




























Поделиться
После 23 октября 2026: ставки по вкладам перестали падать вслед за ключевой — что делать с 500 000 ₽
Что решил ЦБ 23 октября 2026 года и что это значит для вклада?
Повторяют ли банки снижение ключевой ставки в ставках по вкладам?
Почему ставки по вкладам перестали падать вслед за ключевой?
Какие вклады подешевели, а какие нет: короткие или длинные?
Что выгоднее с 500 000 ₽: вклад на год или четыре вклада на 3 месяца подряд?
Что проверить перед открытием вклада?
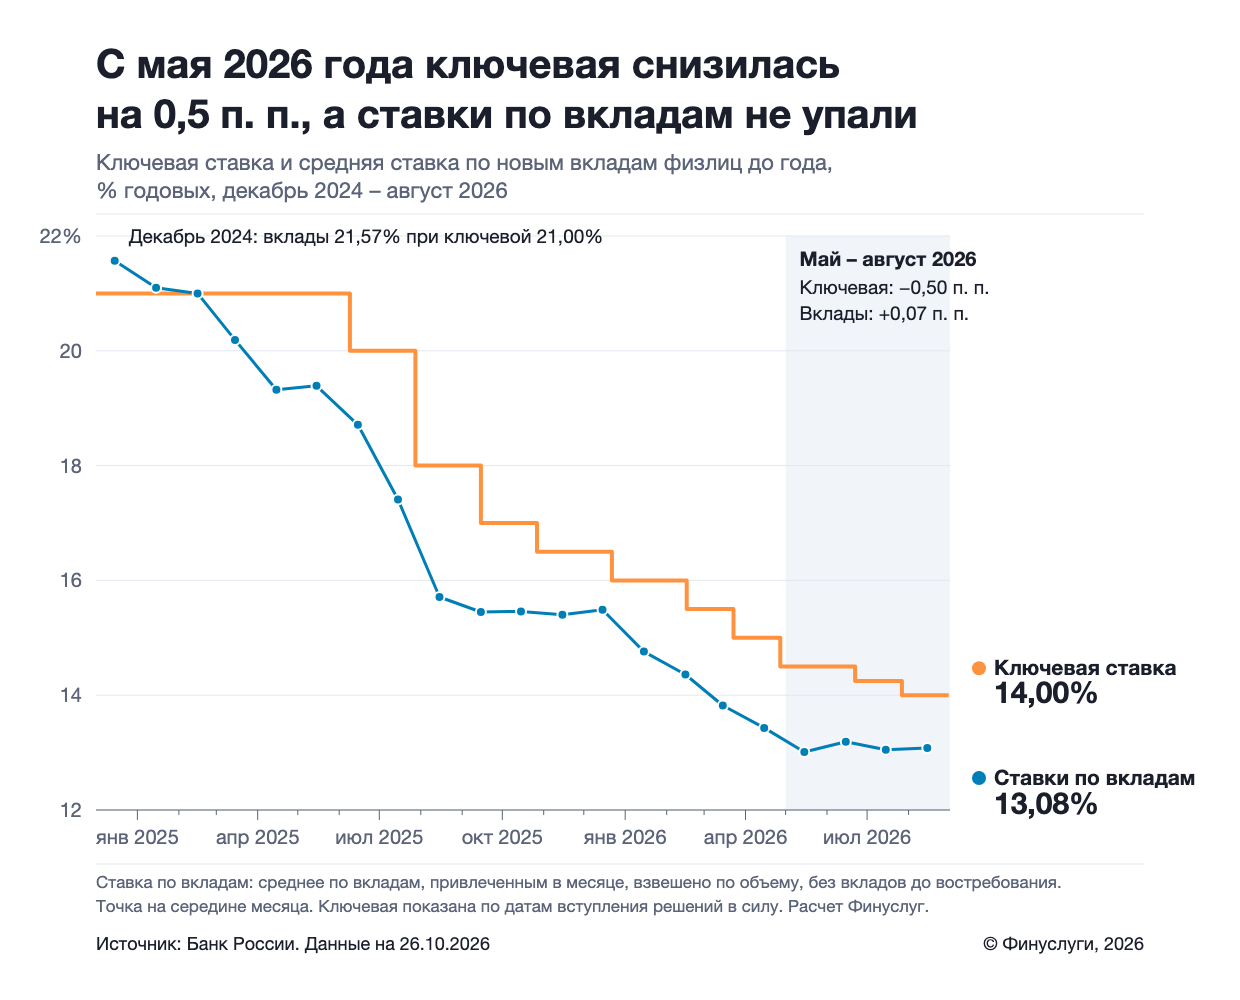
С мая по август 2026 года ключевая ставка Банка России снизилась на 0,50 п. п. (средняя за месяц: с 14,50% до 14,00%), а средняя ставка по новым вкладам физических лиц до года не упала: 13,01% в мае и 13,08% в августе 2026 года. Вклады на 31–90 дней за это время подешевели с 12,82% до 12,44%, а на срок от 181 дня до года подорожали с 13,00% до 13,27%. Это данные Банка России за август 2026 года, последний месяц в выгрузке на 26 октября 2026 года.
Что решил ЦБ 23 октября 2026 года и что это значит для вклада?
Банк России 23 октября 2026 года сохранил ключевую ставку на уровне 14,00% годовых. Она действует с 27 июля 2026 года, когда ЦБ снизил ее на 0,25 п. п. Следующее заседание назначено на 18 декабря 2026 года.
В тот же день ЦБ опубликовал среднесрочный прогноз: он ожидает среднюю ключевую ставку в 2027 году на уровне 12,5–13,5%. В проекте от 30 сентября 2026 года ожидание было ниже, 10,5–12,5%. Это прогноз ЦБ, а не обещание ставок по вкладам: банки устанавливают их сами.
Повторяют ли банки снижение ключевой ставки в ставках по вкладам?
За весь цикл снижения банки повторили шаг ЦБ почти целиком, но с мая 2026 года перестали. С мая 2025 года по август 2026 года ключевая снизилась на 7,00 п. п. (с 21,00% до 14,00%), а средняя ставка по новым вкладам до года на 6,31 п. п. (с 19,39% до 13,08% по данным Банка России). Это 90% шага ЦБ. Если считать от декабря 2024 года, когда эта ставка была 21,57%, получится 121%: ставки по вкладам начали снижаться с января–марта 2025 года, за 3–5 месяцев до первого снижения ключевой в июне 2025 года, и банки, возможно, заложили часть шага заранее.
Весной картина изменилась. С мая по август 2026 года ключевая снизилась на 0,50 п. п., а средняя ставка по вкладам до года выросла на 0,07 п. п. (с 13,01% до 13,08%). Похожее показывает потолок ставок. По декадным данным ЦБ, максимальная ставка среди топ-10 банков составляла 12,756% в третьей декаде июня 2026 года и 13,055% во второй декаде октября 2026 года. Потолок рекламных ставок не равен вкладу, доступному каждому, но направление то же, и он доходит до октября, которого в месячных данных ЦБ еще нет.
Почему ставки по вкладам перестали падать вслед за ключевой?
Точную причину эти данные не показывают. Есть две версии.
Первая: разрыв между ставкой по вкладам и ключевой сжался. В среднем за месяц ставка по вкладам до года была ниже ключевой на 1,49 п. п. в мае 2026 года и на 0,92 п. п. в августе 2026 года. Банки платят ближе к ключевой, чем весной, и, возможно, снижать дальше им труднее.
Вторая: рынок мог решить, что ключевая дальше не снизится. ЦБ 23 октября 2026 года повысил прогноз средней ставки на 2027 год, и это согласуется с такой версией. Но прямого подтверждения в данных нет, поэтому гипотезу нельзя читать как прогноз ставок по вкладам.
Какие вклады подешевели, а какие нет: короткие или длинные?
С мая по август 2026 года подешевели короткие вклады, а длинные подорожали. Средняя ставка по вкладам на 31–90 дней снизилась с 12,82% до 12,44%, а по вкладам на срок от 181 дня до года выросла с 13,00% до 13,27%. Это средние ЦБ, взвешенные по объему привлеченных вкладов: на них могла повлиять и смена структуры сроков.
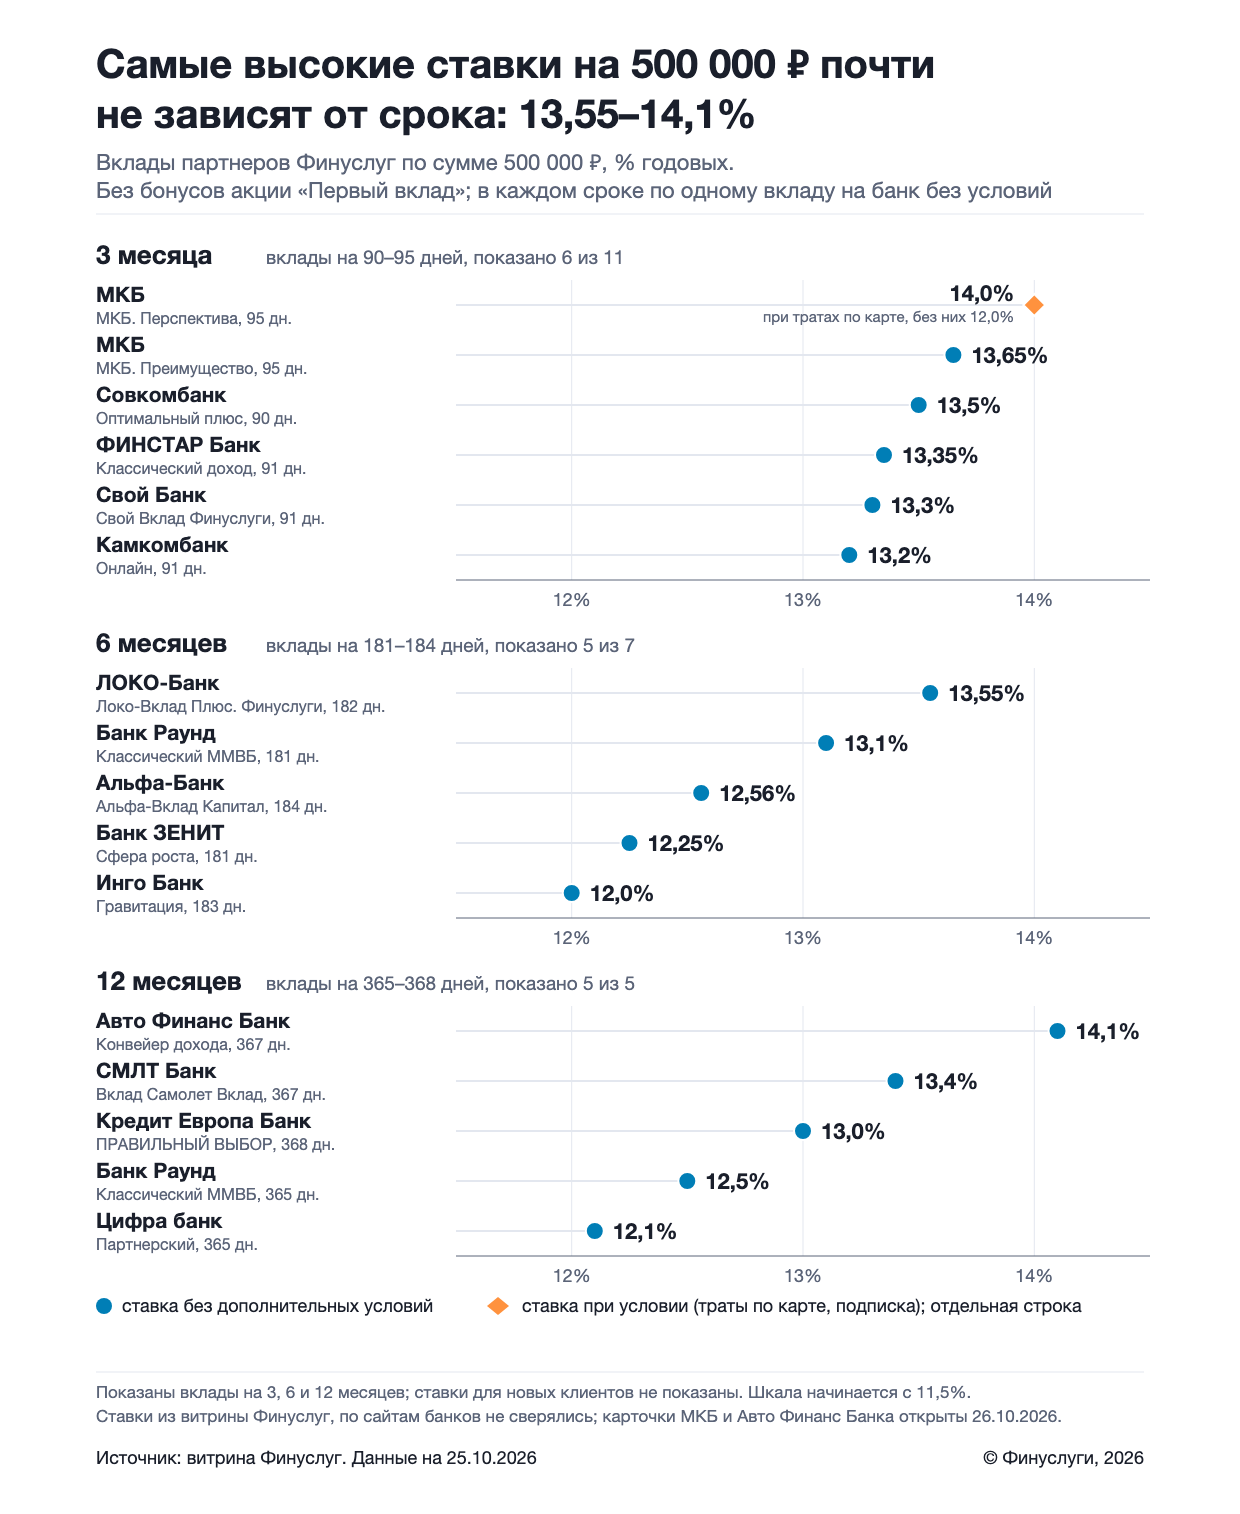
Карточка конкретного вклада показывает тот же порядок. В карточке вклада «Конвейер дохода» Авто Финанс Банка, обновленной 9 октября 2026 года, ставка на 91 день составляет 13,15%, на 367 дней 14,1% (сумма от 100 000 до 50 млн ₽): ставка на год выше на 0,95 п. п.
Заголовочная ставка читается иначе, чем базовая. По карточке вклада «МКБ. Перспектива», обновленной 15 сентября 2026 года, базовая ставка составляет 12% на 95 дней, а 14% на 3 месяца выходит только при тратах по карте или подписке «Просто» (+2 п. п.). Условия получения ставки стоит сравнивать раньше самих ставок.
В материале «Как изменились проценты по вкладам после снижения ключевой ставки» от 29 июля 2026 года ставка на 3 месяца была выше ставки на год на 1,77 п. п. по вкладам, которые можно открыть онлайн на Финуслугах. Сейчас в карточке одного вклада порядок обратный, но это разные выборки: средние по платформе тогда и один вклад сегодня, поэтому два числа напрямую не сравниваются.
Что выгоднее с 500 000 ₽: вклад на год или четыре вклада на 3 месяца подряд?
На ставках одной карточки год впереди: по расчету ниже он дает на 4 750 ₽ больше. Возьмем вклад «Конвейер дохода» по карточке Финуслуг, обновленной 9 октября 2026 года: от 100 000 до 50 млн ₽, 13,15% на 91 день и 14,1% на 367 дней. Пополнения, частичного снятия и капитализации у вклада нет, проценты выплачиваются в конце срока. Считаем на 500 000 ₽ без налога на проценты, без точного числа дней (четыре раза по 91 день и 367 дней) и в допущении, что при каждом новом вкладе ставка остается той же.
- Год: 500 000 × 14,1% = 70 500 ₽.
- Четыре вклада на 91 день по 13,15%: 500 000 × 13,15% = 65 750 ₽, то есть четыре раза по 16 437,5 ₽.
- Разница: 70 500 − 65 750 = 4 750 ₽ в пользу года.
Порог выравнивания считается так: (13,15 + 3 × x) / 4 = 14,1, откуда x ≈ 14,42%. Серия догонит год, только если три следующих вклада в среднем дадут не меньше 14,42%, то есть на 1,27 п. п. больше, чем по карточке, обновленной 9 октября 2026 года.
Два условных сценария показывают разброс. Они не прогноз. Если при каждом новом вкладе ставка ниже предыдущей на 0,25 п. п. (13,15 / 12,9 / 12,65 / 12,4, среднее 12,775%), серия принесет 63 875 ₽, и год впереди на 6 625 ₽. Если ставка выше предыдущей на 0,25 п. п. (13,15 / 13,4 / 13,65 / 13,9, среднее 13,525%), серия принесет 67 625 ₽, и год все равно впереди на 2 875 ₽.

Справочно, по средним ЦБ за август 2026 года: 13,27% на срок от 181 дня до года против 12,44% на 31–90 дней. Разница 0,83 п. п. дает 500 000 × 0,83% = 4 150 ₽ за год в пользу длинного срока. Это средние по рынку, а не предложения конкретных банков, но направление то же.
Что проверить перед открытием вклада?
Перед открытием проверьте в карточке вклада четыре вещи: дату обновления, базовую ставку после промо и срок промо, условия досрочного расторжения, порядок начисления и выплаты процентов. Для вкладов с высокой ставкой посмотрите, кому она положена: новому клиенту или любому, при какой сумме, есть ли лимит и нет ли условия по тратам или подписке. Если деньги могут понадобиться раньше срока, условия досрочного закрытия вклада на год стоит прочитать до открытия: проценты при досрочном снятии зависят от условий банка.
Ставки и расчеты выше сверены на 26 октября 2026 года. Ближайшие точки пересмотра цифр: резюме обсуждения ЦБ 5 ноября 2026 года и заседание 18 декабря 2026 года. Как выбрать срок вклада, мы разбирали в материале «На какой срок лучше открыть вклад», а при каком снижении ставок год окупается, считали на индексе Финуслуг в материале «Короткие вклады подешевели за год вдвое сильнее годовых».
Если вы сравниваете сроки, на Финуслугах, маркетплейсе Московской биржи, можно посмотреть предложения банков по сроку, ставке и сумме и подобрать вклад под свою цель. Свою сумму и срок можно посчитать в калькуляторе вкладов.
Обновлено: 26.10.2026
