




























Поделиться
Как изменились проценты по вкладам после снижения ключевой ставки

Доходность вкладов на три месяца
Доходность вкладов на шесть месяцев
Доходность вкладов на год
На какой срок выгоднее вкладывать деньги
Разрыв по ставкам на три месяца и год поставил рекорд
Сколько это в рублях: расчет на 500 000 ₽
Когда краткосрочный вклад проиграет годовому
Какие ставки выше средних доступны сейчас
Три ситуации и что в них делать
Вывод
Максимальная ставка по вкладам на 3 месяца в топ-20 банков составляет 16%, на 6 месяцев — 13,8%, на 12 месяцев — 14,0 % годовых. То есть по сравнению с предыдущей неделей (с 13 по 20 июля) индекс ставок снизился на 0,01–0,1 процентного пункта. В результате значения индекса составляют 12,15–13,47% годовых. За прошедшую неделю три банка из топ-20 снизили доходность по депозитам.
По вкладам, которые можно открыть онлайн на Финуслугах, средняя доходность менялась разнонаправленно на -0,06…+0,04 процентного пункта. Средние ставки составили 11,85–13,45% годовых.
Максимальные ставки на Финуслугах достигают 16,50 % годовых по вкладам на 3 месяца, без дополнительных условий. Обращает на себя внимание рост средней ставки для депозитов на 6 месяцев + 0,04%.
Доходность вкладов на три месяца
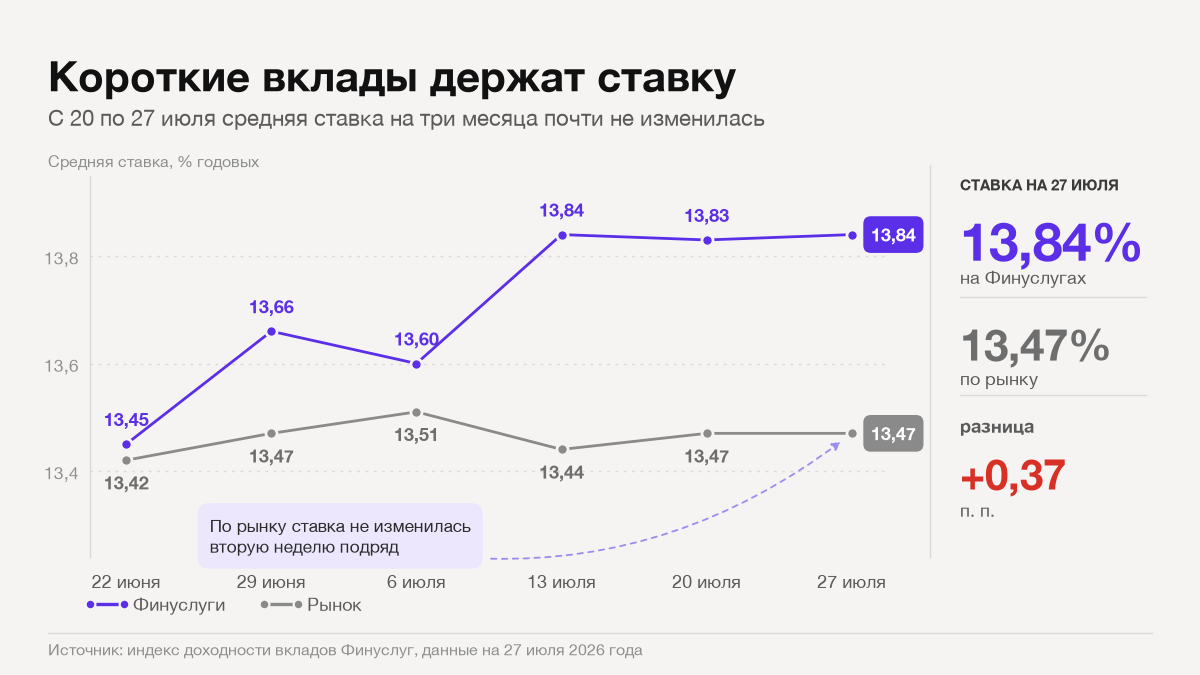
За прошедший период средняя ставка по вкладам на три месяца в топ-20 банков не изменилась и составляет 13,47% годовых. Средняя ставка по онлайн-вкладам на Финуслугах выросла на 0,01 процентного пункта и составляет 13,84% годовых.
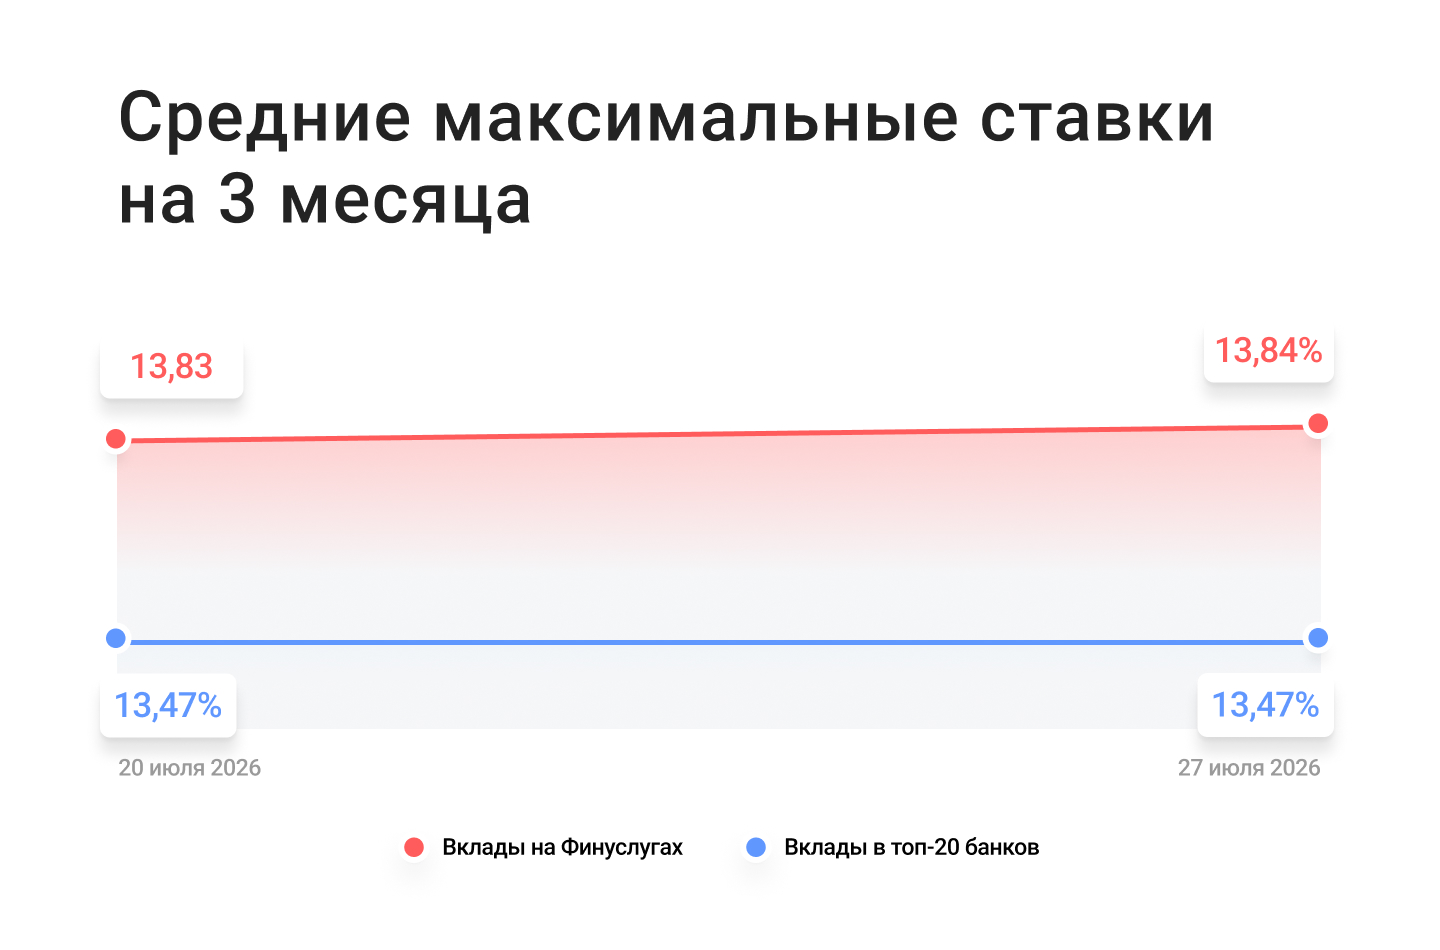
Наиболее выгодное предложение по вкладам на три месяца на Финуслугах у банка Дом.РФ и МКБ.
Доходность вкладов на шесть месяцев
Средняя ставка по банковским вкладам на шесть месяцев в топ-20 банков снизилась на 0,01 процентного пункта и составляет 12,98% годовых. Средняя доходность по вкладам на шесть месяцев, доступным онлайн на Финуслугах, подросла на 0,02 процентного пункта, до 13,07% годовых.
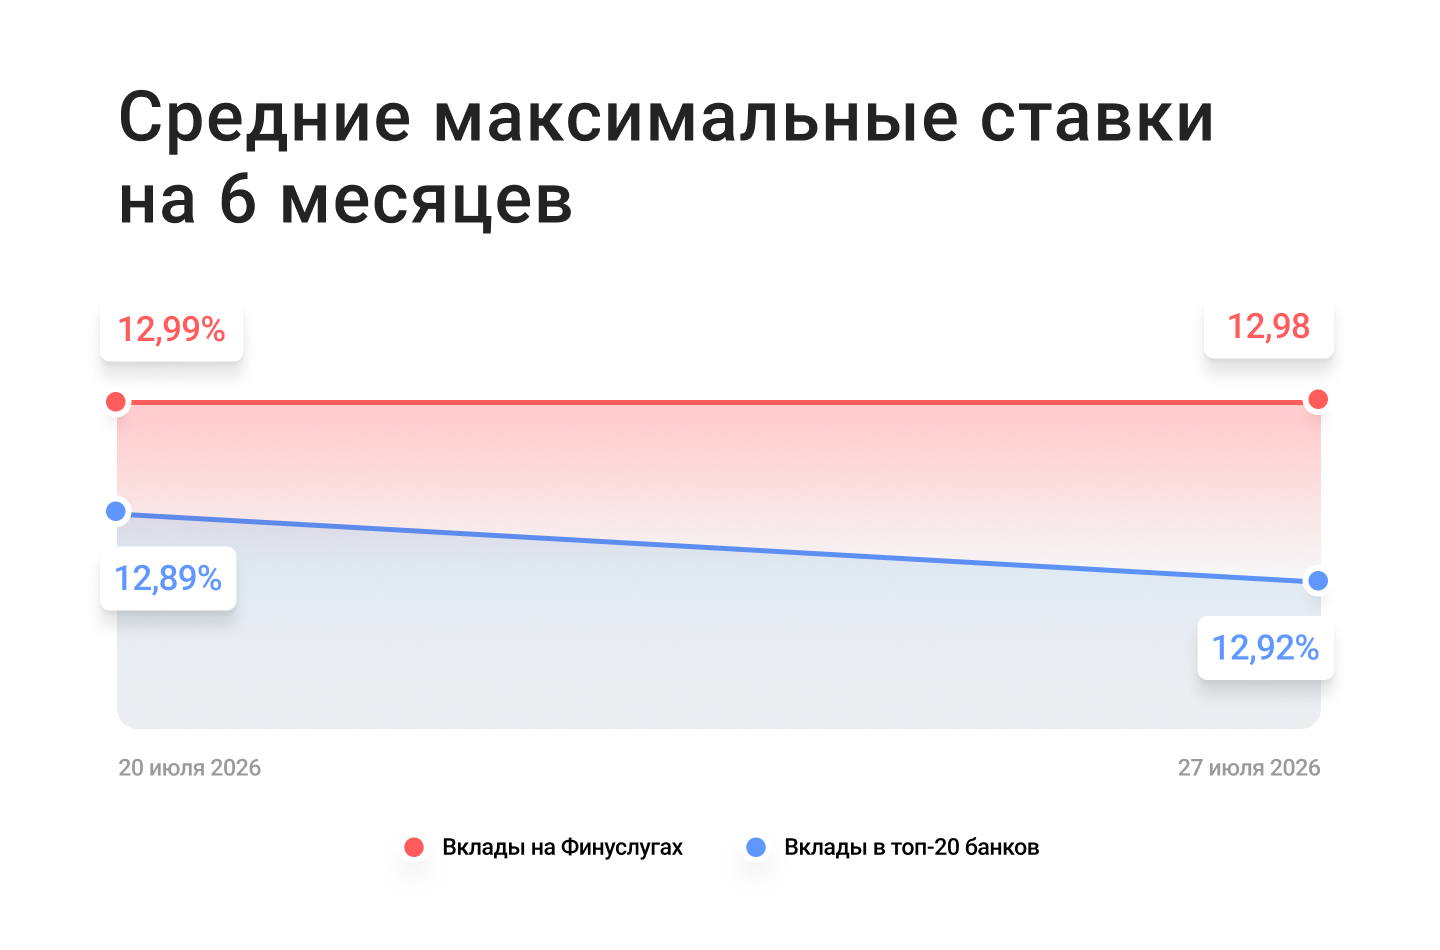
Максимальную ставку на Финуслугах предлагают банки Дом.РФ и Авто Финанс банк.
Доходность вкладов на год
Средняя ставка по вкладам на год в топ-20 банков снизилась на 0,1 процентного пункта и зафиксировалась на уровне 12,15% годовых. Средняя ставка по онлайн-вкладам на Финуслугах стала меньше на 0,07 процентного пункта и составляет 12,07% годовых.
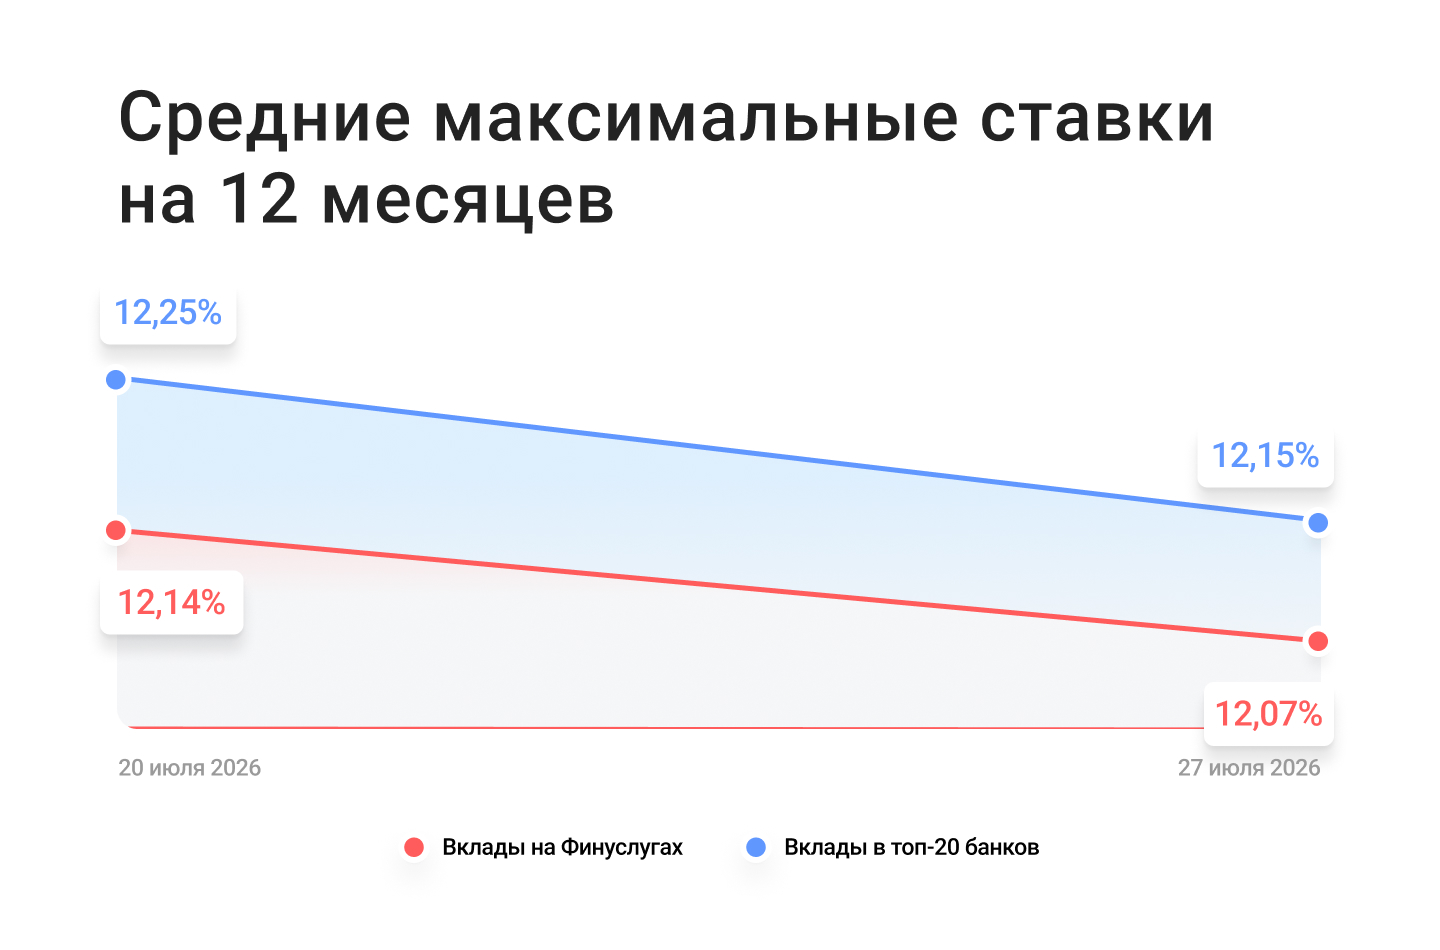
Максимальная ставка по годовым вкладам на Финуслугах у Авто Финанс банка — 14,5% годовых.
На какой срок выгоднее вкладывать деньги
Если проанализировать данные аналитиков Финуслуг, то ответ на вопрос «на какой срок вкладывать деньги сейчас» будет однозначным. Депозиты на три месяца приносят больше денег, чем годовые: 13,84% годовых против 12,07% по вкладам, которые можно открыть онлайн на Финуслугах. Для 500 000 рублей это 2230 рублей разницы за квартал.
Разрыв по ставкам на три месяца и год поставил рекорд
По данным аналитиков Финуслуг, трехмесячные вклады прибавили к ставке 0,01 процентного пункта, полугодовые — 0,02, годовые потеряли 0,07.
Разрыв между тремя месяцами и годом составил 1,77 процентного пункта — максимум за шесть недель наблюдений. В конце июня он был 0,94. По рынку разрыв тоже рекордный, 1,32 процентного пункта.
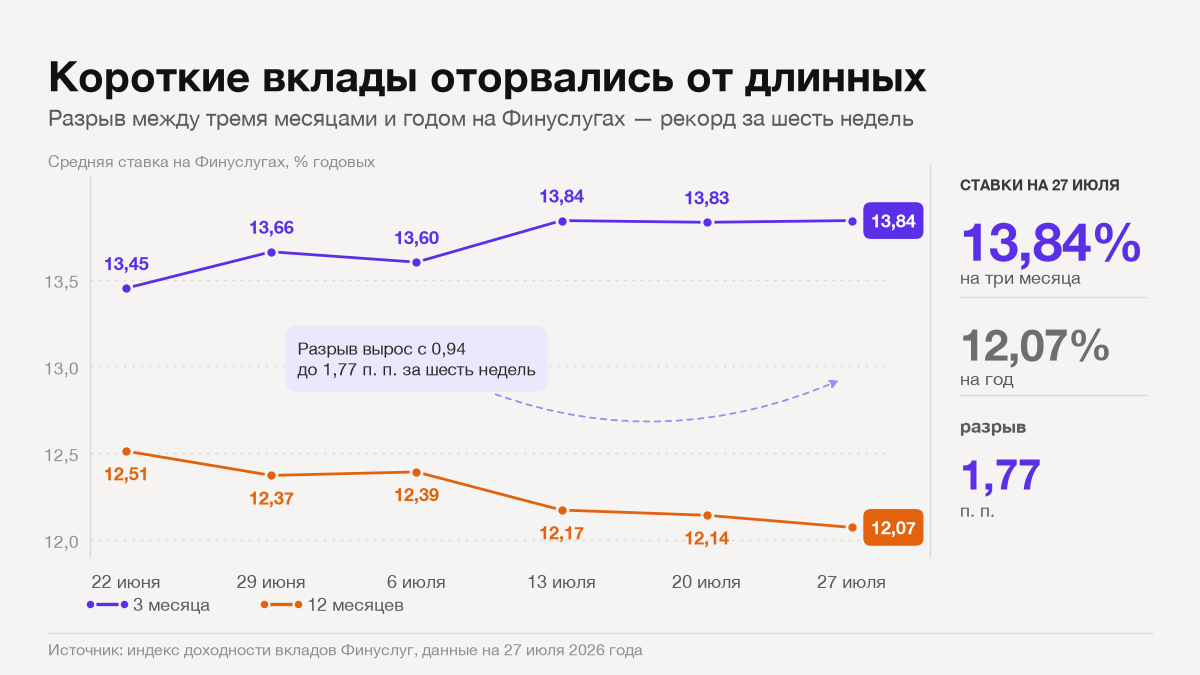
Такая кривая означает, что рынок ждет дальнейшего снижения ставок и не хочет фиксировать высокую доходность надолго.
Сколько это в рублях: расчет на 500 000 ₽
Возьмем 500 000 рублей и положим их на вклад.
За три месяца по средней ставке 13,84% получим: 500 000 × 0,1384 × 92 / 365 = 17 442 ₽ за квартал.
Те же 500 000 положим на годовой вклад по средней ставке 12,07%. Тогда за те же 92 дня получим: 500 000 × 0,1207 × 92 / 365 = 15 212 ₽.
Разница — 2230 ₽ за квартал. Подставить свои сумму и срок можно в калькуляторе вкладов: если положить 100 000 ₽, получится около 450 ₽, при 1 млн — порядка 4460 рублей.
Когда краткосрочный вклад проиграет годовому
Высокая ставка — это, конечно, хорошо, но через три месяца деньги придется размещать заново, и ставка будет уже другой. Посчитаем, при каком уровне ставки короткая стратегия перестает быть выигрышной.
Годовой вклад за 365 дней дает 500 000 × 0,1207 = 60 350 ₽. Первый квартал по короткой ставке приносит 17 442 ₽, значит, за оставшиеся 273 дня нужно заработать 60 350 − 17 442 = 42 908 ₽. Это соответствует ставке 42 908 / (500 000 × 273 / 365) = 11,47% годовых.
Это и есть порог: лесенка из трехмесячных вкладов обгонит годовой, если в следующие девять месяцев средняя ставка не опустится ниже 11,47% годовых. 1(#_msocom_1)
Какие ставки выше средних доступны сейчас
Индекс показывает средний уровень, отдельные предложения выше.
Например, у банка Дом.рф вклад «Надежный прайм» можно открыть под 25% годовых на три и шесть месяцев.
Московский кредитный банк предлагает открыть вклад «МКБ. Преимущество+» под 16,5% годовых на три месяца.
А вклад «Юбилейный» от Авто Финанс банка на тото же срок принесет 16% годовых.
Но у этих предложений есть условия: это промо для новых клиентов Финуслуг. Поэтому читайте описание предложения.
Как правило, повышенные ставки банки дают для так называемых «новых денег». То есть тем вкладчикам, которые впервые открывают депозит. Но точные условия по вкладам читайте в договоре по конкретному предложению банка.
Три ситуации и что в них делать
Вклад заканчивается в ближайший месяц. Автоматическая пролонгация обычно происходит по действующей ставке банка, а не по той, что была при открытии. Сравнить условия стоит до даты окончания, а не после.
Деньги свободны сейчас. Короткий срок может подойти, если вы готовы вернуться к выбору через три месяца и допускаете, что ставка тогда будет ниже. Годовой вклад может подойти, если важнее не пересматривать решение и зафиксировать доходность на весь срок.
Годовой вклад уже открыт по старой ставке. Ставка по действующему договору не меняется вслед за ключевой, поэтому спешить с расторжением ради нынешних 13,84% на три месяца смысла нет: при досрочном закрытии проценты пересчитают, и накопленный доход уменьшится.
Вывод
В конце июля 2026 года краткосрочные вклады выгоднее длинных, но эта стратегия работает, только пока ключевая ставка имеет тенденцию к снижению. Если вы готовы через три месяца снова выбирать условия и не боитесь, что доходность снизится, короткие депозиты могут принести больше. Если же важнее зафиксировать ставку и не возвращаться к этому вопросу, годовые вклады все еще остаются надежным вариантом.
Если хотите больше знать о вкладах, понять, какими они бывают, изучить их виды, типы, особенности налогообложения, то Школа Московской биржи специально для вас создала курс «Вклады: как сохранить и приумножить сбережения». Пока он доступен бесплатно, торопитесь воспользоваться предложением.
Сравнить вклады по сумме и сроку можно без поиска лучшего предложения по всей сети. На Финуслугах удобно сравнить варианты по разным критериям и выбрать тот, что будет удобен и выгоден именно вам.
Данные актуальны на 29 июля 2026 года и могут меняться. При создании статьи редакция не сотрудничала с банками. Сбережения в каждом из банков застрахованы на сумму до 1,4 млн ₽.