




























Поделиться
Куда вложить 100 000 ₽ в октябре 2026 года, чтобы они не обесценились: 3 рабочих стратегии

Почему 100 000 ₽ постепенно обесцениваются
Стратегия 1. Если 100 000 ₽ могут понадобиться в любой момент
Стратегия 2. Если деньги точно не понадобятся несколько месяцев
Стратегия 3. Если деньги не понадобятся долго и вы готовы к риску
Что выбрать именно для своих 100 000 ₽
А если подождать более высокой ставки
Что сделать с 100 000 ₽ сейчас
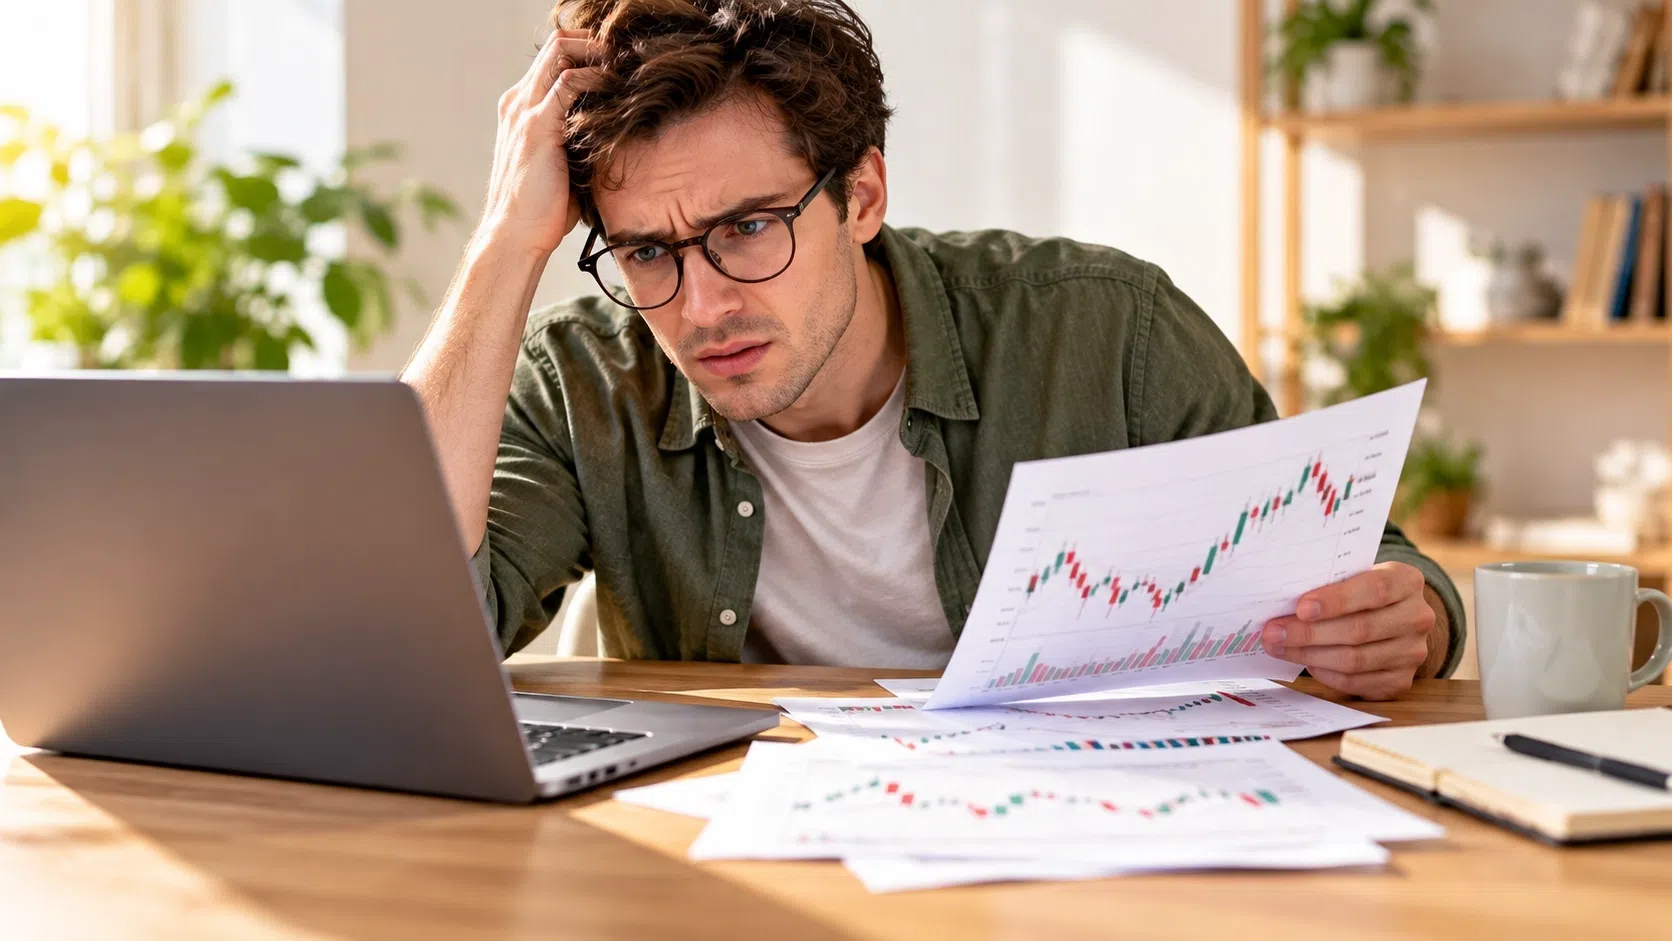
Почему 100 000 ₽ постепенно обесцениваются
Если цены растут, те же 100 000 ₽ позволяют со временем купить меньше товаров и услуг. Сумма на счете при этом остается прежней: меняется ее покупательная способность.
Поэтому задача сбережений обычно состоит не в том, чтобы просто сохранить текущую покупательную способность денег за счет процента по, допустим, вкладу, а в том, чтобы деньги приумножались. К тому же разные условия — срок, процент, возможность снятия и пополнения, капитализация и многое другое — позволяют найти оптимальный для вас вариант. Впрочем, помимо вкладов есть и другие способы увеличивать сумму на вашем счете.
Мы собрали три сценария для людей с разными задачами и разными возможностями. Конечно, мы не сможем подобрать лучший способ конкретно для каждого, но вы можете смело ориентироваться на эти стратегии. Разумеется, ни один из вариантов не гарантирует стопроцентную защиту ваших накоплений от инфляции. Будущий рост цен неизвестен заранее, ставки по банковским продуктам могут измениться, а стоимость рыночных активов может снижаться.
Стратегия 1. Если 100 000 ₽ могут понадобиться в любой момент
Если эти 100 000 ₽ выполняют роль финансового резерва, главным становится быстрый доступ к деньгам. Для такого сценария можно рассматривать накопительный счет.
В отличие от срочного вклада, накопительный счет обычно позволяет вносить и снимать деньги без потери процентов. Но у этого банковского продукта есть много нюансов. К примеру, повышенная ставка может действовать только первые месяцы, только для новых клиентов или только на определенную часть денег. Кроме того, банки начисляют проценты на ежедневный или минимальный остаток за месяц.
Поэтому рекламная ставка сама по себе мало говорит о том, сколько принесут 100 000 ₽. Ставки стоит смотреть после промопериода, как, впрочем, и порядок начисления процентов.
Если деньги могут понадобиться неожиданно, при выборе стоит проверить четыре параметра: как начисляются проценты, можно ли свободно снимать деньги, сколько действует повышенная ставка и какой процент останется после окончания промопериода.
Такой сценарий дает гибкость, но не фиксирует доходность надолго. Банк вправе изменить ставку по накопительному счету в соответствии с условиями продукта.
Стратегия 2. Если деньги точно не понадобятся несколько месяцев
Если 100 000 ₽ можно отложить на определенный срок, вклад позволяет заранее зафиксировать ставку и примерно рассчитать будущий доход.
На 1 октября 2026 года ключевая ставка Банка России составляет 14% годовых. Совет директоров Банка России сохранил ее на этом уровне решением от 11 сентября 2026 года.
Ключевая ставка влияет на уровень ставок в экономике, но ставка конкретного вклада может быть как выше, так и ниже ключевой в зависимости от срока и условий банка.
Доход по простому вкладу с выплатой процентов в конце срока можно приблизительно посчитать так:
Доход = сумма × ставка × число дней / 365.
Когда выбрана конкретная ставка, по этой формуле можно посчитать, сколько принесут 100 000 ₽ за три месяца, и сопоставить результат с вариантом на более длинный срок.
Но фиксированная ставка имеет обратную сторону: если деньги понадобятся раньше, досрочное закрытие вклада может привести к пересчету процентов по более низкой ставке. Как правило, это порядка 0,1%. Поэтому сначала стоит определить срок, на который деньги действительно свободны, а затем выбирать депозит.
При выборе вклада полезно смотреть не только на процент, но и на срок, порядок выплаты процентов и условия досрочного расторжения. На Финуслугах есть отдельный материал,как выбрать вклад и какие параметры проверить до открытия.
Стратегия 3. Если деньги не понадобятся долго и вы готовы к риску
Если горизонт измеряется не несколькими месяцами, а годами, часть свободных денег можно рассматривать для инвестирования. Но здесь появляется принципиальное отличие: итоговая сумма заранее не гарантирована.
Один из консервативных вариантов на рынке — фонды денежного рынка. Их доходность обычно связана с краткосрочными ставками, но стоимость паев может меняться, а средства не страхуются АСВ как банковский вклад.
Другой вариант — облигации. Владелец облигации фактически дает деньги в долг компании или государству и получает выплаты по условиям выпуска. Если держать бумагу до погашения, и эмитент исполнит обязательства, денежный поток можно оценить заранее. Но при продаже раньше срока цена может оказаться ниже цены покупки, а при проблемах эмитента возможны убытки.
Потенциальную доходность инвестиционного инструмента нужно рассматривать вместе с риском. Здесь нет страхования АСВ как у банковского вклада, возможны колебания стоимости, а налоговый результат зависит от конкретного инструмента и операций.
Если инвестиции пока незнакомы, можно начать с разбора базовой механики: в журнале Финуслуг естьпошаговый материал о том, как начать инвестировать с небольшой суммы.
Что выбрать именно для своих 100 000 ₽
Сначала лучше определить срок, а уже потом сравнивать проценты.
Если 100 000 ₽ — финансовый резерв и деньги могут понадобиться в любой день, ключевой критерий — доступность. Здесь можно смотреть в сторону накопительного счета и особенно внимательно проверять условия начисления процентов.
Если деньги точно свободны несколько месяцев, можно сравнить вклады на нужный срок и заранее посчитать доход. При этом стоит проверить, что произойдет с процентами при досрочном закрытии.
Если часть суммы не понадобится долго, и вы допускаете временное снижение ее стоимости, можно отдельно рассмотреть инвестиционные инструменты. У них другая природа риска: средства не защищены системой страхования вкладов, цена может меняться, а выход из инвестиции до выбранного срока способен изменить итоговый результат.
Необязательно размещать все 100 000 ₽ в одном месте. Если это все свободные деньги, часть может оставаться в свободном доступе, а деньги, которые точно не понадобятся в ближайшее время, можно разместить на другом горизонте. Универсальной пропорции здесь нет: она зависит от расходов, размера финансовой подушки и планов на эти деньги.
Подробнее эти различия разобраны в материале Финуслуг «Что выгоднее вклада: сравниваем способы сохранить и разместить деньги».
А если подождать более высокой ставки
Ожидание тоже означает выбор: пока 100 000 ₽ лежат без дохода, цены могут продолжать меняться. Поэтому практичнее отталкиваться от срока своих планов. Если деньги нужны через три месяца, сравнивать стоит варианты на три месяца. Если они должны оставаться доступными каждый день, высокая ставка по продукту с ограничениями на снятие решает уже другую задачу.
Что сделать с 100 000 ₽ сейчас
Первый шаг — решить, какая часть денег должна быть доступна в любой момент. Второй — определить сумму, которые можно не трогать несколько месяцев. И только для той части, которая свободна на более длинный срок, имеет смысл оценивать инвестиционный риск.
После этого сравнение становится проще: у накопительного счета смотрим реальную ставку и правила ее начисления, у вклада — срок и последствия досрочного закрытия, у инвестиционного инструмента — доходность вместе с риском потери части денег.
Если вы выбираете банковский вариант, на маркетплейсе Финуслуги можно сравнить вклады по ставке, сумме, сроку и другим условиям. А порядок открытия и вывода денег разобран в этом материале.
Материал носит информационный характер и не является индивидуальной финансовой или инвестиционной рекомендацией. Данные актуальны на момент публикации и могут меняться. Вклады и накопительные счета застрахованы на сумму до 1,4 млн ₽ в каждом из банков. Инвестиции связаны с риском, стоимость инвестиционных активов может как расти, так и снижаться, доходность не гарантирована.
