




























Поделиться
Фонд «Альфа-Капитал Высокодоходные облигации» возглавил рейтинг открытых ПИФов за год: что у него внутри и чем он рискует
Что за рейтинг и насколько фонд впереди
За счет чего фонд вырос
Как фонд вел себя, когда ставка росла
Что у фонда внутри
Чем рискует фонд
Сколько это в деньгах
Кому фонд не подойдет
Что проверить перед покупкой
Что за рейтинг и насколько фонд впереди
Investfunds раз в месяц считает, на сколько выросла цена пая каждого фонда. В рейтинге за год на 30 сентября 2026 года «Альфа-Капитал Высокодоходные облигации» занял первое место среди всех открытых ПИФов, не только облигационных: +16,75%.
Ускорения за этим нет. Месяцем раньше, на 31 августа, фонд был десятым с +17,37% за год, а первые восемь мест занимали фонды золота с доходностью от 29,83% до 37,06%. За сентябрь доходность фонда за год даже снизилась, но фонды золота опустились еще ниже, и он оказался наверху.
Отрыв небольшой. Второй среди открытых фондов облигаций, «Рублевые перспективы» УК «ГЕРОИ», вырос на 16,14%, фонд денежного рынка «Первая – Накопительный» с активами 520 млрд ₽ — на 16,13%.
Фонд | Тип фонда | Рост пая за год на 30.09.2026 |
|---|---|---|
Ингосстрах Инфляционный | биржевой, облигации | 20,57% |
Альфа-Капитал Высокодоходные облигации | открытый, облигации | 16,75% |
Рублевые перспективы | открытый, облигации | 16,14% |
Первая – Накопительный | открытый, денежный рынок | 16,13% |
Источник: рейтинг ПИФ по доходности investfunds, открытые и биржевые фонды, снято 21 октября 2026 года.
Фонд денежного рынка и фонд высокодоходных облигаций устроены по-разному. Первый вкладывает в короткие сделки на бирже, и его доход идет за ключевой ставкой почти без колебаний. Второй держит облигации компаний на годы вперед, и цена этих облигаций может падать. За прошедший год доход у них почти совпал, но колебания цены и риск невозврата у второго выше.
В каталоге Финуслуг фонд тоже первый по доходности за год среди 72 фондов витрины: +16,57% на 20 октября 2026 года. Цифра отличается от рейтинга, потому что год считается на другую дату.
Фонд рассчитан на деньги, которые не понадобятся несколько лет, и на тех, у кого уже есть подушка безопасности. Подробнее — в разделе «Кому фонд не подойдет».
За счет чего фонд вырос
Высокодоходные облигации — это долги компаний, которые платят инвесторам больше остальных, потому что риск, что они не вернут деньги, выше. Чаще всего это компании с невысоким кредитным рейтингом, большим долгом или короткой историей на бирже. Фонд зарабатывает на купонах таких облигаций и на росте их цены.
Цена облигаций росла, потому что Банк России снижал ключевую ставку — ставку, от которой зависят проценты по вкладам, кредитам и новым облигациям. 15 сентября 2025 года она была 17%, с 27 июля 2026 года — 14%. Когда новые облигации выходят с купоном ниже, старые с высоким фиксированным купоном дорожают.
Этот источник дохода сам по себе не повторяется. Если ставка перестанет снижаться, рост цены облигаций остановится и у фонда останутся в основном купоны. Если ставка пойдет вверх, облигации подешевеют. Прошлый результат фонда не означает такой же в следующем году.
Управляющая компания описывает стратегию так: «Инвестируем там, где рынок „доплачивает“ за риск». По ее словам, бумаги выбирают по собственному кредитному анализу, а не только по рейтингам (комментарий управляющего фондом Алексея Корнева на карточке фонда).
Как фонд вел себя, когда ставка росла
Фонд запустили в июне 2024 года, ему 2 года и 4 месяца. За это время цена пая выросла на 60,13%: с 999,89 ₽ 13 июня 2024 года до 1601,15 ₽ 20 октября 2026 года.
Самая глубокая просадка была осенью 2024 года, когда Банк России поднял ставку до 21%. С 7 октября по 19 декабря 2024 года пай подешевел на 4,83%. К прежнему максимуму он вернулся 26 декабря. Из 28 полных месяцев фонд закончил в минусе три: октябрь и ноябрь 2024 года и сентябрь 2026 года.
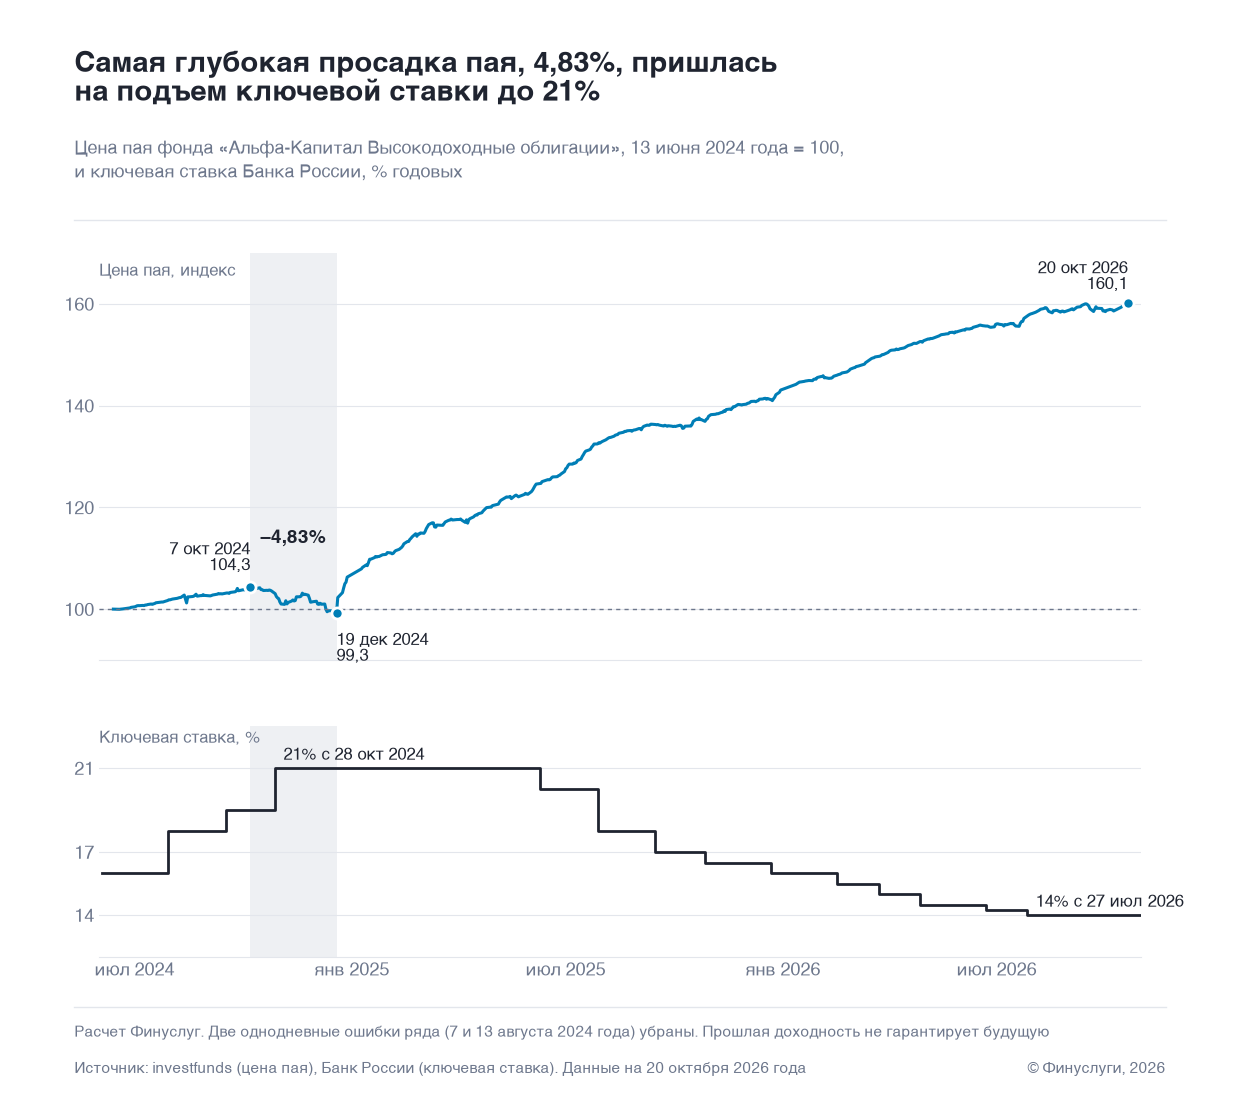
Это один эпизод подъема ставки. Как фонд переживет долгий период высокой ставки или волну дефолтов, по его истории пока не видно, и минус может оказаться больше, чем в 2024 году.
Что у фонда внутри
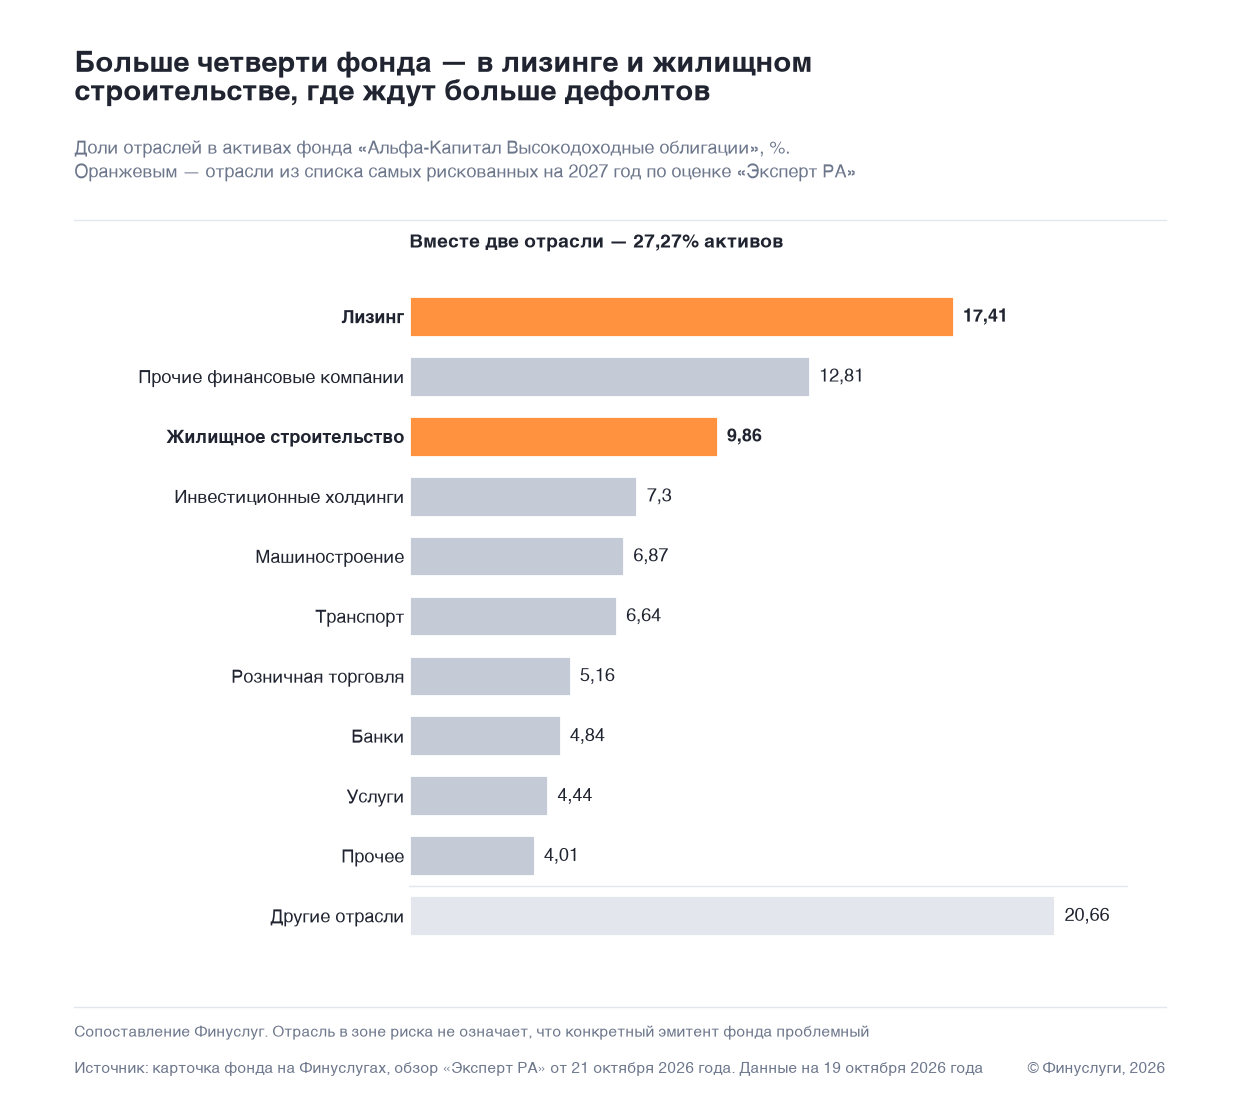
На 19 октября 2026 года в фонде облигации компаний из 11 отраслей. Крупнейшие доли:
- лизинг — 17,41%;
- прочие финансовые компании — 12,81%;
- жилищное строительство — 9,86%;
- инвестиционные холдинги — 7,3%;
- машиностроение — 6,87%.
Самые крупные эмитенты: АФК «Система» — 6,47%, «Сэтл Групп» — 5,89%, ГТЛК — 5,83%, «ТрансКонтейнер» — 5,71%, ВТБ — 4,78%. На одну компанию приходится не больше 6,47% фонда: проблемы одного эмитента ударят по паю, но не обнулят его. Кроме облигаций компаний, на 31 августа 2026 года в фонде были облигации федерального займа с плавающим купоном — 5,85%.
Состав, доходность за разные сроки и расходы фонда видны на его карточке на Финуслугах. Там же кнопка «Сравнить»: можно поставить рядом соседей по рейтингу и посмотреть разницу в риске, составе и минимальной сумме.
Чем рискует фонд
Дефолты. За январь–сентябрь 2026 года впервые не заплатили по облигациям вовремя 33 компании, за весь 2025 год — 24, по данным «Эксперт РА». На 2027 год агентство ждет повышенного риска в оптовой торговле, сельском хозяйстве, строительстве и девелопменте, лизинге и аренде. Если эмитент из портфеля не заплатит, цена его облигаций падает сразу, и пай дешевеет в тот же день.
Отрасли фонда в зоне риска. Лизинг и жилищное строительство — первая и третья отрасли фонда, вместе 27,27% его денег. Это не значит, что эти компании проблемные: управляющий отбирает их сам. Но фонд держит заметную долю там, где агентство ждет больше дефолтов.
Короткая история. Доходности за три года у фонда нет: длинный период высокой ставки он не проходил.
Отток денег. По данным investfunds, на 31 августа 2026 года в фонде было 15,47 млрд ₽, на 30 сентября — 14,06 млрд ₽. На карточке Финуслуг на 20 октября — 12,35 млрд ₽. Цена пая за это время росла, значит, пайщики забирали деньги. Причину управляющая компания не называла.
Расходы. За управление и обслуживание фонд берет 2,84% в год, по данным карточки фонда на Финуслугах. Они уже вычтены из цены пая и из доходности, отдельно их не списывают.
Сколько это в деньгах
Допустим, 30 сентября 2025 года вы купили паи на 100 000 ₽. Через год, 30 сентября 2026 года, они стоили бы 116 754 ₽. При погашении паев с дохода 16 754 ₽ удержат НДФЛ 13% — 2178 ₽. На руки — 114 576 ₽.
Купоны внутри фонда налогом не облагаются: налог платят один раз, когда погашают паи. Если владеть паями больше трех лет, можно получить льготу и не платить налог с дохода в пределах лимита.
Если погасить паи раньше, вы получите цену пая на день погашения, и при просадке она может оказаться ниже цены покупки. Комиссии за покупку и погашение через Финуслуги нет, комиссия платформы — 0 ₽. Срок, в который приходят деньги после погашения, указан в правилах фонда.
Если погасить паи раньше трех лет, льготы не будет: НДФЛ удержат со всего дохода. А при просадке можно получить меньше, чем вложили.
Это расчет по прошлой доходности, а не прогноз.
Кому фонд не подойдет
- Если это подушка безопасности или деньги, которые понадобятся в ближайший год. При просадке их придется забирать в минусе.
- Если минус на счете заставит продать паи. В 2024 году пай терял почти 5% за два месяца.
- Если нужен заранее известный доход. Фонд его не обещает.
- Если это все сбережения. Высокодоходные облигации — одна стратегия одной управляющей компании, ее разумно держать как часть денег.
- Если у вас меньше 50 000 ₽: это минимальная покупка на Финуслугах. На витрине есть фонды с порогом от 100–1000 ₽.
Что проверить перед покупкой
- На какую дату и по какому показателю считан рейтинг. Первое место за год не говорит о следующих месяцах.
- Состав: доли отраслей и крупнейших эмитентов.
- Как фонд вел себя в просадки и сколько ему лет.
- Расходы фонда в год.
- Сравните два-три фонда в каталоге фондов Финуслуг: у соседей по рейтингу другой риск и другой порог входа.
Материал не является индивидуальной инвестиционной рекомендацией. Доходность в прошлом не гарантирует доходности в будущем. Государство не гарантирует сохранность вложений в паевые фонды.

