




























Поделиться
Правда ли, что чем больше доход, тем выше инфляция: проверили данные за 20 лет
Что меняется, если смотреть не десять, а двадцать лет
Один год почти целиком объясняет переворот
Почему это не означает, что богатство вызывает инфляцию
Почему официальная инфляция может не совпадать с вашей
Как посчитать личную инфляцию
Какая инфляция важна для финансовой цели
Что в итоге
Короткий ответ: нет, это не общее правило. За 2016–2025 годы корзина россиян из верхней группы по уровню ресурсов действительно подорожала сильнее, чем корзина нижней группы: примерно на 89% против 85%. Но за предыдущие десять лет результат был обратным, а за весь период с 2006 по 2025 год инфляция оказалась выше у нижней группы: около 413% против 329%.
Поводом для проверки стал разбор Тинькофф Журнала, опубликованный 2 ноября 2026 года. Его расчет для последнего десятилетия воспроизводится. Мы расширили интервал, взяли все десять групп, проверили скользящие окна и отдельно посмотрели, что произойдет, если убрать самый необычный год.
Что меняется, если смотреть не десять, а двадцать лет
Росстат распределяет население по десяти группам по уровню среднедушевых располагаемых ресурсов. Первая группа имеет наименьшие ресурсы, десятая имеет наибольшие. Для каждой группы статистики рассчитывают свой индекс цен с учетом структуры ее расходов.
Мы перемножили годовые индексы Росстата. Получилось:
Период | Первая группа | Десятая группа | Где инфляция выше |
|---|---|---|---|
2006–2015 | 176,5% | 127,2% | у первой |
2016–2025 | 85,4% | 89,0% | у десятой |
2006–2025 | 412,6% | 329,4% | у первой |
Опубликованные индексы округлены до одной десятой, поэтому итог может на несколько десятых отличаться от расчета по исходным неокругленным данным.
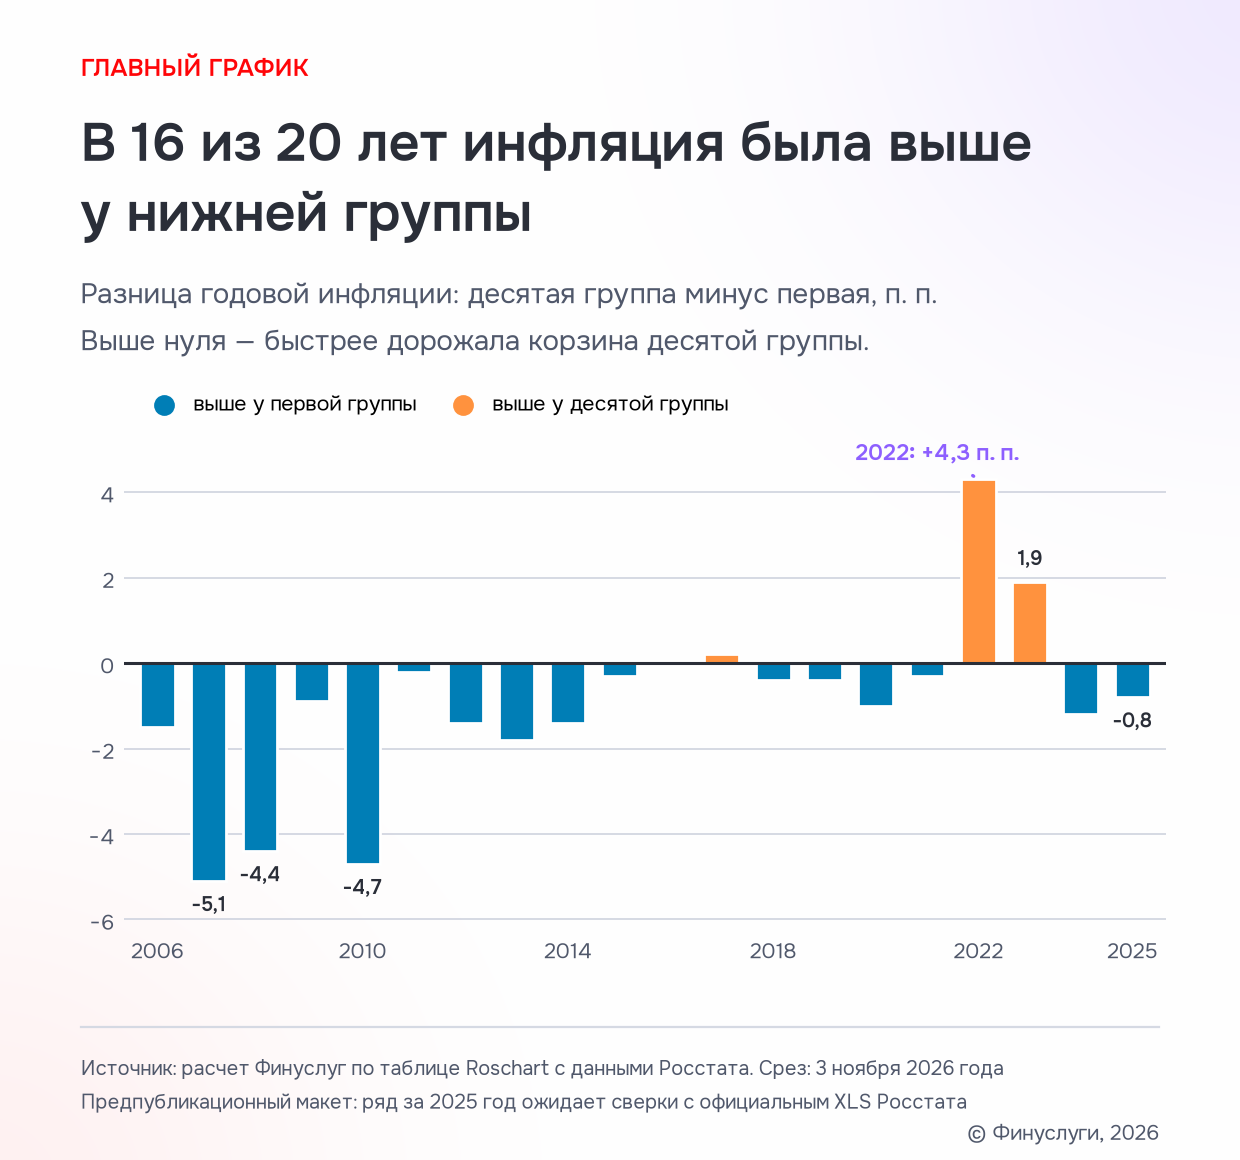
Вывод зависит от границ периода. Более того, в 16 из 20 отдельных лет инфляция была выше у первой группы. У десятой она была выше только в 2017, 2022 и 2023 годах; в 2016 году значения совпали.
Один год почти целиком объясняет переворот
В 2022 году инфляция составила 10,7% для первой группы и 15,0% для десятой. Разрыв составил 4,3 процентного пункта. Это больше итогового преимущества десятой группы за все 2016–2025 годы, которое составило около 3,6 процентного пункта.
Если исключить 2022 год и перемножить остальные девять индексов, первая группа снова оказывается выше: 67,5% против 64,3%.
Разница 2022 года возникла прежде всего в непродовольственных товарах и услугах. Для десятой группы они подорожали на 16,5 и 16,6%, для первой на 11,5 и 11,0%. В продовольствии разрыв был намного меньше: 10,7% против 10,1%.
По агрегатам нельзя доказать, какие конкретно покупки создали разрыв. Подорожание автомобилей, техники и зарубежных поездок выглядит правдоподобным объяснением, но для уверенного вывода нужны веса и индексы отдельных позиций. Поэтому это гипотеза, а не установленная причина.
В 2023 году инфляция десятой группы снова была выше: 8,6% против 6,7%. В 2024 и 2025 годах знак развернулся: 10,1% против 8,9% и 5,7% против 4,9% соответственно.
Почему это не означает, что богатство вызывает инфляцию
Во-первых, эти индексы сравнивают группы по уровню ресурсов, а не отслеживают, как меняются цены для одного и того же человека при росте его дохода. Структура расходов, которую используют в расчете, обновляется.
Во-вторых, «располагаемые ресурсы» шире зарплаты. В них могут входить использованные сбережения и заемные средства. Поэтому бытовое слово «богатые» удобнее, но менее точно, чем статистическое определение.
В-третьих, данные строятся на выборочном добровольном обследовании. Десятую группу не следует автоматически отождествлять со сверхбогатыми: это верхняя децильная группа внутри обследования.
Корректная формулировка такая: в некоторые периоды цены быстрее растут у корзины более обеспеченной группы, в другие у менее обеспеченной. Направление зависит от того, какие категории дорожают и какую долю они занимают в расходах.
Групповой индекс нельзя переносить на конкретного человека. Он показывает изменение стоимости типичной корзины группы, а не то, как рост дохода меняет цены для одного покупателя.
Почему официальная инфляция может не совпадать с вашей
Официальный ИПЦ отвечает на вопрос, как в среднем меняются цены большого набора товаров и услуг. Личная инфляция зависит от вашей корзины. Подробнее о продуктовой части личного индекса мы рассказывали в материале о расходах россиян на продукты в 2026 году.
Если человек снимает жилье, часто летает и редко покупает продукты, его веса расходов отличаются от семьи с ипотекой, автомобилем и несколькими детьми. Даже при одинаковом доходе их личные индексы будут разными.
Но рост суммы расходов сам по себе не равен инфляции. Траты могут увеличиться, потому что человек купил больше, выбрал более дорогой товар, переехал или начал пользоваться новой услугой. Чтобы измерить именно рост цен, нужно сравнить стоимость сопоставимой корзины.
Как посчитать личную инфляцию
Возьмите покупки за базовый период и зафиксируйте количество: например, одинаковый набор продуктов, прежний тариф связи, аренду жилья той же площади, одинаковое число поездок. Затем найдите, сколько этот набор стоил тогда и сколько стоит сейчас.
Личная инфляция = стоимость прежней корзины по нынешним ценам / стоимость той же корзины по прежним ценам − 1.
Например, если в базовой корзине было десять поездок на такси, сравнивать нужно стоимость десяти сопоставимых поездок, а не весь счет приложения. Если поездок стало двадцать, часть роста трат связана с количеством, а не с ценой.
Для практического расчета достаточно четырех шагов:
- Выберите одинаковые месяцы двух лет, чтобы сезонность не исказила результат.
- Оставьте сопоставимые покупки и прежние количества.
- Отдельно пометьте новые покупки и изменение качества. Они не входят в чистый индекс цен.
- Посчитайте изменение стоимости всей фиксированной корзины, а не среднее арифметическое процентов по товарам.
Такой расчет будет приближенным: товары исчезают, качество меняется, а некоторые услуги нельзя сопоставить буквально. Зато он честнее, чем делить общие траты этого года на прошлогодние.
Какая инфляция важна для финансовой цели
Для решения о сбережениях полезнее смотреть не только на общий ИПЦ, но и на цену цели. Если деньги откладываются на ремонт, обучение или автомобиль, важно, как меняется именно эта стоимость на том же горизонте.
Сравнивать нужно сопоставимые величины: ожидаемую цену цели к нужной дате и результат вклада за тот же срок с учетом всех условий. Это не обещает «победить инфляцию», но показывает, приближает ли выбранный способ накопления к конкретной покупке.

Что в итоге
Расчет Тинькофф Журнала для 2016–2025 годов верен, но универсальный вывод из него делать нельзя. За двадцать лет сильнее подорожала корзина нижней группы, а преимущество верхней группы в последнем десятилетии почти целиком создал 2022 год.
Данные говорят не «чем вы богаче, тем дороже становится ваша жизнь», а другое: у разных корзин разная инфляция, и ответ меняется вместе с периодом. Для личного решения важнее считать сопоставимые покупки и цену своей цели, чем искать одну инфляцию, которая одинаково описывает всех.
