





























Поделиться
Что такое WB Инвесткопилка и чем она отличается от банковской
Кто управляет сервисом
Как работает WB Инвесткопилка
WB Инвесткопилка и банковская инвесткопилка: в чем разница
Почему WB Инвесткопилка не является вкладом
Что будет с деньгами при проблемах у заемщика
Застрахованы ли деньги в WB Кошельке
Какая ставка действует по WB Инвесткопилке
Какие комиссии и налоги предусмотрены
Сколько принесут 50 000 ₽ за год
Сколько можно вложить
Как подключить WB Инвесткопилку
Как вывести деньги
Кому может подойти WB Инвесткопилка
Чем заменить WB Инвесткопилку
Частые вопросы
Что проверить перед подключением
Разбираемся, кто отвечает за возврат денег, какие риски принимает инвестор, как работает ограничение в 600 000 ₽ и что происходит при выводе вложений.
Кто управляет сервисом
Оператор сервиса — ООО «ВБ ИНВЕСТ» с ИНН 5074092492 и ОГРН 1255000000122. Банк России включил компанию в реестр операторов инвестиционных платформ 10 сентября 2025 года.
Официальное название продукта — «WB Инвесткопилка».
Минимальная сумма вложения составляет 100 ₽. Столько стоит минимальный объем прав требования, который можно приобрести в рамках стратегии. После подключения сервиса «Автоматическое инвестирование» платформа сама распределяет свободные деньги по доступным предложениям.
Для подключения нужен WB Кошелек уровня «Стандарт». Пользователь регистрируется на платформе, проходит идентификацию и подтверждает, что ознакомился с декларацией о рисках.
Статус квалифицированного инвестора для начала работы не требуется. Однако для неквалифицированных инвесторов действует годовой лимит вложений, о котором расскажем ниже.
Как работает WB Инвесткопилка
В обычной банковской инвесткопилке деньги чаще всего направляются на приобретение паев инвестиционного фонда. В WB Инвесткопилке используется другая конструкция.
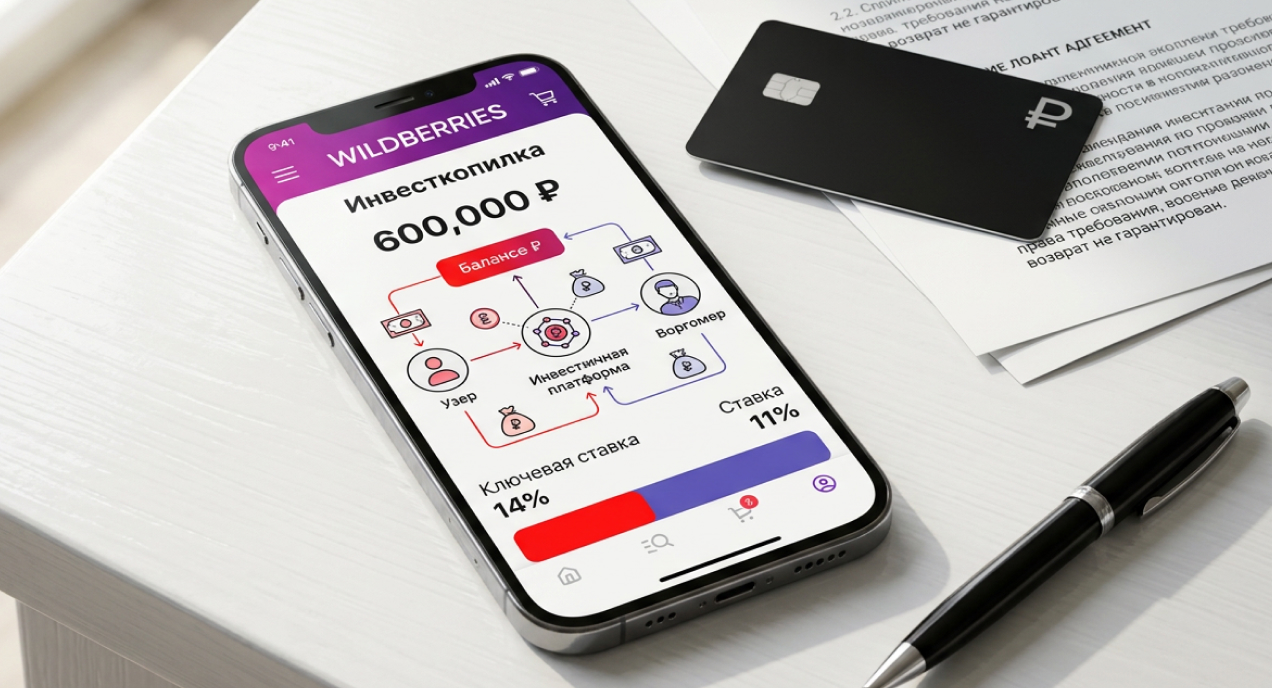
Пользователь приобретает права требования по договорам займа, заключенным через инвестиционную платформу. Проще говоря, инвестор получает право на часть долга и связанного с ним процентного дохода.
Процесс выглядит так:
- Пользователь пополняет виртуальный счет на платформе.
- Сервис автоматического инвестирования подбирает доступные предложения.
- На деньги приобретаются права требования по договорам займа.
- Платформа ежедневно рассчитывает накопленный процентный доход.
- При выводе используется механизм обратного выкупа прав требования.
Оператор платформы организует заключение и учет сделок, но не является стороной договоров инвестирования и не отвечает по обязательствам заемщиков. Это важное отличие от банковского вклада, по которому вернуть деньги и выплатить проценты обязан банк.
WB Инвесткопилка и банковская инвесткопилка: в чем разница
Параметр | WB Инвесткопилка | Банковская инвесткопилка |
|---|---|---|
Куда направляются деньги | На приобретение прав требования по займам | Обычно на покупку паев инвестиционного фонда |
Что получает пользователь | Право требования части долга и дохода | Паи фонда или активы на инвестиционном счете |
От чего зависит результат | От ставки стратегии и исполнения обязательств участниками сделки | От изменения стоимости паев и комиссий |
Страхование АСВ | Не действует | На паи и другие инвестиционные активы не действует |
Минимальная сумма | От 100 ₽ | Зависит от сервиса |
Вывод | Через обратный выкуп прав требования | После продажи или погашения паев |
Ограничение для неквалифицированного инвестора | До 600 000 ₽ за календарный год суммарно по инвестиционным платформам | Единого ограничения в 600 000 ₽ нет |
Банковские инвесткопилки тоже не гарантируют доход и не защищены системой страхования вкладов. Однако их результат обычно зависит от стоимости паев фонда, а не от исполнения обязательств по займам.
Подробнее принцип работы таких продуктов разобран в материале «Инвесткопилка или фонд денежного рынка: что выбрать». Основные риски также перечислены в статье «Инвесткопилка: плюсы, минусы и подводные камни».
Почему WB Инвесткопилка не является вкладом
Вклад представляет собой договор между клиентом и банком. Банк обязан вернуть внесенную сумму и выплатить проценты по условиям договора. Деньги на вкладах и счетах участвуют в системе страхования вкладов в пределах общего лимита 1,4 млн ₽ на одного человека в одном банке.
WB Инвесткопилка устроена иначе. Инвестор приобретает права требования по займам, заключенным через инвестиционную платформу. Банковский вклад при этом не открывается, а система страхования вкладов на вложения не распространяется.
Кроме того, ставка по вкладу обычно фиксируется на весь срок. Доходность WB Инвесткопилки связана с ключевой ставкой и может изменяться вслед за ней.
В документах платформы прямо указано, что заключаемые договоры являются высокорискованными и могут привести к полной потере вложенных денег. Поэтому WB Инвесткопилку нельзя считать равнозначной заменой вкладу или накопительному счету.
Что будет с деньгами при проблемах у заемщика
Главный риск WB Инвесткопилки связан с исполнением обязательств по займам, права требования по которым приобрел пользователь.
Оператор платформы не является стороной договоров инвестирования и не обязан погашать долг за заемщика. Если участник сделки не исполнит обязательства, возврат денег будет зависеть от взыскания задолженности и финансового положения должника.
Платформа отдельно предупреждает инвестора, что:
- вложения могут быть потеряны полностью;
- для инвестирования нельзя использовать государственные пособия и социальные выплаты;
- вкладывать все сбережения или их значительную часть не следует;
- инвестор должен самостоятельно оценить последствия возможной потери денег.
Деньги, зачисленные на платформу, но еще не направленные на покупку прав требования, учитываются на номинальном банковском счете. Его владельцем является оператор платформы, а права на находящиеся там средства принадлежат инвесторам. Списание этих денег по обязательствам самого оператора не допускается.
После инвестирования правовой статус меняется: вместо свободных денег на номинальном счете пользователь получает права требования по договору займа. Система страхования вкладов такие вложения не защищает.
Застрахованы ли деньги в WB Кошельке
WB Кошелек и WB Инвесткопилка — разные продукты. Кошелек относится к электронным денежным средствам, а Инвесткопилка работает через инвестиционную платформу.
Федеральный закон от 4 августа 2026 года № 317-ФЗ включает электронные денежные средства в систему страхования вкладов. Новые правила начнут действовать с 1 февраля 2027 года.
Защита будет распространяться на деньги в банковских электронных кошельках, владельцы которых прошли полную или упрощенную идентификацию. Стандартный лимит составит 1,4 млн ₽ на одного клиента в одном банке с учетом остальных застрахованных вкладов и счетов в этом банке.
Анонимные кошельки под защиту не попадут. До вступления закона в силу электронные деньги в кошельках также не считаются застрахованными по новым правилам.
Подробнее об изменениях рассказано в материале «1,4 млн ₽ на электронном кошельке: что застрахуют с 1 февраля 2027 года».
Важно: даже после 1 февраля 2027 года страхование будет относиться к остатку электронных денег в идентифицированном банковском кошельке. Средства, переведенные из кошелька на инвестиционную платформу и вложенные в права требования, страхование не защитит.
Какая ставка действует по WB Инвесткопилке
Ставка рассчитывается по формуле:
Ставка WB Инвесткопилки = ключевая ставка Банка России − 3 процентных пункта
На 1 сентября 2026 года ключевая ставка составляет 14% годовых. Следовательно, ставка по стратегии равна:
14% − 3 п. п. = 11% годовых
Процентный доход рассчитывается ежедневно. Стратегия также предусматривает капитализацию: начисленный доход включается в базу для дальнейших расчетов.
Ключевая ставка является основным инструментом денежно-кредитной политики Банка России и ориентиром для ставок в экономике. Она может изменяться по итогам заседаний совета директоров регулятора. Ближайшее заседание назначено на 11 сентября 2026 года. Если ключевая ставка изменится, ставка WB Инвесткопилки также должна измениться согласно установленной формуле.
Платформа может пересматривать и другие параметры стратегии. Информация об изменениях направляется в личный кабинет не позднее чем за два календарных дня до их вступления в силу. Если инвестор не отключит стратегию, новые условия будут считаться принятыми.
Перед подключением нужно проверить действующее значение ставки и актуальную редакцию документов на официальной странице WB Инвесткопилки.
Какие комиссии и налоги предусмотрены
В опубликованных тарифах платформы указано вознаграждение оператора в размере не более 2% от суммы займа. Его платит лицо, привлекающее инвестиции, а не инвестор.
Отдельной комиссии за подключение стратегии или приобретение прав требования с инвестора действующие тарифы не предусматривают. Однако перед вложением денег нужно повторно проверить актуальную редакцию документов: тарифы платформы могут измениться.
Налогообложение также отличается от обычной продажи ценных бумаг. Согласно стратегии WB Инвесткопилки, при обратном выкупе прав требования НДФЛ в размере, установленном законодательством, уплачивает сторона, которая выкупает права. Налог перечисляется сверх суммы причитающегося инвестору платежа.
Пользователю не требуется самостоятельно подавать декларацию только из-за получения такого дохода, если налоговые обязательства полностью исполнены другой стороной сделки. При наличии иных инвестиционных доходов обязанность по декларированию нужно оценивать отдельно.
Сколько принесут 50 000 ₽ за год
Предположим, что ключевая ставка в течение года не меняется и ставка WB Инвесткопилки остается на уровне 11% годовых.
Без учета капитализации расчет выглядит так:
50 000 ₽ × 11% = 5 500 ₽
Однако по стратегии доход рассчитывается ежедневно и капитализируется. При условии неизменной ставки примерный результат за 365 дней составит:
50 000 ₽ × (1 + 0,11 ÷ 365)³⁶⁵ − 50 000 ₽ ≈ 5 813 ₽
Итоговая сумма составит около 55 813 ₽.
Это модельный расчет, а не обещание дохода. Фактический результат будет зависеть от изменения ключевой ставки, дней нахождения денег в стратегии, времени зачисления и вывода средств, а также исполнения обязательств участниками сделки.
Полученный результат полезно сравнить с вкладом на аналогичный срок. У вклада ставка фиксируется договором, а деньги участвуют в системе страхования вкладов. У WB Инвесткопилки ставка меняется вместе с ключевой, а инвестиционные риски принимает пользователь.
Рассчитать доход по банковскому депозиту можно с помощью калькулятора вкладов.
Сколько можно вложить
Для неквалифицированного инвестора действует ограничение: не более 600 000 ₽ за календарный год суммарно через все инвестиционные платформы.
Лимит учитывает общий объем инвестиций на таких площадках, а не только сумму в WB Инвесткопилке. Пользователь должен сообщить оператору сведения, необходимые для контроля ограничения. При достижении лимита платформа обязана прекратить дальнейшее инвестирование.
Статус квалифицированного инвестора позволяет не применять это ограничение. Получение статуса является отдельной процедурой и не требуется для вложения небольшой суммы.
Лимит в 600 000 ₽ не означает, что эта сумма застрахована или гарантированно вернется. Это регуляторное ограничение объема инвестиций, а не мера компенсации убытков.
Как подключить WB Инвесткопилку
Сервис работает в мобильном приложении Wildberries. Для подключения требуется WB Кошелек уровня «Стандарт».
Общий порядок выглядит так:
- Откройте раздел WB Инвесткопилки в приложении.
- Пройдите регистрацию и идентификацию на платформе.
- Заполните анкету инвестора.
- Ознакомьтесь с правилами и декларацией о рисках.
- Подключите стратегию автоматического инвестирования.
- Переведите сумму от 100 ₽ с WB Кошелька.
После подключения сервис автоматически направляет свободные деньги на приобретение доступных прав требования.
Перед подтверждением операции проверьте название заемщика, действующую ставку, условия обратного выкупа, срок вывода и актуальную редакцию стратегии.
Как вывести деньги
Вывод из WB Инвесткопилки происходит через обратный выкуп прав требования.
Инвестор подает заявку, после чего приобретенные права требования полностью или частично переходят обратно к продавцу. Цена обратного выкупа включает:
- невыплаченный основной долг;
- накопленный процентный доход;
- доход, рассчитанный в рамках капитализации;
- неустойку, если она применима.
Поэтому при штатном обратном выкупе уже рассчитанный доход не должен сгорать.
После выкупа деньги поступают на виртуальный счет инвестора. Затем их можно перевести с номинального счета платформы на банковский счет. По правилам платформы такой перевод может занять до трех банковских дней.
Средства, поступившие после 16:00 по московскому времени, могут быть обработаны следующим рабочим днем. Фактический срок также зависит от режима работы банков и платежной инфраструктуры.
Вывод из WB Кошелька является отдельной операцией. Ее порядок разобран в инструкции Финуслуг «Как вывести деньги с Wildberries на карту».
Кому может подойти WB Инвесткопилка
Сервис можно рассмотреть, если:
- вы готовы вкладывать небольшую сумму;
- деньги не входят в финансовую подушку;
- вы понимаете конструкцию покупки прав требования;
- вас устраивает плавающая ставка;
- вы готовы к риску несвоевременного возврата или потери денег;
- вам удобно управлять вложениями через приложение Wildberries.
Лучше быть осторожнее, если деньги понадобятся к определенной дате, сумма составляет значительную часть сбережений или вы рассчитываете на защиту, аналогичную банковскому вкладу.
Декларация платформы прямо указывает, что инвестировать следует только собственные средства, потеря которых не станет критичной для бюджета.
Чем заменить WB Инвесткопилку
Выбор альтернативы зависит от цели.
Вклад подойдет, если нужно зафиксировать ставку и получить страховую защиту. При досрочном закрытии доход обычно пересчитывается по ставке до востребования. Сравнить предложения можно на витрине вкладов Финуслуг.
Накопительный счет позволяет пополнять счет и снимать деньги, но банк может изменить ставку. Актуальные предложения собраны в разделе накопительных счетов.
Фонд денежного рынка инвестирует преимущественно в краткосрочные инструменты. Доходность не гарантируется, но пользователь может изучить состав фонда, стоимость пая и расходы управляющей компании. Подобрать ПИФ можно в разделе фондов на Финуслугах.
Финподушка позволяет вкладывать деньги в фонд денежного рынка без открытия брокерского счета. Минимальная сумма составляет 100 ₽, а вывести деньги обычно можно в течение одного-двух рабочих дней. Доходность не гарантируется, стоимость паев может меняться. Условия размещены на странице Финподушки.
Частые вопросы
WB Инвесткопилка — это вклад?
Нет. Вклад представляет собой договор с банком. В WB Инвесткопилке пользователь приобретает права требования по займам, заключенным через инвестиционную платформу.
Застрахованы ли деньги в WB Инвесткопилке?
Нет. Система страхования вкладов не распространяется на права требования, приобретенные через инвестиционную платформу. Декларация о рисках допускает возможность полной потери вложений.
Может ли измениться доходность?
Да. Ставка рассчитывается по формуле «ключевая ставка минус 3 процентных пункта». Если Банк России изменит ключевую ставку, доходность стратегии также изменится. Платформа вправе пересмотреть и другие параметры с предварительным уведомлением.
Сколько можно вложить?
Неквалифицированный инвестор может вложить через инвестиционные платформы не более 600 000 ₽ за календарный год. Ограничение учитывается суммарно по всем таким площадкам.
Как вывести деньги из WB Инвесткопилки?
Нужно подать заявку на обратный выкуп прав требования. После выкупа деньги поступают на виртуальный счет, а затем переводятся на банковский счет. Перевод может занимать до трех банковских дней.
Что проверить перед подключением
Перед первым переводом проверьте:
- Действующую ключевую ставку и ставку WB Инвесткопилки.
- Актуальную редакцию стратегии и правил платформы.
- Кто выступает заемщиком и продавцом прав требования.
- Условия обратного выкупа.
- Срок перевода денег после вывода.
- Сколько вы уже вложили через инвестиционные платформы в текущем году.
- Предупреждения, перечисленные в декларации о рисках.
WB Инвесткопилка не является банковским вкладом. Доходность зависит от ключевой ставки, а возврат денег связан с исполнением обязательств участниками сделки.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Инвестирование связано с риском частичной или полной потери вложенных средств. Перед подключением изучите правила платформы, стратегию инвестирования и декларацию о рисках. Данные проверены 1 сентября 2026 года.