





























Поделиться
Инвесткопилка или фонд денежного рынка: что выбрать
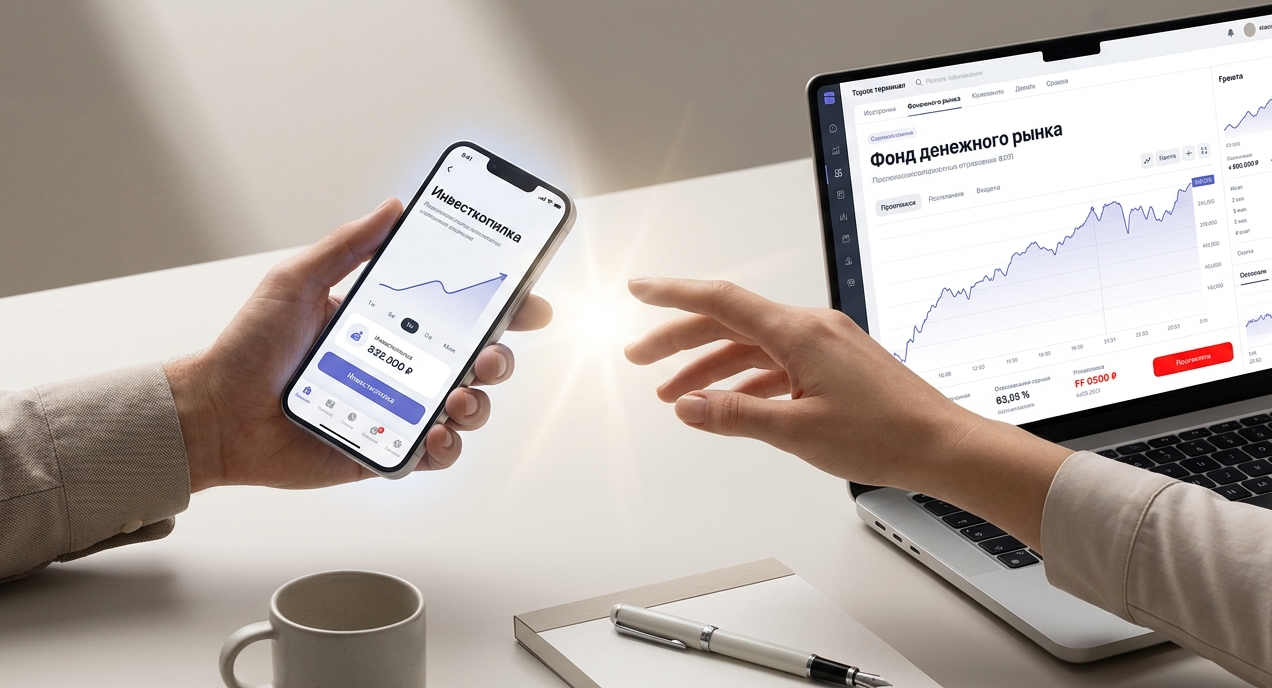
Инвесткопилка и фонд денежного рынка — это одно и то же?
Куда вкладывают деньги в каждом случае
Комиссии и минимальная сумма
Доступ к деньгам: как быстро можно вывести
Доходность: у кого она выше и почему
Налоги
Риски: можно ли потерять деньги
Кому подойдет инвесткопилка, а кому — покупка фонда напрямую
Финподушка: сервис накоплений на Финуслугах с инвестированием в фонд денежного рынка
Частые вопросы
Инвесткопилка и фонд денежного рынка — это одно и то же?
Не совсем. Инвесткопилка — это сервис автоматического накопления, который в зависимости от банка может вкладывать деньги в один или несколько фондов: денежного рынка, облигаций и другие. Конкретный фонд и возможность выбора между ними определяются условиями сервиса. У части банков это фонд денежного рынка — тот же самый, который можно купить и без копилки, напрямую на бирже через брокерский счет.
Разница — в удобстве и цене этого удобства. Копилка не требует открывать брокерский счет и разбираться, что такое пай. Расходы, которые платит клиент, включают вознаграждение фонда и в зависимости от банка могут включать отдельную плату за сам сервис — точный состав зависит от условий конкретной инвесткопилки.
Куда вкладывают деньги в каждом случае
Биржевые фонды денежного рынка стремятся следовать ставкам денежного рынка — RUSFAR, RUONIA либо другому индикатору, рассчитанному на основе сделок и заявок репо с центральным контрагентом; конкретный ориентир закреплен в правилах доверительного управления фонда. Такие фонды обычно используют краткосрочные инструменты денежного рынка и могут колебаться слабее фондов акций или долгосрочных облигаций, однако стоимость пая может как расти, так и снижаться.
Набор фондов и возможность выбора между ними зависят от конкретного банка и условий сервиса: где-то у инвесткопилки один фонд без альтернатив, где-то можно выбрать между несколькими. При самостоятельной покупке паев через брокерский счет можно сравнить фонды разных управляющих компаний и выбрать вариант с более низкими расходами.
Комиссии и минимальная сумма
Здесь — ключевое отличие для итоговой доходности. Размер и состав расходов фонда указываются в правилах доверительного управления конкретного фонда — точную цифру стоит смотреть там. При самостоятельной покупке паев в расходах могут учитываться вознаграждение и расходы фонда, а также комиссии брокера по выбранному тарифу; условия покупки и продажи зависят от брокера.
Минимальная сумма и минимальный объем покупки зависят от конкретного сервиса и цены пая фонда.
Доступ к деньгам: как быстро можно вывести
Подать заявку на вывод из копилки или продать паи фонда можно в любое время, но фактическое зачисление денег зависит от правил сервиса и торгового расписания биржи — в отличие от вклада с фиксированным сроком, где досрочное снятие может означать потерю процентов. Для вывода из инвесткопилки обычно требуется продать паи; возможна задержка до одного-двух рабочих дней.
При самостоятельной продаже паев через брокерский счет срок зачисления денег тоже зависит от режима расчетов на бирже и правил конкретного брокера.
Доходность: у кого она выше и почему
Доходность инвесткопилки и доходность прямой покупки того же фонда денежного рынка формируются из одной базы — результата работы фонда, — но итоговая цифра, которую получает человек, отличается на размер расходов. Чем выше расходы за управление и обслуживание, тем ниже итоговый доход при прочих равных условиях. Сопоставлять доходность корректно только для одного и того же фонда и одинакового периода: показатели инвесткопилки зависят от фонда, даты пополнений и условий сервиса.
Пример на условных цифрах: если фонд денежного рынка приносит условные 15% годовых до вычета расходов, а расходы по копилке выше расходов при прямом владении паями на условные 0,5 процентного пункта в год, то на сумме 100 000 ₽ разница составит около 500 ₽ в год. Это условный расчет для иллюстрации механики, а не прогноз доходности.
Налоги
Для налоговых резидентов РФ доход от операций с ценными бумагами облагается НДФЛ по базовой ставке 13% при налоговой базе за год до 2,4 млн ₽ включительно и 15% и выше — с суммы превышения. Налоговый агент удерживает исчисленный налог при фактической выплате дохода; порядок и момент удержания в инвесткопилке стоит уточнять у банка или брокера. Подробный расчет налога на доход от инвесткопилки разобран в материале о том, как устроена инвесткопилка.
Риски: можно ли потерять деньги
Паи фондов денежного рынка не считаются банковским вкладом или банковским счетом и не покрываются системой страхования вкладов. Такие фонды обычно используют краткосрочные инструменты денежного рынка, но полностью исключить снижение стоимости пая нельзя.
Рыночный риск изменения стоимости пая совпадает у инвесткопилки и прямой покупки, если копилка действительно вкладывает деньги в тот же фонд. А вот доступность вывода, брокерские комиссии, налогообложение и операционные условия могут различаться.
Кому подойдет инвесткопилка, а кому — покупка фонда напрямую
Инвесткопилка может подойти, если хочется откладывать деньги незаметно, без отдельного брокерского счета и без необходимости разбираться, что такое пай и как его купить. Самостоятельная покупка паев фонда денежного рынка может быть удобнее, если уже есть брокерский счет, хочется сравнить расходы разных управляющих компаний или управлять суммой вручную, не полагаясь на автоматическое пополнение.
Если деньги точно не понадобятся ближайшие несколько месяцев и важна фиксированная ставка, можно отдельно сравнить условия с банковским вкладом: ставка, возможность досрочного закрытия, пополнение и страховое покрытие зависят от договора вклада.
Финподушка: сервис накоплений на Финуслугах с инвестированием в фонд денежного рынка
Финподушка на маркетплейсе Финуслуги — это современная альтернатива классическим накопительным счетам, оформленная в виде инвесткопилки. В ее основе лежит инвестирование в паи открытого паевого инвестиционного фонда (ОПИФ) «Доходъ. Биржевая копилка» под управлением УК «Доходъ».
Главная задача Финподушки— предоставить консервативным инвесторам гибкость банковского счета и при этом обеспечить доходность, близкую к ключевой ставке Банка России.
Деньги фонда размещаются в короткие однодневные сделки обратного РЕПО под залог ликвидных ценных бумаг. Доход начисляется ежедневно и сразу реинвестируется (активируется эффект сложного процента). Пополнение и вывод средств происходят через Кошелек Финуслуг или СБП без каких-либо комиссий со стороны платформы. При этом, в отличие от срочного вклада, при снятии денег накопленные проценты не сгорают.
Ключевые условия, которые стоит знать перед подключением:
- Минимальная сумма для старта — от 100 ₽.
- Плата фонда за управление составляет 1%: она заложена в стоимость паев.
- УК «Доходъ» выступает налоговым агентом и удерживает НДФЛ автоматически. При владении паями более трех лет инвестор может воспользоваться налоговой льготой.
- Можно вывести деньга за часть паев или всю сумму целиком. Деньги обычно поступают на Кошелек Финуслуг в течение одного-двух рабочих дней.
- Паи ОПИФа не являются банковским вкладом и не подпадают под страхование вкладов в рамках АСВ.
Частые вопросы
Куда фактически инвестирует инвесткопилка?
Зависит от банка: чаще всего — в паи фонда денежного рынка, но у некоторых сервисов возможны и другие фонды, например, облигационные. Набор фондов и правила выбора между ними определяются условиями конкретной инвесткопилки.
Можно ли потерять деньги в инвесткопилке или фонде денежного рынка?
Формально да, поскольку это рыночный инструмент, а не банковский вклад: он не покрывается системой страхования вкладов. Фонды денежного рынка обычно используют краткосрочные инструменты и могут колебаться слабее фондов акций, но стоимость пая может как расти, так и снижаться.
Какая комиссия у инвесткопилки и фонда денежного рынка при самостоятельной покупке?
Размер и состав расходов фонда указаны в правилах доверительного управления конкретного фонда, а при самостоятельной покупке паев добавляются комиссии брокера по выбранному тарифу. Точные цифры стоит смотреть в документах выбранного банка, управляющей компании и брокера.
Отличается ли доходность инвесткопилки от самостоятельной покупки того же фонда?
Доход формируется из одной базы — результата работы фонда, — но итоговая сумма, которую получает человек, зависит от размера расходов: он может отличаться у копилки и при прямом владении паями того же фонда.
Правда ли, что инвесткопилка «всегда в плюсе»?
Стоимость пая фонда денежного рынка может колебаться, а итоговый результат зависит от расходов и рыночных условий — стоит проверять фактическую динамику, а не полагаться на название продукта.
Как вывести деньги из инвесткопилки и сколько это занимает?
Для вывода обычно нужно продать паи фонда, поэтому зачисление денег происходит не мгновенно — возможна задержка до двух рабочих дней в зависимости от условий конкретного сервиса.
Данные актуальны на август 2026 года. Инвестиции связаны с риском, доходность не гарантирована. Материал не является индивидуальной инвестиционной рекомендацией.


