




























Поделиться
Советы Германа Грефа инвесторам: что из них подойдет обычному человеку
Главное за минуту
Ошибка № 1 — паника
Остальные ошибки, которые назвал Греф
«Бульон» и «борщ»: из чего Греф предлагает собирать портфель
«Не думая, вкладывайтесь в акции Сбера»: считаем
Биткоин и ЦФА
Кому эти советы не подойдут
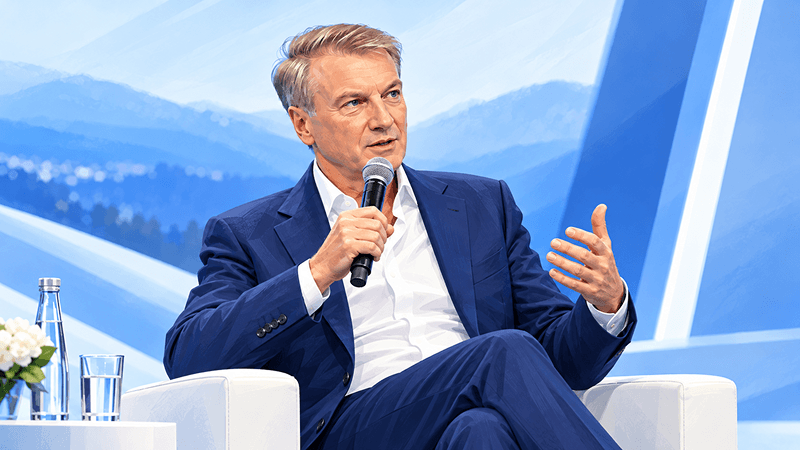
Запись и стенограмма выступления в открытом доступе не опубликованы, поэтому цитаты ниже — по сообщениям «Ведомостей», Lenta.ru, «Интерфакса» и «Рамблера».
Главное за минуту
- Главную ошибку инвестора Греф видит в панике. По его словам, больше всего люди теряют на резких движениях рынка, слухах и «утром в понедельник».
- Портфель из одних вкладов он назвал «хорошим бульоном», к которому нужно добавить другие ингредиенты: флоатеры, ОФЗ, дивидендные акции, биржевые фонды и цифровые финансовые активы.
- Про акции Сбера Греф сказал: «Если не думая, вкладывайтесь в акции Сбера», а справедливую цену, по данным «Рамблера», назвал «минимум 1000 рублей». 8 октября акция закрылась на 280,44 ₽. Чтобы дойти до 1000 ₽, она должна подорожать в 3,6 раза.
- Греф руководит Сбером, а форум проводил брокер Сбера. Совет про акции — это слова главы компании о собственном банке. Воспринимать его как независимый прогноз нельзя.
Ошибка № 1 — паника
Резкие изменения на рынке, слухи о них и утро понедельника, по словам Грефа, — это время, когда «люди теряют больше всего». Его совет: решения в такие моменты не принимать. От эмоций, по его мнению, помогают ИИ-агенты: программа, в отличие от человека, не пугается заголовков. Но решение, по словам Грефа в пересказе «СберИнвестиций», пока остается за инвестором.
Что из этого взять. Сам совет «не продавать в панике» подходит всем, кто инвестирует, и стоит дешево. Простое правило: решение о продаже не принимать в тот же день, когда увидели новость. Если через сутки причина продавать все еще есть — продавайте. ИИ-агент для этого не нужен. Достаточно заранее записать, при каких условиях вы продаете бумагу, и сверяться с записью, а не с лентой новостей.
Резко упал рынок или вышла пугающая новость — не продавайте в тот же день. Заранее запишите, при каких условиях вы продаете бумагу, и сверяйтесь с записью
Остальные ошибки, которые назвал Греф
По сообщению Lenta.ru, кроме паники Греф перечислил еще шесть ошибок:
- Все яйца в одной корзине. Это, по его словам, приводит к большим убыткам или недополученному доходу. Совет: пройти опрос и определить свой профиль риска. Такую анкету предлагает любой брокер. Ее итог — сколько вы готовы потерять за год без паники. Отвечать лучше честно, а не так, как хотелось бы.
- Погоня за кратным ростом. Бумага, которая выросла в несколько раз, может так же быстро упасть.
- Невнимание к налогам. Греф назвал эту тему «очень динамичной». Свежий пример: 30 сентября в Госдуму внесли законопроект № 617–9, рассмотреть его планируют 29 октября. Если его примут, банки будут сами удерживать НДФЛ с процентов по вкладам. Подробно — в материале «Налог на вклады до 22%: кого коснется предложение Минфина».
- Отказ от ИИС. Индивидуальный инвестиционный счет позволяет получить налоговые вычеты. В тексте законопроекта № 617–9 вычеты по ИИС не отменяются. Условия ИИС-3 — в разборе «ИИС-3 в 2026 году: условия, вычеты и подводные камни».
- Логика «я опоздал». «Никогда не подвергайте себя логике „Я опоздал!“», — призвал Греф. Если дерево не посадили 20 лет назад, лучшее время посадить его — сегодня.
- Эмоциональное истощение. Будущее никто предсказать не может, поэтому не стоит изводить себя попытками угадать рынок.
«Бульон» и «борщ»: из чего Греф предлагает собирать портфель
Портфель только из депозитов, по словам Грефа, — «хороший бульон». Но для «хорошего борща» к нему нужны другие ингредиенты. «Ведомости» приводят пять активов, которые он назвал: флоатеры, ОФЗ, дивидендные акции, БПИФ и ЦФА. Lenta.ru среди инструментов называет и банковские депозиты.
Важная деталь, о которой в метафоре не говорится: кроме доходности ингредиенты отличаются еще и рисками. Вклад застрахован государством: на октябрь 2026 года — до 1,4 млн ₽ вместе с процентами на одного человека в одном банке, а ни одна бумага из списка Грефа такой страховки не имеет. Ниже — чем каждая из них отличается от вклада.
Что | Как зарабатывает | Чем отличается от вклада |
|---|---|---|
Вклад | Процент, известный заранее | Застрахован АСВ: до 1,4 млн ₽ вместе с процентами на человека в одном банке (на октябрь 2026 года). При досрочном закрытии обычно теряете проценты, но не деньги |
Флоатер — облигация с плавающим купоном | Купон привязан к рыночной ставке и меняется вместе с ней | Не застрахован. Цена на бирже может колебаться, продать можно в любой день торгов по рыночной цене. Купон облагается НДФЛ |
ОФЗ — облигации Минфина | Купон плюс изменение цены | Не застрахованы, но обязательства несет государство. Если ставки вырастут, цена длинных ОФЗ упадет, и при продаже до погашения можно получить убыток |
Дивидендные акции | Дивиденды плюс рост цены | Ни дивиденды, ни цена не гарантированы. Компания может отменить выплату, акция может подешеветь надолго |
БПИФ на широкий рынок — биржевой фонд | Повторяет индекс: растет и падает вместе с рынком | Не застрахован. Управляющий берет комиссию каждый год, даже если фонд в минусе |
ЦФА — цифровые финансовые активы | Доход по условиям выпуска, часто похож на облигацию | Не застрахованы. По словам самого Грефа, на вторичном рынке пока нет хорошей ликвидности: продать до срока бывает трудно |
Про длинные ОФЗ Греф, по данным Lenta.ru, сказал, что у них остается потенциал роста цены на 10–20%, если ключевая ставка будет снижаться. На 5 ноября ставка составляет 14%: 23 октября Банк России сохранил ее без изменений. Следующее заседание — 18 декабря. Если ставку не снизят или повысят, этот потенциал не сработает, а цена длинных бумаг может пойти вниз. Какие выпуски ОФЗ сейчас разбирают аналитики — в материале «Что делать с ОФЗ после решения ЦБ 11 сентября 2026? Покупать или ждать», как устроены флоатеры — в подборке флоатеров.
Что из этого взять. Идею «не держать все в одном инструменте» поддерживают почти все финансовые консультанты. Но порядок обычно такой: сначала финансовая подушка на 3–6 месяцев расходов, которая лежит во вкладе или на накопительном счете и доступна в любой день, и только потом — бумаги на деньги, которые не понадобятся в ближайшие годы. Подушку в «борщ» не добавляют.
«Не думая, вкладывайтесь в акции Сбера»: считаем
На вопрос, куда обычному человеку вложить 1 млн ₽, Греф, по данным «Рамблера», ответил: «Если не думая, вкладывайтесь в акции Сбера». Справедливую цену акции он оценил минимум в 1000 ₽, а доходность — в 18–20% за счет роста цены и дивидендов. Акционерам он пообещал «очень хорошие» дивиденды в следующем году, сообщил «Интерфакс».
Мы посчитали, что стоит за этими цифрами, по ценам Московской биржи.
- Сколько акций на миллион. 8 октября обыкновенная акция Сбера закрылась на 280,44 ₽. На 1 млн ₽ можно купить около 3 565 акций без учета комиссии брокера.
- Сколько нужно расти до 1000 ₽. С 280,44 ₽ до 1000 ₽ — рост в 3,6 раза, или на 257%.
- Что дают дивиденды. За 2025 год Сбер заплатил 37,64 ₽ на акцию, список получателей составляли на 20 июля 2026 года. К цене 8 октября это 13,4% до налога и 11,7% после НДФЛ 13% (если доход за год не больше 2,4 млн ₽). Это доходность прошлой выплаты, а не обещание следующей: размер дивиденда за 2026 год Греф не назвал.
- Сходятся ли цифры. Если бумага приносит 19% в год, путь от 280 до 1000 ₽ займет больше 7 лет. Значит, «минимум 1000 ₽» — это либо цель на много лет вперед, либо оценка, а не ожидание на год.
С 1 июля по 8 октября цена закрытия менялась от 260,99 ₽ (20 июля) до 307,04 ₽ (1 июля). Самое резкое падение — 20 июля: в этот день акция уже торговалась без права на дивиденд и открылась на 247,30 ₽ после 279,92 ₽ накануне. Тот, кто купил бумагу 1 июля по 307,04 ₽, к 8 октября был в минусе на 8,7% по цене акции, но получил дивиденд. С ним результат — плюс 3,6% до налога и плюс 2% после НДФЛ 13%.
Что из этого взять. У любой отдельной компании, даже крупнейшего банка страны, есть свои риски: решение о дивидендах, регулирование, санкции, качество кредитов. Вложить весь миллион в одну акцию — ровно та «одна корзина», от которой Греф предостерегал в том же выступлении. Если акции Сбера вам интересны, разумнее держать их как часть портфеля. Подробнее о прогнозах по бумаге — в материале «Акции Сбербанка: прогноз аналитиков на 2026–2027 и дивиденды».
Биткоин и ЦФА
Биткоин. Его Греф назвал «очень рискованным» инструментом, который не стоит считать частью стратегического портфеля. Сам он биткоин покупал и, по его словам, расплачивался им за футболку. Мемкоины он сравнил с казино — «худшим вариантом казино без бесплатного бара и без бесплатного такси домой».
ЦФА. В 2026 году, по оценке Грефа, ЦФА разместят примерно на 900 млрд ₽. Сам он в них пока не вкладывался, но собирается до конца года.
Кому эти советы не подойдут
- Тем, у кого нет финансовой подушки. Пока ее нет, свободные деньги разумнее держать во вкладе или на накопительном счете, а не в бумагах.
- Тем, кому деньги понадобятся в ближайшие 1–2 года. Цена облигаций и акций за это время может оказаться ниже цены покупки.
- Тем, кто не готов видеть минус в портфеле. Если просадка в 15–20% заставит продать все, лучше начать с меньшей суммы или с более консервативных инструментов.
- Тем, кто ищет готовый ответ «во что вложить». Даже Греф начинает с профиля риска: портфель собирают под свои цели, а не под чужой совет.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Инвестиции связаны с риском, доходность не гарантирована. Мнения Германа Грефа приведены по сообщениям СМИ. Герман Греф — президент и председатель правления Сбербанка; форум «Настоящее будущее» организован «Сбер Инвестициями». Цены — по данным Московской биржи на закрытие 8 октября 2026 года.


