




























Поделиться
Где россияне держат деньги в 2026 году
Сколько россияне держат на депозитах и наличными
Почему наличных стало больше
Сколько денег лежит на картах без процентов
Где денег больше: в банках или на бирже
Чем структура сбережений в России отличается от США, Германии и Японии
Что проверить, если часть денег лежит без процентов
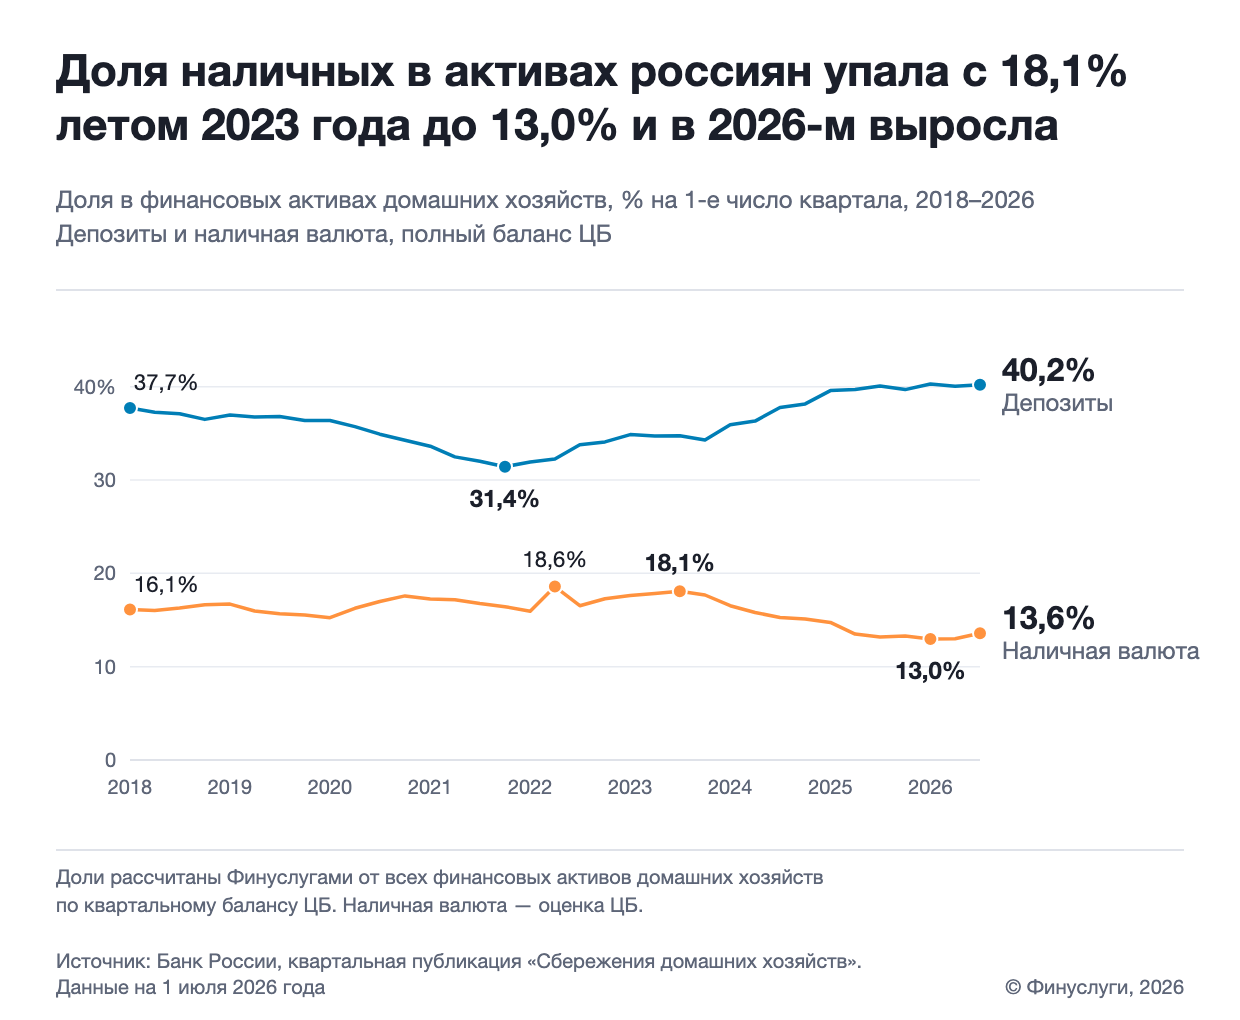
По данным Банка России на 1 июля 2026 года, финансовые активы домашних хозяйств составляют 190,2 трлн ₽. На депозиты приходится 76,5 трлн ₽ (40,2%), на наличную валюту 25,8 трлн ₽ (13,6%): вместе 53,8%. Депозитами ЦБ называет не только срочные вклады, но и остатки на счетах и картах, а наличная валюта включает рубли и иностранные деньги и считается по оценке ЦБ.
Сколько россияне держат на депозитах и наличными
Полный баланс домашних хозяйств по данным ЦБ на 1 июля 2026 года (доли округлены):
Инструмент | Трлн ₽ | Доля |
|---|---|---|
Депозиты | 76,5 | 40,2% |
Акции, паи и доли в бизнесе | 61,1 | 32,1% |
Наличная валюта | 25,8 | 13,6% |
Страховые и пенсионные резервы | 10,1 | 5,3% |
Средства на счетах эскроу | 7,4 | 3,9% |
Облигации и деньги на брокерских счетах | 6,6 | 3,5% |
Выданные займы и дебиторская задолженность | 2,7 | 1,4% |
Всего | 190,2 | 100% |
Итог 190,2 трлн ₽ взят из квартальной публикации ЦБ. В месячной публикации набор инструментов короче: сумма ее строк на 1 сентября 2026 года составляет 161,8 трлн ₽, и доли там выше (депозиты 47,9%, наличные 17,1%, вместе 65,0%). Доли из двух публикаций сравнивать нельзя, поэтому в статье доли считаются по полному балансу, а свежие остатки берутся из месячной таблицы. На 1 сентября 2026 года депозиты составляют 77,5 трлн ₽, наличная валюта 27,6 трлн ₽ (19,4 трлн ₽ в рублях и 8,2 трлн ₽ в иностранной валюте).
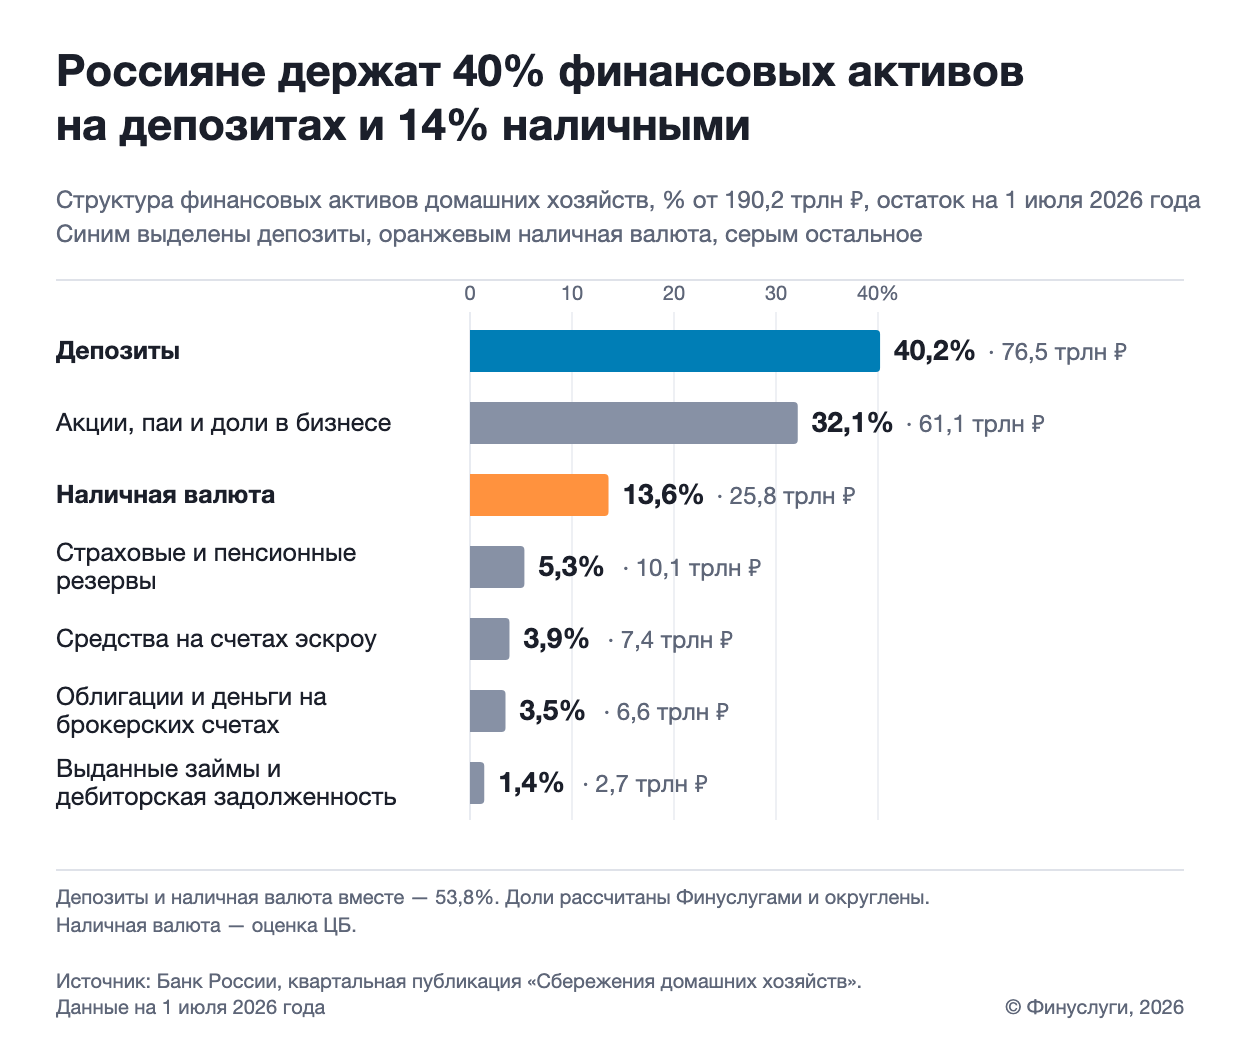
Доли наличных и депозитов из двух публикаций ЦБ сравнивать нельзя: 53,8% на 1 июля 2026 года посчитаны от 190,2 трлн ₽, а 65,0% на 1 сентября 2026 года от суммы строк месячной таблицы, 161,8 трлн ₽.
Из депозитов на ту же дату 21,5 трлн ₽ находится на переводных счетах (до востребования и карточных), 49,7 трлн ₽ в «других депозитах» и еще 6,3 трлн ₽ в банках за рубежом. К «другим депозитам» ЦБ относит срочные вклады, а также все валютные депозиты (3,4 трлн ₽), счета в драгоценных металлах, начисленные проценты и деньги в банках с отозванной лицензией, поэтому приравнивать эту сумму к срочным вкладам нельзя.
Почему наличных стало больше
Причины ЦБ в этих данных не называет, но видно, откуда пришел рост в 2026 году. По данным ЦБ на 1 сентября 2026 года, с января по август люди добавили в наличную валюту 2,56 трлн ₽, а в депозиты 0,97 трлн ₽ (операции без учета валютной переоценки). Внутри депозитов переводные счета выросли на 1,15 трлн ₽, а остальные снизились на 0,14 трлн ₽. В августе наличные прибавили 415 млрд ₽ (354 млрд ₽ в рублях и 61 млрд ₽ в валюте), депозиты потеряли 124 млрд ₽.
За 12 месяцев картина обратная: депозиты выросли на 5,49 трлн ₽, наличные на 3,52 трлн ₽. Доля наличных в полном балансе была 16,1% на 1 января 2018 года, 14,7% на 1 января 2025 года, 13,0% на 1 января 2026 года и 13,6% на 1 июля 2026 года: после снижения до 13,0% она в 2026 году выросла. О том, что считать «бегством из банков», мы писали в разборе наличных стало больше на 2 трлн ₽.
Сколько денег лежит на картах без процентов
На 1 сентября 2026 года на переводных счетах лежит 21,5 трлн ₽, и на 14,2 трлн ₽ из них банки начисляют проценты, а на 7,4 трлн ₽ (7 354 млрд ₽) не начисляют. Это счета до востребования: ЦБ не выделяет карты отдельно и включает счета индивидуальных предпринимателей, поэтому сумма не равна деньгам граждан на картах. Доля остатков с процентами растет: на 1 января 2022 года проценты начислялись на 51% переводных остатков, на 1 сентября 2026 года на 66%.
У крупных банков базовая ставка накопительного счета на 16 октября 2026 года 6–6,5% (Сбер, ВТБ, Т-Банк без подписки, Россельхозбанк), по данным сайтов банков. Ставки выше действуют первые месяцы или при тратах по карте: на 16 октября 2026 года у Сбера 12,5% первые 2 месяца, у ВТБ 14,2% первые 2 месяца, у Альфа-Банка 14% на 3 календарных месяца (на минимальный остаток) и до 13% на 2 месяца (на ежедневный остаток), а с четвертого месяца 11,5% при тратах по картам менее 20 000 ₽ в месяц (для счетов, открытых с 1 октября 2026 года). Приветственная ставка доступна тем, у кого раньше не было такого счета в этом банке: у ВТБ остаток на накопительных счетах и вкладах банка за 180 дней должен быть меньше 1 000 ₽, у Сбера повышенная ставка предоставляется, если раньше вы не открывали накопительных счетов банка. Дальше ставка у Сбера и ВТБ зависит от трат по карте и других условий. Условия банков собраны на витрине Финуслуг.
Сравнивайте накопительные счета по ставке после приветственного периода, а не по максимальной: на 16 октября 2026 года базовая ставка у Сбера, ВТБ, Т-Банка и Россельхозбанка 6–6,5%.
Допустим, на карте без процентов лежит 100 000 ₽. По базовой ставке 6% на 16 октября 2026 года за год это 6 000 ₽ до налога: 100 000 × 6% = 6 000 ₽, без учета капитализации. Результат зависит от того, на какой остаток банк считает проценты: разницу между ежедневным и минимальным остатком мы разбирали отдельно.

Где денег больше: в банках или на бирже
В банках: депозитов почти втрое больше, чем рыночных инструментов. На 1 июля 2026 года котируемые акции, паи фондов, облигации и деньги на брокерских счетах вместе составляют 26,0 трлн ₽ (13,7% баланса) против 76,5 трлн ₽ на депозитах. Крупная строка «акции, паи и доли в бизнесе» (61,1 трлн ₽) этого не меняет: больше половины ее, 32,8 трлн ₽, составляют некотируемые акции и прочие формы участия в капитале резидентов (вместе с зарубежными 41,7 трлн ₽), к бирже они отношения не имеют. Облигации и паи могли быть куплены и вне биржи, поэтому точнее говорить о рыночных инструментах. Из такой доли нельзя сделать вывод, привлекательны ли вклады: она показывает, где лежат деньги, а не почему.
Чем структура сбережений в России отличается от США, Германии и Японии
По наличным и депозитам вместе Россия на полном балансе ЦБ (53,8%) близка к Японии и Польше и не является рекордсменом:
Страна | Наличные и депозиты | Данные на |
|---|---|---|
Турция | 54,4% | 2025 год |
Россия | 53,8% | 1 июля 2026 года |
Япония | 50,9% | 2024 год |
Польша | 48,5% | 2025 год |
Германия | 37,2% | 2025 год |
США | 9,7% | 30 июня 2026 года |
Страны даны по данным ОЭСР, США по данным Федеральной резервной системы: там учтены домохозяйства вместе с некоммерческими организациями, а наличные идут вместе с чековыми депозитами. В графике Apollo (данные ОЭСР за 2024 год) Германия 37%, Япония 51%, США 11%: это совпадает с долей наличных и депозитов вместе по таблицам ОЭСР. Но в выгрузке ОЭСР по 36 странам наличные отдельной строкой есть у 34, поэтому их можно сравнить отдельно: Россия на 1 июля 2026 года 13,6% (рублевые наличные 9,7%), Польша в 2025 году 11,3%, Германия в 2025 году 5,4%, Япония в 2024 году 4,6%.
Переносить эти доли на российский рынок напрямую нельзя: состав активов разный. В США на 30 июня 2026 года и в Германии в 2025 году 24,7% и 27,5% активов составляют страховые и пенсионные резервы, в России на 1 июля 2026 года 5,3%.
Что проверить, если часть денег лежит без процентов
Если деньги лежат на карте или дома и срочно не нужны, стоит проверить три вещи: на какой остаток начисляются проценты, какая ставка останется после первых 2 месяцев и можно ли снять деньги в любой момент без потери процентов. Деньги на вкладе застрахованы в пределах лимита, наличные нет: как это работает, описано в материале про систему страхования вкладов. Сколько недополучает человек, у которого 100 000 ₽ лежат наличными, мы считали в разборе наличными или на вкладе.
Если вы сравниваете варианты, на Финуслугах можно посмотреть вклады и накопительные счета банков по ставке, сроку и сумме и выбрать вариант под свою цель. Финуслуги: маркетплейс Московской биржи, не связанный с конкретным банком.
Данные актуальны на октябрь 2026 года: ставки банков на 16 октября, статистика ЦБ на 1 июля и 1 сентября.
