





























Поделиться
30,05% годовых: как изменился индекс кредитов к 27 августа 2026 года
Как изменился индекс кредитов за неделю
Какие банки изменили полную стоимость кредита
Почему индекс вырос на 0,30 п.п.
Что произошло с необеспеченными кредитами
Где ПСК оказалась ниже
Почему 30,05% и 19,95% нельзя считать экономией
Что проверить до подачи заявки
По состоянию на 27 августа 2026 года индекс кредитов Финуслуг составил 30,05% годовых — на 0,30 п.п. больше, чем 20 августа 2026 года. Индекс показывает среднюю ПСК по исследуемым продуктам топ-20 банков, а не ставку, гарантированную конкретному заёмщику.
По разъяснению Банка России, ПСК — это расчётный показатель, который учитывает проценты и предусмотренные законом обязательные расходы по договору. Он помогает сравнивать кредиты с похожими суммой и сроком, но не предсказывает условия, которые банк предложит после рассмотрения заявки.
Как изменился индекс кредитов за неделю
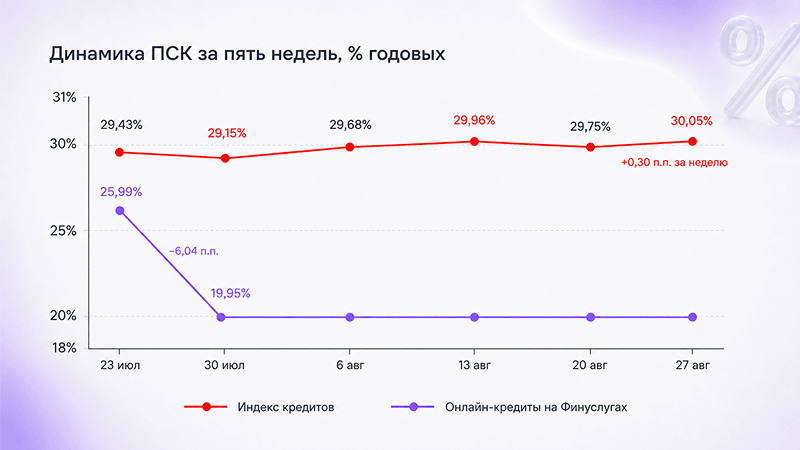
Индекс вернулся к росту после снижения неделей ранее: по внутреннему еженедельному мониторингу Финуслуг он поднялся с 29,75% на 20 августа 2026 года до 30,05% на 27 августа 2026 года.
Для выпуска от 27 августа 2026 года Финуслуги собрали опубликованные диапазоны ПСК потребительских кредитов топ-20 банков и рассчитали среднее по 27 числовым продуктовым строкам. Источниками служат официальные материалы банков. Поэтому общий индекс может заметно сдвинуть один продукт, даже если большинство банков ничего не меняло.
Какие банки изменили полную стоимость кредита
К 27 августа 2026 года изменения обнаружены в пяти банках: ВТБ, Т-Банке, Совкомбанке, Россельхозбанке и Банке «Санкт-Петербург».
Сильнее всего средняя ПСК выросла по одному залоговому продукту Совкомбанка — на 6,93 п.п. к 27 августа 2026 года. В Банке «Санкт-Петербург» рост составил 1,25 п.п., а ВТБ снизил среднюю ПСК на 0,10 п.п. к той же дате. Изменения Т-Банка и Россельхозбанка были небольшими.
ПСК показывает полную стоимость кредита в годовых процентах с учётом предусмотренных законом расходов. Подробнее о составе показателя и его месте в договоре можно прочитать в разборе о полной стоимости кредита.
Почему индекс вырос на 0,30 п.п.
Почти весь рост обеспечили две продуктовые строки. В выборке на 27 августа 2026 года изменение Совкомбанка на 6,93 п.п. добавило к общему среднему около 0,26 п.п.: для расчёта 6,93 разделили на 27 строк. Изменение Банка «Санкт-Петербург» добавило ещё около 0,05 п.п.; небольшие движения остальных продуктов частично компенсировали друг друга.
Это не означает, что Совкомбанк поднял стоимость всех кредитов на одну величину. Расчёт описывает вклад конкретной строки в агрегированный показатель. Он также не говорит, сколько заплатит определённый заёмщик.
Что произошло с необеспеченными кредитами
Средняя ПСК необеспеченных кредитов выросла с 33,79% на 20 августа 2026 года до 33,87% на 27 августа 2026 года. Недельное изменение составило 0,08 п.п.
У необеспеченного кредита нет имущества, которое передаётся банку в залог. Персональная ПСК всё равно зависит не только от типа продукта: банк оценивает сумму, срок, доход, долговую нагрузку и кредитную историю заявителя. Даже сравнительно низкая ПСК не делает кредит посильным, если платёж вытесняет обязательные расходы или не оставляет финансового резерва.
Где ПСК оказалась ниже
В мониторинге Финуслуг на 27 августа 2026 года самая низкая средняя ПСК необеспеченного кредита была у Совкомбанка — 22,69%. На официальной странице Совкомбанка по кредиту под залог автомобиля на 27 августа 2026 года указан диапазон ПСК 14,883–14,901%, среднее которого после округления составляет 14,89%.
Минимум в таблице не равен персональному предложению. Банк может определить другой диапазон после оценки заявки или отказать в выдаче. До выбора полезно сопоставить не только ПСК, но и платёж, срок и итоговую сумму возврата — эти параметры разобраны в материале о сравнении кредитов на Финуслугах.
Почему 30,05% и 19,95% нельзя считать экономией
Средняя ПСК онлайн-кредитов в выборке Финуслуг составляла 19,95% на 27 августа 2026 года, а индекс топ-20 банков — 30,05%. Арифметическая разница равна 10,10 п.п., но показатели рассчитаны по разным наборам продуктов, поэтому она не означает гарантированную экономию для заёмщика.
Минимальное среднее значение онлайн-выборки на 27 августа 2026 года также составляло 19,95% по кредиту «Честный (без страховки)» Центр-инвест Банка. На витрине потребительских кредитов Финуслуг для него указан диапазон ПСК 19,922–19,981%; окончательные условия определяются кредитным договором и решением банка.
Что проверить до подачи заявки
Сначала определите сумму и срок, при которых ежемесячный платёж не вытеснит обязательные расходы и не уничтожит резерв. Затем проверьте:
- ПСК и условия, при которых действует указанный диапазон;
- ежемесячный платёж и общую сумму возврата;
- обязательные страховки, комиссии и дополнительные услуги;
- возможность досрочного погашения и порядок пересчёта графика.
Пошаговый разбор этих проверок есть в инструкции о выборе кредита без лишней переплаты.
Если вы сравниваете потребительские кредиты, на маркетплейсе Финуслуги можно посмотреть предложения банков по ПСК, ставке, сумме и сроку, а затем оценить платёж до отправки заявки. Финуслуги — маркетплейс Московской биржи; одобрение и окончательные условия определяет банк.


