




























Поделиться
В каком банке открыть вклад: сверили условия 51 крупного банка
Где сейчас самые высокие ставки по вкладам
Сколько это в рублях
Кого банк считает новым клиентом
Что банк считает новыми деньгами
Можно ли потерять деньги на вкладе
Открыть вклад в банке или через Финуслуги
Открывать вклад сейчас или ждать решения ЦБ
Шесть вопросов, которые стоит задать до открытия вклада
Частые вопросы
Где сравнить вклады перед открытием
Ниже — лучшие вклады для разных ситуаций и ограничения каждого.
Где сейчас самые высокие ставки по вкладам
Мы проверили вклады на сайтах 51 банка: 50 крупнейших по активам банков, принимающих вклады граждан (рейтинг Банки.ру на 1 сентября 2026 года), и ПСБ. Ставки и условия взяты со страниц и тарифов самих банков, не с агрегаторов. У трех банков из списка ставки по вкладам на сайтах найти не удалось.
Если вы новый клиент банка
Банк и вклад | Ставка и срок | Сумма и кто считается новым |
|---|---|---|
ПСБ, «Народный вклад» | 30% на 32 дня, 22% на 91 день, 20% на 122 дня | от 10 000 до 50 000 ₽; 180 дней не было вкладов и накопительных счетов в ПСБ |
Сбер, «Выгодный старт +» | 19% на 3 месяца | от 10 000 до 100 000 ₽; не пользовались услугами Сбера до 30 июля 2026 года, открыть можно до 31 октября |
Яндекс Банк, «Сейв» по акции для новичков | 17% на 14 дней, 15% на 91 день, 14% на 181 день | от 10 000 ₽; кто новичок — в правилах акции |
ВТБ, «Выгодное начало» | 15% на 91 день | от 10 000 до 50 000 ₽; 180 дней не было вкладов и накопительных счетов в ВТБ; открыть можно только в отделении или у представителя банка |
Банк «Санкт-Петербург», «Выгодный старт» | 15% на 3 месяца | от 10 000 до 500 000 ₽; первый договор с банком заключен меньше 30 дней назад |
Локо-Банк, «Локо-Вклад Промо» | 15% первые 31 день вклада на 182 дня, затем 13,43%; на 100 дней — 13,3% | от 300 000 ₽ до 30 млн ₽ онлайн; 180 дней не было вкладов и накопительных счетов в Локо-Банке |
Сайты банков, 12 октября 2026 года.
Если вы уже клиент: фиксированная ставка
Банк и вклад | Ставка и срок | Сумма и условия |
|---|---|---|
Вайлдберриз Банк, «Оптимальный» | 14,7% на 180 дней, 14,2–14,5% на 90–120 дней | от 50 000 ₽, открыть можно только онлайн |
МТС Банк, «МТС Максимум» | до 14,2% на 4 месяца при тратах по картам МТС Банка от 90 000 ₽ в месяц, без трат — до 13,2% | от 10 000 ₽ до 2 млн ₽ |
Газпромбанк, «Новые деньги» | до 13,6% на 120–181 день, из них 3 п. п. — надбавка за новые деньги | от 15 000 ₽ онлайн, до 10 млн ₽ |
Сайты банков, 12 октября 2026 года.
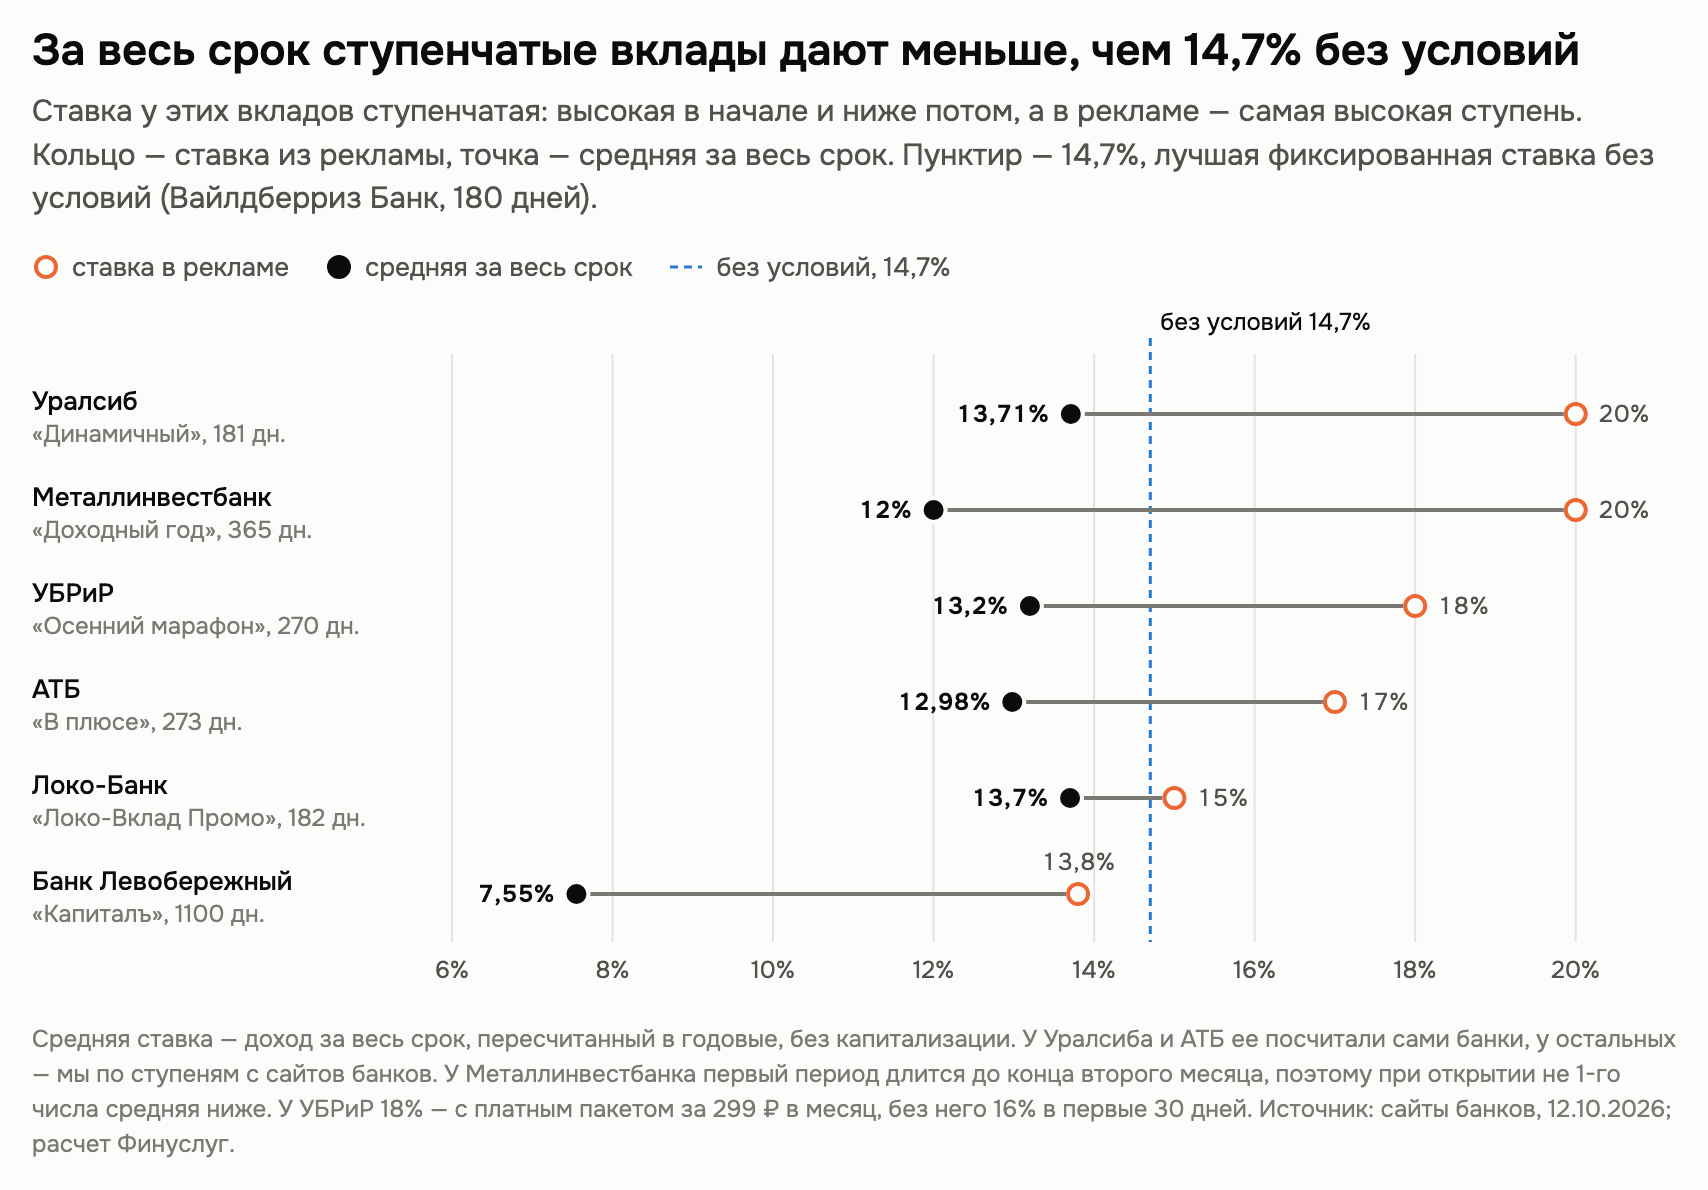
«До 20%» — только первые месяцы
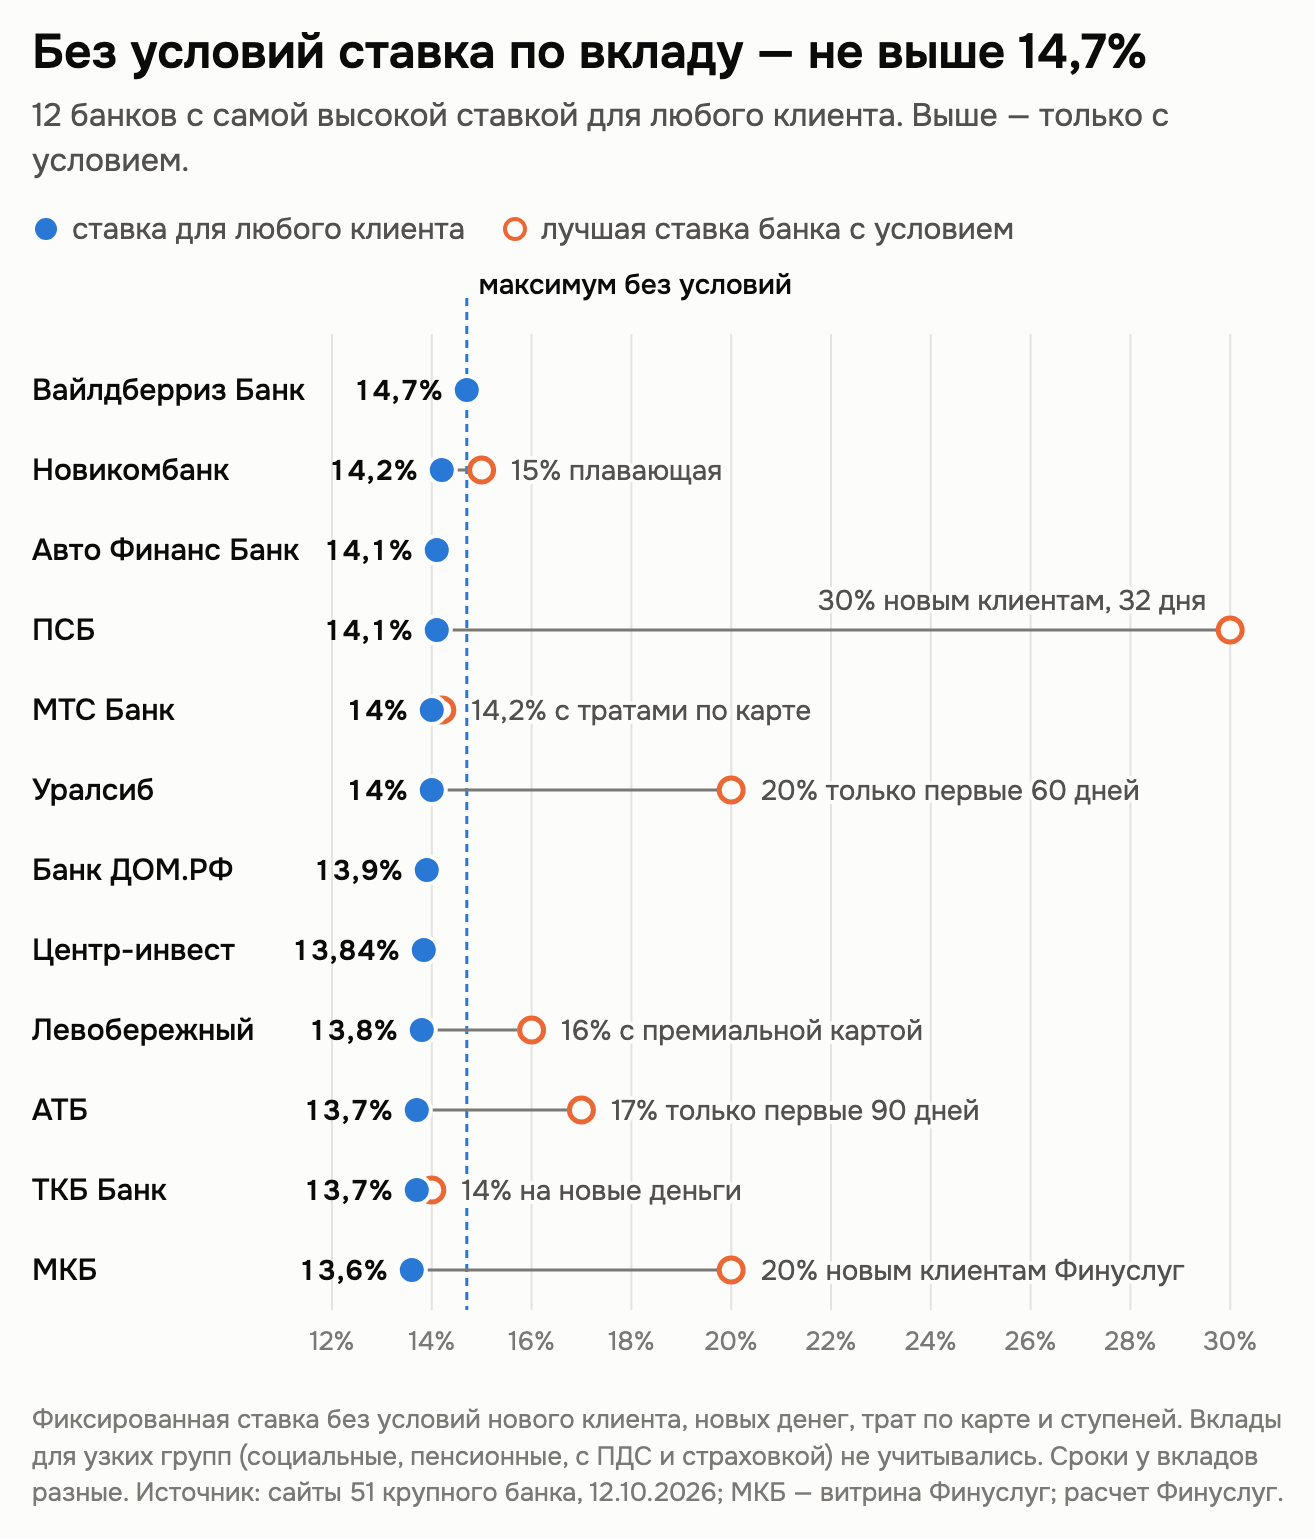
У этих вкладов ставка ступенчатая: высокая в начале срока и ниже потом. На такие вклады приходится вся планка «20% для всех».
Банк и вклад | Как меняется ставка | Сумма и условия |
|---|---|---|
Уралсиб, «Динамичный» | 20% первые 60 дней, 11,5% с 61-го по 120-й, 9,7% до конца; в среднем 13,71% за 181 день | от 50 000 ₽ до 10 млн ₽ |
Металлинвестбанк, «Доходный год» | 20% первые 2 месяца, 12% в 3–4-м месяце, затем 10% | от 100 000 ₽, открыть можно только в офисе |
АТБ, «В плюсе» | 17% первые 90 дней, затем 9–11%; в среднем 11,7–13% в зависимости от срока | от 50 000 ₽ |
Сайты банков, 12 октября 2026 года; средние ставки посчитаны самими банками.

Ставка привязана к ключевой
Банк и вклад | Ставка | Сумма и срок |
|---|---|---|
Газпромбанк, «Ключевой момент» | 13,6–16%: ключевая ставка плюс от −0,4 до +2 п. п., максимум — на 3 года | от 100 000 ₽ до 15 млн ₽ |
Новикомбанк, «Рантье» | ключевая ставка от −0,8 до +1 п. п.; при сумме от 10 000 ₽ — не выше ключевой плюс 0,6 п. п. | от 10 000 ₽, срок от 250 дней |
Альфа-Банк, «Альфа-Вклад Ключевой» | 12–12,75%: ключевая ставка минус 1,25–2 п. п.; для клиентов Alfa Only — минус 0,75–1,5 п. п. | от 10 000 ₽, срок от 3 месяцев до 3 лет |
Сайты банков, 12 октября 2026 года; ключевая ставка — 14% годовых с 27 июля 2026 года.
Ставка таких вкладов меняется вслед за решениями ЦБ. Если 23 октября 2026 года ключевую снизят, доход по ним тоже снизится.
28–31% — только для узких групп
- ПСБ, «Ярослав Мудрый» и «Александр Невский» — 31% на 32 дня, до 50 000 ₽. Только держателям «Карты жителя Ярославской области» и «Единой карты петербуржца».
- ПСБ, «Ставка на будущее» — до 28%, Сбер, «Вклад с ПДС» — до 22%. Только вместе с договором программы долгосрочных сбережений — это отдельный продукт со своими правилами.
- ПСБ, «Социальный вклад» — 31% на год, Газпромбанк, «Социальный вклад» — 18,9% на год, оба до 50 000 ₽. Только получателям социальной поддержки от государства.
Сайты банков, 12 октября 2026 года.
Из банков подборки в перечень системно значимых, утвержденный ЦБ 7 октября 2026 года, входят ПСБ, Сбер, ВТБ, Газпромбанк и Альфа-Банк: по данным ЦБ, на 12 банков из этого перечня приходится около 80% активов банковского сектора. Вклады в остальных банках защищены страховкой АСВ в тех же пределах — подробнее в разделе о том, можно ли потерять деньги на вкладе.
Сколько это в рублях
Высокая ставка на короткий срок приносит меньше, чем кажется. Годовая ставка показывает доход за год, а проценты начисляют только за дни, пока деньги лежат на вкладе.
- 50 000 ₽ в ПСБ под 30% на 32 дня принесут около 1315 ₽.
- 100 000 ₽ в Сбере под 19% на 3 месяца — около 4700 ₽.
- 100 000 ₽ в Вайлдберриз Банке под 14,7% на 180 дней — около 7250 ₽, но деньги будут заняты вдвое дольше.
Формула: сумма × ставка × число дней / 365. Короткий промовклад выгоден, только если после окончания срока вы снова найдете хорошую ставку. Подробнее — в материале о том, почему ставка по вкладу не равна доходу.
Сравнивайте не ставку из рекламы, а доход в рублях за срок, на который готовы оставить деньги
Кого банк считает новым клиентом
Самые высокие ставки дают тем, кто приходит в банк впервые. Но «впервые» каждый банк понимает по-своему, и от этого зависит, достанется ли вам ставка.
Банк | Кто считается новым клиентом |
|---|---|
ПСБ | нет действующих и закрытых срочных вкладов и накопительных счетов, в том числе с нулевым остатком, за 180 дней до открытия |
Сбер | не заключали договоры со Сбером и не пользовались его услугами и сервисами до 30 июля 2026 года |
ВТБ | 180 дней до открытия не было вкладов и накопительных счетов в ВТБ |
Банк «Санкт-Петербург» | первый договор комплексного обслуживания заключен меньше 30 дней назад |
Газпромбанк (надбавка по вкладу «Копить») | 90 дней до открытия не было вкладов и накопительных счетов на сумму от 100 ₽ |
Локо-Банк («Локо-Вклад Промо») | 180 дней до открытия не было вкладов и накопительных счетов в банке |
Финуслуги | тот, кто впервые открывает вклад на платформе |
Условия банков и витрины Финуслуг на 12 октября 2026 года.
У Яндекс Банка правило нового клиента описано в отдельных правилах акции. Если у вас есть хотя бы карта этого банка, проверьте это правило до открытия вклада.
Что банк считает новыми деньгами
Надбавку к ставке часто дают только на деньги, которых раньше не было в банке. Правило у каждого банка свое:
- у Сбера новыми считаются деньги, которых не было на вкладах или накопительных счетах в Сбере в течение двух полных календарных месяцев перед месяцем открытия вклада (условия на октябрь 2026 года);
- у Газпромбанка — сумма сверх совокупного остатка клиента на дату открытия по сравнению с остатком за 30 дней до нее (условия на 12 октября 2026 года).
Отсюда практический вывод: перевести деньги с одного своего вклада на другой в том же банке ради надбавки, как правило, не получится. Надбавку дают на деньги, которых в нужный период не было на вкладах и накопительных счетах этого банка, — например, пришедшие из другого банка. Подробнее о том, почему повышенную ставку часто начисляют не на всю сумму, — в разборе вкладов на новые деньги.
Можно ли потерять деньги на вкладе
Вклады в российских банках застрахованы государством через Агентство по страхованию вкладов (АСВ). Базовый лимит возмещения — 1,4 млн ₽ на одного человека в одном банке (по закону на октябрь 2026 года). Для сберегательных сертификатов в рублях сроком больше трех лет лимит — 2,8 млн ₽. Если банк лишится лицензии, деньги в пределах лимита вернет АСВ. Это не значит, что риска нет совсем.
- Сумма сверх лимита.Деньги сверх лимита страховка не покрывает: по разъяснению АСВ, их выплачивают в ходе ликвидационных процедур в банке. Если денег больше лимита, их можно разделить между несколькими банками.
- Проценты.Возмещение включает проценты по ставке договора, начисленные от начала срока вклада до дня страхового случая (по разъяснению АСВ на октябрь 2026 года). Проценты за оставшийся срок вклада вы уже не получите.
- Время ожидания.По закону выплату начинают не раньше чем через 14 дней после страхового случая, и все это время деньгами нельзя пользоваться.
- Досрочное закрытие.Сам вклад вы не потеряете, но можете потерять доход: как правило, при досрочном расторжении проценты пересчитывают по ставке до востребования.
Банк с высокой ставкой стоит проверить до открытия вклада: есть ли у него действующая лицензия ЦБ и входит ли он в систему страхования вкладов. Пошаговая проверка — в материале о том, как проверить надежность банка перед открытием вклада.
Открыть вклад в банке или через Финуслуги
Финуслуги — финансовая платформа Московской биржи, а не банк. Оператор платформы не является стороной договора вклада: договор вы заключаете с банком (правила финансовой платформы в редакции от 24 марта 2026 года). Вклады, открытые через Финуслуги, застрахованы так же: правила платформы прямо описывают выплату возмещения АСВ по договорам банковского вклада, заключенным с использованием платформы.
Если вы ни разу не открывали вклад на Финуслугах, вам доступны промовклады платформы. 12 октября 2026 года самые высокие ставки давал Банк ДОМ.РФ: «Надежный старт» — 25% на 31 день при сумме от 10 000 до 100 000 ₽, «Надёжный прайм» — 25% на 91 или 181 день при сумме от 10 000 до 50 000 ₽. Еще два вклада давали 20%: «Локо-Вклад. Финуслуги Промо Плюс» на 31 день и «МКБ. Преимущество Промо» на 95 дней, оба от 50 000 до 300 000 ₽. На собственном сайте Банк ДОМ.РФ в тот же день предлагал не больше 14,5% — по вкладу «Мой Дом» на 91 день для новых клиентов банка или на новые деньги, при сумме от 30 000 ₽.
Тем, кто открывает вклад на платформе впервые, Финуслуги еще платят бонус по рекламной акции «Первый вклад» (правила действуют до 31 декабря 2026 года). Бонус — это отдельная выплата платформы, а не процент по договору вклада. Главные условия:
- бонус дают только за первый вклад на Финуслугах и только по вкладам с пометкой «+бонус» на витрине; на 12 октября 2026 года у промовкладов такой пометки нет;
- размер задает промокод: не больше 15% годовых и не больше 4000 ₽. 12 октября 2026 года по промокоду VKLAD2026 это было 5% годовых для вкладов на 90–181 день и меньше для более длинных — например, около 3,75% для вкладов на год. Промокод и размер бонуса указаны в карточке вклада;
- вклад нельзя закрывать досрочно, иначе бонуса не будет;
- бонус платят в течение 10 рабочих дней после планового окончания вклада, с удержанием НДФЛ.
Например, в карточке вклада «МКБ. Преимущество» 12 октября 2026 года для 10 000 ₽ на 95 дней под 13,6% годовых показан доход от банка 353,97 ₽ и бонус от Финуслуг 130,14 ₽.
Открывать вклад сейчас или ждать решения ЦБ
Ключевая ставка Банка России — 14% годовых с 27 июля 2026 года. Следующее заседание по ставке назначено на 23 октября 2026 года. Как правило, ставка по срочному вкладу с фиксированной ставкой не меняется до конца срока: если ЦБ изменит ключевую после открытия, на ваш вклад это не повлияет. У вкладов, привязанных к ключевой, наоборот, ставка пойдет вслед за ней.
Если вы ждете снижения ставок, длинный вклад с фиксированной ставкой позволяет закрепить текущий процент. Если ждете роста — короткий вклад позволит переоформить деньги позже. Какой вариант выбрать при сумме 500 000 ₽ — в разборе открывать вклад сейчас или подождать до решения ЦБ. Как выбрать срок — в материале на какой срок лучше открыть вклад.
Шесть вопросов, которые стоит задать до открытия вклада
- Для кого эта ставка — для новых клиентов или для всех?
- Ставка одна на весь срок или меняется по периодам?
- На какую сумму она действует и сколько начислят на остаток сверх лимита?
- Какие деньги банк считает новыми и за какой период?
- Что будет с процентами, если закрыть вклад раньше срока?
- Входит ли банк в систему страхования вкладов и не превысит ли ваша сумма базовый лимит 1,4 млн ₽ в одном банке (по закону на октябрь 2026 года)?
Если на все шесть вопросов ответы вас устраивают, ставку можно сравнивать с другими предложениями. На витрине вкладов Финуслуг удобно сравнить вклады разных банков по сумме и сроку. Посчитать доход на свою сумму поможет калькулятор вкладов.
Частые вопросы
Какой банк дает 30% годовых по вкладу?
ПСБ: 30% на 32 дня по «Народному вкладу» для тех, у кого 180 дней не было вкладов и накопительных счетов в этом банке, и 31% по вкладам для держателей карт жителя Петербурга и Ярославской области (условия на 12 октября 2026 года). Сумма в обоих случаях — до 50 000 ₽.
Какая самая высокая ставка по вкладу для всех?
Без особых условий фиксированная ставка по тарифам банков 12 октября 2026 года была не выше 14,7% годовых — у вклада «Оптимальный» Вайлдберриз Банка на 180 дней. Ставки «до 20%» у Уралсиба и Металлинвестбанка действуют только первые два месяца.
Какой банк самый надежный для вклада?
Надежность оценивают по признакам, а не по названию: действующая лицензия ЦБ, участие в системе страхования вкладов, кредитные рейтинги. В пределах базового лимита 1,4 млн ₽ (по закону на октябрь 2026 года) вклад защищен в любом банке системы страхования, поэтому надежность важнее всего для суммы сверх лимита.
Что делать, если я уже клиент своего банка?
Сравните ставки для всех клиентов в разных банках и проверьте, не станете ли вы новым клиентом в другом банке: правила у банков разные. Если деньги лежат в другом банке, посмотрите вклады с надбавкой за новые деньги.
Стоит ли открывать вклад сейчас или ждать решения ЦБ?
Ставка по срочному вкладу с фиксированной ставкой обычно не меняется до конца срока. Следующее заседание ЦБ назначено на 23 октября 2026 года — подробнее в разделе о решении ЦБ выше.
На какой срок лучше открыть вклад?
Самые высокие фиксированные ставки в октябре 2026 года — на сроки от месяца до полугода, а длинный вклад с фиксированной ставкой позволяет сохранить процент при снижении ставок. Сравнение сроков — в материале на какой срок лучше открыть вклад.
Сколько можно положить на вклад, чтобы не платить налог?
Налог платят только с процентов сверх необлагаемой суммы: 1 млн ₽, умноженный на максимальную ключевую ставку на 1-е число месяца в течение года. За доход 2025 года она составила 210 000 ₽. За доход 2026 года — 165 000 ₽ (1 млн ₽ × 16,5%, данные на 12 октября 2026 года); сумма станет больше, только если к 1 ноября или 1 декабря 2026 года ключевая ставка поднимется выше 16,5%. Подробный расчет — в материале о налоге на вклады.
Что будет со вкладом, если у банка отзовут лицензию?
АСВ вернет вклад вместе с процентами, начисленными до дня страхового случая, в пределах базового лимита 1,4 млн ₽ (по закону на октябрь 2026 года). Сумму сверх лимита выплачивают в ходе ликвидационных процедур в банке.
Где сравнить вклады перед открытием
Выбирая банк, начните со своего статуса клиента, суммы и срока, а потом сравнивайте ставки. Проверьте, одна ли ставка на весь срок, кого банк считает новым клиентом и что считает новыми деньгами. Сравнить предложения разных банков в одном месте можно на витрине вкладов Финуслуг. Ставки банков меняются, поэтому перед открытием проверьте условия на странице выбранного вклада.
