




























Поделиться
Яндекс Банк предлагает 17% на две недели: сколько принесёт вклад «Сейв»

Какие ставки действуют по вкладу «Сейв»
Кто может получить повышенную ставку
Сколько принесёт вклад под 17% за 14 дней
Что выбрать: 14, 91 или 181 день
Что важно знать о пополнении и досрочном закрытии
Как открыть несколько вкладов по промоставке
Сохранится ли 17% после окончания срока
Частые вопросы
Какие ставки действуют по вкладу «Сейв»
В рамках акции «Повышенная ставка для новичков» доступны три срока размещения.
Срок | Ставка по акции | Обычная ставка |
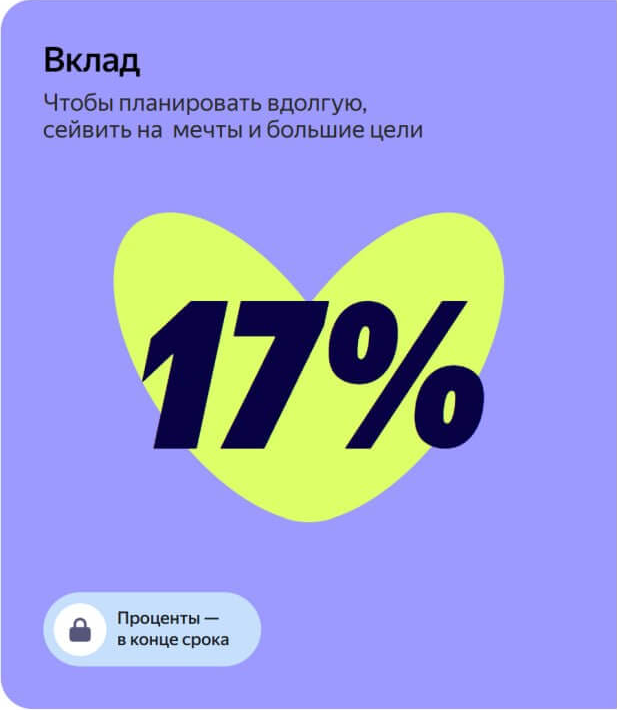
14 дней | 17% годовых | 14% годовых |
91 день | 15% годовых | 13,5% годовых |
181 день | 14% годовых | 13,5% годовых |
Минимальная сумма вклада составляет 10 000 ₽, максимальная — 10 млн ₽. Пополнение доступно в первые семь дней, проценты выплачивают в конце срока. Частично снять деньги нельзя. При досрочном закрытии доход пересчитывают по ставке 0,01% годовых.
Максимальную годовую ставку предлагают на самый короткий срок. Однако более высокий процент не означает больший доход в рублях: за три или шесть месяцев деньги успеют принести больше, чем за две недели.
Кто может получить повышенную ставку
Предложение рассчитано на клиентов, которые никогда не открывали в Яндекс Банке срочный вклад или вклад до востребования и не покупали паи ПИФов из раздела «Сейвы» в приложении Яндекс Пэй.
Если раньше был накопительный счёт или вклад, его закрытие не возвращает право на акцию. При этом само по себе использование карты Пэй не указано среди ограничений. Подписка для участия не требуется.
Информация о доступности акции появляется в приложении. Период её проведения — с 20 августа по 31 декабря 2026 года включительно, но банк вправе изменить правила или завершить акцию раньше.
Сколько принесёт вклад под 17% за 14 дней
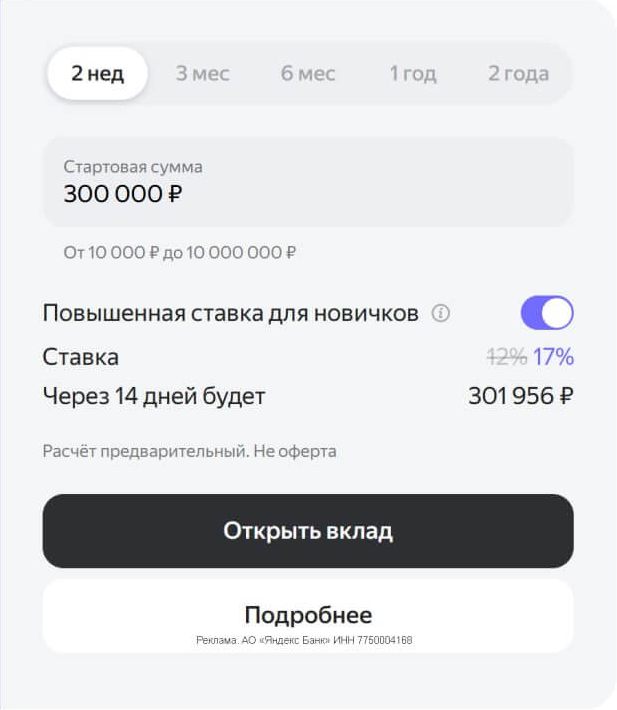
17% — ставка годовых. За две недели доход составит примерно 0,65% от размещённой суммы.
Приблизительный доход можно рассчитать по формуле:
Сумма вклада × ставка годовых × количество дней / 365.
Сумма | Доход под 17% за 14 дней | Доход под 12% за 14 дней |
10 000 ₽ | 65 ₽ | 46 ₽ |
100 000 ₽ | 652 ₽ | 460 ₽ |
300 000 ₽ | 1 956 ₽ | 1 381 ₽ |
1 000 000 ₽ | 6 521 ₽ | 4 603 ₽ |
На 100 000 ₽ повышенная ставка принесёт примерно на 192 ₽ больше обычной, на 300 000 ₽ — на 575 ₽ больше.
Расчёты округлены до рубля и приведены до возможного налога на процентный доход. Предполагается, что вся сумма внесена сразу и остаётся на вкладе до окончания срока.
При выборе предложения стоит сравнить этот доход с тем, что принесёт уже открытый вклад или накопительный счёт за те же две недели. На небольших суммах разница может оказаться скромной.
Что выбрать: 14, 91 или 181 день
На 100 000 ₽ вклад на 91 день под 15% принесёт около 3 740 ₽. По обычной ставке 13,5% получилось бы примерно 3 366 ₽. Дополнительный доход по акции составляет около 374 ₽.
За 181 день под 14% та же сумма принесёт примерно 6 942 ₽. При обычной ставке 13,5% доход составил бы около 6 695 ₽. Прибавка — примерно 248 ₽.
Получается, что среди трёх вариантов на одинаковую сумму самая большая прибавка к обычному доходу будет у вклада на 91 день. Двухнедельный вариант выделяется максимальной годовой ставкой, а полугодовой — более длительным сроком размещения.
Выбирать лучше по дате, когда понадобятся деньги. Если через несколько недель предстоит крупная покупка, короткий вклад может быть удобен. Если сбережения можно оставить на несколько месяцев, стоит сравнивать предложения на соответствующий срок.
О том, как срок размещения влияет на выбор, рассказываем в материале когда выгодно фиксировать ставку по вкладу.
Что важно знать о пополнении и досрочном закрытии
Возможность пополнять вклад в первые семь дней удобна, если деньги поступают частями. Но дополнительная сумма будет находиться на вкладе меньше времени и принесёт меньше процентов, чем деньги, внесённые сразу.
Например, если часть суммы добавить ближе к окончанию периода пополнения, она не успеет заработать доход за все 14 дней. Поэтому для расчёта итоговой выплаты нужно учитывать дату каждого внесения.
Досрочное закрытие практически обнулит доход. При ставке 0,01% годовых на 100 000 ₽ за десять дней получится примерно 27 копеек.
Поэтому на вклад лучше направлять сумму, которая не понадобится до его окончания. Резерв на внезапные расходы стоит оставить в свободном доступе.
Как открыть несколько вкладов по промоставке
Тариф допускает до десяти вкладов. Повышенная ставка распространяется на вклады, открытые последовательно в тот же календарный день, что и первый.
Если в этот день купить ПИФы из раздела «Сейвы» или открыть вклад до востребования, последующие срочные вклады получат обычную ставку. Для акции календарные сутки учитывают по московскому времени.
Разделение суммы может пригодиться, если часть денег понадобится раньше. Например, вместо одного вклада на 300 000 ₽ можно открыть три по 100 000 ₽. Тогда при необходимости получится закрыть один, а остальные оставить до конца срока.
При оформлении каждого вклада проверьте, что в приложении указана именно повышенная ставка.
Сохранится ли 17% после окончания срока
Промоставка действует только в течение первоначального срока вклада. При автоматическом продлении применяется обычный тариф банка, действующий на дату пролонгации.
Поэтому двухнедельный вклад не стоит рассматривать как способ надолго разместить деньги под 17%. Через 14 дней понадобится выбрать дальнейший вариант: оставить деньги на обычных условиях или перевести их в другой продукт.
Заранее определите, что будете делать после окончания срока, и поставьте напоминание. Это поможет вовремя проверить новые условия.
Частые вопросы
17% начислят за две недели?
Нет, это годовая ставка. На 100 000 ₽ за 14 дней получится примерно 652 ₽.
Можно ли получить повышенную ставку, если раньше был накопительный «Сейв»?
Нет. По условиям акции участник не должен иметь в прошлом срочных вкладов или вкладов до востребования в Яндекс Банке.
Нужна ли подписка Яндекс Плюс?
Для этой акции подписка не требуется.
Можно ли снять часть денег?
Частичное снятие не предусмотрено. Если закрыть вклад досрочно, проценты пересчитают по ставке 0,01% годовых.
Можно ли повторно открыть вклад под 17% через две недели?
Акция не предусматривает постоянного повторного размещения под повышенную ставку. После первого открытия клиент уже не соответствует условию об отсутствии вкладов в прошлом. Исключение предусмотрено для нескольких вкладов, последовательно открытых в день первого оформления.
Условия актуальны на дату обновления. Перед открытием проверьте ставку и параметры вклада в приложении банка. Материал не является финансовой рекомендацией.
