





























Поделиться
Накопительный счет Альфа-Банка: условия и подводные камни
Что такое Альфа-Счет и как он устроен
Какой процент и как он начисляется на самом деле
Минусы и подводные камни накопительного счета
Чем накопительный счет отличается от вклада Альфа-Банка
Кому подойдет, а кому лучше альтернатива
Как счета Альфа-Банка выглядят на фоне других банков
Частые вопросы
Что проверить перед открытием
Что такое Альфа-Счет и как он устроен
Накопительный счет — это счет, на который банк начисляет проценты, но без фиксированного срока: деньги можно снимать и пополнять в любой момент. У Альфа-Банка основной продукт этого типа называется Альфа-Счет.
От вклада он отличается главным образом двумя вещами. Во-первых, свободой распоряжения деньгами: закрывать счет ради снятия не нужно. Во-вторых, нестабильностью ставки: банк вправе менять ее для уже открытых счетов, тогда как по вкладу ставка обычно зафиксирована в договоре на весь срок.
Проценты по накопительным счетам считают по одной из двух схем: на ежедневный остаток или минимальный за месяц.

Какой процент и как он начисляется на самом деле
Приветственная ставка: первые месяцы и после
Максимальная ставка, которую банк указывает в рекламе, — это, как правило, приветственный процент для новых клиентов или новых счетов. Повышенная ставка действует ограниченный период после открытия счета, затем доход начисляется по базовой ставке — она обычно заметно ниже.
В июле 2026 года приветственная ставка по накопительному счету в Альфа-Банке составляет 14% при начислении процентов на минимальный остаток и 13% — на ежедневный. Повышенная ставка действует два месяца. После чего начинает действовать базовый процент — 7% на минимальный остаток и 8% — на ежедневный.
Поэтому считать доход за полгода или год по максимальной ставке накопительного счета — ошибка. Реальная доходность за длинный период будет ближе к базовой ставке. Причем, если приветственная ставка фиксируется на срок ее действия, базовую ставку банк может снизить в любой момент.
 4

Ежедневный остаток или минимальный: в чем разница
Для примера приведем не реальные ставки по накопительному счету в Альфе, потому что они в зависимости от вида начисления процентов разные, а одинаковую, чтобы проиллюстрировать разницу в доходе при выборе одного типа или другого.
Допустим, ставка 10% годовых. На счете лежит 100 000 ₽, а в середине месяца вы сняли 60 000 ₽ на 10 дней и вернули обратно. Расчет примерный — при одинаковой годовой ставке и 365 днях в году.
При начислении на ежедневный остаток банк считает проценты за каждый день по фактической сумме. За 20 дней на 100 000 ₽ выйдет примерно 548 ₽, за 10 дней на 40 000 ₽ — примерно 110 ₽, итого около 658 ₽ за месяц.
При начислении на минимальный остаток банк берет наименьшую сумму, которая была на счете в течение месяца, — в нашем примере это 40 000 ₽. Доход за 30 дней составит примерно 329 ₽ — то есть вдвое меньше, хотя большую часть месяца на счете лежала полная сумма.
Схема начисления прописана в условиях конкретного счета. Если планируете пользоваться деньгами, а не просто хранить их, счет с начислением на ежедневный остаток может быть выгоднее.
Минусы и подводные камни накопительного счета
Ставка не зафиксирована. Банк может изменить ее в одностороннем порядке — в обе стороны. Обычно изменения происходят вслед за ключевой ставкой ЦБ: снижается она — снижаются и проценты по накопительным счетам.
«До 14%» — верхняя граница с условиями. Максимальный процент обычно требует выполнения условий, указанных в тарифе, — например, статуса нового клиента, определенных трат по карте банка или подписки. В случае Альфа-Банка, чтобы получить надбавку к базовой ставке после окончания приветственного периода, нужно тратить по картам банка от 20 000 ₽ в месяц (для максимальной ставки по накопительному счету с минимальным остатком — от 100 000 ₽).
Налог на процентный доход. Если суммарный доход по вкладам и счетам за год превысит необлагаемый лимит, с превышения придется заплатить НДФЛ. Лимит зависит от ключевой ставки ЦБ — если к концу 2026 года она не превысит 16%, то он будет равен 160 000 ₽.
Чем накопительный счет отличается от вклада Альфа-Банка
Параметр | Накопительный счет | Вклад |
|---|---|---|
Ставка | Плавающая, банк может менять | Зафиксирована в договоре, если это не вклад, привязанный к ключевой ставке |
Доступ к деньгам | Снятие и пополнение в любой момент | Досрочное снятие ведет к перерасчету процентов по ставке 0,01% годовых |
Срок | Бессрочный | Фиксированный |
Если деньги точно не понадобятся до конкретной даты, вклад даст предсказуемый доход. Если сумма должна оставаться под рукой — лучше выбрать накопительный счет, но с пониманием, что ставка может снизиться в любой момент.
Оба продукта входят в систему страхования вкладов (ССВ): государство при отзыве лицензии у банка возвращает деньги через Агентство по страхованию вкладов (АСВ) в пределах 1,4 млн ₽ на человека в одном банке.
Кому подойдет, а кому лучше альтернатива
Накопительный счет Альфа-Банка подойдет, если вы держите финансовую подушку и хотите, чтобы она приносила процент, но оставалась доступной в любой день. Еще один сценарий — временная «парковка» денег между крупными тратами или пока вы выбираете вклад.
Осторожнее стоит быть, если вы рассчитываете на фиксированный доход на длинном горизонте: плавающая ставка делает такой план ненадежным. Также счет не подходит как замена вкладу при снижающейся ключевой ставке — проценты будут падать вслед за ней, а вклад фиксирует ее текущий уровень.
Если хотите сравнить условия накопительных счетов Альфа-Банка с предложениями других банков, это можно сделать на Финуслугах.
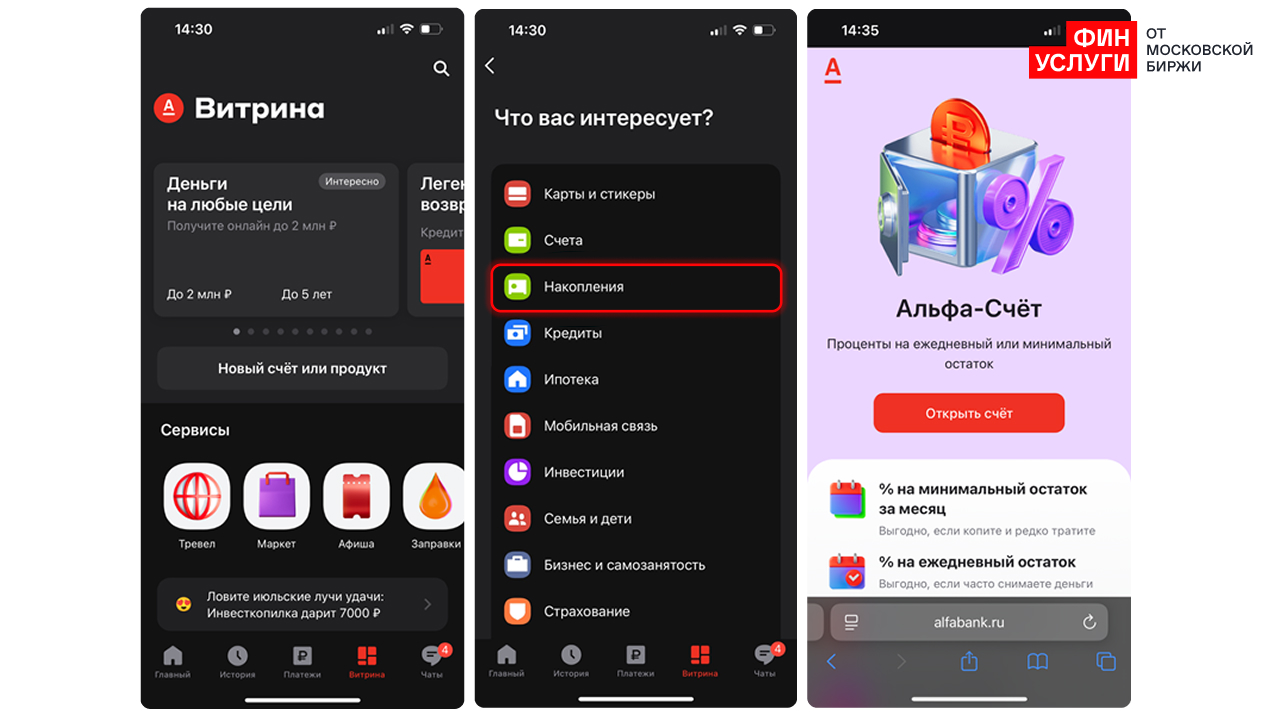
Как открыть счет
- Если вы еще не клиент Альфа-Банка, оформите дебетовую карту.
- Откройте накопительный счет в приложении или интернет-банке.
Как счета Альфа-Банка выглядят на фоне других банков
Приветственные ставки для новых клиентов сейчас предлагает большинство крупных банков, механика во многих похожая: повышенный процент действует первые один–три месяца, затем доходность снижается до базовой.
В июле 2026 года максимальные приветственные ставки достигают 15–15,5% годовых, но сравнивать лучше не только максимальные ставки, но и схему начисления и требования к клиенту. Разница между банками по базовой ставке бывает существеннее, чем по приветственной.
Частые вопросы
Какой процент по накопительному счету в Альфа-Банке?
В июле 2026 года приветственная ставка составляет 14% годовых при начислении процентов на минимальный остаток и 13% — на ежедневный остаток. Повышенная ставка действует два месяца после открытия счета.
Какая ставка будет после приветственного периода?
После двух месяцев начинает действовать базовая ставка: 7% годовых при начислении на минимальный остаток и 8% — при начислении на ежедневный остаток.
Что значит ставка «до 14%»?
Это максимальная приветственная ставка, а не постоянная доходность счета. Она действует ограниченное время и зависит от выбранной схемы начисления процентов.
Какие условия нужны для повышенной ставки после приветственного периода?
Чтобы получить надбавку к базовой ставке после окончания приветственного периода, нужно тратить по картам Альфа-Банка от 20 000 ₽ в месяц. Для максимальной ставки по счету с начислением на минимальный остаток требования выше — от 100 000 ₽ в месяц.
Можно ли снимать и пополнять деньги без потери процентов?
Да, накопительный счет можно пополнять и использовать без закрытия. Но при начислении на минимальный остаток снятие денег даже на один день может уменьшить доход за месяц.
Застрахован ли накопительный счет Альфа-Банка?
Да, накопительные счета, как и вклады, входят в систему страхования вкладов. При отзыве лицензии у банка АСВ возвращает деньги в пределах 1,4 млн ₽ на одного человека в одном банке.
Нужно ли платить налог с процентов по накопительному счету?
Налог платится только с процентного дохода сверх необлагаемого лимита по всем вкладам и счетам за год. Если к концу 2026 года ключевая ставка не превысит 16%, лимит составит 160 000 ₽.
Что проверить перед открытием
Короткий чек-лист, который убережет от неприятных сюрпризов:
- Базовая ставка — а не только приветственная.
- Срок действия повышенного процента и условия его получения.
- Схема начисления: ежедневный или минимальный остаток.
- Право банка менять ставку и порядок уведомления.
- Условия бесплатного обслуживания карты, если она нужна для открытия счета.
Если после проверки условия устраивают — открывайте. Если сомневаетесь, сравните предложение с накопительными счетами и вкладами других банков на Финуслугах: так проще увидеть, где базовая ставка выше и требований меньше.
Материал не является индивидуальной финансовой рекомендацией. Данные актуальны на июль 2026 года.