




























Поделиться
Что происходит со ставками по вкладам в 2026 году

Что происходит со ставками по вкладам сейчас
Почему ставка может расти, даже когда ключевая ставка снижается
Сколько это в деньгах
Что это значит для вкладчика сейчас
Что будет со ставками дальше
Как сравнивать условия, не дожидаясь очередного заседания ЦБ
Частые вопросы
Что происходит со ставками по вкладам сейчас
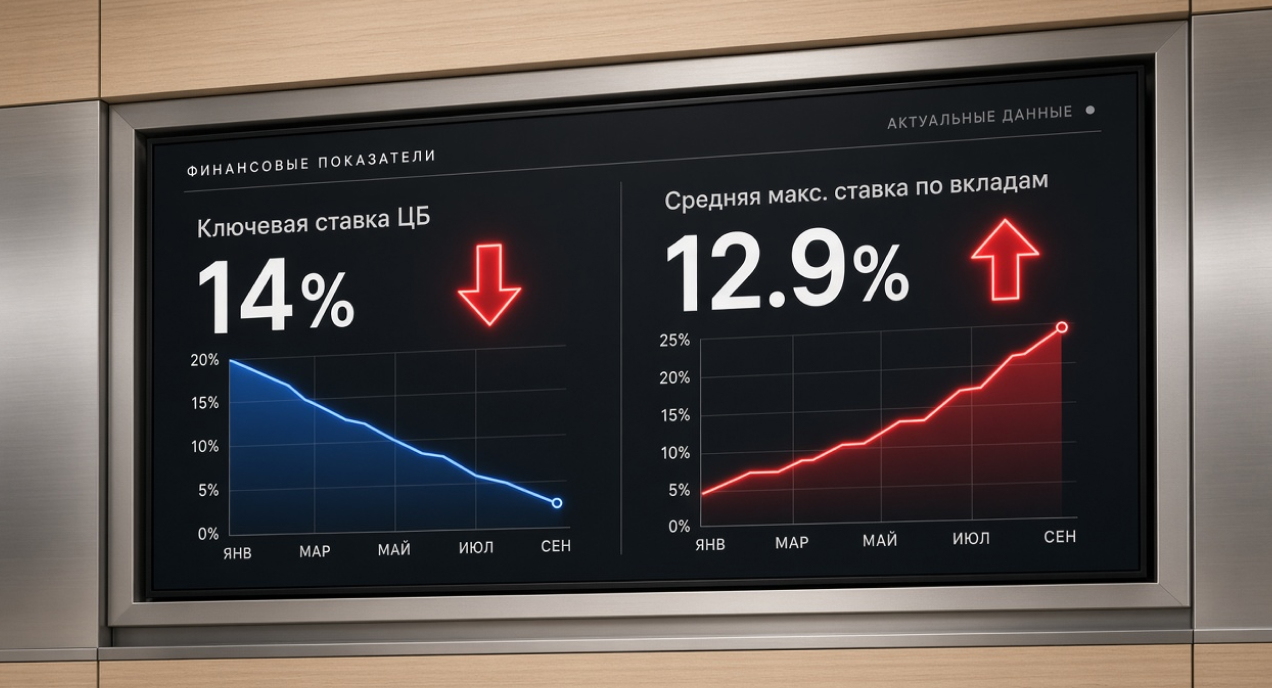
24 июля 2026 года Банк России снизил ключевую ставку до 14% годовых. По логике вслед за этим банки должны были снижать проценты по вкладам. Но в отдельные недели после этого решения доходность части депозитов не падала, а росла.
Общий механизм того, как ставка по вкладу вообще связана с ключевой ставкой ЦБ, мы разбирали отдельно. Здесь же — о том, почему в 2026 году эта связь иногда работает не так, как в учебнике.
Почему ставка может расти, даже когда ключевая ставка снижается
Ключевая ставка — не единственная причина, по которой банк устанавливает тот или иной процент по вкладу. Есть минимум два фактора, которые могли повлиять на ставки в 2026 году:
Потребность банка в фондировании. У банка не хватает свободных денег для выдачи кредитов и выполнения текущих обязательств. При этом спрос на такие деньги в моменте повышен. Проще занять их у населения через вклад, предложив ставку повыше, чем компенсировать нехватку более дорогими способами.
Конкуренция за вкладчиков. Если один крупный банк поднимает ставку, чтобы привлечь деньги, другие могут пересматривать условия: иначе клиенты уйдут туда, где выгоднее. В моменте это выглядит как рост ставок «вопреки» решению ЦБ, хотя на самом деле банки просто борются за один и тот же ресурс.
Важно: средняя максимальная ставка по вкладам топ-10 банков в конце августа 2026 года выросла на фоне именно дефицита ликвидности.
По данным Банка России, средняя максимальная ставка по рублевым вкладам топ-10 банков во второй декаде августа 2026 года составила 12,9% годовых против 12,89% в первой декаде августа.
Сколько это в деньгах
Возьмем условный пример, чтобы показать масштаб эффекта, а не реальную ставку конкретного банка. Пусть у вас вклад на 100 000 ₽ на год без капитализации процентов.
Если ставка — 17% годовых, за год набежит 17 000 ₽ процентов. Если банк поднимает ставку на 1 процентный пункт, до 18% годовых, доход за тот же год составит 18 000 ₽ — на 1000 ₽ больше при той же сумме и сроке. Разница в один процентный пункт на вкладе в 500 000 ₽ даст уже 5000 ₽ в год. Чем больше сумма и срок вклада, тем заметнее для вас каждый пункт ставки. Поэтому имеет смысл сравнивать не только сам процент, но и то, за счет чего банк его предлагает: повышенные ставки могут быть пересмотрены банком при изменении его потребности в фондировании.
Что это значит для вкладчика сейчас
Если вы выбираете вклад именно сейчас, полезно смотреть не только на цифру процента, но и на условия вокруг нее:
- На какой срок фиксируется ставка — на весь срок вклада или банк может ее пересмотреть.
- Есть ли возможность пополнения без потери повышенной ставки.
- Что будет с процентами при досрочном снятии — как правило, при досрочном закрытии вклада проценты пересчитывают по ставке до востребования, но у конкретного предложения могут быть и другие условия.
Важно: на уже открытый вклад с фиксированной ставкой изменения ключевой ставки ЦБ не влияют, если иное прямо не прописано в договоре.
Если хотите сравнить условия нескольких банков по сроку, сумме, ставке и другим параметрам, это можно сделать на Финуслугах.
Что будет со ставками дальше
Однозначного ответа здесь нет: направление ставок зависит от следующих решений ЦБ по ключевой ставке и от того, как быстро банки закроют текущую потребность в фондировании. Пока конкуренция за вкладчиков сохраняется, отдельные банки могут держать повышенные ставки даже при дальнейшем снижении ключевой. Это картина на конкретный момент, без гарантий на будущее.
Как сравнивать условия, не дожидаясь очередного заседания ЦБ
Ставка по вкладу в моменте — результат сразу нескольких факторов: решения ЦБ по ключевой ставке, потребности конкретного банка в деньгах и конкуренции за вкладчиков. Смотреть стоит не только на цифру, но и на срок фиксации, условия пополнения и правила досрочного снятия. Условия вкладов меняются вместе с решениями ЦБ, поэтому перед оформлением стоит свериться с актуальными цифрами на сайте выбранного банка или на Финуслугах.
Частые вопросы
Почему ставки по вкладам иногда растут, даже когда ключевая ставка ЦБ снижается?
Из-за потребности отдельных банков в фондировании и конкуренции за деньги вкладчиков — эти факторы могут временно перевешивать эффект от снижения ключевой ставки.
Что такое дефицит ликвидности у банка простыми словами?
Это ситуация, когда банку в моменте не хватает свободных денег для текущих операций и выдачи кредитов, поэтому он готов платить больше за деньги вкладчиков.
Стоит ли открывать вклад сейчас или подождать?
Это зависит от того, когда вам понадобятся деньги и какой срок фиксации ставки вам подходит. Сравните условия нескольких банков по сроку, сумме, ставке и другим параметрам, прежде чем решать.
Изменится ли ставка по уже открытому вкладу, если ЦБ снова изменит ключевую ставку?
Как правило, нет — ставка по вкладу с фиксированными условиями действует до конца срока.
Чем нынешняя ситуация со ставками отличается от предыдущих периодов снижения ключевой ставки?
Дефицит ликвидности и активная конкуренция банков за вкладчиков в 2026 году оказались заметнее, чем в предыдущие циклы снижения ключевой ставки, — поэтому эффект «ставка растет вопреки ключевой» стал более заметен.
Материал носит информационный характер и не является индивидуальной финансовой рекомендацией. При создании статьи редакция не сотрудничала с банками. Информация актуальна на момент публикации и может меняться. Вклады застрахованы на сумму 1,4 млн ₽ в каждом из банков.
