




























Поделиться
Золото перестает быть «продуктом для избранных». Что это меняет для обычного гражданина
Почему золото остается новинкой
Опытные и неопытные инвесторы
Что изменилось после 2022 года
Почему информация решает
Почему золото не уйдет
Вывод
Почему золото остается новинкой
Не так давно известный портал выпустил статью «Банкам 600 лет, а продукты все те же», и единственное, с чем можно поспорить: цифра 600 для некоторых финансовых инструментов — не слишком много. Речь пойдет о вложениях в золото, которые, не смотря тысячелетнюю историю как платежный и сберегательный инструмент для многих физических лиц остаются неизвестным и новым продуктом. Как получилось, что продукт времен древнего Египта пяти тысяч лет до нашей эры, основа обеспечения стабильности валют и платежный инструмент России девятнадцатого века оказался в новинку для физических лиц в 2026 году? Почему в эпоху цифровизации и новых финансовых активов внимание к слиткам и граммам становится все больше и с чего это должно быть важно для простого гражданина России – давайте разбираться.
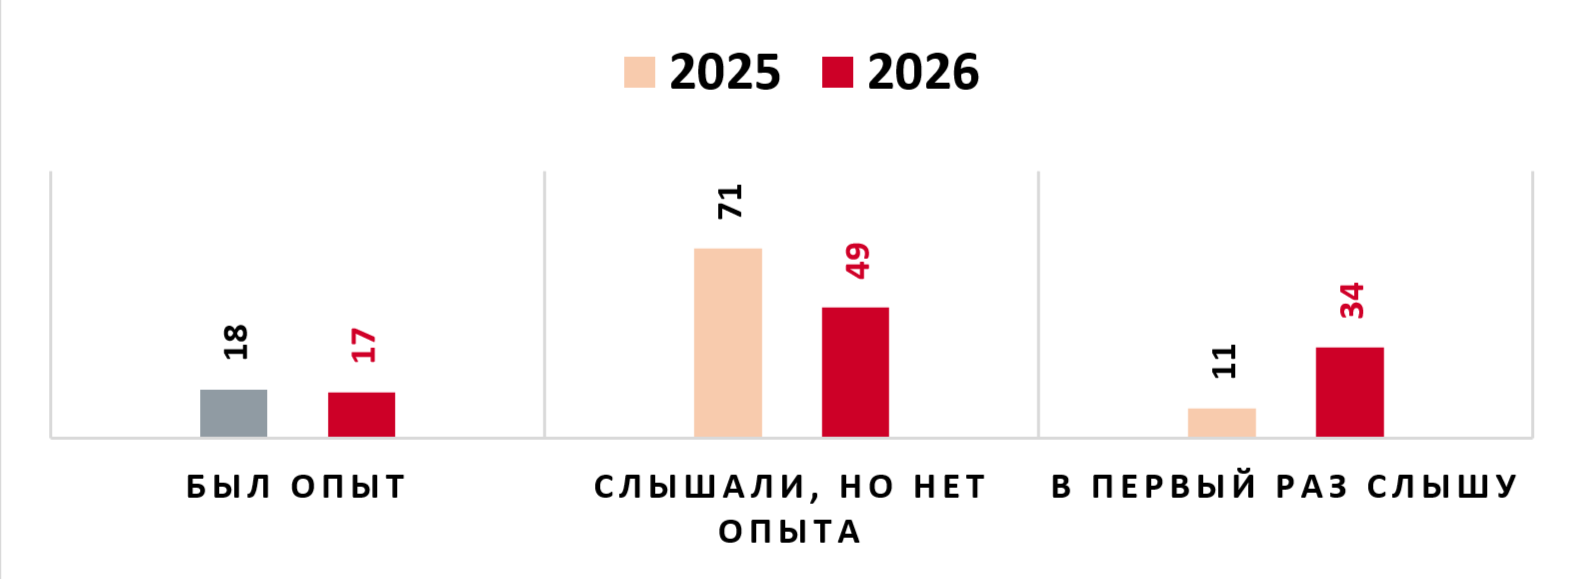
Новизна золота в наше время для граждан РФ, как финансового инструмента – не взятый с потолка аргумент, а на цифрах доказанный факт. В 2025 и 2026 годах Газпромбанк совместно с платформой Выберу проводил исследование, целью которого было оценить восприятие жителей России вложений в золоте для оценки их интереса и уровня осведомленности. В 2025 году из трех тысяч респондентов 71% слышали, что есть что-то блестящее, но опыта вложений не имели, а о таком варианте вложений не знали 11% респондентов.
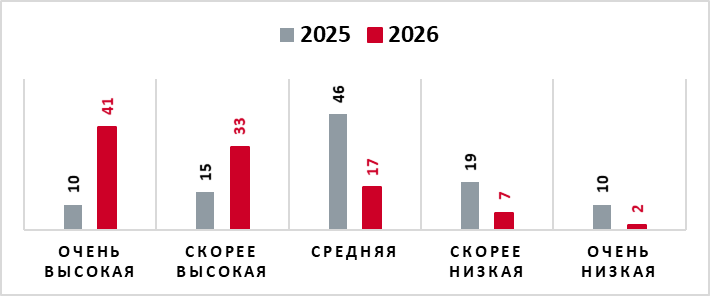
Что важнее, доходность золота, которое за последние несколько лет выросло в цене практически в два раза, в 2025 году респонденты оценили преимущественно средней, низкой и очень низкой. Только в 2026 году показатели на фоне общего информационного шума начала года о пиковых значениях цены унции изменились и только в этом году привлекательность инструмента была оценена, как скорее высокая и высокая.
Да, так активно, как в последние годы, золото у нас не росло на такой короткой дистанции, однако инструмент был доходный всегда. Первый открывший в Газпромбанке ОМС в 2009 году принес своему обладателю, который выходил из продукта в 2024 году примерно 30% годовых за каждый год. Золото в принципе инструмент долгосрочных сбережений, что эффективно сформулировано на уровне законодательства, так как налог с продажи металла не платится при сохранении купленного на счете на срок не менее трех лет, что совершенно логично для долгосрочных продуктов. Тогда почему физические лица так поверхностно знают о доходном продукте, который фактически всегда был под рукой?
Опытные и неопытные инвесторы
Прежде всего давайте разделим инвесторов на две неравные категории: квалифицированные и неквалифицированные инвесторы, для простоты опытные и неопытные. Для тех, кто, либо давно на рынке, либо имел доступ к компетентной рыночной аналитике, которая активно развивается на рынке не более двадцати лет, золото не в новинку. Вип-клиенты крупных финансовых структур, обладающие компетентной консультационной поддержкой, вкладывались в золото давно, и в 2022 году в момент отмены НДС практически нет сомнений, что рекордные объемы продаж физического золота, которые по разным оценкам в 2022 году достигали 100 тонн проданного золота, а в 2023 году 95 были обеспеченны именно этой категорией жителей страны.
Обычный гражданин России, не эксперт в инвестиционных продуктах, за последние тридцать лет вместе с финансовой системой прошел путь от серых зарплат в конвертах, дефолта 1998 года, МММ и его производных до пластиковых карт, кредитного бума, популяризации банковских вкладов и накопительных счетов, формирования структурированной финансовой системы с понятной системой уплатой налогов и качественными банковскими продуктами под надежным контролем надзорных органов. В этом огромном объеме изменений будем честны, простому жителю было совсем не до инвестиций в металлы. Нужно было решать насущные вопросы в период постоянной трансформации и разбираться в инвестиционных активах было некогда и негде. Только последние лет десять обычные жители страны получили доступ к качественной финансовой аналитике, но отсутствие самой культуры формирования долгосрочных сбережений в стране не позволяет нашим гражданам правильно применять полученные знания, да и текущие экономические вызовы все время отвлекают внимание.
Что изменилось после 2022 года
2022 год и отмена НДС стали прорывом для индустрии розничных вложений в золото. Спустя 4 года все крупнейшие банки страны вывели в свои мобильные и интернет-банки функционал по металлическим счетам и слиткам, каждый сайт украшают формы расчета и графики курсов с блестящими слитками, а россияне узнали, что золото — не только цепочка и колечко, но и вложение. От нишевого продукта для ограниченной группы, инвестиции в металлы вышли на розничного покупателя, однако его проникновение в портфели и списки продуктов обычных граждан все же идет достаточно медленно, пусть и верно. Почему?
Золото – такой же рыночный инструмент, как и валюта. Любой продукт, торгующийся на бирже, имеет колебания цены, что смущает привыкших к фиксированной доходности от вкладов или накопительных счетов соотечественников. Далеко не все готовы на себя брать даже минимальный риск, ну а вкладываться в продукты на долгий срок просто нет привычки.
Почему информация решает
Важный фактор в финансовом поведении клиентов относительно инвестиций обусловлен объемом информации и активностью ее распространения о конкретных продуктах. В течении последних двадцати лет финансовый сектор предлагал прежде всего из средств получения доходности вклады и накопительные счета, последние лет десять активно стали говорить и развивать фондовый рынок. С бумом криптовалют и популяризацией этого понятия все больше инвесторов и жителей стали интересоваться продуктами данного типа, кажется его уже обсуждают в детском саду и наши бабушки. Из этого следует простой вывод: о чем потребитель слышит, что активно циркулирует в его информационном поле то он и покупает, это почти прямая зависимость.
С золотом ситуация аналогичная. Как только в информационном поле упоминаний о продукте, особенно на фоне роста цены унции, становится больше – потребитель незамедлительно реагирует. Наибольшее число операций в рознице Газпромбанка по драгоценным металлам совершалось клиентами в начале 2026 года, когда были достигнуты пиковые значения цены унции, так как говорили и писали об этом все средства массовой информации. После снижения информационного фона активность потребителей так же снижается, но дело не только в новостях.
Вклады и накопительные счета финансовый сектор продвигает на постоянной основе, причем большим числом игроков сразу. На телевидении, в интернете предложения можно встретить почти каждый день, и так десятки лет продвижения на широкую аудиторию. Распространение кредитов до повышения ключевой ставки, программы долгосрочных сбережений так же сопровождалось широким освещением крупным числом игроков сектора. Вспомнить хоть сколько-то крупную рекламную кампанию по драгоценным металлам даже у одного банка невозможно. Безусловно эпизодические новости от банков о новых продуктах в золоте появляются последнее время все чаще, но они не носят массовый характер, и параллельно с ними предлагаются все те же инвестиции и вклады. В результате и так достаточно узкий информационный ручеек перекрывается другими более известными и продвигаемыми продуктами тех же самых игроков, информация просто теряется в этом потоке и не фиксируется большим числом потребителей, как следствие у жителей страны нет активного стремления к изучению продукта.
Цифровизация металлических счетов и слитков в банковских приложениях шла не сразу: продукт по-настоящему появился «на витрине» дистанционных каналов только к 2024–2025 годам. Для аудитории, которая давно не ходит в офисы, это означает, что даже при снятых барьерах нужно время, чтобы привыкнуть к новой опции. Для активного распространения любого продукта без сильной информационной поддержки требуется время.
Почему золото не уйдет
Что же ждет отрасль розничных инвестиций в металлы, почему золото вряд ли канет в небытие и это важно для граждан нашей страны?
Мы находимся в точке, когда любой гражданин может получить практически ту же информацию, как и состоятельный клиент банка. Крупные ВУЗы активно развивают финансовую грамотность, все банки и брокерские компании публикуют аналитические обзоры, регуляторы ориентируют на повышение информированности населения и это крайне положительный сигнал для рынка металлов. Появляется все больше продуктов для длительных вложений, включая программу долгосрочных сбережений. Раньше граждане РФ изучали кредитование, теперь рынок финансовых услуг частично трансформируется в область формирования долгосрочных финансовых стратегий и есть ощущение, что эта тенденция будет сохраняться.
Не стоит забывать, что ожидания по снижению ключевой ставки никуда не делись, это приведет не только к повышению доступности кредитов, но и к снижению доходности вкладов. Жители, привыкшие к высоким ставкам депозитов, будут искать новые не слишком рискованные и сложные инструменты для накоплений и получения дохода, и вложения в золото с учетом активного их распространения теперь доступны и информации стало существенно больше.
Прямое отличие золота от большинства активов в его обеспеченности собственным весом, порядке использования и рынке потребления. В последние годы инвестиции в металлы прежде всего носят защитный формат со стороны центральных банков-наиболее влиятельных инвесторов в мире, так как больше, чем у государств, средств на вложения нет ни у кого. Золото обеспечивает резерв в казне любого крупного государства на случай непредвиденных обстоятельств и за тысячелетнюю историю не появилось ни одного финансового актива, кто мог составить ему конкуренцию. В результате на долгосрочном периоде, не смотря на колебания курса, металл все равно показывает рост. Да, после всплеска цены унции и ее снижения в начале 2026 года золото подтвердило, что тоже весьма волотильно, при этом оно все равно не возвращается к изначальным значениям, к примеру, двух летней давности, и уверенно возвращает свои позиции, причем достаточно быстро, чтобы расти дальше.
То, что граждане все больше интересуются и вкладываются в продукт, а банки все больше в него верят уже видно по разнице между курсом покупки и продажи. Спреды ранее называли главной причиной разочарования инвесторов в металлы, так как они считались чрезмерно высокими, однако рынок и здесь уже все отрегулировал. Разница в курсе топ-5 крупных банков в середине октябре 2026 при покупке золота на счет уже не выше 5%, почти как по валюте, а значит динамика операций идет, продукт приобретают и финансовые организации стараются сделать свои предложения привлекательнее, что говорит и об интересе потребителя, и самих продавцов.
Вывод
Один из ключевых запросов сейчас – поиск низкорискованных активов, которые легко можно передать по наследству своим семьям, что неизбежно приведет в продукт не только состоятельных, но и обычных граждан, желающих получать доходность и готовых ждать, что в случае с золотом оправданно. Если в 2022 году инструментов инвестирования в золото в дистанционных каналах практически не было, ситуация изменилась и не нужно быть вип-клиентом, как в 2022 году, чтобы успеть приобрести металл по выгодной цене, теперь так может каждый обладатель смартфона и банковского приложения. Тем более банки предлагают вход от одной десятой грамма, не нужно быть богатым, чтобы начать инвестировать в золото, и, если раньше состоятельные соотечественники имели больше информации и доступа к продукту, теперь вложения доступны для всех жителей страны в любом удобном формате.
Да, золото не слишком активно растет в портфелях розничных клиентов, но как говорится тише едешь – дальше будешь, и на долгой дистанции эта стратегия всегда приводит к цели, потому уже тысячи лет золото остается с нами, когда более стремительные игроки сошли с дистанции.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Инвестиции в драгоценные металлы связаны с рыночным риском, включая колебания цены и издержки на спреде. Перед принятием решений стоит самостоятельно изучить условия продукта и при необходимости проконсультироваться с лицензированным советником.