




























Поделиться
Что такое Финподушка на Финуслугах и как она работает


Что такое Финподушка
Как это работает
Условия
Чем Финподушка отличается от вклада и накопительного счета
Риски и ограничения
Кому подойдет Финподушка, а кому лучше присмотреться к вкладу
Как подключить Финподушку
Частые вопросы
Что проверить перед тем, как пополнить Финподушку
Что такое Финподушка
Финподушка— это не банковский продукт. Это инвестиционная копилка на базе открытого паевого инвестиционного фонда денежного рынка — ОПИФ «Доходъ. Биржевая копилка» под управлением УК «Доходъ».
Когда вы пополняете Финподушку, деньги не лежат под фиксированным процентом, как на вкладе, а автоматически инвестируются в паи фонда. Открывать брокерский счет для этого не нужно.
Важно не путать Финподушку с финансовой подушкой безопасности как общим понятием личных финансов — о том, сколько денег стоит откладывать на непредвиденный случай и как рассчитать нужную сумму, можно почитать в статье о финансовой подушке безопасности. Здесь речь именно о конкретном сервисе Финуслуг.

Как это работает
Вы пополняете Финподушку на сумму от 100 ₽ через СБП или Кошелек Финуслуг — без комиссии. Дальше средства автоматически инвестируются в паи ОПИФ «Биржевая копилка».
Управляющая компания вкладывает деньги фонда в короткие и относительно надежные инструменты денежного рынка: сделки обратного репо с Национальным клиринговым центром и краткосрочные рублевые облигации. Доход начисляется ежедневно и сразу реинвестируется — то есть проценты начисляются на уже накопленные проценты.

Условия
- Минимальная сумма— от 100 ₽.
- Комиссии за пополнение и вывод— со стороны Финуслуг отсутствуют. Комиссия за управление фондом (1% годовых) уже заложена в доходность, отдельно платить ее не нужно.
- Доходность ориентируется на уровень около 13,5% годовых: она зависит от ставок денежного рынка — индекса RUSFAR: ставок на срок один день, одну неделю, две недели и один месяц, которые рассчитываются Московской биржей. Реальная доходность не гарантирована и зависит от рыночных условий.
- Налоги— УК «Доходъ» выступает налоговым агентом и удерживает НДФЛ автоматически. При владении паями более трех лет инвестор может воспользоваться налоговой льготой.
- Вывод денег— можно снять часть паев или всю сумму целиком. Деньги обычно поступают на Кошелек Финуслуг в течение одного-двух рабочих дней; в выходные и праздники срок может сдвигаться.
Чем Финподушка отличается от вклада и накопительного счета
Накопительный счет | Финподушка | Вклад | |
Ставка | Банк может изменить в любой момент | Зависит от денежного рынка, ориентир — 13,5% | Фиксируется на весь срок |
Снятие денег | В любое время без потери процентов | В любое время без потери процентов | Досрочное снятие обычно означает потерю почти всего дохода |
Страхование вклада (АСВ) | Есть, до 1,4 млн ₽ по всем накопительным счетам и вкладам на одного человека в одном банке | Нет, не подпадает под систему страхования вкладов | Есть, до 1,4 млн ₽ по всем накопительным счетам и вкладам на одного человека в одном банке |
Ключевое отличие, которое стоит понимать: Финподушка не относится к банковским продуктам и не подпадает под систему страхования вкладов — защиту средств определяют правила фонда и общий режим регулирования ПИФов. Стоимость паев фонда может расти и падать вместе с рыночными ставками — доходность здесь не гарантирована ни банком, ни государством.
Риски и ограничения
Прежде чем пополнять Финподушку, стоит учитывать несколько нюансов.
Как и любой инвестиционный продукт, Финподушка не гарантирует доход. Стоимость паев может увеличиваться и уменьшаться.
Как уже сказано, страхования Агентства по страхованию вкладов (АСВ) у Финподушки нет. Если для вас принципиально, чтобы деньги были застрахованы государством, как в банке, — стоит сравнить условия с обычным вкладом или накопительным счетом.
УК позиционирует фонд как инструмент с низким уровнем риска за счет коротких инструментов денежного рынка. Но в любом случае инвестиции в ПИФы связаны с риском, и перед вложением стоит оценить, подходит ли инструмент именно вам.
Кому подойдет Финподушка, а кому лучше присмотреться к вкладу
Финподушка может подойти, если вы хотите откладывать небольшие суммы регулярно и держать деньги под рукой — например, на случай непредвиденных расходов или крупной покупки, до которой пока не определена точная дата. Здесь важны низкий порог входа и возможность снять деньги в любой момент без потери процентов.
Если для вас важнее гарантированная ставка на весь срок и государственное страхование суммы, стоит присмотреться к обычному вкладу — особенно если дата, когда понадобятся деньги, известна заранее. Сравнить предложения от разных банков и выбрать подходящий вариант можно на Финуслугах.
Как подключить Финподушку
Подключить сервис можно в личном кабинете на маркетплейсе Финуслуг.
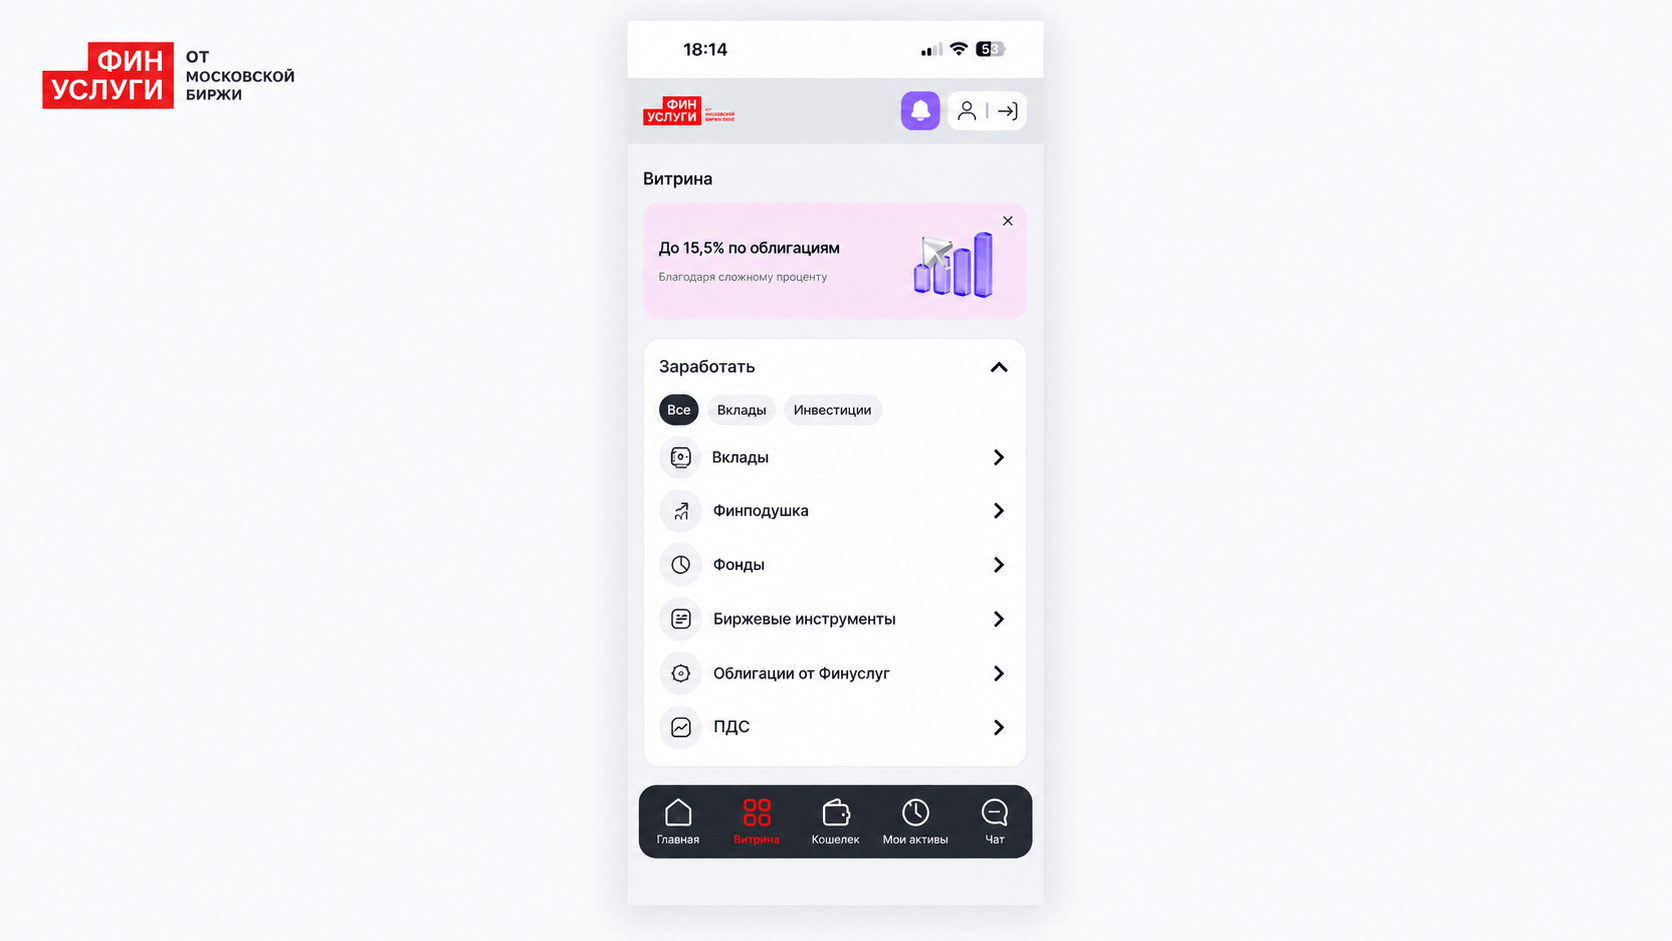
Шаг 1. Перейти в раздел «Витрина» на главном экране и выбрать Финподушку. Нажать «Открыть Финподушку».
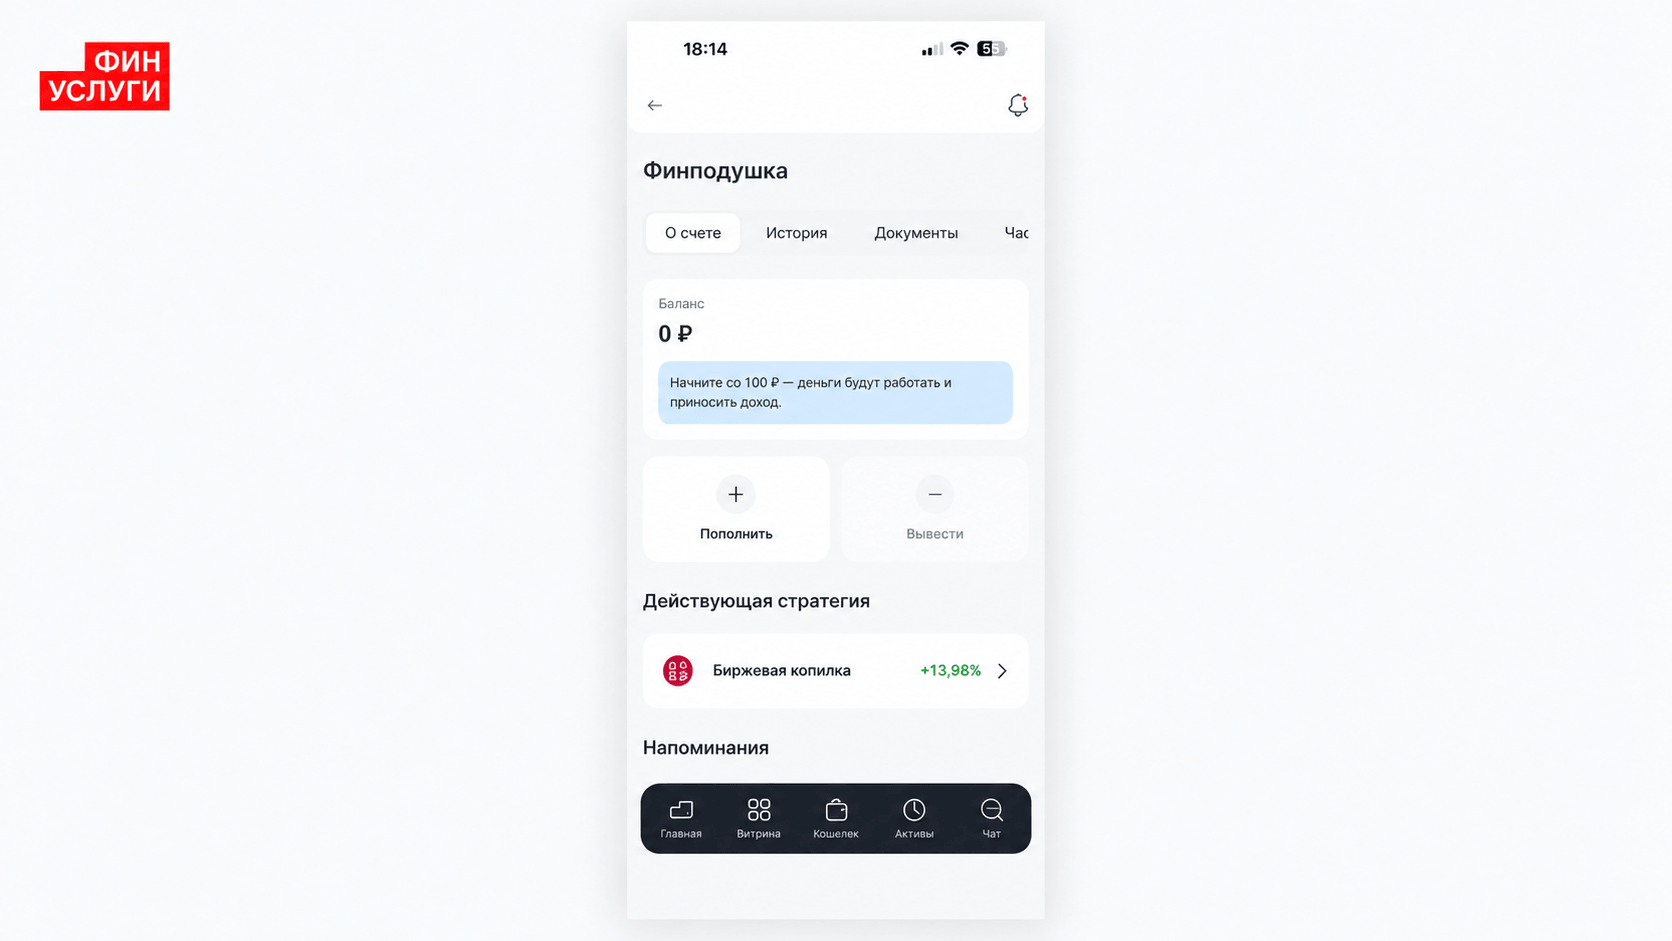
Шаг 2. Нажать кнопку «Пополнить».
Шаг 3. Указать желаемую сумму и списать ее с Кошелька. Если на Кошельке недостаточно денег, пополнить через СБП или реквизитам.
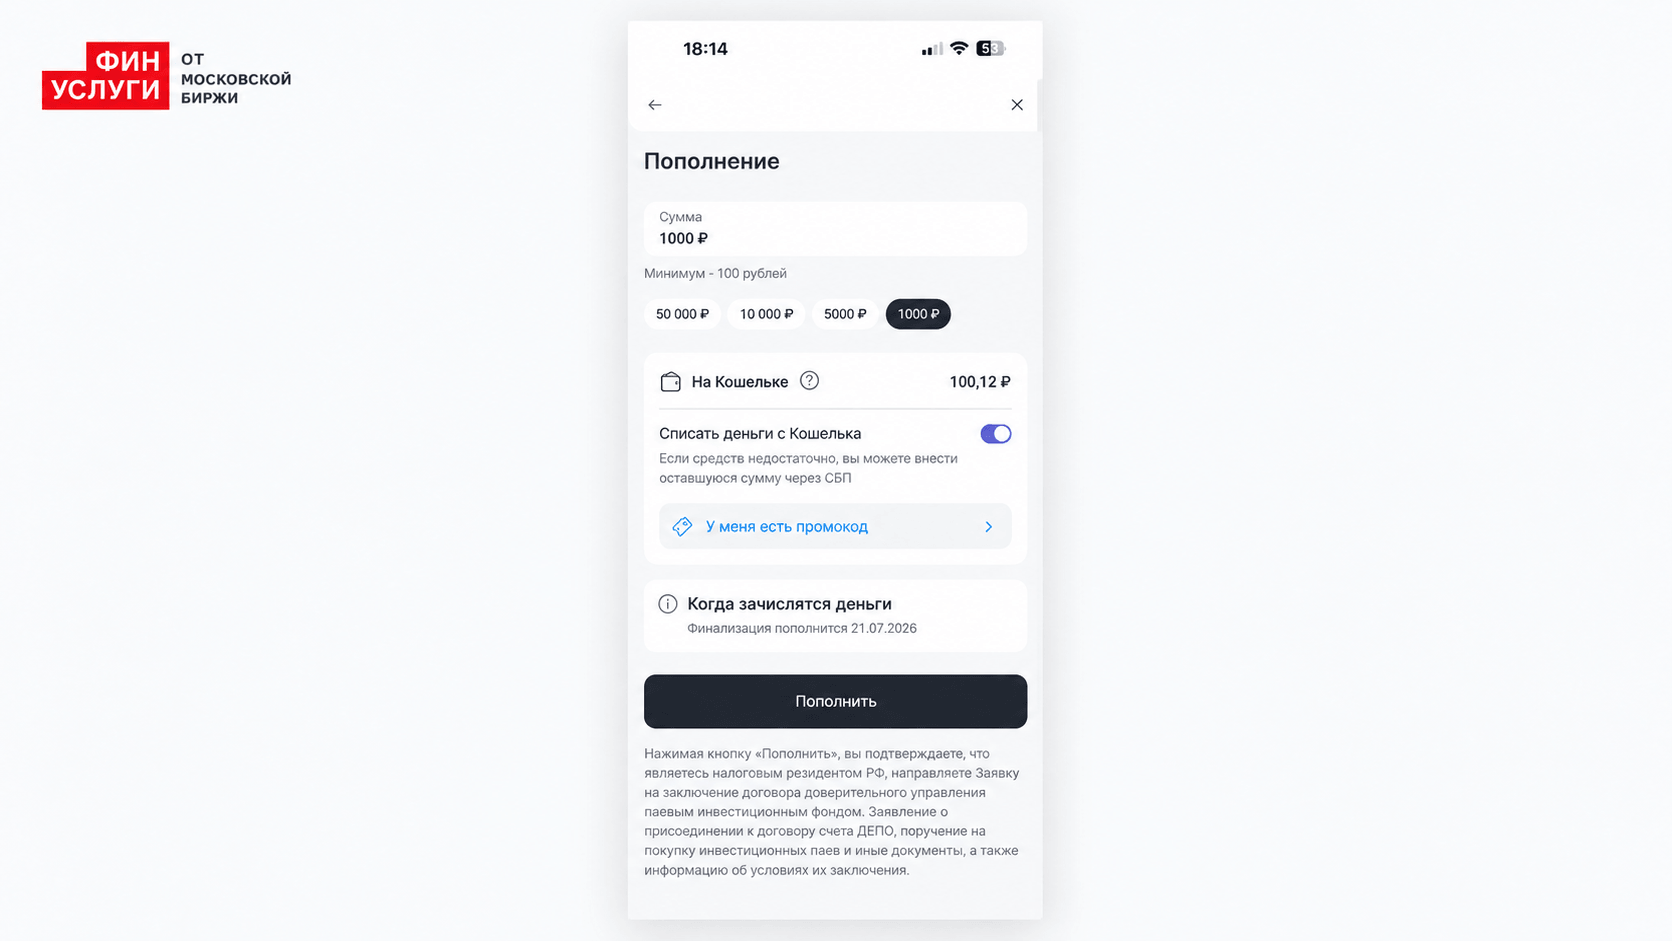
Шаг 4. Дождаться, когда зачислятся деньги. После этого Финподушка начнет работать.
Частые вопросы
В чем подвох Финподушки?
Явного подвоха нет, но есть важная особенность: в отличие от вклада, Финподушка не подпадает под систему страхования вкладов, а доходность не гарантирована — она колеблется вместе со ставками денежного рынка.
Можно ли потерять деньги в Финподушке?
Стоимость паев фонда теоретически может снижаться, хотя управляющая компания позиционирует риск фонда как низкий за счет коротких надежных инструментов. Гарантии сохранности, как у застрахованного вклада, здесь нет.
Нужен ли брокерский счет?
Нет, Финуслуги оформляют покупку паев фонда без отдельного брокерского счета.
Какой минимальный взнос?
От 100 ₽, без комиссии на пополнение.
Чем Финподушка отличается от накопительного счета?
У накопительного счета ставку в любой момент может изменить банк, а сам счет застрахован АСВ. У Финподушки доходность зависит от ставок денежного рынка, а страхования нет — зато оба инструмента позволяют снимать деньги без потери процентов.
Что проверить перед тем, как пополнить Финподушку
Перед тем как внести деньги на Финподушку, стоит свериться с актуальными условиями в приложении: текущей доходностью, правилами фонда и ключевым информационным документом — они обновляются вслед за рыночными ставками.
Материал не является индивидуальной инвестиционной рекомендацией и носит информационный характер.
