





























Поделиться
Как выбрать облигации: 5 критериев, которые стоит проверить перед покупкой
Что нужно знать об облигациях перед выбором
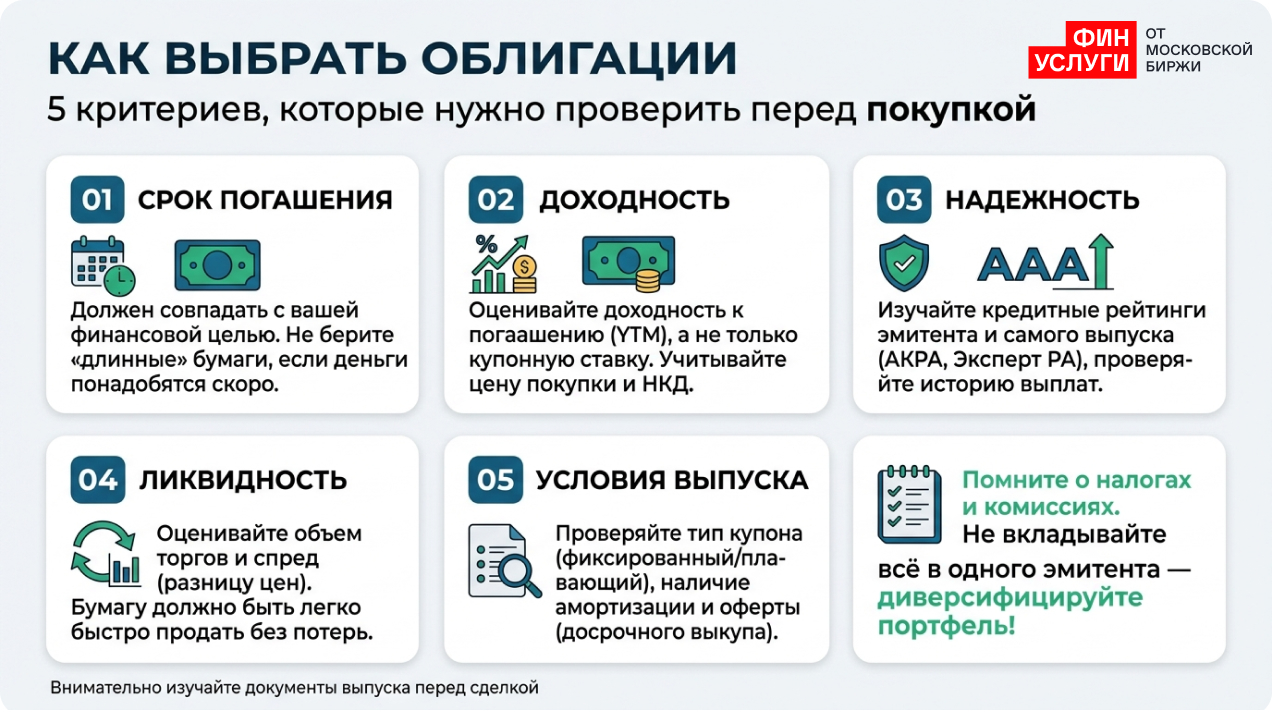
1. Определите срок, на который вкладываете деньги
2. Оцените доходность, а не только ставку купона
3. Проверьте надежность эмитента и рейтинг выпуска
4. Оцените ликвидность
5. Изучите условия выпуска
Частые ошибки при выборе облигаций
Частые вопросы
Что нужно знать об облигациях перед выбором
Облигация — долговая ценная бумага. Ее эмитент, например, государство или компания, обязуется исполнить предусмотренные выпуском обязательства перед владельцем. У обычной купонной облигации это выплата процентов и возврат номинала в установленный срок. Есть и бескупонные бумаги: доход по ним формируется за счет покупки дешевле суммы погашения.
Покупая облигацию на бирже у другого инвестора, вы приобретаете право на будущие выплаты. При этом цена покупки может быть, как ниже, так и выше номинала. Подробнее о механике инструмента рассказываем в материале что инвестору нужно знать об облигациях.
1. Определите срок, на который вкладываете деньги
Начните с вопроса: когда вам понадобятся вложенные деньги? Если через год планируется ремонт, ориентируйтесь на выпуски с погашением до предполагаемой даты расходов. Лучше предусмотреть небольшой запас времени для зачисления и вывода средств.
Названия «короткие», «среднесрочные» и «длинные» помогают ориентироваться в подборках, но для решения о покупке важнее точная дата погашения.
У облигаций с фиксированным купоном при прочих равных более длинный срок обычно означает более сильную реакцию цены на изменение рыночных ставок. Если ставки вырастут, цена бумаги может снизиться. При продаже до погашения это способно привести к убытку.
Точнее чувствительность к ставкам характеризует дюрация: она учитывает не только дату погашения, но и сроки промежуточных выплат. Поэтому две облигации с одинаковой датой погашения могут по-разному реагировать на изменение ставок. Для бумаг с плавающим купоном зависимость устроена иначе: их выплаты пересчитываются по установленной формуле.
Практический вывод: не стоит покупать длинную облигацию только ради привлекательной доходности, если деньги могут понадобиться через несколько месяцев. Заранее неизвестно, по какой цене удастся ее продать.
2. Оцените доходность, а не только ставку купона
Купон обычно рассчитывают от номинала или его непогашенного остатка. Но инвестор покупает бумагу по рыночной цене, поэтому ставка купона и доходность вложений могут заметно различаться.
Рассмотрим условный пример:
Параметр | Значение |
|---|---|
Номинал облигации | 1000 ₽ |
Цена покупки без НКД | 980 ₽ |
Оставшийся срок | Ровно один год |
Единственный оставшийся купон | 100 ₽, одновременно с погашением |
НКД при покупке | 0 ₽ |
Предположим, эмитент полностью исполнил обязательства. Через год инвестор получит 1100 ₽: номинал и купон. Доход составит:
1100 − 980 = 120 ₽.
Доходность за год:
120 / 980 × 100% ≈ 12,24%.
При таких условиях результат выше ставки купона 10%, поскольку бумага куплена дешевле номинала. Расчет приведен без налогов и комиссий.
Если купоны выплачиваются в течение года, а не только в конце, для расчета эффективной доходности нужно учитывать даты всех выплат. Получение сопоставимого итогового результата предполагает реинвестирование промежуточных выплат по ставке расчетной доходности. На практике такая возможность может отсутствовать.
Для сравнения выпусков смотрите, какую именно доходность показывает сервис: к погашению, к оферте или текущую.
Также учитывайте накопленный купонный доход (НКД). При покупке между купонными выплатами его обычно уплачивают продавцу сверх цены бумаги. Следующий купон новый владелец получает полностью, но часть этой суммы уже компенсирована предыдущему владельцу при покупке. Поэтому весь поступивший купон нельзя считать чистым заработком.

3. Проверьте надежность эмитента и рейтинг выпуска
Кредитный рейтинг помогает оценить вероятность того, что эмитент исполнит обязательства. В реестр кредитных рейтинговых агентств Банка России включены четыре организации: АКРА, «Эксперт РА», НКР и НРА. Корректнее говорить об агентствах, включенных в реестр, а не об «аккредитованных агентствах».
Перед покупкой проверьте:
- актуальное значение рейтинга и дату последнего пересмотра;
- прогноз по рейтингу и причины его изменения;
- рейтинг самого выпуска, если он присвоен;
- финансовое положение компании и сообщения о задержках выплат.
Рейтинг эмитента и рейтинг конкретной облигации могут различаться. Например, условия выпуска могут предусматривать особую очередность удовлетворения требований владельцев. Поэтому известного названия компании недостаточно: оценивать нужно и саму бумагу.
Отсутствие рейтинга не доказывает, что компания ненадежна, но лишает инвестора одного из ориентиров для оценки риска. Сам рейтинг также не гарантирует возврата денег.
Высокую доходность стоит сравнивать с доходностью бумаг близкого срока, в той же валюте и с похожими условиями. Разница может объясняться кредитным риском, низкой ликвидностью или особенностями выпуска. Сравнение только по размеру купона мало что говорит о надежности.
ОФЗ — прямые долговые обязательства Российской Федерации. Их обычно используют как ориентир низкого кредитного риска на российском рублевом рынке. Однако цена ОФЗ может снижаться, а продажа до погашения — приносить убыток.
 5

4. Оцените ликвидность
Ликвидность показывает, насколько легко купить или продать нужное количество облигаций без существенного влияния на цену.
Ориентироваться только на последнюю сделку недостаточно: она могла пройти давно и на небольшую сумму. Перед покупкой полезно посмотреть:
- сколько сделок проходило за последние несколько торговых дней;
- на какие суммы торговали бумагой;
- есть ли заявки покупателей на нужный вам объем;
- насколько различаются лучшие цены покупки и продажи.
Разницу между лучшей заявкой покупателя и лучшей заявкой продавца называют спредом. Чем он шире, тем больше может оказаться потеря при быстрой покупке и последующей продаже.
Например, если лучшая заявка на покупку стоит на уровне 97% номинала, а на продажу — 99%, приобретение бумаги за 990 ₽ не означает, что ее сразу удастся продать за ту же сумму. При номинале 1000 ₽ разница составляет 20 ₽ на облигацию без учета НКД и комиссий.
Даже если вы собираетесь держать бумагу до погашения, ликвидность стоит проверить: планы могут измениться. Риск невозможности продать облигацию в нужный момент Московская биржа выделяет среди основных рисков инструмента.
5. Изучите условия выпуска
Две облигации одной компании могут существенно различаться по условиям. Перед покупкой откройте карточку выпуска и документы эмитента.
Тип купона. У облигации с фиксированным купоном выплаты определены заранее. У флоатера купон зависит от установленного показателя, например, ключевой ставки или RUONIA, и может меняться. Текущую ставку такого купона нельзя переносить на весь срок вложения.
Амортизация. Если она предусмотрена, эмитент возвращает номинал частями. При неизменной ставке купона выплаты в рублях обычно уменьшаются вместе с непогашенным остатком долга. Возвращенные средства нужно будет заново размещать, если вы хотите сохранить объем инвестиций.
Оферта и досрочное погашение. Проверьте, кто вправе инициировать досрочный выкуп, по какой цене и в какие сроки. Возможность предъявить облигацию к выкупу по инициативе инвестора отличается от права эмитента досрочно погасить выпуск. Если требуется подать поручение через брокера, важно не пропустить срок.
Если условия сложны или непонятно, от чего зависит выплата, не стоит оценивать такую бумагу по аналогии с обычной облигацией с фиксированным купоном.
Частые ошибки при выборе облигаций
Выбирать только по высокой ставке купона. Она не учитывает цену покупки, НКД, срок и особенности выплат. Сравнивайте доходность при сопоставимых условиях.
Вкладывать все деньги в одного эмитента. Покупка нескольких выпусков одной компании не устраняет зависимость от ее финансового положения. Распределение вложений между разными эмитентами снижает концентрацию кредитного риска.
Забывать о налогах и комиссиях. Купонный доход и положительный финансовый результат от продажи или погашения облигаций в общем случае облагаются НДФЛ. Для налоговых резидентов РФ к соответствующей совокупности налоговых баз применяется ставка 13% в пределах 2,4 млн ₽ за год и выше с превышения. Это не порог по одной облигации или одному брокерскому счету. Особенности и льготы разбираем в материале налог с дохода по облигациям.
Считать удержание до погашения защитой от любых потерь. Оно позволяет не продавать бумагу по неблагоприятной рыночной цене, но не устраняет риск дефолта и обесценения денег из-за инфляции.
Частые вопросы
На какой срок лучше покупать облигации?
Ориентируйтесь на дату, когда понадобятся деньги. Если она известна, выбирайте погашение с небольшим запасом до нее. Покупка длинной бумаги с расчетом продать через несколько месяцев создает зависимость от будущей рыночной цены.
Можно ли потерять деньги на облигациях?
Да. Эмитент может задержать выплаты или не исполнить обязательства. Кроме того, облигацию можно продать дешевле цены покупки. Государственная система страхования банковских вкладов на облигации не распространяется.
Какие облигации выгоднее?
Универсального ответа нет. Сначала определите приемлемые срок и риск, затем сравнивайте доходность, ликвидность и условия подходящих выпусков. Максимальная доходность в списке сама по себе не делает бумагу лучшим выбором.
Сколько денег нужно для первой покупки?
У многих рублевых облигаций номинал составляет 1000 ₽, но это не универсальная цена входа. Итоговая сумма зависит от рыночной цены, НКД, количества бумаг в лоте и комиссий. Например, при цене 98% номинала 1000 ₽ и НКД 25 ₽ одна бумага обойдется в 1005 ₽ до комиссий.
Что проверить непосредственно перед покупкой
Сведите параметры выбранного выпуска в короткий список:
Критерий | Что проверить |
|---|---|
Срок | Дату погашения и соответствие вашей цели |
Доходность | Вид расчета, цену покупки, НКД и расходы |
Надежность | Рейтинги эмитента и выпуска, последние сообщения |
Ликвидность | Сделки, спред и заявки на нужный объем |
Условия | Тип купона, амортизацию, оферты и досрочное погашение |
На Финуслугах можно изучить предложения народных облигаций. У них другая механика выхода: они не обращаются на бирже, поэтому цена продажи не меняется. Перед покупкой необходимо проверять условия обратного выкупа эмитентом, доступные даты и сроки исполнения заявки. Не следует предполагать, что любой выпуск можно вернуть сразу после покупки.
Материал не является индивидуальной инвестиционной рекомендацией. Инвестиции в облигации связаны с риском потери вложенных средств.


