




























Поделиться
Инфляция выше цели: где спрос, а где предложение
Как оценивать источники инфляции и почему это важно для прогноза
Замедление спроса дошло и до услуг
Летнее ускорение инфляции было связано прежде всего с факторами предложения
Пауза в снижении ставки призвана ограничить вторичные эффекты
Вывод
Как оценивать источники инфляции и почему это важно для прогноза
Банк России воздействует на инфляцию прежде всего через внутренний спрос. При прочих равных более высокая процентная ставка делает сбережения привлекательнее и сдерживает потребление. В результате замедляются спрос и продажи, а возможности производителей повышать цены сокращаются. Поэтому, если инфляция ускоряется из-за избыточного спроса, более жесткая денежно-кредитная политика (ДКП) может нейтрализовать его влияние.
В борьбе с инфляцией, вызванной факторами предложения, ДКП менее эффективна. Например, рост издержек может одновременно приводить к повышению цен и снижению объемов производства или продаж. В такой ситуации быстрое возвращение инфляции к цели требует дополнительного сдерживания спроса и дальнейшего снижения выпуска.
Для оценки вклада спроса и предложения по категориям потребительской корзины сопоставляются два показателя:
- сезонно скорректированный (SA) месячный рост цен к предыдущему месяцу (м/м) относительно темпа, соответствующего цели Банка России по инфляции в 4% годовых (около 0,33% м/м);
- краткосрочная динамика объемов продаж или потребления относительно долгосрочного тренда.
Если цены и объемы отклоняются в одном направлении, в данной категории преобладает влияние факторов спроса; если в противоположных — факторов предложения.
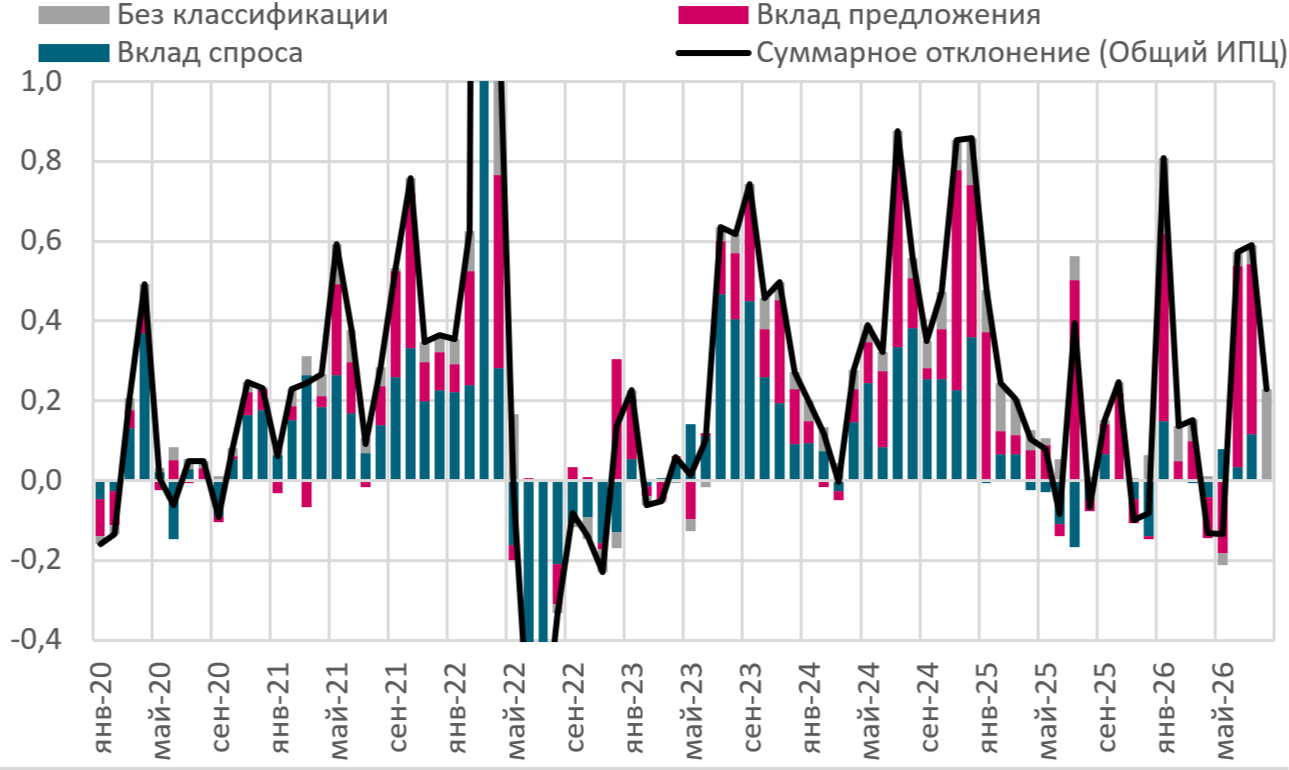
Источник: Банк России, Росстат оценки Ренессанс Капитала
Примечание. Август 2026 года отнесен к категории «Без классификации», поскольку данные об объемах потребления еще не опубликованы
Замедление спроса дошло и до услуг
Спрос на товары, прежде всего длительного пользования, сильнее реагирует на изменение денежно-кредитных условий (ДКУ), тогда как потребление услуг в большей степени зависит от текущих доходов населения. В конце 2024 года Банк России повысил ключевую ставку до 21%. Уже в начале 2025 года стало заметно существенное замедление спроса на непродовольственные товары. На это указывало одновременное замедление роста цен и физических объемов розничных продаж.
В услугах до недавнего времени складывалась обратная картина. По нашим оценкам, с 2023 года объем их потребления (без ЖКХ) устойчиво превышал долгосрочный тренд. Одновременное превышение тренда по объемам и целевого темпа по ценам указывало на сохранявшееся давление со стороны спроса.
По оценкам Банка России, в первом полугодии 2026 года средний месячный рост цен на услуги составил 0,85% м/м SA — на 0,52 п.п. выше темпа, соответствующего цели. В августе рост цен на услуги замедлился до 0,38% м/м SA. По последним доступным данным об объемах потребления за июль, краткосрочный тренд впервые с 2023 года опустился ниже долгосрочного, а вклад спроса в инфляцию услуг стал отрицательным (-0,03 п.п. после +0,33 п.п. в июне).
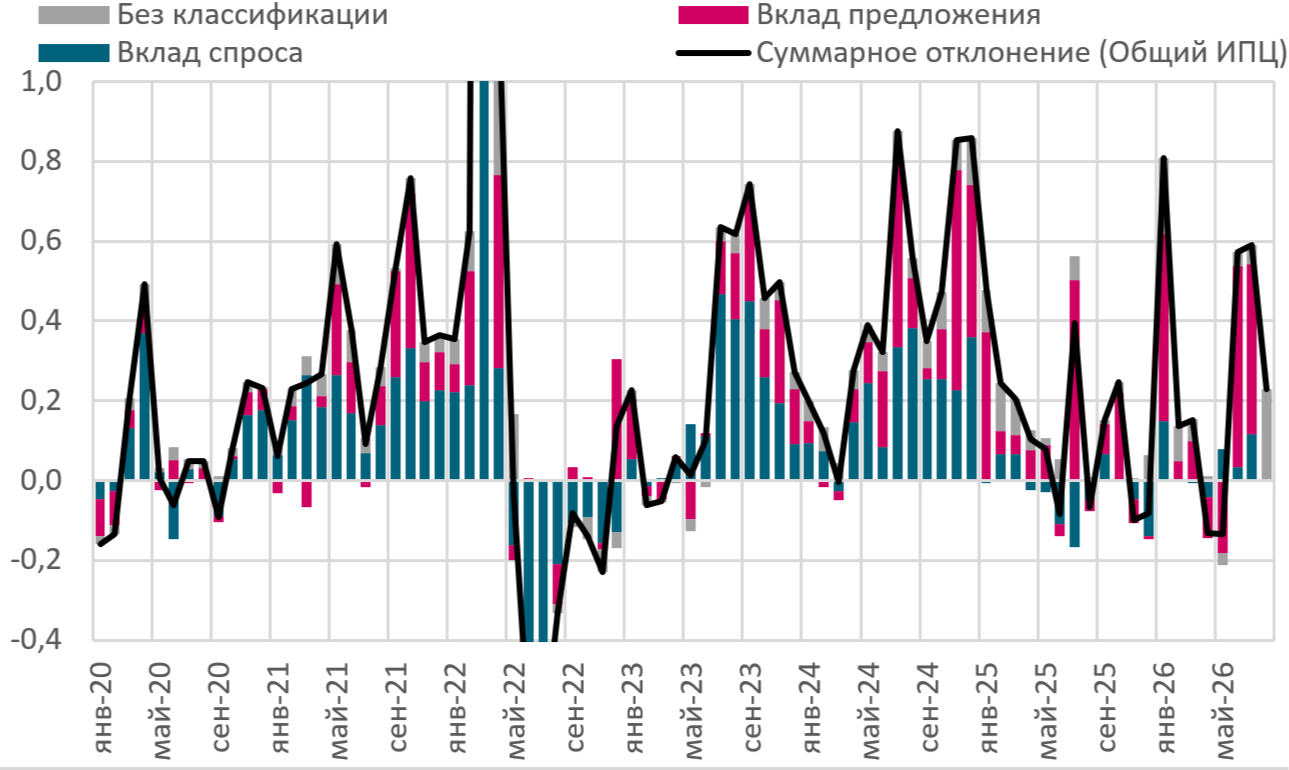
Примечание. Август 2026 года отнесен к категории «Без классификации», поскольку данные об объемах потребления еще не опубликованы
Летнее ускорение инфляции было связано прежде всего с факторами предложения
К наиболее значимым факторам предложения за последний год относились налоговые новации, индексация тарифов ЖКХ темпами выше инфляции, а также повышенная волатильность цен на нефтепродукты и плодоовощную продукцию, выходившая за рамки обычной сезонности. В августе текущий рост цен замедлился до 0,56% м/м SA после 0,92% м/м SA в июле.
В июле при совокупном отклонении роста цен от целевого темпа в 0,59 п.п. вклад факторов предложения составил 0,42 п.п. (в июне вклад факторов предложения составил 0,5 п.п. при совокупном отклонении 0,57 п.п.). В большей степени это было обеспечено ростом цен на нефтепродукты — на 5,97% м/м SA в июле и 6,51% м/м SA в июне. Перенос возросших топливных и логистических издержек на более широкий круг товаров и услуг усилил давление в устойчивых компонентах. В результате устойчивый рост цен, длительное время находившийся в диапазоне 4–5% в пересчете на год, ускорился до 5–6% в июле–августе.
Пауза в снижении ставки призвана ограничить вторичные эффекты
11 сентября Банк России сохранил ключевую ставку на уровне 14%. Топливный шок относится к краткосрочным факторам предложения, однако он сопровождался ростом инфляционных ожиданий. В этих условиях пауза в цикле снижения ставки стала мерой предосторожности, чтобы не допустить повторного усиления вклада спроса и закрепления краткосрочного шока в устойчивом ценовом давлении. Банк России также сохранил сигнал на ближайшие заседания, зафиксировав, что дальнейшие решения по ключевой ставке будут приниматься в зависимости от динамики инфляции и инфляционных ожиданий.
Вывод
Ключевые ориентиры для дальнейшего чтения данных — устойчивая инфляция и инфляционные ожидания: именно они покажут, останется ли летний шок краткосрочным или начнёт закрепляться в ценах.