




























Поделиться
Государственные облигации: как работают ОФЗ и какую доходность приносят

Что такое государственные облигации
Сколько приносят доходности ОФЗ сейчас
Сравнительный расчет: ОФЗ и Вклада
Что показывает расчет
В чем минус ОФЗ: когда можно потерять деньги
Виды ОФЗ и кому какой подходит
Налог на доход по ОФЗ
Частые вопросы
Что такое государственные облигации
У каждой ОФЗ есть номинал — сумма, которую государство вернет в дату погашения. У большинства биржевых ОФЗ номинал составляет 1 000 ₽, но параметры зависят от выпуска. Пока облигация обращается, владелец получает купоны по графику, который указан в параметрах выпуска.
На бирже цена облигации указывается в процентах от номинала. Если бумага с номиналом 1 000 ₽ стоит 97%, за нее заплатят 970 ₽ плюс накопленный купонный доход (НКД). НКД — это часть следующего купона, которая уже «накопилась» с даты прошлой выплаты. Покупатель компенсирует ее продавцу, а потом получает купон целиком.
Важно: на ОФЗ не распространяется страховое возмещение по банковским вкладам.
Сколько приносят доходности ОФЗ сейчас
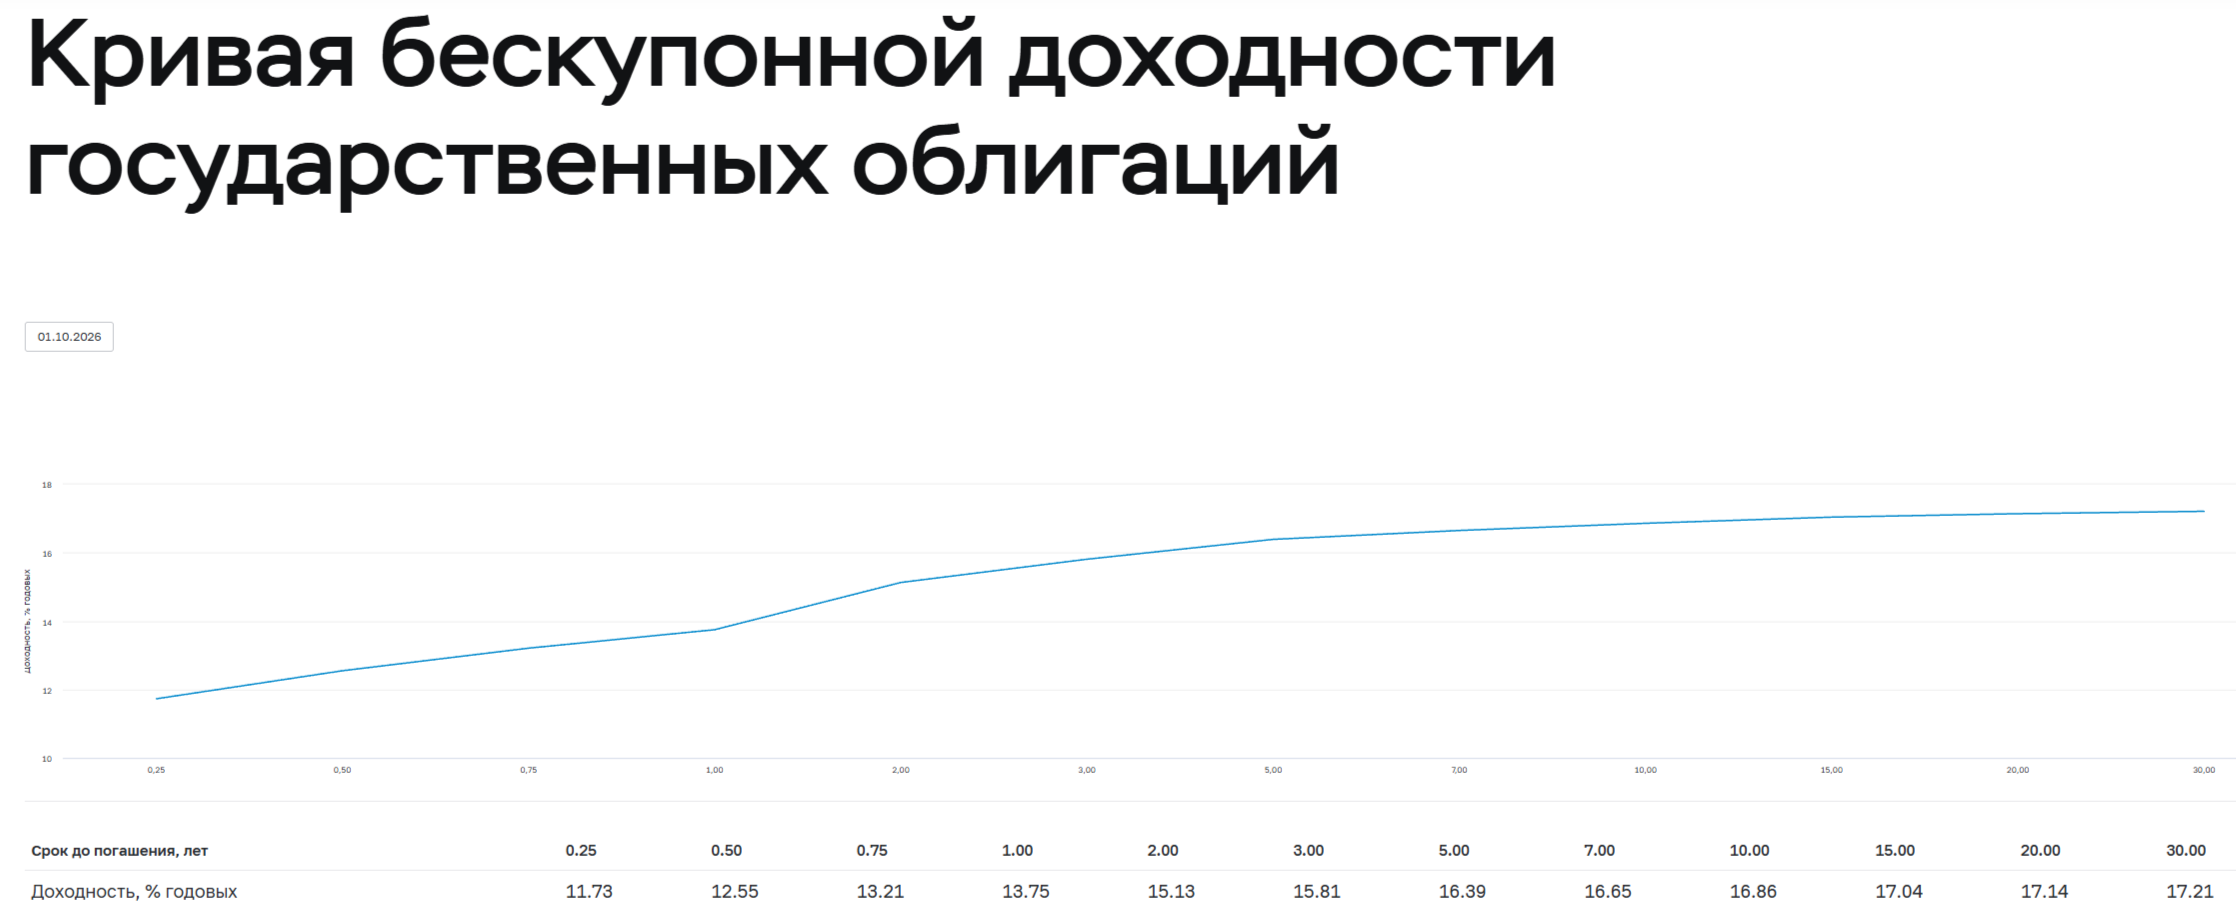
Ориентир для всего рынка — кривая бескупонной доходности государственных облигаций, которую публикует Банк России. Она показывает зависимости между доходностью и сроками погашения облигаций с одинаковой кредитной структурой, но разной датой погашения. По данным Банка России на 1 октября 2026 года, кривая начинается с 11,73% годовых на сроке три месяца, а с увеличением срока доходность растет.
Срок до погашения | Доходность ОФЗ % годовых |
1 год | 13,75% |
3 года | 15,81% |
5 лет | 16,39% |
10 лет | 16,86% |
Для сравнения: во II декаде сентября 2026 года на срок до 90 дней – 12,55%; на срок от 91 до 180 дней – 12,84%; на срок от 181 дня до 1 года – 12,70%; на срок свыше 1 года – 11,69%, по данным Банка России.
Доходность ОФЗ тесно связана с ключевой ставкой. Когда рынок ждет ее повышения, доходности растут, а цены уже выпущенных облигаций падают. Подробнее о механике — в материале про ключевую ставку.
Таблица выше — срез на одну дату по бескупонной кривой, а не доходность конкретных выпусков и не список бумаг для покупки. Доходность конкретной облигации смотрят в момент сделки в терминале брокера.
Сравнительный расчет: ОФЗ и Вклада
Сравним, сколько остается на руках через год, если вложить
300 000 ₽. Все ставки в примере условные. Это не текущие тарифы: для обоих
вариантов взяты одинаковые цифры, чтобы было видно, где возникают различия.
Допущения:
ОФЗ
с постоянным купоном и номиналом 1 000 ₽ куплена по цене 100% от номинала. Получается 300 бумаг.
Купонная доходность — условные 13,75% годовых.
Покупка совершена в день выплаты купона, поэтому НКД платить не нужно.
Комиссия брокера — условные 0,05% от суммы сделки. Для упрощения примера комиссию не учитываем при расчете налога, хотя порядок ее учета зависит от вида дохода и налогового учета у брокера.
Вклад
Условные 13,75% годовых без капитализации, на один год. Других процентных доходов нет.
Показатель | ОФЗ | Вклад |
|---|---|---|
Вложено | 300 000 ₽ | 300 000 ₽ |
Доход до налога за год | 41 250 ₽ (300 000 × 13,75%) | 41 250 ₽ (300 000 × 13,75%) |
Комиссия брокера (0,05%) | 150 ₽ | 0 ₽ |
НДФЛ | 5 362,50 ₽ (13% от купона 41 250 ₽) | 0 ₽ (доход в пределах необлагаемого лимита) |
На руках после налога и комиссии | 35 737,50 ₽ | 41 250 ₽ |
Реальная чистая доходность | 11,91% | 13,75% |
Вывод: При одинаковой номинальной ставке 13,75% вклад при небольших суммах оказывается выгоднее ОФЗ на 5 512,50 ₽ (или на 1,84 процентных пункта доходности) за счет отсутствия обязательного удержания НДФЛ с купонов и брокерских комиссий.
Что показывает расчет
Одинаковая ставка не означает одинаковый результат. Купонный доход по ОФЗ учитывается при расчете налоговой базы по операциям с ценными бумагами. По процентам на вкладе налог считают только с превышения необлагаемой суммы: 1 млн ₽, умноженный на максимальную ключевую ставку на первое число каждого месяца года. По данным ФНС, за доходы 2025 года необлагаемая сумма составила 210 000 ₽. Значение за 2026 год станет известно после окончания года. Поэтому, сравнивая ОФЗ с вкладом, имеет смысл закладывать запас: доходность к погашению выбранного выпуска должна быть выше ставки вклада на тот же срок. Учтите и то, что налоговая база по вкладам считается по совокупному процентному доходу со всех вкладов и счетов.
Расчет верен, только если держать бумагу. Если продать ОФЗ раньше, результат будет зависеть от цены в момент продажи (это разобрано в следующем разделе). При досрочном закрытии вклада банк обычно пересчитывает проценты по ставке досрочного расторжения. Возврат суммы вклада зависит от условий договора и статуса банка.
Срок важнее ставки. Вклад фиксирует ставку на срок договора, обычно до трех лет. По ОФЗ можно выбрать бумагу с погашением через пять или десять лет и зафиксировать доходность на этот срок, если держать ее до конца.
Если хотите проверить, какую ставку на сопоставимый срок сейчас дают банки, вклады можно сравнить на Финуслугах.
В чем минус ОФЗ: когда можно потерять деньги
ОФЗ — обязательства Российской Федерации. Их кредитный риск инвесторы обычно сопоставляют с риском других рублевых заемщиков, но он не равен нулю. И кредитный риск — не единственный: для частного инвестора часто важнее другие.
Цена падает, когда растут ставки
Купон по ОФЗ с постоянным доходом зафиксирован. Если ставки в экономике выросли, новые выпуски предлагают больший доход. Чтобы старую бумагу кто-то купил, ее цена снижается.
Насколько сильно, показывает дюрация. Это величина, которая говорит, на сколько процентов примерно изменится цена при изменении доходности на один процентный пункт. Чем дальше погашение, тем выше дюрация и тем сильнее колебания.
Условный пример. До погашения ОФЗ пять лет, ее дюрация — около четырех лет. Доходности на рынке выросли на 2% Цена упадет примерно на 4 × 2% = 8%. Бумаги, купленные за 300 000 ₽, будут стоить около 276 000 ₽, то есть минус 24 000 ₽.
Если продать их через год, купоны после налога из примера выше (31 170 ₽) перекроют просадку, и итог составит около +7 170 ₽. Если продать через несколько месяцев, купонов будет меньше, и результат может уйти в минус.
При исполнении обязательств эмитентом владелец ОФЗ с постоянным купоном получает номинал в дату погашения: рыночная цена до этой даты на сумму погашения не влияет. Потеря от падения цены фиксируется только при продаже.
Инфляция
Постоянный купон не меняется, когда растут цены. Если инфляция окажется выше доходности, покупательная способность вложенных денег снизится. Частично от этого защищают ОФЗ с индексируемым номиналом: их номинал растет вместе с инфляцией.
Спред и ликвидность
В каждый момент цена покупки облигации выше цены продажи. Эта разница называется спредом. У крупных выпусков она небольшая. В малоликвидных выпусках продать бумагу быстро и без заметной скидки сложнее, поэтому перед покупкой стоит посмотреть объем торгов по выпуску.
Виды ОФЗ и кому какой подходит
Вид | Может подойти, если | Осторожнее, если |
ОФЗ-ПД (постоянный доход) | вы хотите знать размер всех купонов заранее и готовы держать бумагу до погашения | деньги могут понадобиться раньше срока, а ставки в экономике растут |
ОФЗ-ПК (переменный купон) | вы хотите, чтобы купон менялся вместе со ставкой RUONIA и цена колебалась слабее | ставки снижаются: вместе с ними снизится и купон |
ОФЗ-ИН (индексируемый номинал) | горизонт длинный и важна защита от инфляции | нужен регулярный денежный поток — сверьте размер купона конкретного выпуска |
Значение RUONIA публикует Банк России. Это средняя ставка, по которой банки кредитуют друг друга на один день.
Налог на доход по ОФЗ
Купоны по ОФЗ включаются в доходы по операциям с ценными бумагами и облагаются НДФЛ. Им же облагается доход от продажи бумаги дороже цены покупки.
По ст. 224 НК РФ для налоговых баз по операциям с ценными бумагами ставка НДФЛ составляет 13% при сумме таких налоговых баз за год до 2,4 млн ₽ включительно и 15% — с превышения 2,4 млн ₽. При расчете финансового результата учитываются документально подтвержденные расходы на приобретение, реализацию, хранение и погашение бумаг.
Брокер обычно рассчитывает и удерживает НДФЛ как налоговый агент. Порядок и момент удержания зависят от условий обслуживания и операций инвестора. Если брокер не смог удержать налог, вопрос придется урегулировать самостоятельно — например, после уведомления ФНС.
Как сравнить ОФЗ с вкладом и фондом перед покупкой
Горизонт. Если деньги понадобятся раньше даты погашения выпуска, учитывайте риск продажи по более низкой цене. Вклад или накопительный счет в этом случае могут подойти лучше — накопительные счета можно сравнить на Финуслугах.
Доходность после налога. Сравнивайте доходность к погашению выпуска со ставкой вклада на тот же срок с учетом налога и комиссии брокера, как в расчете выше.
Вид купона. Постоянный купон фиксирует доход, переменный следует за ставкой RUONIA, индексируемый номинал защищает от инфляции.
Ликвидность выпуска. Чем больше объем торгов, тем проще продать бумагу без заметной скидки.
Актуальность цифр. Проверьте текущую доходность выпуска и ставки по вкладам на дату покупки: цифры в статье — срез на одну дату.
Если хотите увидеть, какие ставки сейчас дают банки на сопоставимый срок, вклады удобно сравнить на Финуслугах.
Частые вопросы
В чем минус облигаций федерального займа?
Главные минусы — изменение цены при росте ставок, инфляция выше купона и то, что на ОФЗ не распространяется страховое возмещение по банковским вкладам. Подробно — в разделе «В чем минус ОФЗ».
Можно ли продать ОФЗ до погашения и потерять деньги?
Продать можно в любой торговый день. Если с момента покупки доходности на рынке выросли, цена окажется ниже, и итог может быть отрицательным, даже с учетом полученных купонов.
Сколько стоит одна ОФЗ и почему цена указана в процентах?
Цена указывается в процентах от номинала, чтобы бумаги с разным номиналом было проще сравнивать. При номинале 1 000 ₽ и цене 101% облигация стоит 1 010 ₽ плюс НКД.
Застрахованы ли ОФЗ, как вклады?
Нет: на ОФЗ не распространяется страховое возмещение по банковским вкладам. По ОФЗ отвечает государство как заемщик.
Что будет с ОФЗ, если ключевая ставка снизится?
Обычно доходности на рынке снижаются вслед за ставкой, и цены ОФЗ с постоянным купоном растут. Купон по ОФЗ-ПК при этом снизится.
Можно ли купить облигации без брокерского счета?
Да, внебиржевые облигации покупают через агента, например, на Финуслугах.
Материал не является индивидуальной инвестиционной рекомендацией. Доходность в прошлом не гарантирует доходность в будущем, а цена облигаций может снижаться.


