




























Поделиться
Накопительные счета в ноябре 2026 года: стоит ли открывать сейчас и как получить высокий процент

Что происходит со ставками по накопительным счетам в ноябре
Какие ставки по накопительным счетам доступны в ноябре 2026 года
Стоит ли открывать накопительный счет в ноябре
Сколько можно заработать на накопительном счете в ноябре
Нужно ли переводить деньги в другой банк ради повышенной ставки
Что выбрать в ноябре: накопительный счет или вклад
Коротко
Что происходит со ставками по накопительным счетам в ноябре
К началу ноября ситуация на рынке накопительных счетов изменилась. После небольшого снижения ставок в сентябре некоторые банки начали повышать доходность.
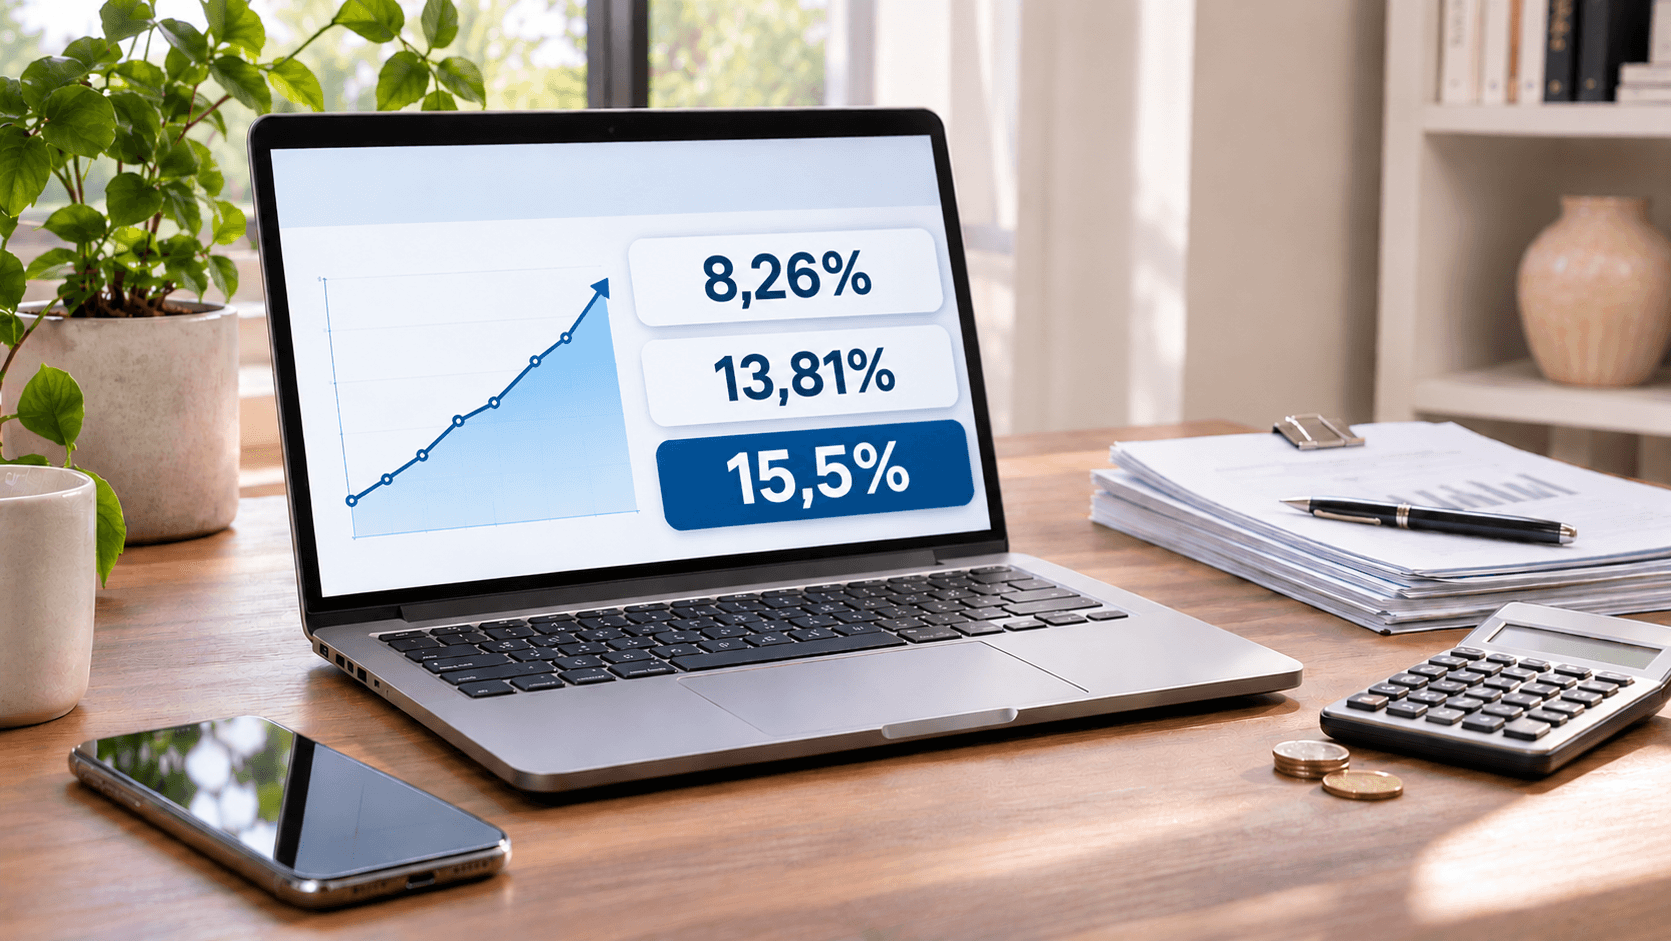
По данным индекса Финуслуг, в октябре средняя базовая ставка в 20 крупнейших банках по объему средств населения увеличилась на 0,30 процентного пункта — до 8,26% годовых. Средняя максимальная ставка с учетом надбавок выросла на 0,10 процентного пункта — до 13,81%.
При этом самая высокая ставка среди исследуемых предложений снизилась с 16 до 15,5% годовых.
Изменения затронули не весь рынок. В октябре два банка из топ-20 повысили базовые ставки на 1–5 процентных пунктов, три банка увеличили максимальную доходность на 0,5–1,5 процентного пункта. Один банк, напротив, снизил максимальную ставку на 1 процентный пункт.
Главный вывод для тех, кто выбирает накопительный счет в ноябре: банки стали предлагать более высокие базовые ставки, но рассчитывать на максимальный рекламный процент без дополнительных условий по-прежнему нельзя.
Базовая ставка показывает, сколько банк готов платить без специальных надбавок и после окончания приветственного периода. Максимальная может зависеть от покупок по карте, подписки или других требований.
Поэтому два накопительных счета с одинаковой ставкой 15,5% могут принести разный доход уже через несколько месяцев.
Какие ставки по накопительным счетам доступны в ноябре 2026 года
В начале ноября банки предлагают приветственные ставки от 15 до 15,5% годовых. Обычно повышенный процент действует первые два-три месяца, после чего доходность снижается до базового уровня.
В таблице — предложения из рейтинга накопительных счетов Финуслуг на ноябрь.
Банк и счет | Приветственная ставка | Базовая ставка | Срок повышенной ставки |
|---|---|---|---|
Совкомбанк, «Копилка» | 15,5% | 10% | 3 месяца |
МТС Банк, «МТС Счет» | 15,5% | 3% | 2 месяца |
Банк «Санкт-Петербург», «Накопительный счет БСПБ» | 15,5% | 10,5% | 2 месяца |
Ozon Банк, «Накопительный счет» | 15,1% | 7% | 2 месяца |
Яндекс Банк, «Счет в Сейвах» | 15% | 13% | 2 месяца |
ПСБ, «Импульс» | 15% | 9% | 2 месяца |
Условия приведены по данным на 27 октября 2026 года. В течение ноября банки могут менять ставки, а доступность приветственного процента зависит от категории клиента и других условий.
Разница между предложениями становится особенно заметной после окончания приветственного периода. Например, МТС Банк предлагает 15,5% на первые два месяца, но затем базовая ставка составляет 3%. В Яндекс Банке приветственная ставка немного ниже — 15%, зато базовая достигает 13%.
Это не означает, что одно предложение подходит всем. Если деньги понадобятся через месяц, важнее процент на коротком сроке и порядок его начисления. Если планируется хранить сбережения полгода или дольше, стоит оценивать доход после окончания акции.
Стоит ли открывать накопительный счет в ноябре
Ноябрь может быть подходящим временем для открытия накопительного счета, если деньги необходимо держать под рукой, а не размещать на фиксированный срок.
При этом выбор зависит от того, как долго планируется хранить сбережения.
Если деньги понадобятся через месяц. Можно рассмотреть накопительный счет с приветственной ставкой 15–15,5%. Но необходимо проверить, как начисляются проценты: на ежедневный или минимальный остаток. Во втором случае частичное снятие денег может значительно уменьшить доход.
Если деньги нужны через два-три месяца. Имеет смысл сравнить накопительные счета с короткими вкладами. В ноябре по отдельным вкладам на месяц доступны ставки до 20% годовых, но часто с ограничениями по сумме и категории клиента. Подробнее — в материале о лучших вкладах на один месяц в ноябре.
Если деньги планируется хранить полгода или дольше. Важнее не максимальная ставка на старте, а доходность за весь период. Приветственный процент закончится через несколько месяцев, а базовую ставку банк может изменить. Поэтому стоит также сравнить предложения по вкладам на шесть месяцев.
Сколько можно заработать на накопительном счете в ноябре
Допустим, в начале ноября на накопительный счет положили 300 000 ₽. Если ставка не меняется, а деньги лежат на счете 30 дней, доход составит:
Годовая ставка | Доход за 30 дней |
|---|---|
8,26% | 2037 ₽ |
13,81% | 3405 ₽ |
15% | 3699 ₽ |
15,5% | 3822 ₽ |
Расчет сделан по формуле: сумма × ставка × 30 / 365. Без учета капитализации и налогов.
Разница между 8,26 и 15,5% составляет около 1785 ₽ за месяц.
Однако 8,26 и 13,81% — это средние показатели индекса Финуслуг, а не ставки конкретных продуктов. Получить их по отдельному счету необязательно получится.
Кроме того, повышенная ставка может действовать только для новых клиентов, в пределах установленной суммы или при выполнении дополнительных условий.
Нужно ли переводить деньги в другой банк ради повышенной ставки
Если накопительный счет уже открыт, а ставка по нему ниже предложений на ноябрь, перевод денег может увеличить доход. Но сначала стоит оценить разницу в рублях.
Например, на действующем счете лежат 500 000 ₽ под 12% годовых. Другой банк предлагает 15,5%. За 30 дней доход составит:
- При ставке 12% — около 4932 ₽.
- При ставке 15,5% — около 6370 ₽.
- Разница — примерно 1438 ₽.
Однако при переводе важно учитывать условия действующего счета. Если проценты начисляются на минимальный остаток, снятие денег до окончания расчетного периода может привести к существенной потере начислений за этот период.
Также стоит проверить, распространяется ли повышенная ставка на всю сумму. Если лимит составляет 200 000 ₽, положить 500 000 ₽ под максимальный процент не получится.
Переходить в другой банк только ради разницы в рекламных ставках не всегда имеет смысл. Особенно если новая доходность действует недолго или требует дополнительных расходов.
Что выбрать в ноябре: накопительный счет или вклад
Октябрьский рост базовых ставок по накопительным счетам показывает, что отдельные банки начали улучшать условия для клиентов. Однако это не гарантирует дальнейшего повышения доходности в ноябре.
У накопительного счета есть преимущество — доступ к деньгам без необходимости закрывать продукт. При этом банк может изменить процент в соответствии с условиями договора.
По срочному вкладу ставка обычно фиксируется на весь срок. Это позволяет заранее рассчитать доход, но при досрочном расторжении договора проценты чаще всего пересчитываются по более низкой ставке.
Поэтому выбор зависит от цели:
Ситуация | Что рассмотреть |
|---|---|
Деньги могут понадобиться в любой момент | Накопительный счет |
Есть свободная сумма на один-два месяца | Накопительный счет или краткосрочный вклад |
Деньги не понадобятся три-шесть месяцев | Вклад с фиксированной ставкой |
Нужно регулярно пополнять сбережения | Накопительный счет или пополняемый вклад |
Важно защититься от возможного снижения ставок | Вклад с фиксированной доходностью |
Сравнить предложения банков по срокам, ставкам и суммам можно в разделе «Вклады» на Финуслугах.
Коротко
В ноябре 2026 года по накопительным счетам доступны приветственные ставки до 15,5% годовых. При этом средняя базовая ставка в крупнейших банках по итогам октября выросла до 8,26%, а средняя максимальная — до 13,81%.
Для тех, кто собирается открыть счет сейчас, важны не только рекламные проценты. Стоит проверить, сколько будет начисляться после окончания приветственного периода, на какую сумму действует повышенная ставка и какие условия необходимо выполнять.
Если деньги могут понадобиться в любой момент, накопительный счет остается удобным инструментом. Если сбережения планируется хранить несколько месяцев без снятия, стоит дополнительно сравнить доходность вкладов с фиксированной ставкой.
