




























Поделиться
Закрывать ли накопительный счет после решения ЦБ или оставить

Что происходит со ставками по накопительным счетам
Почему ставки по накопительным счетам меняются
Что сейчас делать с накопительным счетом
Что происходит со ставками по накопительным счетам
Важно понимать разницу между приветственной и базовой ставкой. Базовая ставка — это та, что действует после окончания промо-периода и без учета бонусов. Именно она отражает «чистую» доходность счета.
За лето средняя базовая ставка по накопительным счетам в топ-20 банках снизилась на 0,28 процентных пункта — до 7,99% годовых. В августе падение замедлилось: показатель уменьшился всего на 0,04 процентного пункта.
А вот если учитывать бонусы — надбавки за покупки по карте, за соблюдение прочих условий банка — картина получится немного иная. Средняя максимальная ставка (с учетом бонусов) за лето снизилась на 0,1 процентного пункта, до 13,87% годовых. Но в августе она выросла на 0,11 процентного пункта.
Получается любопытная ситуация: в целом за лето банки снижали ставки, но в преддверии осени и заседания ЦБ по ключевой ставке, наметился частичный разворот.
Три банка из топ-20 повысили максимальные ставки. При этом диапазон разрыва довольно велик — от 0,1 до 2 процентных пунктов. В одном из банков ставка по накопительному счету достигла 16%, но она действует на ограниченную сумму и требует выполнения дополнительных условий — операций по карте банка. Месяцем ранее максимум на рынке составлял 15,5%.
Почему ставки по накопительным счетам меняются
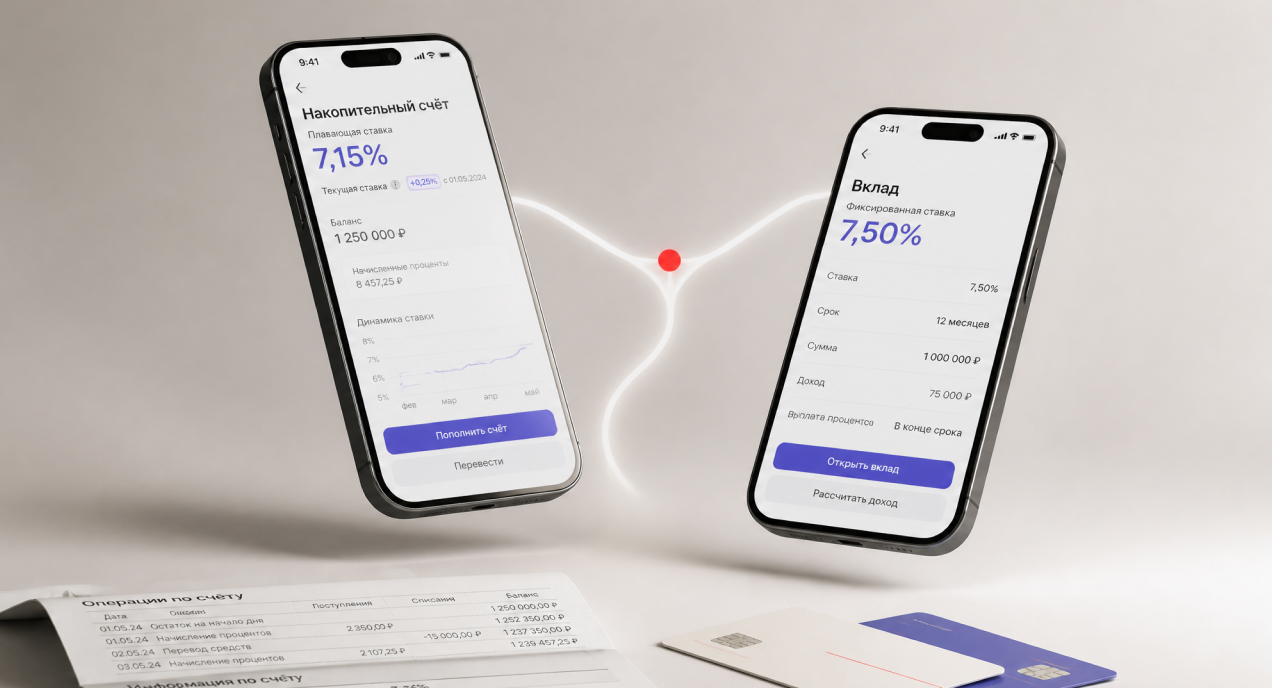
Накопительный счет — инструмент с плавающей ставкой. Это значит, что банк может изменить ее в одностороннем порядке в любой момент, предупредив вас заранее. Это особенность продукта: взамен вы получаете возможность пополнять и снимать деньги без потери процентов.
Высокие ставки, которые привлекают внимание, — чаще всего промо-условия. Они действуют ограниченное время: первые два-три месяца, только для новых клиентов или при выполнении определенных требований. Когда промо-период заканчивается, ставка снижается до базовой — и вот тут важно понимать, до какого именно уровня.
Именно поэтому индикаторы Финуслуг разделяют базовую и максимальную ставки. Базовая показывает, что вы будете получать стабильно. Максимальная — что можно получить при выполнении всех условий. Разница между ними бывает существенной. Например в Сбербанке можно открыть накопительный счет под 12,5% годовых — это повышенная ставка, а базовая ставка в этом предложении будет всего 6,5%.
Что сейчас делать с накопительным счетом
Если у вас уже открыт накопительный счет, не стоит принимать решение в спешке. Вот несколько сценариев — выбирайте тот, который ближе к вашей ситуации.
Если деньги могут понадобиться в ближайшие 1–3 месяца. Оставьте их на накопительном счете. Смысл этого инструмента — держать средства доступными, получая при этом процентный доход. Проверьте, не заканчивается ли промо-период: если через пару недель ставка снизится, это не повод паниковать — просто держите это в голове и при необходимости подберете другой счет с более подходящими условиями.
Если сумма просто лежит, и вы ею не пользуетесь. Проверьте, какая ставка у вас действует прямо сейчас. Если промо-период уже закончился, и вы получаете базовые 7–8%, имеет смысл посмотреть, что предлагают другие банки. Иногда открытие нового счета дает повышенную ставку на первые месяцы — но обязательно уточните, какой она станет после и на какую сумму распространяется. Возможно есть смысл рассмотреть вклады. По проверенным 5 ноября 2026 года карточкам на Финуслугах есть промовклады до 20% годовых на 31 или 95 дней при сумме 50 000–300 000 ₽; условия участия нужно проверить.
Если вы получаете бонусную ставку за операции по карте. Оцените, насколько вам это удобно. Если вы не тратите деньги на карте каждый месяц, бонус просто не сработает. В этом случае реальная доходность окажется заметно ниже заявленной. Если такой формат вам не подходит, возможно, проще перевести деньги на счет с более понятной базовой ставкой без дополнительных условий.
Если у вас несколько счетов в разных банках. Иногда разумнее собрать деньги на одном счете — особенно если повышенная ставка действует только до определенной суммы, а сверх нее применяется базовая. Но не гонитесь за максимальной цифрой: посмотрите, на какую часть баланса распространяется повышенная ставка, как часто выплачиваются проценты и что будет при снятии.
Если вы только планируете открыть счет. Не ориентируйтесь только на заголовки «до 15,5%». Посмотрите, какая ставка будет действовать после промопериода, на какую часть суммы она распространяется и какие условия нужно выполнять. На Финуслугах можно сравнить накопительные счета по ключевым параметрам — тогда вам не потребуется посещать сайт каждого банка.
Решение ЦБ сохранить ключевую ставку на уровне 14% не «замораживает» ставки банков: рынок двигается по своим правилам, и август это подтвердил — часть банков снижала ставки, а часть, наоборот, повышала максимальные значения.
Если деньги нужны «под рукой» — накопительный счет остается рабочим вариантом, но обязательно проверьте условия после промо-периода. Если сумма просто лежит без дела — посмотрите, не пора ли переложить ее на счет с более подходящими условиями.
Главный ориентир — не высокий процент в заголовке, а реальные условия: базовая ставка, срок промо-периода, лимиты по сумме и требования для бонусов. Их обязательно нужно проверить до открытия счета.
Если хотите больше знать о вкладах, понять, какими они бывают, изучить их виды, типы, особенности налогообложения, то Школа Московской биржи специально для вас создала курс «Вклады: как сохранить и приумножить сбережения». Пока он доступен бесплатно, торопитесь воспользоваться предложением.
Материал носит информационный характер и не является индивидуальной финансовой рекомендацией. При создании статьи редакция не сотрудничала с банками. Данные актуальны на момент публикации и могут меняться. Накопительные счета застрахованы на сумму до 1,4 млн ₽ в каждом из банков.
