




























Поделиться
Куда лучше положить деньги под процент

На что смотреть при выборе вклада кроме ставки
Почему ставки в рекламе банков такие разные
Сценарии: кому какой вклад подойдет
Что проверить перед открытием вклада
Частые вопросы
Где сравнить предложения
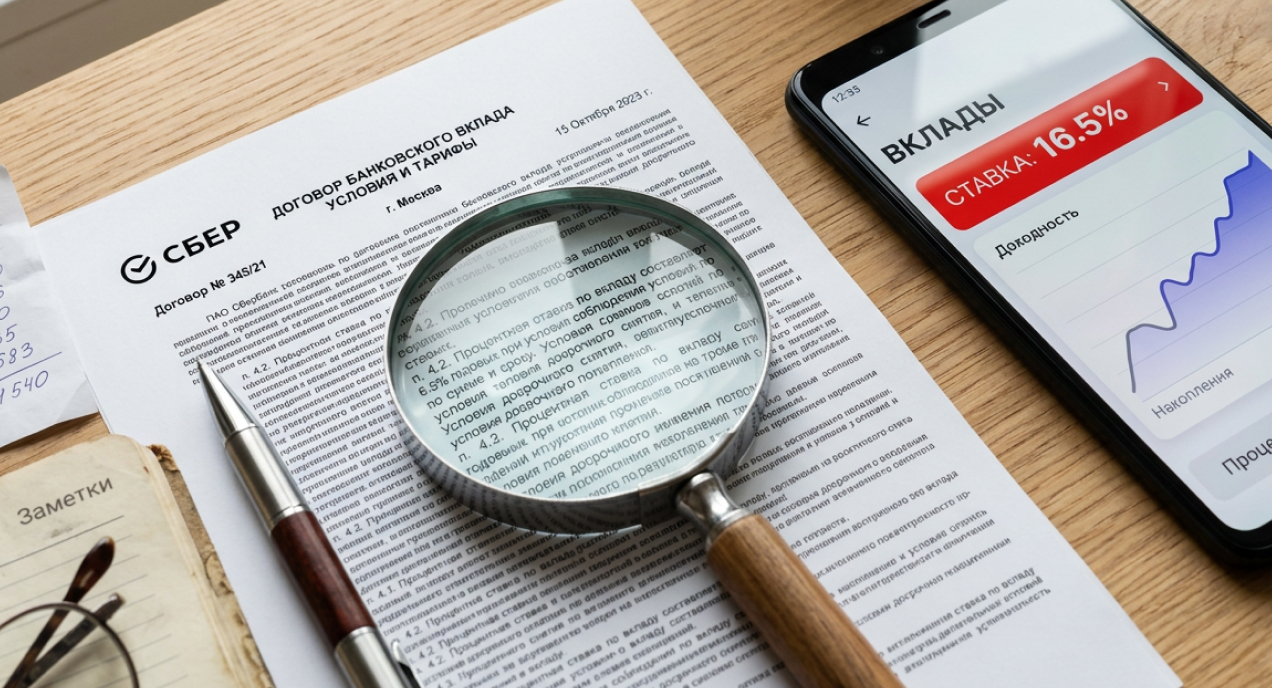
На что смотреть при выборе вклада кроме ставки
Вклады с одинаковой ставкой могут отличаться — и эта разница часто заметнее самого процента.
Срок. Чем длиннее вклад, тем больше можно заработать, но и деньги дольше недоступны.
Начисление процентов. Проценты могут выплачиваться в конце срока, ежемесячно на отдельный счет или капитализироваться — прибавляться к телу вклада, чтобы дальше на них тоже начислялся доход. При капитализации итоговая сумма получается немного больше, чем при той же ставке без нее, особенно на длинных сроках.
Пополнение. Одни вклады позволяют вносить деньги в течение всего срока, другие — только в первые несколько дней после открытия, третьи не допускают пополнение вовсе. Если планируете откладывать регулярно, а не разместить сумму один раз, это условие стоит проверить до открытия.
Частичное снятие. У некоторых вкладов можно снять часть суммы без закрытия счета и потери процентов — обычно с ограничением: остаток не должен опускаться ниже неснижаемого минимума. У вкладов без такой опции любое снятие до окончания срока означает досрочное расторжение договора.
Что происходит при досрочном расторжении. Как правило, банк пересчитывает проценты по ставке до востребования — она заметно ниже той, на которую вкладчик рассчитывал при открытии. У некоторых продуктов часть дохода при этом сохраняется, у других обнуляется полностью. Точное правило смотрите в договоре перед открытием, а не после того, как понадобились деньги раньше срока.
Автопродление. Часть вкладов продлевается автоматически по окончании срока — иногда на новых условиях и по другой ставке, которая может быть ниже действовавшей на момент открытия. Если планируете снять деньги по истечении срока, стоит заранее уточнить, что произойдет, если этого не сделать вовремя.
Почему ставки в рекламе банков такие разные
На сайтах банков ставки могут быть заметно выше среднерыночных. Разница часто объясняется тем, что повышенная ставка может действовать только на «новые деньги» (средства, которых раньше не было на счетах в этом банке), только первые один-три месяца или только при открытии через определенный канал. После окончания акционного периода ставка обычно снижается до базовой.
Прежде чем ориентироваться на цифру из рекламы, стоит проверить: на какую сумму она распространяется, при каком сроке действует и что происходит после акционного периода.
Сценарии: кому какой вклад подойдет
Деньги могут понадобиться срочно. Стоит смотреть не на ставку, а на условия частичного снятия и на то, что происходит с процентами при досрочном расторжении — у части продуктов доход при этом сохраняется частично, у других обнуляется полностью.
Готовы отложить деньги на долгий срок. Длинные вклады обычно дают более высокий доход в обмен на то, что деньги недоступны весь срок. Например, если положить 500 000 ₽ под 14,5% на вклад «Юбилейный+» от Авто Финанс Банка, уже через год вы получите 572 897,26 ₽, из которых доход от банка — 72 897,26 ₽.
Если нужен высокий процент, сравнивайте верхнюю границу только среди вкладов, подходящих по вашей сумме и сроку. На 5 ноября 2026 года МКБ «Преимущество Промо» предлагает 20% годовых на 95 дней при сумме 50 000–300 000 ₽; Локо-Банк «Финуслуги Промо Плюс» — те же 20% на 31 день. Для полугода у Локо-Банка «Финуслуги Старт» 16,5% на 182 дня от 100 000 ₽. Право на промоусловия проверяйте перед оформлением.
Хотите откладывать каждый месяц. Здесь важна не ставка, а возможность пополнения в течение срока — без нее регулярные взносы просто некуда будет вносить, кроме открытия нового вклада каждый раз. Выбирайте вклад с возможностью пополнения: это условие зависит от конкретного продукта и фиксируется в договоре. Например, на Финуслугах есть вклад «Вклад Целепорт Плюс» от Самолет Банка, на который можно вносить деньги в течение всего срока. Но есть ограничение — минимальная сумма пополнения не может быть ниже 40 000 ₽.
Хотите просто зафиксировать ставку без сложных условий. Иногда проще выбрать вклад без пополнения и частичного снятия — с фиксированной ставкой на весь срок и минимумом условий для отслеживания. Например, вклад «МКБ. Преимущество+» от Московского кредитного банка на Финуслугах с начислением процентов в конце срока (ставка 16,5%). Разместить можно от 10 000 до 1 млн ₽ на 3 месяца.
Что проверить перед открытием вклада
- Срок вклада и что происходит с процентами при досрочном снятии.
- Минимальную сумму открытия и условия пополнения.
- Способ начисления процентов: в конце срока, ежемесячно на счет или с капитализацией.
- На какую сумму действует заявленная ставка — на весь вклад или только его часть.
- Есть ли банк в реестре участников системы страхования вкладов.
Частые вопросы
Чем вклад отличается от накопительного счета?
У вклада ставка обычно фиксирована на весь срок, но досрочное снятие обнуляет часть дохода. У накопительного счета ставка может меняться, зато деньги доступны в любой момент без потери процентов.
Что будет с процентами, если снять деньги раньше срока?
Как правило, банк пересчитывает проценты по ставке до востребования — она заметно ниже той, на которую рассчитывал вкладчик. Точные условия зависят от банка и указаны в договоре.
Нужно ли платить налог с процентов по вкладу?
Да, с процентов по вкладам нужно платить НДФЛ (13 или 15%), если доход превысит необлагаемый лимит. Лимит рассчитывается как 1 млн ₽, умноженный на максимальную ключевую ставку ЦБ за год.
Если в 2026 году ключевая ставка не превысит 16%, то необлагаемая сумма дохода составит 160 000 ₽. Если вы заработали 200 000 ₽, налог (13%) удержат только с разницы (40 000 ₽) — при условии, что вы налоговый резидент и ваш совокупный доход не превышает 2,4 млн ₽. Если ваш совокупный годовой доход больше 2,4 млн ₽, удержат 15% с суммы превышения.
Как застрахованы вклады и на какую сумму?
Вклады застрахованы государством на сумму до 1,4 млн ₽ на одного человека в одном банке, включая начисленные проценты. В отдельных случаях действует повышенный лимит до 10 млн ₽.
Можно ли пополнять вклад после открытия?
Зависит от условий конкретного продукта: одни вклады позволяют пополнение в течение всего срока, другие — только в первые дни после открытия. Условие всегда указано в договоре.
Где сравнить предложения
Условия по вкладам банки устанавливают самостоятельно; на рынок в том числе влияет динамика ключевой ставки Банка России, поэтому проверяйте актуальные условия перед оформлением на сайте выбранного банка. Сравнить вклады разных банков по ставке, сроку, сумме и другим параметрам можно на витрине Финуслуг.
Материал носит информационный характер и не является индивидуальной финансовой рекомендацией. При создании статьи редакция не сотрудничала с банками. Информация актуальна на момент публикации и может меняться. Вклады застрахованы на сумму 1,4 млн ₽ в каждом из банков.
