





























Поделиться
Куда положить деньги под проценты в Сбербанке
Вклад или накопительный счет — в чем разница у Сбербанка
Что выбрать?
Что влияет на итоговую ставку
Сколько денег можно положить под проценты
Как выбрать между вкладом и накопительным счетом
Частые вопросы
Вклад или накопительный счет — в чем разница у Сбербанка
Вклад фиксирует ставку на весь срок — вы заранее знаете, сколько получите, но забрать деньги досрочно без потери процентов обычно нельзя. Накопительный счет устроен иначе: доступ к деньгам сохраняется в любой момент, но ставка не фиксирована и может меняться банком в течение всего времени, пока деньги лежат на счете.
Если деньги точно не понадобятся в ближайшие несколько месяцев, тогда лучше выбрать вклад. Если доступ к деньгам важнее зафиксированной доходности — например, держите подушку безопасности на случай непредвиденных трат, — накопительный счет подойдет больше.
Что выбрать?
«Лучший %»
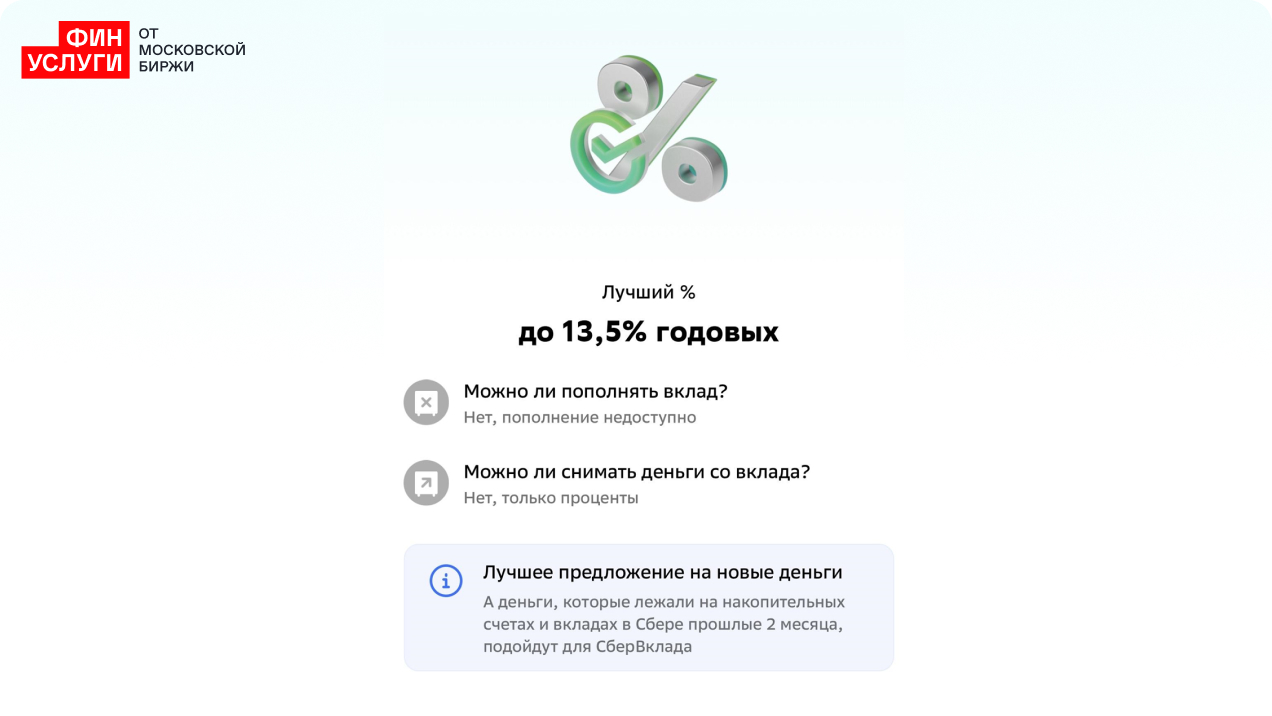
Вклад с фиксированной ставкой до 13,5% годовых. Минимальная сумма — 100 000 ₽, максимальная не ограничена, пополнение и частичное снятие не предусмотрены, проценты выплачиваются единой суммой в конце срока — при ежемесячной выплате ставка ниже.
Максимальная ставка привязана к сроку четыре месяца и деньгам, которых не было на вкладах и накопительных счетах Сбербанка в течение двух полных календарных месяцев перед открытием. Если такую сумму внести, а не переводить из уже открытого продукта банка, вклад даст максимум среди линейки стандартных продуктов.
При досрочном закрытии проценты пересчитывают, и итоговая доходность оказывается заметно ниже, чем при вкладе до конца срока — почти весь накопленный доход теряется. Если по окончании срока вклад не забрать, он автоматически продлевается как «СберВклад» без опции пополнения — по ставке, которая действует на момент продления, а не по первоначальной. Число продлений не ограничено.
Оформить можно в отделении или дистанционно через Сбербанк Онлайн.
«СберВклад»
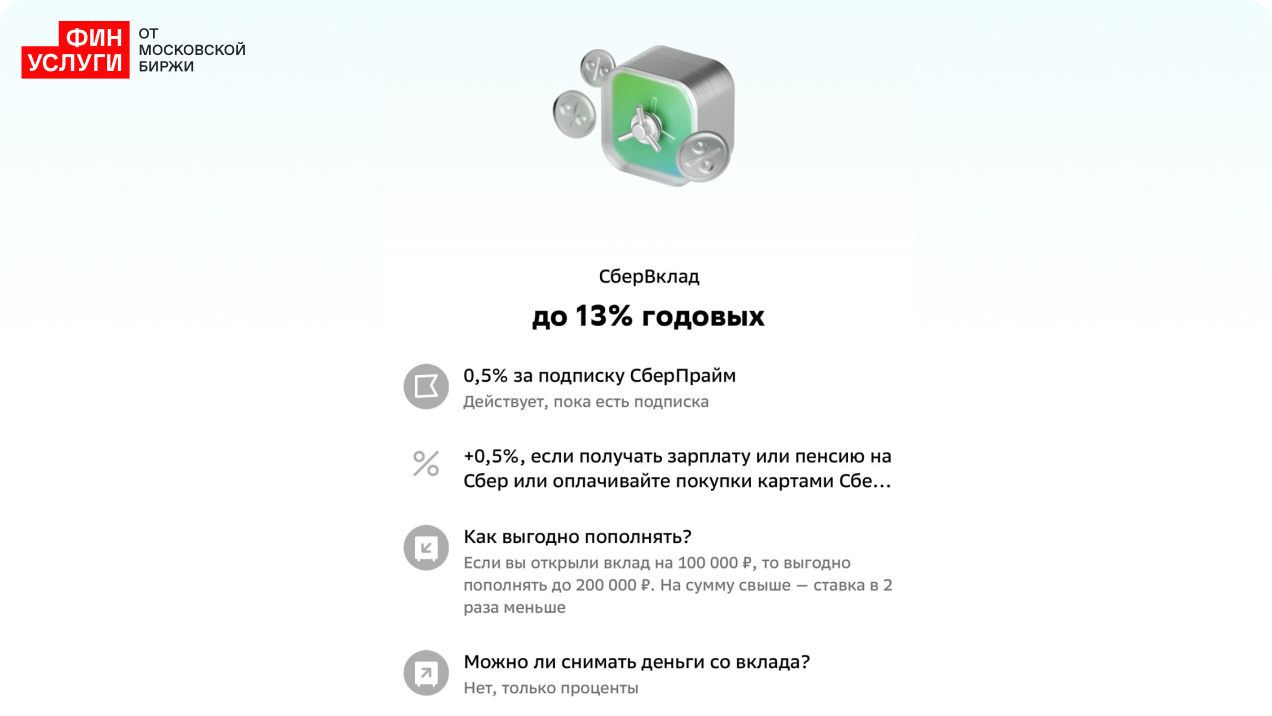
Раньше этот продукт заметно уступал «Лучшему %» — им пользовались в основном те, у кого не было «новых» денег для более выгодного варианта. Сейчас ставка выровнялась и тоже может доходить до 13% годовых за счет надбавок: подписки «СберПрайм» или «СберПрайм+», зачисления зарплаты или пенсии на счет в банке, покупок по картам банка от 5000 ₽ в месяц или хранения средств на накопительном счете.
Плюс продукта в том, что для максимальной ставки не нужны именно «новые» деньги — достаточно набрать нужные условия. Как и у «Лучшего %», досрочное закрытие означает существенную потерю накопленных процентов.
Накопительный счет
Приветственная ставка — около 13,5% годовых — действует первые два месяца для тех, кто раньше не открывал накопительный счет в банке. С третьего месяца или для тех, кто уже пользовался счетом, действует базовая ставка — около 6,5% годовых. Сверху можно получить надбавку за траты по картам банка.
Проценты начисляются на ежедневный остаток, лимит суммы для начисления — около 1 млн ₽, а для подписчиков «СберПрайм» лимит расширяется до 10 млн ₽. Если деньги нужны в любой момент, а не через фиксированный срок, это удобнее вклада — просто учитывайте, что повышенная ставка держится только первые два месяца.
«Ключевой»
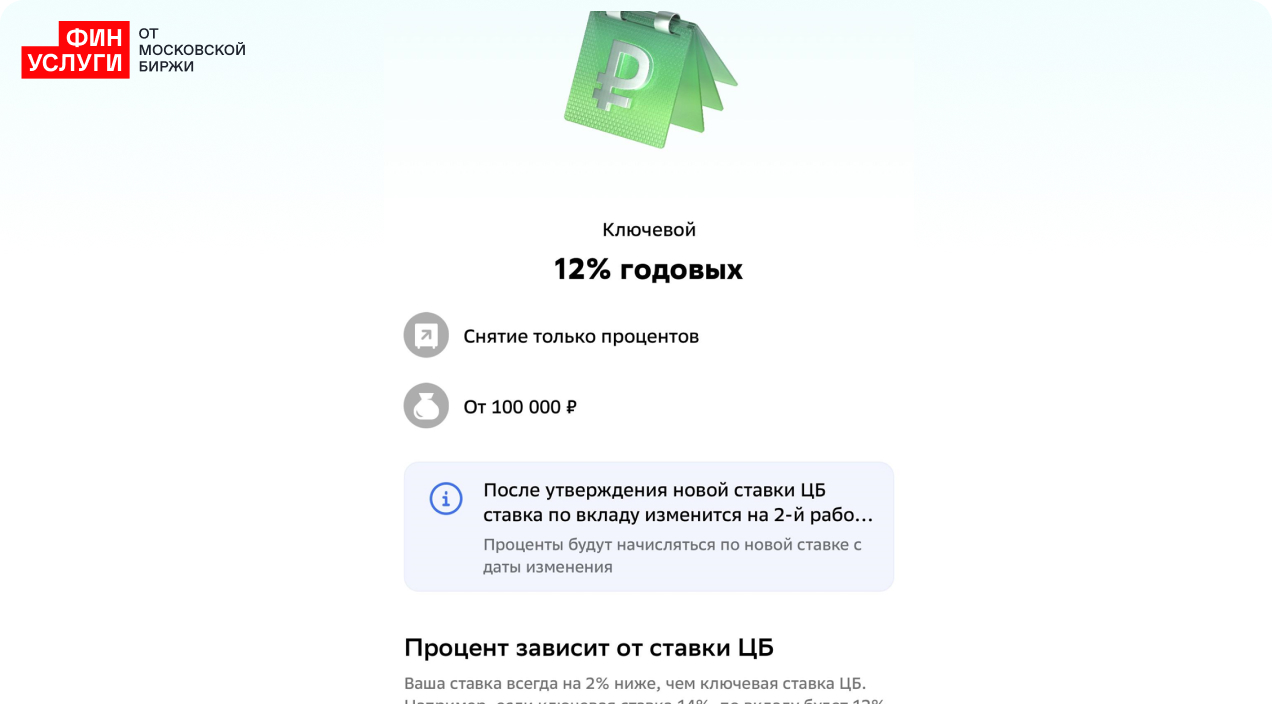
Вклад с капитализацией процентов на срок от шести месяцев, минимальная сумма — 100 000 ₽. Ставка считается по формуле: «ключевая ставка ЦБ минус 2 процентных пункта» и обновляется вслед за решениями регулятора — то есть меняется вместе с ключевой ставкой, а не фиксируется раз и навсегда, как у «Лучшего %». Удобно, когда не хочется переоформлять короткие вклады каждые несколько месяцев вручную, но доходность в перспективе будет двигаться вместе с рынком, а не оставаться неизменной.
Премиальная линейка
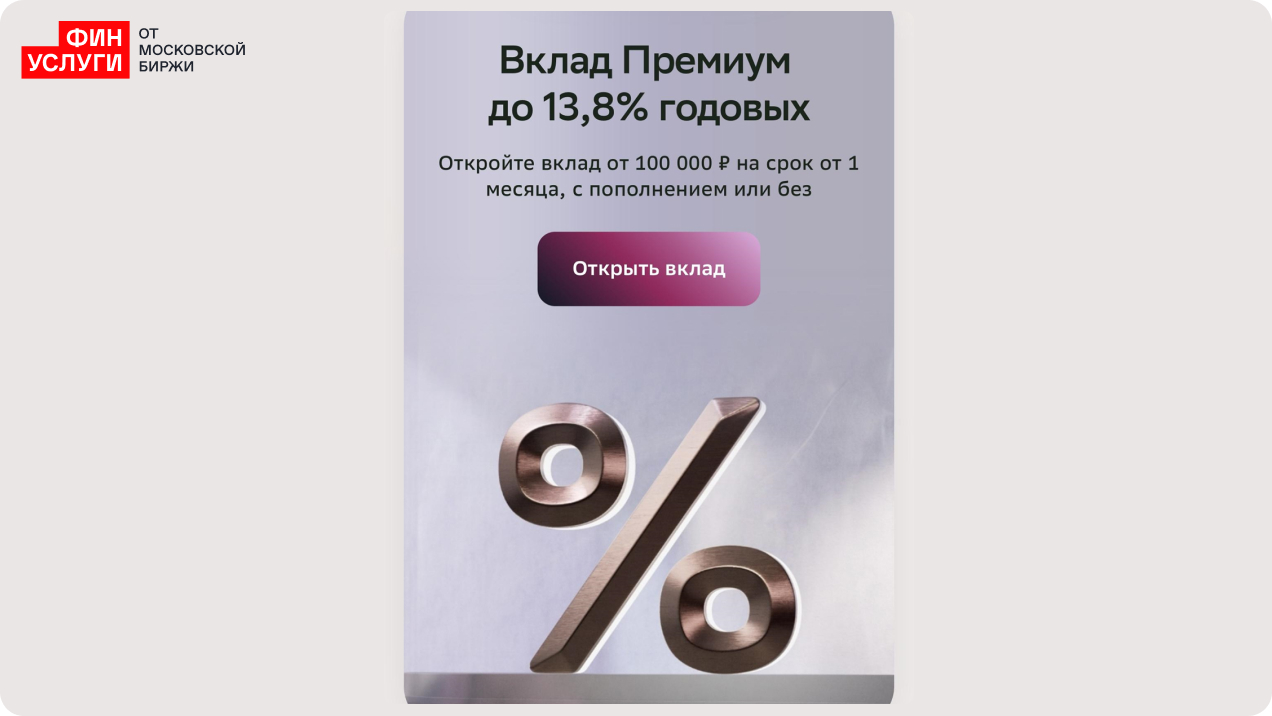
Для держателей премиальных пакетов услуг действует отдельная линейка — например, «Вклад Премиум» со ставкой до 13,8% годовых, суммой от 100 000 ₽ и сроком от одного месяца до трех лет.
В каталоге банка встречаются и другие продукты с еще более высокими ставками — например, «Лучший % Золотой» до 14,8% годовых, где для применения надбавки нужно хранить от 1 млн ₽ в золотых монетах и слитках.
То есть 13,5% по «Лучшему %» — максимум среди стандартных массовых продуктов, но не потолок всей линейки Сбербанка.
Продукты для пенсионеров
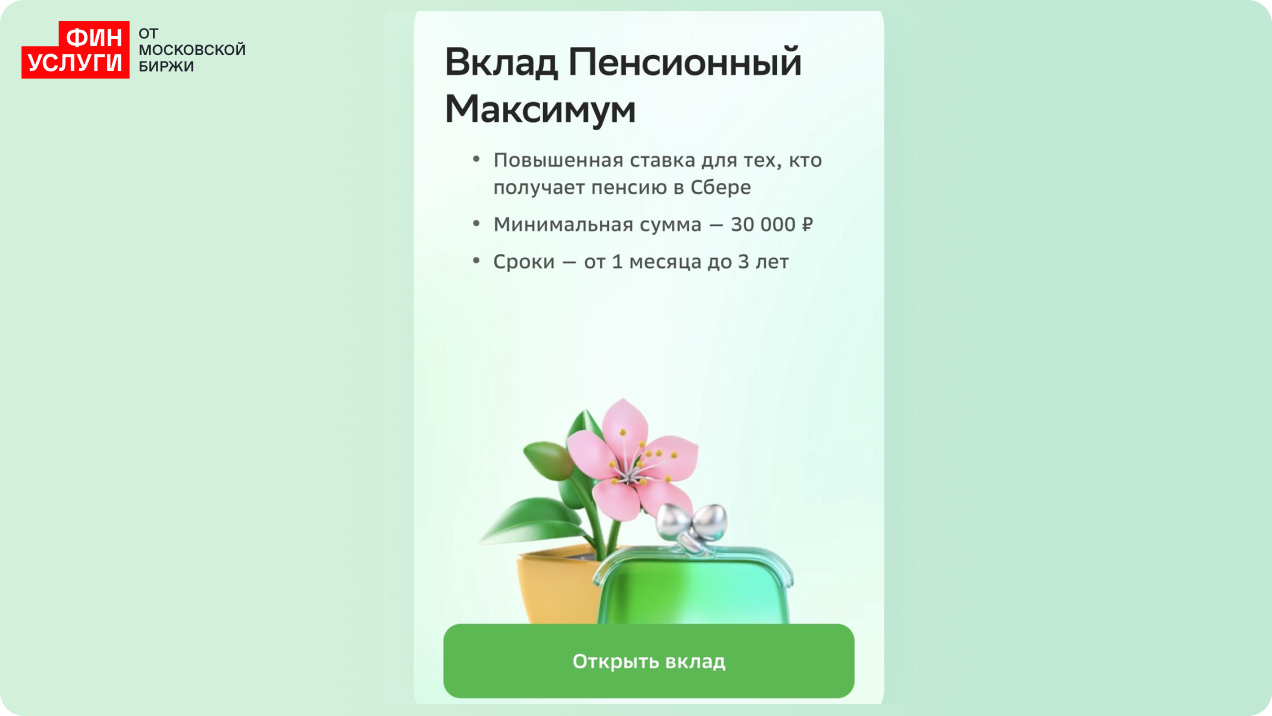
В линейке банка есть накопительный счет «Активный возраст» (6,8%) и вклад «Пенсионный Максимум» (12,65%) — эти продукты рассчитаны на более гибкое обращение с деньгами и простые условия снятия и пополнения при более скромной ставке, чем у «Лучшего %» или «СберВклада». Если для вас важнее удобство и мягкие условия, а не максимальный процент, — стоит сравнить именно эти два продукта отдельно от основной линейки.
Что влияет на итоговую ставку
Конкретная ставка, которую предложат именно вам, складывается из нескольких факторов:
- Срок размещения — у «Лучшего %» максимальная ставка привязана именно к сроку четыре месяца.
- Статус денег — были ли они на счетах Сбербанка последние два месяца.
- Сумма вложения — для «Лучшего %» минимум 100 000 ₽.
- Дополнительные условия — подписка «СберПрайм», зарплатный статус или траты по карте могут поднять ставку по «СберВкладу» и накопительному счету.
Максимальная ставка складывается только при совпадении нескольких условий одновременно — редко достаточно одного.
Сколько денег можно положить под проценты
У «Лучшего %» верхнего ограничения по сумме нет, нижняя граница — от 100 000 ₽. У накопительного счета есть технический лимит для начисления процентов — около 1 млн ₽ или до 10 млн ₽ с подпиской «СберПрайм»: сумма сверх лимита хранится на счете, но повышенные проценты на нее не начисляются.
Как выбрать между вкладом и накопительным счетом
Если деньги точно не понадобятся четыре месяца, сумма не лежала в Сбербанке последние два месяца и составляет от 100 000 ₽ — «Лучший %» дает одну из самых высоких ставок в линейке, но без права снятия и пополнения.
Если деньги уже лежали в Сбербанке и вы не хотите выводить их ради статуса «новых» — «СберВклад» с подпиской «СберПрайм» или другими условиями дает сопоставимую ставку без этого ограничения.
Если важен доступ к деньгам, а не фиксация ставки на срок, — накопительный счет подойдет больше, но помните: повышенная ставка держится только первые два месяца.
Если горизонт больше года — сравните «Ключевой» с фиксированными вкладами: его ставка следует за ключевой ставкой ЦБ и может как снижаться, так и расти вместе с ней.
Частые вопросы
Сколько денег можно положить под проценты в Сбербанке?
У «Лучшего %» верхнего ограничения по сумме нет, нижняя граница — от 100 000 ₽. У накопительного счета лимит для начисления процентов — около 1 млн ₽, до 10 млн ₽ с подпиской «СберПрайм».
Куда выгоднее положить деньги под проценты в Сбербанке?
Зависит от того, лежали ли деньги в Сбербанке последние два месяца и нужен ли вам доступ к сумме в любой момент. «Лучший %» и «СберВклад» дают до 13,5% годовых при выполнении своих условий, накопительный счет — более высокую ставку на первые два месяца, но с сохранением доступа к деньгам.
Какие условия по вкладам Сбербанка стоит сравнить перед открытием?
Срок, к которому привязана максимальная ставка, статус ваших денег в банке, минимальную сумму и способ выплаты процентов — эти параметры вместе определяют реальную доходность, а не только цифра в заголовке.
Какой самый большой процент в Сбербанке на три месяца?
Максимальная ставка «Лучшего %» — 13,5% годовых — привязана к сроку четыре месяца, а не к трехмесячному вкладу. Если срок для вас принципиален, сравните доходность на разных сроках отдельно.
Материал не является индивидуальной финансовой рекомендацией. Информация актуальна на дату публикации.
