




























Поделиться
Вклады ВТБ в ноябре 2026: ставки и условия

«Выгодное начало»: 15% годовых на небольшую сумму
«ВТБ-Вклад»: до 14% годовых на два месяца
«ВТБ-Вклад Ключевой»: доходность зависит от ставки ЦБ
Сколько можно заработать на вкладах ВТБ
Вклад или «Семейная копилка»: что выгоднее после 16 октября
Какой вклад ВТБ выбрать в ноябре
Альтернативы вкладам ВТБ
Частые вопросы
«Выгодное начало»: 15% годовых на небольшую сумму
По вкладу «Выгодное начало» можно получить 15% годовых на 91 день. Предложение рассчитано на новых вкладчиков: разместить можно от 10 000 до 50 000 ₽.
Условия вклада «Выгодное начало»
Параметр | Условие |
Ставка | 15% годовых |
Срок | 91 день |
Сумма | От 10 000 до 50 000 ₽ |
Выплата процентов | В конце срока |
Пополнение и частичное снятие | Нет |
Капитализация | Нет |
Пролонгация | Нет |
Вклад доступен клиентам, у которых в течение последних 180 дней не было вкладов и накопительных счетов в ВТБ. При досрочном закрытии повышенная ставка не сохраняется.
Максимальный доход — около 1 870 ₽ до налогообложения:
50 000 ₽ × 15% × 91 / 365 ≈ 1 870 ₽.
Если нужно разместить больше 50 000 ₽ или вы не подходите под условия акции, можно рассмотреть основной «ВТБ-Вклад».
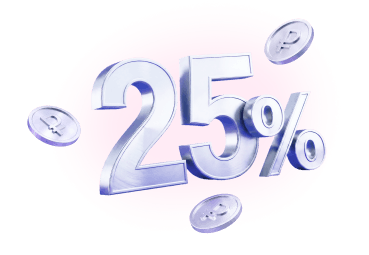
«ВТБ-Вклад»: до 14% годовых на два месяца
С 16 октября 2026 года ставка по двухмесячному «ВТБ-Вкладу» составляет до 14% годовых при выплате процентов в конце срока и до 13,9% при ежемесячной выплате.
Теперь двухмесячный вклад дает более высокую годовую ставку, чем размещение на полтора года под 13,7%. Но фиксирует ее только на 61 день. По какой ставке удастся разместить деньги после окончания вклада, заранее неизвестно.
Условия «ВТБ-Вклада»
Параметр | Условие |
Максимальная ставка | До 14% годовых |
Срок для максимальной ставки | 61 день |
Доступные сроки | От 61 дня до 3 лет |
Минимальная сумма онлайн | 10 000 ₽ |
Минимальная сумма в офисе | 50 000 ₽ |
Выплата процентов | В конце срока, ежемесячно на счет или на вклад с капитализацией |
Пополнение и частичное снятие | Зависит от выбранного варианта; ставки по вкладам с такими возможностями ниже |
Досрочное закрытие | Пересчет процентов по ставке 0,01% годовых |
Максимальные ставки предусмотрены при открытии онлайн и выполнении условий надбавки «Новый вкладчик» или «Новые деньги».
«Новый вкладчик» — клиент, у которого не было вкладов и накопительных счетов в ВТБ в течение установленного банком периода. Надбавка за новые деньги применяется к средствам, которые соответствуют требованиям банка по отсутствию на счетах и вкладах ВТБ за расчетный период. Перед открытием важно проверить доступную ставку именно для вашей суммы в ВТБ Онлайн.
Ставки по «ВТБ-Вкладу» в зависимости от срока
В таблице приведены ставки для варианта без пополнения и частичного снятия, с выплатой процентов в конце срока и надбавкой «Новый вкладчик» или «Новые деньги».
Срок | Ставка, годовых |
2 месяца — 61 день | 14% |
3 месяца — 91 день | 13,2% |
4 месяца — 120 дней | 13,2% |
6 месяцев — 181 день | 13,2% |
1 год — 370 дней | 13,5% |
1,5 года — 548 дней | 13,7% |
2 года — 730 дней | 13,5% |
3 года — 1 095 дней | 10,7% |
При ежемесячной выплате процентов ставки отличаются. На два месяца с 16 октября предусмотрено до 13,9% годовых. Для других сроков в исходной подборке указаны, например, 12,3% на полтора года, 11,8% на два года и 9,2% на три года.
Ежемесячная выплата подойдет тем, кому нужен регулярный доход. Выплата в конце срока позволяет получить более высокую номинальную ставку по приведенным вариантам.
«ВТБ-Вклад Ключевой»: доходность зависит от ставки ЦБ
Для суммы от 500 000 ₽ в ВТБ предусмотрен вклад с плавающей ставкой, привязанной к ключевой ставке Банка России.
В отличие от обычного срочного вклада, его доходность может меняться во время действия договора. Если ключевая ставка снижается, уменьшается и ставка по вкладу; если растет — доходность повышается в соответствии с формулой договора.
Сумма | Ставка на 6 месяцев, годовых |
От 500 000 ₽ | 12,3% |
От 5 млн ₽ | 12,5% |
От 15 млн ₽ | 12,6% |
Проценты выплачиваются ежемесячно на счет или капитализируются. Можно выбрать опции пополнения и частичного снятия.
Такой вклад стоит рассматривать с учетом формулы расчета ставки и ожиданий относительно решений ЦБ. Если важнее заранее знать доходность, удобнее вклад с фиксированной ставкой.
Сколько можно заработать на вкладах ВТБ
Для сравнения рассчитали доход со 100 000 ₽ при выплате процентов в конце срока. Исключение — «Выгодное начало»: по нему взяли максимально доступные 50 000 ₽.
Формула расчета:
Сумма × годовая ставка × количество дней / 365.
Вклад и срок | Ставка, годовых | Доход до налогообложения |
«Выгодное начало», 91 день, сумма 50 000 ₽ | 15% | ≈ 1 870 ₽ |
«ВТБ-Вклад», 61 день | 14% | ≈ 2 340 ₽ |
«ВТБ-Вклад», 91 день | 13,2% | ≈ 3 291 ₽ |
«ВТБ-Вклад», 181 день | 13,2% | ≈ 6 546 ₽ |
«ВТБ-Вклад», 370 дней | 13,5% | ≈ 13 685 ₽ |
«ВТБ-Вклад», 548 дней | 13,7% | ≈ 20 569 ₽ |
«ВТБ-Вклад», 730 дней | 13,5% | ≈ 27 000 ₽ |
Расчеты ориентировочные: фактический доход зависит от дат размещения, продолжительности календарного года и порядка начисления процентов по договору.
Налог рассчитывается с совокупного процентного дохода по банковским вкладам и счетам сверх необлагаемого лимита.
Вклад или «Семейная копилка»: что выгоднее после 16 октября
Одновременно с повышением ставки по вкладу ВТБ увеличил доходность накопительного счета «Семейная копилка». Для участников группы «Близкие» ставка выросла с 9% до 12% годовых. Базовая ставка осталась 4%.
Для повышенной ставки нужно выполнить условия совместного накопления: добавить в группу «Близкие» хотя бы одного человека и предоставить ему доступ к «Семейной копилке».
Чем отличаются вклад и накопительный счет
Параметр | «ВТБ-Вклад» на 2 месяца | «Семейная копилка» |
Ставка | До 14% в конце срока; до 13,9% при ежемесячной выплате | 12% при выполнении условий группы «Близкие», базовая — 4% |
Срок | 61 день | Без установленного срока |
Фиксация ставки | На срок договора | Банк может менять ставку по условиям обслуживания |
Пополнение | Нет у рассматриваемого варианта | Есть |
Частичное снятие | Нет у рассматриваемого варианта | Есть |
Начисление процентов | На сумму вклада | На ежедневный остаток |
Доступ к деньгам | Досрочное закрытие приводит к пересчету процентов | Можно снимать деньги; дальнейший доход зависит от остатка |
Основная задача | Зафиксировать доходность на два месяца | Сохранять доступ к деньгам и копить вместе с близкими |
По ставке двухмесячный вклад выигрывает: 14% против 12% годовых. Но преимущество сохраняется, если держать деньги до окончания срока. При досрочном закрытии проценты пересчитают по условиям договора.
«Семейная копилка» удобнее, если деньги могут понадобиться в любой момент. При снятии уменьшается остаток, на который начисляется дальнейший доход. При этом ставка 12% не фиксируется на весь период использования счета.
Сравнение дохода на 100 000 ₽ за 61 день
Допустим, деньги лежат без пополнений и снятий, а ставка накопительного счета не меняется.
Вариант размещения | Ставка, годовых | Доход за 61 день |
«ВТБ-Вклад», выплата в конце срока | 14% | ≈ 2 340 ₽ |
«Семейная копилка» с повышенной ставкой | 12% | ≈ 2 005 ₽ |
«Семейная копилка» по базовой ставке | 4% | ≈ 668 ₽ |
Расчет упрощенный: до налогообложения, без учета капитализации и при неизменной сумме.
Разница между вкладом под 14% и счетом под 12% — около 334 ₽ на каждые 100 000 ₽ за 61 день. Она рассчитана до округления дохода по каждому продукту.
Если деньги точно не понадобятся два месяца, вклад позволит зафиксировать более высокую ставку. Если это резерв на непредвиденные расходы или средства для совместных покупок, доступ к ним может быть важнее разницы в доходе.
Можно разделить сбережения: доступную часть оставить на накопительном счете, остальное разместить на вкладе.
Какой вклад ВТБ выбрать в ноябре
Выбор зависит от суммы, срока и доступности надбавок.
Задача | Подходящий вариант | Ставка, годовых |
Разместить до 50 000 ₽ на три месяца и выполнить условия для новых вкладчиков | «Выгодное начало» на 91 день | 15% |
Зафиксировать доходность на два месяца | «ВТБ-Вклад» на 61 день | До 14% |
Сохранить доступ к деньгам и копить вместе с близкими | «Семейная копилка» при выполнении условий | 12% |
Разместить деньги на три–шесть месяцев | «ВТБ-Вклад» | 13,2% |
Зафиксировать ставку на полтора года | «ВТБ-Вклад» на 548 дней | 13,7% |
Привязать доходность к ключевой ставке ЦБ | «ВТБ-Вклад Ключевой» | По формуле договора |
После повышения с 16 октября максимальная ставка по основному «ВТБ-Вкладу» действует на два месяца — 14% годовых. Размещение на полтора года под 13,7% дает меньшую годовую ставку, зато фиксирует ее на более длительный срок.
Короткий вклад нельзя считать заведомо выгоднее на горизонте полутора лет: после его окончания ставки могут снизиться. Длинный вклад тоже требует оценки — при досрочном закрытии можно потерять большую часть начисленного дохода.
Если деньги понадобятся в разные даты, сумму можно распределить между несколькими сроками.
Альтернативы вкладам ВТБ
На витрине вкладов Финуслуг можно сравнить предложения разных банков по сроку, сумме и способу выплаты процентов.
На месяц «Народный вклад» ПСБ со ставкой до 20% годовых и «Локо-Вклад. Финуслуги Промо Плюс» Локо-Банка под 20%. У рассматриваемого «ВТБ-Вклада» минимальный срок — 61 день.
На два месяца ставка ВТБ с 16 октября составляет до 14% годовых при выплате процентов в конце срока. На такой срок самая высокая ставка на Финуслугах у вклада «Надежный старт» банка Дом.РФ — 20% годовых.
На три месяца в подборке Финуслуг есть «МКБ. Преимущество Промо» под 20% годовых на 95 дней для суммы 50 000–300 000 ₽. На шесть месяцев можно сравнить «Локо-Вклад. Финуслуги Старт» под 16,5% на 182 дня при сумме 100 000–600 000 ₽. Это разные сроки и ограничения, поэтому итоговый доход нужно считать под свою сумму.
Сравнение ставок по срокам
Срок | ВТБ | Предложения из подборки на Финуслугах |
1 месяц | Нет у рассматриваемого вклада | До 20% годовых |
2 месяца | До 14% годовых | До 20% |
3 месяца | 13,2%; по «Выгодному началу» — 15% на сумму до 50 000 ₽ | До 20% годовых |
6 месяцев | 13,2% годовых | До 16,5% годовых |
1 год | 13,5% годовых | Зависит от предложения на витрине |
1,5 года | 13,7% годовых | Зависит от предложения на витрине |
2 года | 13,5% годовых | Зависит от предложения на витрине |
3 года | 10,7% годовых | Зависит от предложения на витрине |
Для корректного выбора рассчитайте итоговый доход в рублях с учетом всех периодов и ограничений.
Частые вопросы
Какой вклад из подборки дает самую высокую ставку?
«Выгодное начало» — 15% годовых на 91 день. Разместить можно от 10 000 до 50 000 ₽. Предложение доступно при выполнении условий для новых вкладчиков.
Какая максимальная ставка по «ВТБ-Вкладу» в октябре 2026 года?
С 16 октября — до 14% годовых на 61 день с выплатой процентов в конце срока. При ежемесячной выплате — до 13,9%. Доступная ставка зависит от выполнения условий банка.
Что выгоднее: вклад под 14% или «Семейная копилка» под 12%?
При одинаковой сумме и сроке вклад дает более высокий доход, если держать его до окончания срока. «Семейная копилка» удобнее для пополнений и снятия денег. Ставка 12% доступна при выполнении условий для участников группы «Близкие»; базовая — 4%.
Какие ставки предусмотрены на три и шесть месяцев?
В приведенной тарифной линейке по «ВТБ-Вкладу» — 13,2% годовых на оба срока с выплатой процентов в конце. На 91 день новые вкладчики могут получить 15% по «Выгодному началу», но только на сумму до 50 000 ₽.
Что такое «новые деньги»?
Это средства, которые соответствуют условиям банка по отсутствию на счетах и вкладах ВТБ за установленный расчетный период. Сам по себе перевод из другого банка не всегда гарантирует надбавку: доступную ставку нужно проверить перед заключением договора.
Материал носит информационный характер и не является индивидуальной финансовой рекомендацией. Данные проверены на дату публикации; банк может изменить ставки. Все вклады в банках — участниках системы страхования вкладов застрахованы АСВ. Базовый лимит возмещения — до 1,4 млн ₽ на одного вкладчика в одном банке, включая начисленные проценты.
