




























Поделиться
Как закрыть вклад в ВТБ: пошаговая инструкция для клиентов банка

Как закрыть вклад в ВТБ Онлайн
Что проверить перед досрочным закрытием вклада
Что будет с процентами при закрытии вклада ВТБ
Как закрыть вклад ВТБ по окончании срока
Как закрыть вклад ВТБ в отделении
Куда поступят деньги после закрытия вклада
Что делать, если вклад не закрывается в ВТБ Онлайн
Как закрыть накопительный счет ВТБ
Частые вопросы
Что проверить после закрытия вклада
Как закрыть вклад в ВТБ Онлайн
Закрыть вклад в ВТБ можно дистанционно, без посещения отделения. Для этого потребуется доступ к приложению или интернет-банку.
Пошаговая инструкция:
- Войдите в ВТБ Онлайн.
- На главной странице найдите раздел «Сбережения».
- Выберите вклад, который собираетесь закрыть.
- Откройте его карточку и найдите действие «Закрыть вклад».
- Проверьте информацию об операции, включая сумму возврата.
- Нажмите «Выполнить» и завершите подтверждение, если оно потребуется.
- После выполнения операции проверьте статус вклада и поступление денег на счет.
Такую последовательность действий ВТБ описывает вофициальных ответах на вопросы клиентов. Названия разделов могут отличаться в мобильном приложении и веб-версии ВТБ Онлайн.
Перед подтверждением обратите внимание на сумму, которую банк собирается вернуть. При досрочном расторжении она может отличаться от суммы вклада с процентами, рассчитанными по первоначальной ставке.
После закрытия деньги поступают на счет, предусмотренный условиями продукта. Например, по «ВТБ-Вкладу» банк перечисляет их на отдельный счет в ВТБ.
Важно: закрытие вклада и перевод денег в другой банк — разные операции. Сначала нужно завершить договор вклада и получить средства на счет возврата, после чего ими можно распоряжаться.
Что проверить перед досрочным закрытием вклада
Если деньги понадобились раньше даты окончания договора, вкладчик вправе потребовать возврата суммы вклада или ее части. Это предусмотрено статьей 837 ГК РФ. Закон устанавливает исключение для отдельных вкладов, удостоверенных сберегательными сертификатами. Однако проценты при досрочном возврате могут рассчитываться по другой ставке.
Перед закрытием проверьте четыре условия.
Дата окончания договора. Ее можно посмотреть в карточке вклада или документах, полученных при открытии. Если до завершения срока осталось несколько дней, сравните сумму досрочного возврата с доходом, который получите по окончании договора.
Ставка досрочного расторжения. По условиям «ВТБ-Вклада» на октябрь 2026 года она составляет 0,01% годовых. Это значительно меньше договорной ставки срочного вклада.
Порядок выплаты процентов. Проценты могут перечисляться ежемесячно или в конце срока. При капитализации они увеличивают сумму вклада. Условия досрочного расторжения определяют, как банк пересчитает уже начисленный и выплаченный доход.
Возможность частичного снятия. Если договор предусматривает такую опцию, часть денег можно получить без полного расторжения. При этом нужно соблюдать неснижаемый остаток и другие ограничения, установленные при открытии вклада.
Если требуется только часть сбережений, сначала проверьте возможность частичного снятия. Полное закрытие прекращает действие договора и меняет порядок расчета дохода.
О том, какие условия действуют при расторжении депозитного договора, можно также прочитать в материале«Как закрыть вклад правильно».
Что будет с процентами при закрытии вклада ВТБ
Главное последствие досрочного закрытия срочного вклада — перерасчет дохода.
По условиям «ВТБ-Вклада» на октябрь 2026 года банк пересчитывает ранее выплаченные проценты, включая надбавки, по ставке 0,01% годовых. Такой порядок предусмотрен при досрочном расторжении договора.
Посмотрим, как перерасчет влияет на доход.
Пример расчета потери процентов
Предположим, что на вкладе находится 300 000 ₽ под условные 13% годовых. Деньги пролежали 90 дней, после чего владелец решил закрыть вклад досрочно.
Для упрощения расчета возьмем год из 365 дней, без капитализации и налогов.
Формула:
Доход = Сумма вклада × Ставка × Дни / 365.
Показатель | Доход за 90 дней |
|---|---|
При договорной ставке 13% | 9616,44 ₽ |
При ставке досрочного закрытия 0,01% | 7,4 ₽ |
Разница | 9609,04 ₽ |
При первоначальной условной ставке 13% доход за 90 дней составил бы 9616,44 ₽. После перерасчета по ставке 0,01% вкладчик получит только 7,4 ₽ процентного дохода за тот же период.
Разница — 9609,04 ₽. Она показывает, насколько уменьшается доход за одинаковые 90 дней при пересчете процентов. Это не расчет дохода за весь первоначальный срок вклада.
Что происходит с уже выплаченными процентами
Допустим, по договору проценты перечислялись каждый месяц на отдельный счет. К моменту закрытия вкладчик уже получил несколько выплат.
При досрочном расторжении «ВТБ-Вклада» банк пересчитывает доход за фактический срок размещения по ставке 0,01% годовых. Ранее выплаченные проценты учитываются при окончательном расчете, что может уменьшить сумму последней выплаты при закрытии.
Если проценты капитализировались, перерасчет затронет и доход, который ранее присоединяли к основной сумме.
Ставка 0,01% годовых относится к указанному продукту ВТБ. Для архивного или специального вклада применяются условия его договора.
Как закрыть вклад ВТБ по окончании срока
Если срок вклада завершился, проценты выплачиваются по условиям договора, без применения ставки досрочного расторжения.
Для «ВТБ-Вклада» предусмотрено автоматическое закрытие по окончании срока. Дополнительно отправлять распоряжение о закрытии такого вклада не требуется.
ВТБ указывает, что с 8 октября 2024 года автоматическое продление действующих и архивных вкладов банка недоступно. После завершения договора клиент может открыть новый вклад на предлагаемых в этот момент условиях.
После окончания срока проверьте карточку продукта и счет возврата. Если вклад закрыт, а деньги поступили, ими можно распоряжаться: переводить, снимать или размещать на новом вкладе.
Если дата окончания вклада приходится на выходной или праздничный день, автоматическое закрытие и самостоятельное распоряжение деньгами могут происходить в разные даты. Поэтому ориентируйтесь на статус договора и фактическое поступление средств на счет возврата.
Как закрыть вклад ВТБ в отделении
Если не получается выполнить операцию онлайн или нужно получить крупную сумму наличными, можно обратиться в офис ВТБ.
Для закрытия вклада потребуется паспорт или другой документ, удостоверяющий личность.
Порядок действий следующий:
- Обратитесь в отделение ВТБ с документом, удостоверяющим личность.
- Сообщите сотруднику, какой вклад хотите закрыть.
- Получите информацию о сумме возврата и начисленных процентах.
- Оформите необходимые документы для расторжения договора.
- Выберите доступный способ получения денег и сохраните подтверждение операции.
Если планируете получать крупную сумму наличными, их лучше заказать заранее. ВТБ предусматривает такую возможность через отделение или контактный центр.
Для вопросов по закрытию вклада можно использовать телефоны ВТБ: 1000 с мобильного телефона или 8 (800) 100-24-24 по России.
Предварительный заказ наличных не означает досрочного расторжения договора. Это отдельное действие, которое помогает подготовить выдачу необходимой суммы.
Закрыть вклад может и представитель владельца, если его полномочия подтверждены надлежащим образом. Для вкладов несовершеннолетних и недееспособных клиентов могут потребоваться дополнительные документы.
Куда поступят деньги после закрытия вклада
По условиям «ВТБ-Вклада» деньги после закрытия перечисляются на отдельный счет клиента в ВТБ.
Поэтому отсутствие суммы на карте сразу после закрытия еще не означает, что деньги не вернули. Сначала нужно проверить счета, связанные с вкладом.
После выполнения операции:
откройте раздел счетов в ВТБ Онлайн;
найдите счет, предусмотренный для возврата денег;
сверьте поступившую сумму с итоговым расчетом;
проверьте состояние вклада и при необходимости получите выписку.
Если хотите перечислить деньги на счет в другом банке, дальнейший перевод выполняется отдельно. Его срок и возможные ограничения определяются условиями используемого способа перевода.
Если вклад уже закрыт, а деньги не отображаются на счете возврата, проверьте историю операций. При отсутствии зачисления обратитесь в ВТБ за информацией о статусе перечисления.
Не следует считать вклад закрытым только потому, что с его карточки исчезла ожидаемая сумма процентов. Подтверждением служат завершенный статус договора и итоговые банковские операции.
Что делать, если вклад не закрывается в ВТБ Онлайн
Проблема может возникнуть на разных этапах: от отсутствия кнопки до неподтвержденной операции.
Нет кнопки «Закрыть вклад»
Убедитесь, что открыта карточка самого вклада, а не связанного с ним счета. Проверьте, нет ли операции закрытия в дополнительных действиях.
Если нужного пункта нет, попробуйте веб-версию ВТБ Онлайн. Для отдельных продуктов и категорий клиентов может требоваться обращение в отделение.
Операция не подтверждается
Если приложение выдает ошибку, проверьте состояние интернет-соединения и доступность сервиса. Затем посмотрите историю операций: возможно, распоряжение уже отправлено.
Пока неизвестен статус первоначальной операции, не стоит многократно повторять закрытие.
Если проблема сохраняется, обратитесь в поддержку ВТБ и уточните, было ли получено распоряжение на расторжение договора.
Вклад закрыт, но деньги не поступили
Проверьте счет возврата и историю операций в ВТБ Онлайн. Если зачисления нет, запросите у банка статус операции и ожидаемую дату перечисления.
Если сумма меньше ожидаемой, попросите расчет процентов с указанием примененной ставки и периода начисления. Сравните его с договором.
При споре о сумме возврата лучше направить письменное обращение: такой ответ можно использовать при дальнейшем урегулировании разногласий.
Как закрыть накопительный счет ВТБ
Накопительный «ВТБ-Счет» отличается от срочного вклада. Его можно пополнять и снимать с него деньги без ограничения срока действия.
По условиям ВТБ на октябрь 2026 года накопительный счет можно закрыть через ВТБ Онлайн, банкомат или отделение. Проценты, выплаченные за предыдущие месяцы, при закрытии сохраняются.
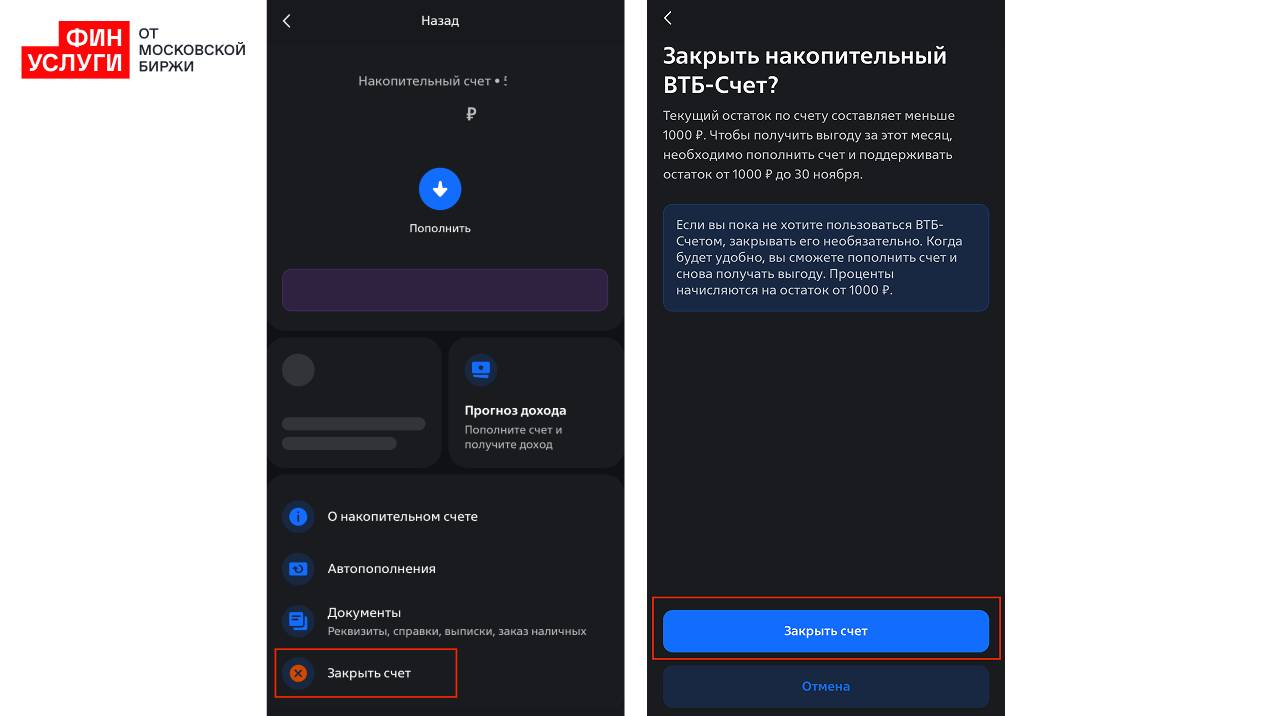
Однако доход за месяц закрытия выплачивается только в том случае, если «ВТБ-Счет» закрыт в последний календарный день этого месяца.
Например, если закрыть счет посреди месяца, проценты за текущий месяц не выплатят. Если закрыть его в последний календарный день, банк выплатит начисленный за этот месяц доход.
Сам счет можно не закрывать после снятия всех денег. ВТБ разрешает нулевой баланс и не берет штраф или комиссию за неиспользование «ВТБ-Счета».
Подробнее об особенностях продукта — в статье«Накопительный счет ВТБ в 2026 году».
Частые вопросы
Можно ли закрыть вклад ВТБ досрочно?
Да. Вкладчик вправе потребовать возврата денег до окончания срока договора. При этом проценты могут быть пересчитаны: для «ВТБ-Вклада» на октябрь 2026 года применяется ставка 0,01% годовых.
Можно ли закрыть вклад ВТБ без посещения отделения?
Да. Банк предусматривает закрытие через мобильную и веб-версию ВТБ Онлайн. Для отдельных продуктов или особых ситуаций может потребоваться обращение в офис.
Можно ли закрыть вклад в выходной день?
Возможность самостоятельно отправить распоряжение через ВТБ Онлайн и дата автоматического закрытия договора могут различаться. Если срок вклада приходится на выходной, проверьте статус операции и поступление денег на счет возврата.
Почему ВТБ не закрывает вклад через приложение?
Причина может быть связана с условиями продукта, состоянием операции или технической ошибкой. Проверьте историю распоряжений и статус договора. Если закрыть вклад не получается, обратитесь в поддержку или отделение.
Что проверить после закрытия вклада
После завершения операции убедитесь, что договор закрыт, деньги поступили на нужный счет, а итоговая сумма соответствует условиям расторжения.
Особенно внимательно проверьте проценты, если забрали деньги раньше срока. При досрочном возврате даже высокая первоначальная ставка не означает сохранения начисленного дохода.
Если собираетесь снова разместить сбережения, сравните предложения разных банков с учетом срока, ставки, капитализации, возможности пополнения и частичного снятия. На Финуслугах можно посмотреть условия вкладов и подобрать вариант под нужный период размещения.
Материал носит информационный характер и не является индивидуальной финансовой рекомендацией. При создании статьи редакция не сотрудничала с банками. Информация актуальна на момент публикации и может меняться. Вклады застрахованы на сумму 1,4 млн ₽ в каждом из банков.
