





























Поделиться
Как открыть вклад в Т-Банке: пошаговая инструкция в 2026 году
Какие вклады есть в Т-Банке
Пополняемый или непополняемый вклад
Вклад или накопительный счет: что выбрать
Что нужно, чтобы открыть вклад
Как открыть вклад в приложении Т-Банка
Можно ли открыть вклад без карты Т-Банка
Как выплачиваются проценты
Сколько можно заработать
Можно ли снять часть денег раньше срока
Что будет при полном досрочном закрытии
Продлевается ли вклад автоматически
Вклады в юанях
Застрахованы ли вклады Т-Банка
Нужно ли платить налог с процентов
Можно ли открыть «СмартВклад» через Финуслуги
Частые вопросы
Что проверить перед открытием
Какие вклады есть в Т-Банке
Основной продукт банка — «СмартВклад». Его можно открыть в рублях или юанях, выбрать срок и решить, нужна ли возможность регулярного пополнения.
Для рублевого вклада минимальная сумма составляет 50 000 ₽, срок — от 1 до 24 месяцев. Для вклада в юанях минимальная сумма — 5 000 ¥.
С 18 сентября 2026 года Т-Банк изменил условия рублевых вкладов. На коротких непополняемых депозитах ставки выросли, а по большинству пополняемых — снизились.
Ставки по непополняемому «СмартВкладу»
Срок | Ставка |
1 месяц | 12% |
2–3 месяца | 12,3% |
4–6 месяцев | 11,5% |
7–9 месяцев | 11,2% |
10–12 месяцев | 11% |
13–18 месяцев | 10,8% |
19–24 месяца | 10,5% |
Максимальная номинальная ставка — 12,3% годовых на два или три месяца. Если открыть вклад на три месяца и оставить проценты на депозите, эффективная доходность с учетом ежемесячной капитализации составляет около 12,42% годовых.
Подробнее сентябрьское изменение условий разбираем в материале «Т-Банк поднял ставки по коротким вкладам до 12,3%».

Пополняемый или непополняемый вклад
У «СмартВклада» есть два основных режима.
Пополняемый вклад позволяет вносить деньги в течение срока, кроме последних 30 дней. Его ставка ниже.
Непополняемый вклад дает повышенный процент. При этом пополнить его все же можно в первые 30 дней после открытия. Исключение — вклад на один месяц: деньги в него можно внести только в день первого пополнения.
После изменения ставок 18 сентября пополняемые вклады дают:
9% годовых на 2–6 месяцев;
8% на 7–12 месяцев;
7% на 13–24 месяца.
Поэтому, если вы собираетесь регулярно добавлять деньги, сравнивайте не только рекламный максимум 12,3%, но и ставку именно пополняемой версии.
Вклад или накопительный счет: что выбрать
Разница прежде всего в доступе к деньгам и фиксации ставки.
Параметр | Вклад | Накопительный счет |
Ставка | Фиксируется на срок вклада | Банк может изменить |
Снятие | Досрочное снятие ведет к потере процентов на выведенную сумму | Деньги можно снимать без потери уже начисленного дохода |
Срок | От 1 до 24 месяцев | Не ограничен |
Вклад больше подходит для денег, которые не понадобятся до определенной даты. Накопительный счет дает свободнее распоряжаться суммой.
Сравнить текущие условия этих продуктов можно в материале «Вклад или накопительный счет Т-Банка: что выбрать».
Что нужно, чтобы открыть вклад
Открыть вклад может владелец дебетовой карты Т-Банка с 14 лет. Если клиенту еще нет 18 лет, для оформления карты требуется согласие родителя.
Действующему клиенту дополнительные документы для каждого нового вклада обычно не нужны: идентификацию банк уже провел при открытии счета.
Если вы еще не клиент, заявку можно оформить онлайн. Банк доставит договор и дебетовую карту, после чего станет доступно управление вкладом в приложении и личном кабинете.
Как открыть вклад в приложении Т-Банка
Для действующего клиента порядок такой:
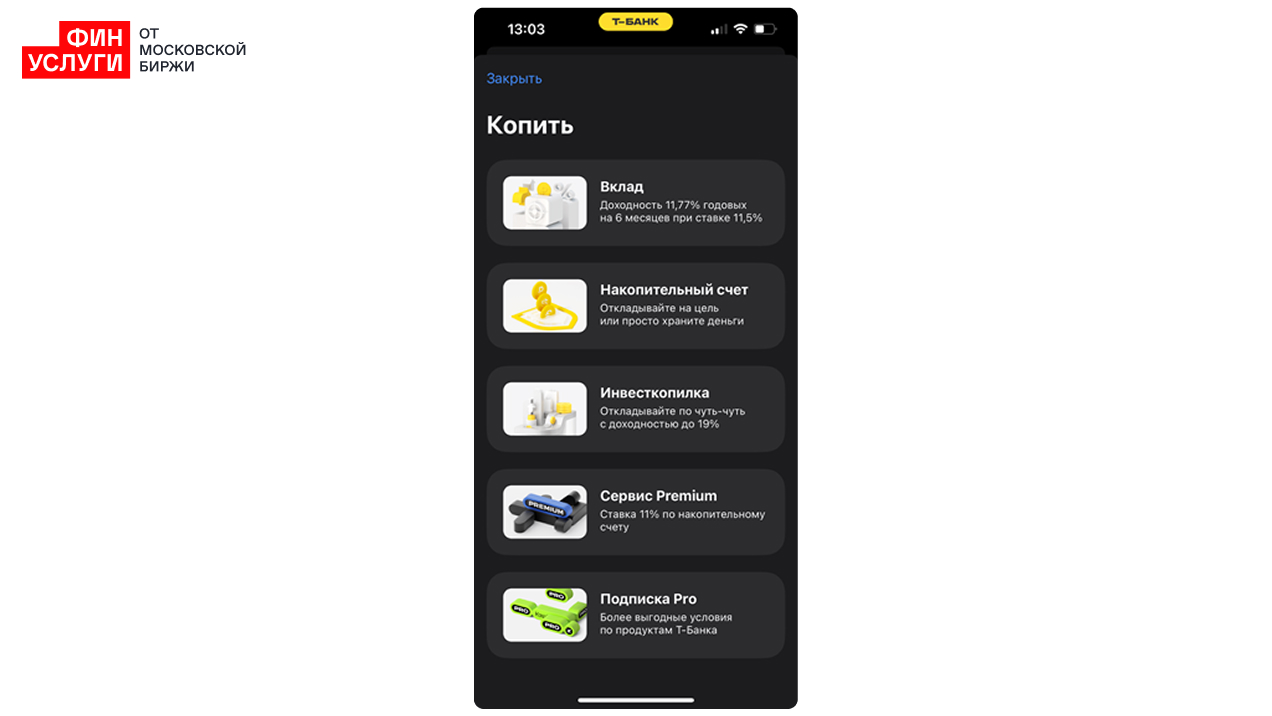
Банк также позволяет открыть вклад через заявку на сайте. Посещение офиса для этого не требуется.
Можно ли открыть вклад без карты Т-Банка
Если карты Т-Банка еще нет, открыть вклад все равно можно дистанционно, но сначала банк оформит клиенту счет и дебетовую карту.
После подачи заявки представитель банка доставит документы и карту, а затем вклад можно будет пополнить онлайн. Отдельно идти в отделение не требуется.
Поэтому формально пластиковая карта не нужна для хранения денег на депозите, но клиентский счет и доступ к сервисам Т-Банка понадобятся.
Как выплачиваются проценты
При открытии можно выбрать, куда перечислять проценты.
По умолчанию банк оставляет их на вкладе. Так работает капитализация: начисленный доход увеличивает сумму, и в следующем месяце проценты рассчитываются уже от большей базы.
Другой вариант — получать проценты на карту. В этом случае ими можно пользоваться сразу, но доход от капитализации не возникает.
Именно поэтому ставка 12,3% на трехмесячном «СмартВкладе» при капитализации соответствует эффективной годовой доходности около 12,42%.
Сколько можно заработать
Возьмем непополняемый вклад на три месяца с эффективной доходностью около 12,42% годовых.
По расчетам Финуслуг:
Сумма | Доход примерно за 3 месяца |
50 000 ₽ | 1 553 ₽ |
100 000 ₽ | 3 106 ₽ |
500 000 ₽ | 15 533 ₽ |
Расчет ориентировочный: фактический доход зависит от даты открытия и количества дней в конкретном сроке.
Для своей суммы можно использовать калькулятор доходности вклада.
Можно ли снять часть денег раньше срока
Да, но не сразу.
Частичное снятие доступно через 60 дней после первого пополнения. Минимально можно вывести 15 000 ₽, при этом на рублевом вкладе должно остаться не менее 50 000 ₽.
Если снять часть денег раньше окончания срока, проценты, начисленные на выведенную сумму, сгорят. На оставшиеся деньги банк продолжит начислять доход.
Например, если на вкладе 300 000 ₽ и клиент досрочно выводит 100 000 ₽, он потеряет проценты только на эти 100 000 ₽. Доход, начисляемый на оставшиеся 200 000 ₽, сохранится.
Это отличается от классической схемы некоторых банков, где при досрочном изъятии весь вклад пересчитывается по ставке до востребования.
Что будет при полном досрочном закрытии
Закрыть вклад полностью можно в любой момент. Банк вернет всю основную сумму, но начисленные за текущий срок проценты сгорят. Перед выводом денег приложение покажет сумму потерянного дохода.
Если вклад уже автоматически продлевался, проценты, заработанные за завершившийся срок до пролонгации, сохраняются. При досрочном закрытии сгорят только проценты, начисленные после последнего продления.
Продлевается ли вклад автоматически
Да. В Т-Банке действует автоматическая пролонгация вклада.
После окончания срока банк продлевает депозит по ставке, которая действует на момент пролонгации. Настройки продления можно изменить в приложении или личном кабинете.
При желании для рублевого вклада можно выбрать пролонгацию с повышенной ставкой. В таком случае он станет непополняемым, а добавлять деньги можно будет только в первые 30 дней нового срока.
Если часть денег нужна после окончания вклада, ее можно снять в день пролонгации без потери процентов, заработанных за предыдущий срок.
Вклады в юанях
Кроме рублей, Т-Банк предлагает «СмартВклад» в юанях.
Минимальная сумма — 5 000 ¥, срок — от одного до 24 месяцев. В сентябре 2026 года ставки зависят от срока:
один месяц — 0,1%;
два месяца — 1%;
три–четыре месяца — 2%;
пять месяцев — 3%;
6–9 месяцев — 4%;
10–12 месяцев — 5%;
13–24 месяца — 6%.
Рублевый и валютный вклады стоит оценивать отдельно: высокая процентная ставка в юанях сама по себе не учитывает возможное изменение курса валюты относительно рубля.
Застрахованы ли вклады Т-Банка
Т-Банк участвует в системе страхования вкладов.
Стандартный лимит страхового возмещения составляет 1,4 млн ₽ на одного вкладчика в одном банке, включая начисленные проценты. Если открыто несколько счетов и вкладов, при стандартном страховом случае учитывается их общая сумма.
На Финуслугах подробнее разбираем, как работает страхование вкладов.
Нужно ли платить налог с процентов
В 2026 году налог может возникнуть с процентного дохода, полученного по вкладам и счетам в 2025 году.
Необлагаемый лимит за 2025 год составляет 210 000 ₽. Налог начисляется не на сам вклад и не на весь процентный доход, а только на сумму превышения установленного лимита.
Банки сами передают необходимые сведения в ФНС. Если возникнет налог к уплате, налоговая рассчитает его и включит в уведомление.
Подробнее — в материале о налоге на проценты по вкладам в 2026 году.
Можно ли открыть «СмартВклад» через Финуслуги
На Финуслугах есть карточка «СмартВклада» Т-Банка, где можно посмотреть условия и сравнить продукт с вкладами других банков.
Сейчас в карточке указано, что непосредственно через Финуслуги этот вклад не оформляется: для открытия нужно перейти в Т-Банк.
Зато на витрине вкладов Финуслуг можно сравнить предложения по одинаковым срокам и суммам и посмотреть продукты, которые оформляются онлайн на самой платформе.
Частые вопросы
Какая ставка по «СмартВкладу» сейчас?
С 18 сентября 2026 года максимальная номинальная ставка по рублевому вкладу составляет 12,3% годовых на два и три месяца без опции регулярного пополнения. На трехмесячном сроке доходность с капитализацией достигает примерно 12,42% годовых.
Какая минимальная сумма вклада?
Для рублевого «СмартВклада» нужно внести не менее 50 000 ₽. Для вклада в юанях — не менее 5 000 ¥.
Можно ли открыть вклад без карты?
Новому клиенту банк сначала открывает счет и выпускает дебетовую карту, после чего вклад можно оформить дистанционно. Идти в отделение не требуется.
Можно ли снять деньги раньше срока?
Весь вклад можно забрать в любой момент, но начисленные проценты за текущий срок сгорят. Частично вывести деньги можно через 60 дней после первого пополнения, минимум 15 000 ₽, при этом на рублевом вкладе должно остаться не менее 50 000 ₽.
Продлевается ли вклад автоматически?
Да. Вклад автоматически пролонгируется по ставке, действующей на дату продления. Эту настройку можно изменить заранее.
Что проверить перед открытием
Перед подтверждением вклада стоит сверить четыре вещи: срок, актуальную ставку, возможность пополнения и правила досрочного снятия.
В сентябре 2026 года максимальный процент Т-Банка действует на коротком непополняемом вкладе, а возможность регулярного пополнения снижает ставку. Если доступ к деньгам важнее фиксированного процента, стоит также сравнить вклад с накопительным счетом.
Посмотреть условия Т-Банка на фоне других предложений можно на витрине вкладов Финуслуг, а рассчитать ожидаемый доход — в калькуляторе вкладов.
Данные актуальны на 23 сентября 2026 года. Материал не является финансовой рекомендацией.
