





























Поделиться
Как открыть накопительный счет в Сбербанке и что проверить до этого
Что такое накопительный счет Сбербанка простыми словами
Что такое накопительный счет Сбербанка простыми словами
Накопительный счет — это банковский продукт, который позволяет хранить деньги и получать проценты на остаток. В отличие от вклада, деньги можно снимать и пополнять счет в любой момент без потери накопленного дохода. Это удобно, если вы не уверены, когда именно понадобятся средства.
Ставка по накопительному счету не фиксируется на весь срок. Банк вправе изменить ее в одностороннем порядке — обычно это происходит после окончания приветственного периода или при изменении ключевой ставки ЦБ. Поэтому накопительный счет подходит для краткосрочных сбережений или «подушки безопасности», а не для долгосрочного накопления с гарантированной доходностью.
Какие условия по накопительному счету в Сбербанке
Сейчас в Сбербанке есть всего один накопительный счет, но линейка продуктов периодически обновляется. Условия следующие:
- Приветственная ставка — 12,5%.
- Срок действия приветственной ставки — два месяца.
- Начисление процентов — на ежедневный остаток.
- Выплата процентов — ежемесячно.
- Сумма счета — от 1 до 1 млн ₽ (или до 15 млн ₽ для зарплатных и пенсионных клиентов Сбера или при тратах от 100 000 ₽ по картам в месяц и балансе на картах, вкладах, счетах от 1,5 млн ₽).
- Базовая ставка с третьего месяца — 6,5%.
Сколько процентов начисляет Сбербанк и от чего зависит ставка
Это главный вопрос, который возникает перед открытием. Рекламная ставка часто указывается с приставкой «до» — она достигается при выполнении дополнительных условий.
Механика ставки включает три компонента:
- Базовая ставка — начисляется на весь остаток по счету без дополнительных условий.
- Приветственная ставка — повышенный процент на ограниченный период, в текущем тарифе это первые два месяца.
- Надбавки — дополнительный процент за выполнение условий: траты по карте Сбера, покупки у партнеров, подключение подписки СберПрайм или СберПрайм+.
Пример расчета дохода:
Параметр | Значение |
Сумма на счете | 100 000 ₽ |
Базовая ставка | 6,5% годовых |
Максимальная ставка (с надбавками) | 12,5% годовых |
Срок | 1 месяц |
Доход по базовой ставке | 542 ₽ |
Доход по максимальной ставке | 1042 ₽ |
Доход рассчитан как сумма × ставка / 12: 100 000 × 0,065 / 12 ≈ 542 ₽; 100 000 × 0,125 / 12 ≈ 1042 ₽.
Важно понимать: надбавки могут зависеть от оборота по карте за предыдущий месяц. Если вы только открыли счет и еще не пользовались картой Сбера, максимальную ставку в первый месяц вы можете не получить.
Ставки по накопительным счетам могут изменяться, в том числе в связи с изменением ключевой ставки ЦБ; конкретный порядок указан в тарифах и договоре.

Подводные камни: что проверить до открытия
Вот основные моменты, которые стоит прояснить до открытия счета.
Ставка падает после приветственного периода
Приветственная ставка действует ограниченный срок — первые два месяца. Сейчас она составляет 12,5%. После этого процент снижается до базового уровня (6,5%). Разница заметна — промоставка на данный момент в разы выше базовой. Если вы рассчитываете на долгосрочное размещение, учитывайте, что средний доход за год будет ниже рекламного.
Банк может менять ставку в одностороннем порядке
Это ключевое отличие накопительного счета от вклада. По договору банк уведомляет об изменении ставки — часто через пуш-уведомление или СМС. Отслеживать изменения придется самостоятельно. Если ставка снизилась, а вас это не устраивает, деньги можно снять без потери процентов на момент закрытия.
Надбавки зависят от трат и подписки
Максимальная ставка часто привязана к выполнению условий:
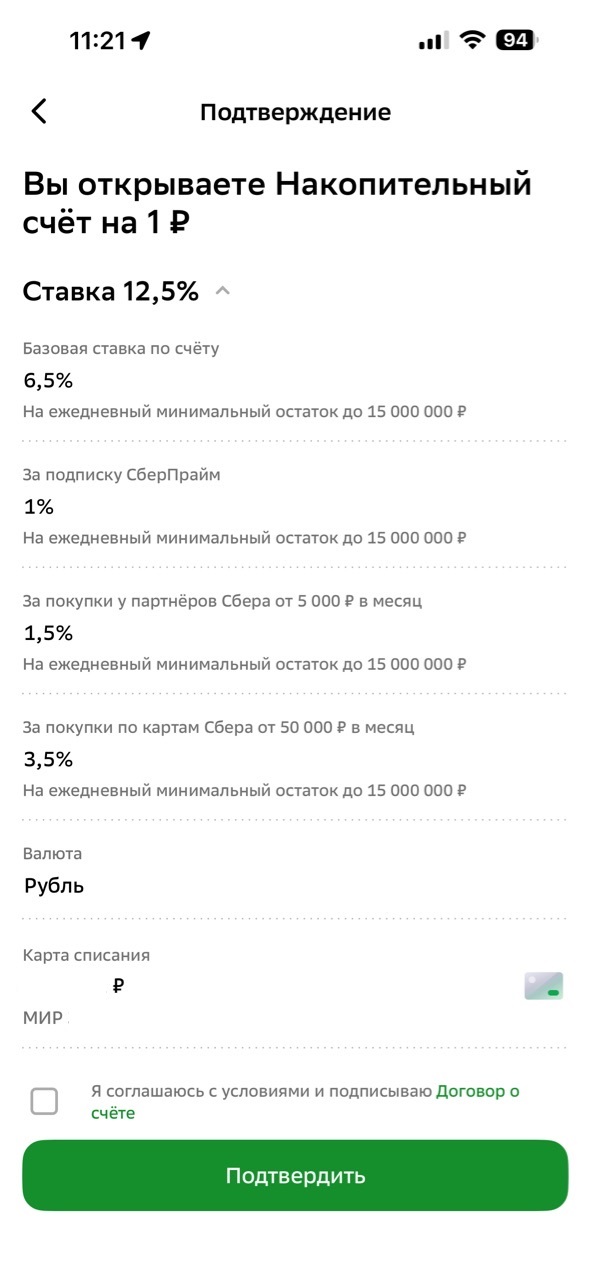
- Тратам по карте Сбера от определенной суммы в месяц. +3,5% за покупки по картам Сбера на сумму от 50 000 ₽ или +1% за покупки от 30 000 до 50 000 ₽.
- Покупкам у партнеров Сбера. +1,5% за покупки в Самокате, Купере, Мегамаркете и у других партнеров на сумму от 5000 ₽ в месяц. Эти траты также учитываются в общем лимите трат в месяц.
- Подключению платной подписки СберПрайм или СберПрайм+. Надбавка составит +1%.
Если условия не выполняются, начисляется только базовая ставка. Проверьте, реалистичны ли требования для вашего образа жизни.
Что происходит с процентами при закрытии счета в середине месяца
Проценты по накопительному счету выплачиваются раз в месяц в установленную дату. Если вы закрываете счет до этой даты, проценты будут начислены только за фактический срок размещения — по ставке до востребования (0,01% годовых).
Чек-лист перед открытием:
- Узнать срок действия приветственной ставки (в текущем тарифе два месяца).
- Проверить условия надбавок и реалистичность их выполнения.
- Уточнить, на какой остаток начисляются проценты (сейчас это ежедневный).
- Узнать дату выплаты процентов и условия при досрочном закрытии.
- Проверить, застрахованы ли средства. Сбербанк участвует в системе страхования вкладов, поэтому накопительный счет застрахован, лимит возмещения — до 1,4 млн ₽ по всем счетам и вкладам на одного человека в одном банке.
- Сравните ставки. Прежде чем открывать счет в Сбере, имеет смысл посмотреть предложения других банков. На Финуслугах можно сравнить накопительные счета по нужным параметрам.
Как открыть накопительный счет: пошагово
Оформить накопительный счет в Сбербанке можно тремя способами. Самый быстрый — через приложение.
В приложении «Сбербанк Онлайн»
- Откройте приложение «Сбербанк Онлайн» на смартфоне.
- Перейдите в раздел «Накопления», затем во «Вклады и счета» и нажмите «+».
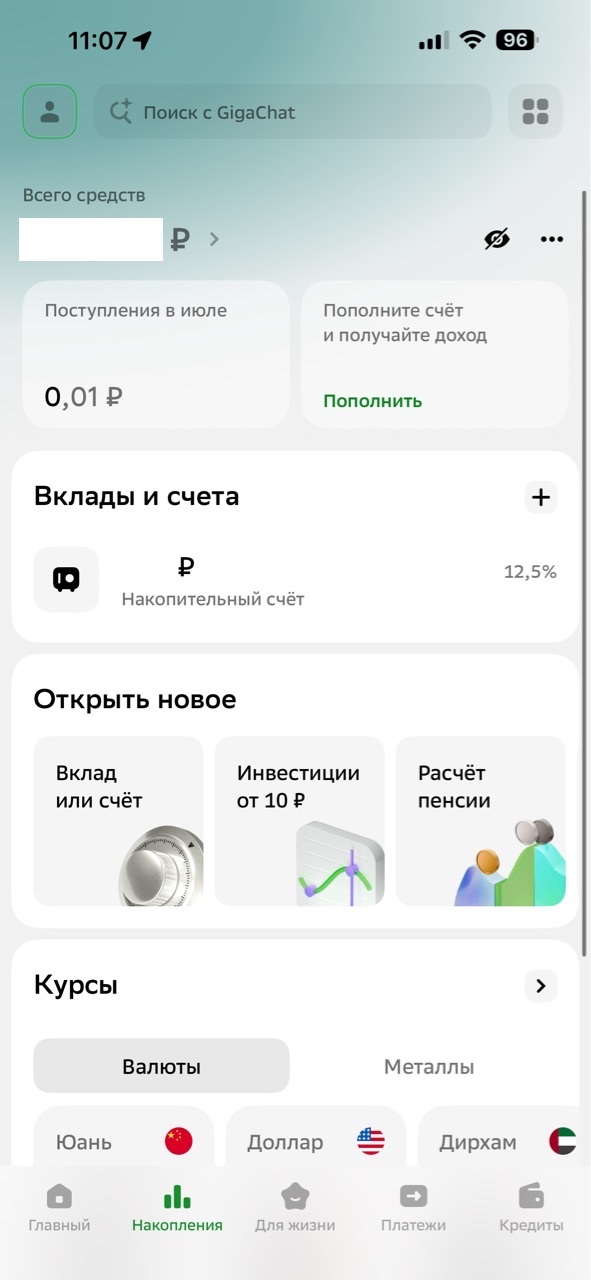
- Выберите «Накопительный счет» в списке продуктов.
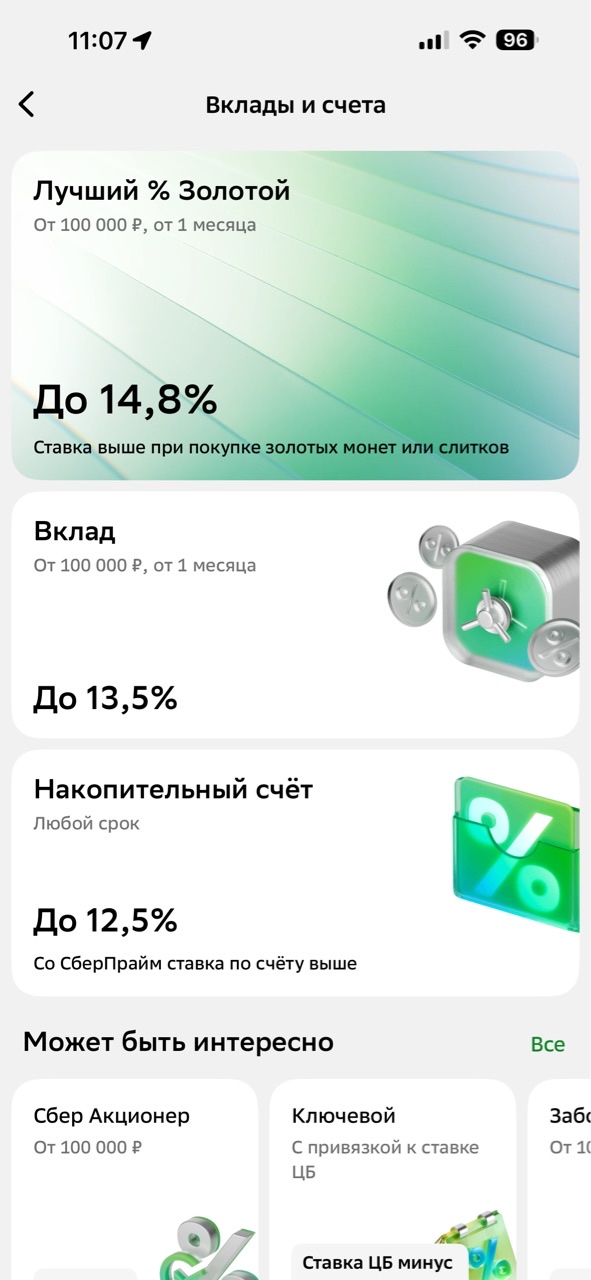
- Выберите размер суммы и нажмите кнопку «Открыть».
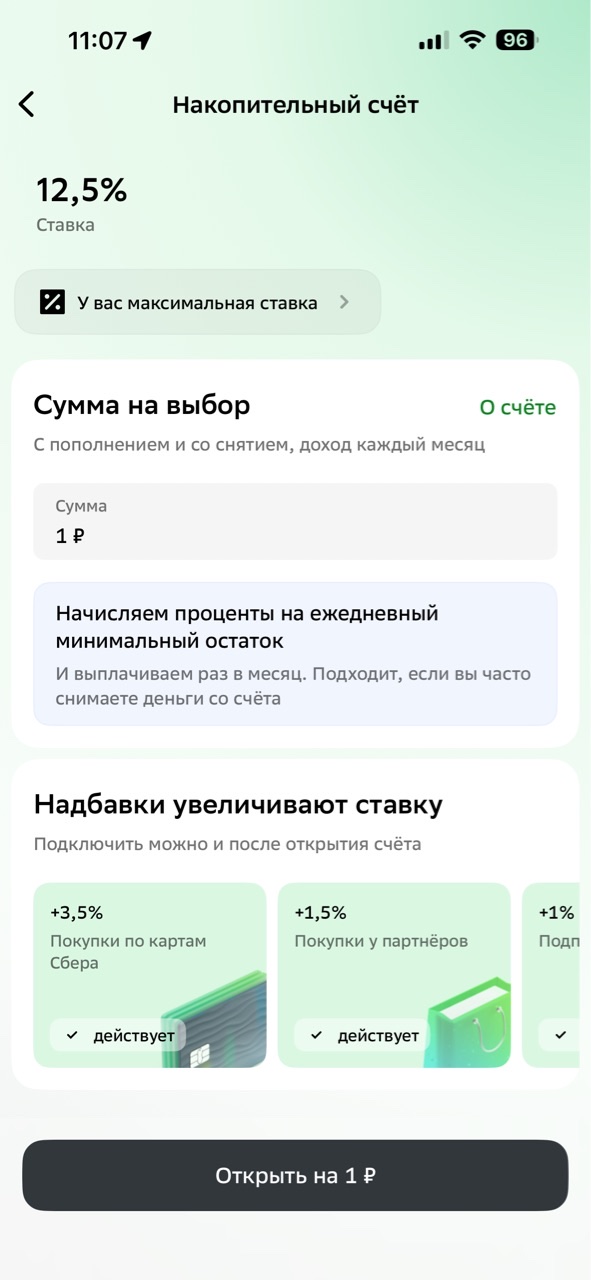
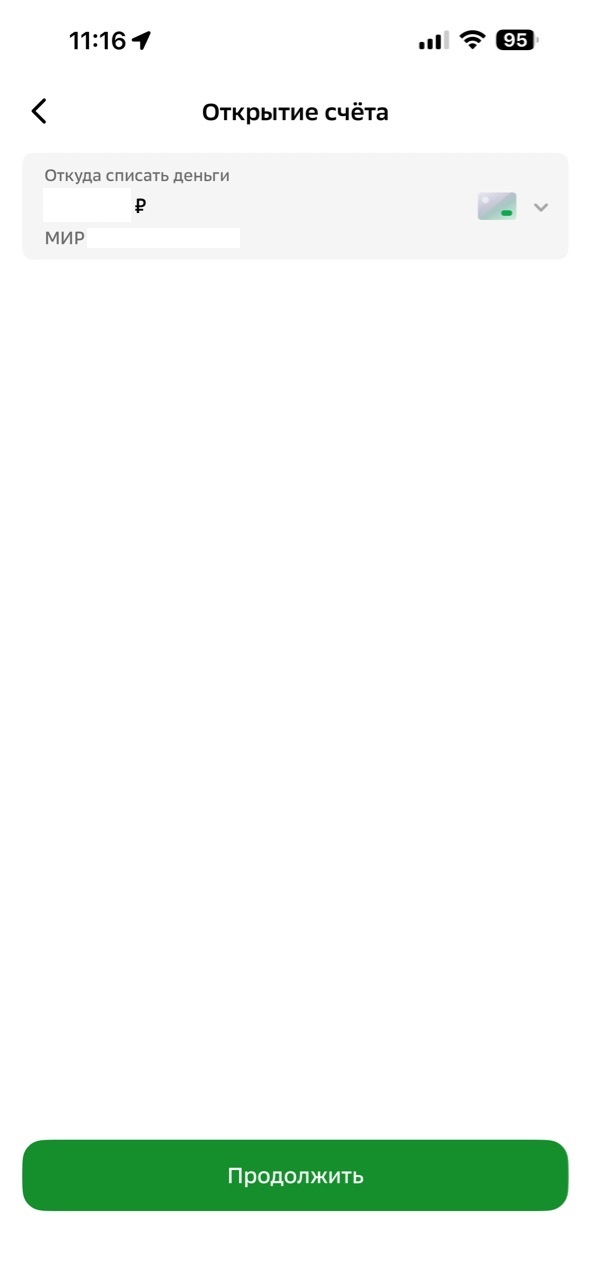
- Выберите карту или счет, с которого хотите списать деньги. Нажмите кнопку «Продолжить».
- Ознакомьтесь с условиями, тарифами и требованиями. Если все верно, поставьте галочку и нажмите «Подтвердить».
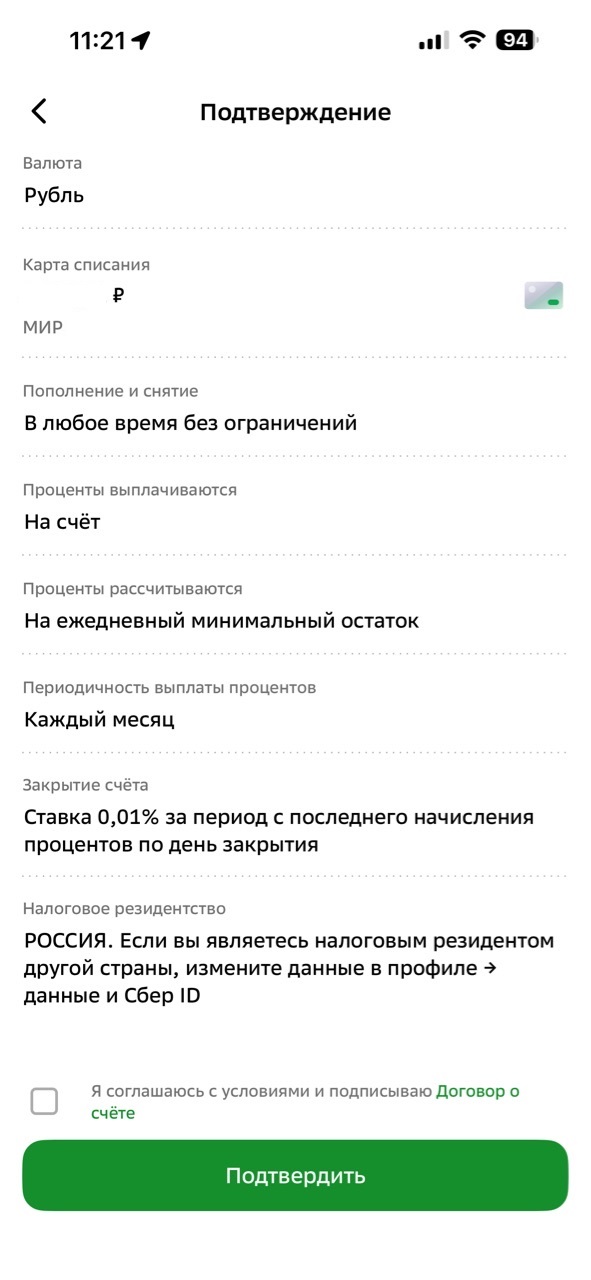
- После успешного завершения операции вам придет уведомление.
- Счет появится в списке ваших продуктов — вы сразу сможете им управлять.
Интерфейс приложения может обновляться. Если названия разделов отличаются, ищите продукт через поиск внутри приложения.
- Зайдите на сайт Сбербанка и авторизуйтесь в личном кабинете.
- Перейдите в раздел «Накопления», затем во «Вклады и счета» и нажмите «+».
- Выберите накопительный счет и изучите условия.
Далее все пункты повторяют процедуру в мобильном банке. После открытия счета вы увидите его на главном экране в личном кабинете.
- Придите в ближайшее отделение Сбербанка. Заранее узнайте режим работы конкретного офиса.
- Возьмите с собой паспорт.
- Сообщите сотруднику о желании открыть накопительный счет и внесите нужную сумму.
- Подпишите договор и получите реквизиты счета.
Этот способ занимает больше времени, но подходит, если нужна консультация или есть вопросы по условиям.
Как открыть счет с iPhone, если приложение недоступно в AppStore
«Сбербанк Онлайн» удален из российского AppStore. Если у вас iPhone, есть варианты:
- Установить веб-версию через сайт Сбербанка. Для этого нужно добавить ее ярлык на домашний экран своего айфона.
- Установить приложение в офисе банка.
- Пользоваться веб-версией «Сбербанк Онлайн» в браузере Safari.
- Открыть счет в офисе банка.
Как начисляются и выплачиваются проценты
Порядок начисления процентов — один из ключевых параметров, который влияет на реальный доход.
Тип остатка по накопительному счету в Сбербанке:
- Ежедневный остаток — проценты начисляются на сумму, которая была на счете каждый день. Выгоднее, если вы не снимаете деньги в течение месяца.
Дата выплаты: проценты обычно выплачиваются раз в месяц в фиксированную дату (например, 10-го числа). При закрытии счета до даты выплаты проценты начисляются по минимальной ставке до востребования (0,01% годовых).
Капитализация: если проценты не снимать, они остаются на счете и в следующем месяце тоже участвуют в расчете дохода. Это увеличивает эффективную ставку.
Накопительный счет или вклад в Сбербанке: что выбрать
Короткое сравнение поможет определиться с продуктом.
Параметр | Накопительный счет | Вклад |
Срок | Без срока | Фиксированный (от 1 месяца) |
Ставка | Плавающая, может меняться | Фиксированная на весь срок |
Пополнение | Доступно | Зависит от условий вклада |
Снятие | Без потери процентов | Часто с потерей процентов или ограничениями |
Страхование АСВ | Да, до 1,4 млн ₽ по всем вкладам и счетам на одного человека в одном банке | Да, до 1,4 млн ₽ по всем вкладам и счетам на одного человека в одном банке |
Подходит для | Краткосрочных сбережений, подушки безопасности | Долгосрочного накопления с гарантированной ставкой |
Счет подойдет, если:
- Деньги могут понадобиться в любой момент.
- Вы не готовы размещать средства на долгий срок.
- Хотите гибкости в управлении сбережениями.
Вклад подойдет, если:
- Вы знаете, что деньги не понадобятся в течение срока вклада.
- Хотите зафиксировать ставку на весь срок.
- Цель — максимальный доход при минимальном внимании к продукту.
Кому счет в Сбере подойдет, а кому стоит сравнить альтернативы
Накопительный счет в Сбербанке — удобное решение для клиентов экосистемы Сбера. Если вы уже пользуетесь картой, получаете зарплату на счет Сбера и оформили СберПрайм, условия могут быть привлекательными при выполнении условий.
Стоит рассмотреть счет в Сбере, если:
- Вы активный клиент банка с тратами по карте.
- Вам важно удобство управления в одном приложении.
- Вы готовы отслеживать условия надбавок ежемесячно.
Стоит сравнить альтернативы, если:
- Вы не пользуетесь услугами Сбера регулярно.
- Вам важна фиксированная ставка на долгий срок.
- Вы хотите получить максимальную доходность без выполнения дополнительных условий.
Сколько процентов дает Сбербанк по накопительному счету?
Приветственная ставка на первые два месяца — 12,5%, затем она снижается до базовой (6,5%). Но может быть повышена максимум до 12,5%, если выполнить условия по всем надбавкам.
Какие минусы у накопительного счета в Сбербанке?
Основные ограничения: ставка может измениться в одностороннем порядке, приветственный процент действует ограниченное время, надбавки требуют выполнения условий (траты, подписка). Для долгосрочного накопления вклад может быть выгоднее.
Что выгоднее — накопительный счет или вклад?
Зависит от вашей ситуации. Если деньги могут понадобиться в любой момент — счет. Если вы готовы зафиксировать средства на определенный срок — вклад с фиксированной ставкой. Сравните условия обоих продуктов перед решением.
Можно ли снимать деньги без потери процентов?
Да, это одно из ключевых преимуществ накопительного счета. Проценты сохраняются на сумму, которая фактически находилась на счете в течение расчетного периода. Однако при закрытии счета до даты выплаты условияотличаются — проценты пересчитаются по ставке до востребования (0,01% годовых).
Как сравнить предложения без лишнего риска
Перед открытием накопительного счета имеет смысл оценить не только ставку Сбербанка, но и предложения других банков. На Финуслугах можно сравнить накопительные счета по ключевым параметрам. Это поможет принять взвешенное решение.
Материал носит информационный характер и не является индивидуальной финансовой рекомендацией. При создании статьи редакция не сотрудничала с банком. Условия актуальны на момент публикации и могут меняться. Накопительные счета и вклады в одном банке застрахованы на сумму до 1,4 млн ₽.
