





























Поделиться
31 августа или 1 сентября: когда выгоднее открыть накопительный счет РСХБ
Что меняется с 1 сентября
Почему 31 августа дает меньше промопериодов
Кому доступна приветственная ставка
Сколько приносит разница в один день
Когда вклад приносит больше
Какая базовая ставка сравняла бы счет с вкладом
Как работает страхование денег
Кому имеет смысл подождать до 1 сентября
Что меняется с 1 сентября
С 1 сентября 2026 года вступают в силу обновленные правила накопительного счета «Мой счет» Россельхозбанка.
Базовая ставка снижается с 6,5 до 6% годовых. Одновременно банк продлевает акцию «Приветственная ставка». Для счетов, открытых с 4 августа 2026 года по 28 февраля 2027 года, действует приветственная надбавка 8 п. п. Вместе с базовой ставкой получается 14% годовых.
Основные условия:
Параметр | Условие |
|---|---|
Приветственная ставка | 14% годовых |
Базовая ставка | 6% годовых |
Лимит для надбавки | До 1,5 млн ₽ |
Начисление | На ежедневный остаток |
Выплата процентов | В последний день месяца |
Пополнение и снятие | Без ограничений |
Срок счета | Бессрочный |
Проценты начисляются на фактический остаток на начало каждого операционного дня. Приветственная надбавка применяется к сумме до 1,5 млн ₽. На часть остатка сверх этого лимита банк начисляет проценты по базовому тарифу.
Открыть счет для участия в акции можно до 28 февраля 2027 года. Поскольку приветственная ставка действует три расчетных периода, начисления по счетам последних участников могут продолжаться до конца апреля 2027 года.

Почему 31 августа дает меньше промопериодов
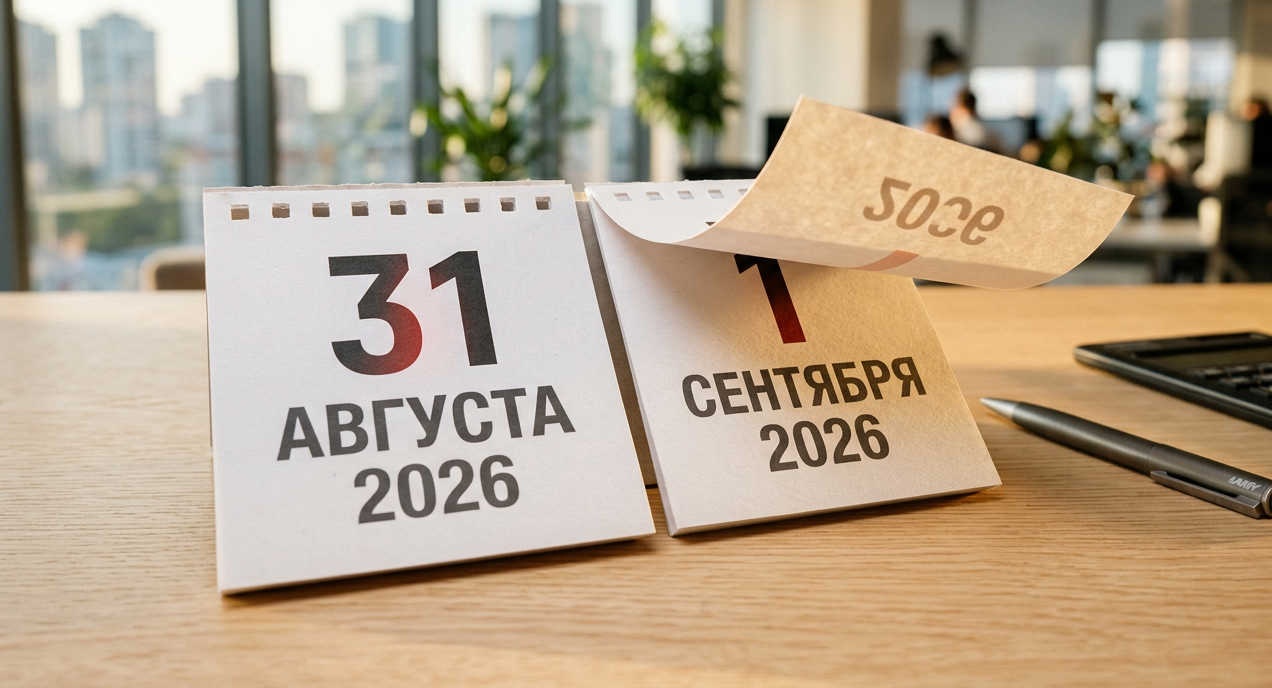
По общему правилу приветственная ставка действует в первые три расчетных периода. Для счета, открытого в последний календарный день месяца, предусмотрено исключение: промопериод сокращается до двух расчетных периодов.
В перечне таких дат указан и 31 августа 2026 года. Поэтому между двумя соседними датами возникает существенная разница.
Дата открытия | Ставка с 1 сентября | Промопериоды |
|---|---|---|
31 августа 2026 года | 14% | Два |
1 сентября 2026 года | 14% | Три |
Сама ставка не меняется. Отличается срок, в течение которого банк начисляет приветственную надбавку.
Для счета, открытого 31 августа, в расчетной модели повышенная ставка действует в сентябре и октябре. При открытии 1 сентября промопериод охватывает сентябрь, октябрь и ноябрь. После его окончания применяется базовая ставка 6% годовых, если клиент не получает другую надбавку по условиям банка.
Кому доступна приветственная ставка
Принять участие может физическое лицо, у которого не было накопительных счетов в РСХБ в течение 90 календарных дней до обращения в банк включительно.
Банк проверяет наличие самого накопительного счета, а не только денег на нем. Если прежний счет открыт, но его баланс равен нулю, условие нового сберегателя может не выполняться.
Дополнительно действуют следующие правила:
- приветственная ставка предоставляется один раз за период акции;
- если открыть несколько накопительных счетов, специальный порядок применяется к первому из них;
- один счет не может одновременно участвовать в другой маркетинговой акции с несовместимыми условиями;
- надбавка начисляется на сумму не более 1,5 млн ₽.
Если накопительный счет РСХБ был закрыт недавно, нужно отсчитать 90 календарных дней до даты нового обращения.
Сколько приносит разница в один день
Сравним два сценария на 1 млн ₽ и горизонте 180 процентных дней. Деньги остаются на счете, снятий и дополнительных пополнений нет. Начисленные проценты ежемесячно прибавляются к остатку.
Расчет ориентировочный: банк начисляет проценты за каждый день исходя из остатка на начало операционного дня. Поэтому фактический результат зависит от времени зачисления денег и конкретных дат начала и окончания расчетных периодов.
Если открыть счет 31 августа
Предположим, что деньги начинают участвовать в расчете с 1 сентября. Приветственная ставка 14% действует 61 день: весь сентябрь и октябрь. Оставшиеся 119 дней применяется базовая ставка 6%.
С учетом ежемесячного начисления процентов ориентировочный доход на 1 млн ₽ за 180 дней составит около 43 700 ₽.
Если открыть счет 1 сентября
Если деньги зачислены 1 сентября и учитываются в ежедневном остатке со следующего операционного дня, приветственная ставка действует 90 процентных дней: с 2 сентября по 30 ноября. Затем 90 дней применяется базовая ставка 6%.
Ориентировочный доход на 1 млн ₽ за 180 дней составит около 50 300 ₽.
Сценарий | Промодни в модели | Доход за 180 дней |
|---|---|---|
Открытие 31 августа | 61 | Около 43 700 ₽ |
Открытие 1 сентября | 90 | Около 50 300 ₽ |
Разница составляет примерно 6 600 ₽ в пользу открытия 1 сентября.
Подробно формулы простых и сложных процентов разобраны в материале Финуслуг о том, как самостоятельно рассчитать доход по вкладу или счету.
Расчет не гарантирует конкретный доход. Если банк изменит базовую ставку после промопериода, результат за 180 дней также изменится.
Когда вклад приносит больше
Для сравнения возьмем «Локо-Вклад Плюс. Финуслуги». По данным карточки продукта, обновленной 27 августа 2026 года, при сумме от 300 000 до 30 млн ₽ на срок 182 дня действует ставка 13,65% годовых.
Проценты выплачиваются в конце срока. Пополнение и частичное снятие не предусмотрены.
Если разместить 1 млн ₽ под 13,65% на 182 дня, доход без капитализации составит:
1 000 000 × 13,65% × 182 / 365 = около 68 063 ₽.
На условном горизонте 180 дней доход составил бы около 67 315 ₽. Это больше расчетного результата по «Моему счету» в обоих сценариях.
Продукт | Ставка | Расчетный доход |
|---|---|---|
«Мой счет», открытие 31 августа | 14%, затем 6% | Около 43 700 ₽ за 180 дней |
«Мой счет», открытие 1 сентября | 14%, затем 6% | Около 50 300 ₽ за 180 дней |
«Локо-Вклад Плюс. Финуслуги» | 13,65% | Около 68 063 ₽ за 182 дня |
Вклад приносит больше при условии, что деньги останутся в банке до конца срока. При досрочном расторжении проценты могут быть пересчитаны по ставке до востребования.
На накопительном счете деньги можно снимать и вносить без закрытия продукта. Проценты за прошедшие месяцы сохраняются, но дальнейший доход пересчитывается с учетом нового ежедневного остатка.
Подробнее различия разобраны в статье Финуслуг о том, когда накопительный счет может быть выгоднее вклада.
Какая базовая ставка сравняла бы счет с вкладом
Чтобы счет, открытый 1 сентября, принес за 180 дней примерно столько же, сколько вклад под 13,65%, базовая ставка после трех промопериодов должна быть около 12,9% годовых.
По тарифу, действующему с 1 сентября, базовая ставка составляет 6%. Поэтому при неизменных условиях накопительный счет уступает рассмотренному вкладу по доходу.
Преимущество счета связано с доступом к деньгам. Его можно использовать для финансового резерва или суммы, которая может понадобиться до окончания шестимесячного срока.
Как работает страхование денег
Накопительные счета и вклады РСХБ входят в систему страхования вкладов. Стандартный лимит возмещения составляет 1,4 млн ₽ на одного вкладчика в одном банке. В эту сумму входят деньги на всех застрахованных счетах и вкладах вместе с начисленными процентами.
Лимит не устанавливается отдельно для каждого продукта. Если у клиента уже есть вклад или другой счет в РСХБ, его остаток тоже нужно учитывать.
При ставке 14% на 90 процентных дней и ежемесячном начислении процентов первоначальная сумма около 1 352 700 ₽ может вырасти примерно до 1,4 млн ₽. Для запаса ее можно округлить вниз до 1 352 000 ₽.
Расчет справедлив только при отсутствии других денег в РСХБ. Если в банке уже размещена часть сбережений, безопасный в пределах стандартного страхового лимита остаток будет меньше.
Кому имеет смысл подождать до 1 сентября
Открытие 1 сентября выглядит предпочтительнее, если одновременно выполняются три условия:
- у вас не было накопительных счетов РСХБ в течение последних 90 дней;
- деньги должны оставаться доступными;
- выбор стоит именно между 31 августа и 1 сентября.
В этом случае ставка остается той же, но приветственная надбавка действует на один расчетный период дольше.
Счет может не подойти, если недавно был открыт накопительный счет РСХБ, сумма заметно превышает 1,5 млн ₽ или деньги точно не понадобятся в ближайшие полгода. В последнем случае вклад с фиксированной ставкой может принести больше.
Перед открытием нужно проверить дату редакции правил, ставку в приложении, срок промопериода и наличие старых накопительных счетов. Другие накопительные счета и вклады на сопоставимый срок можно сравнить на Финуслугах.
Материал не является индивидуальной инвестиционной рекомендацией. Данные актуальны на дату публикации.