





























Поделиться
Как проверить свой НДФЛ в 2026 году
Где проверить НДФЛ за 2025 год
Как посмотреть расчет НДФЛ в приложении «Налоги ФЛ»
Что означают суммы в расчете НДФЛ
Какие доходы могут попасть в расчет
Почему НДФЛ может быть выше 13%
Когда НДФЛ уже удержан и платить его повторно не нужно
Чем предварительный расчет отличается от налогового уведомления
Что делать, если сумма НДФЛ кажется неправильной
Как подготовиться к уплате НДФЛ до 1 декабря
Что проверить перед оплатой
Частые вопросы
Где проверить НДФЛ за 2025 год
Проверить сведения о налоге можно в личном кабинете налогоплательщика на сайте ФНС и в официальном мобильном приложении «Налоги ФЛ». ФНС рекомендует скачивать приложение со своей официальной страницы, где размещены ссылки на актуальные версии.
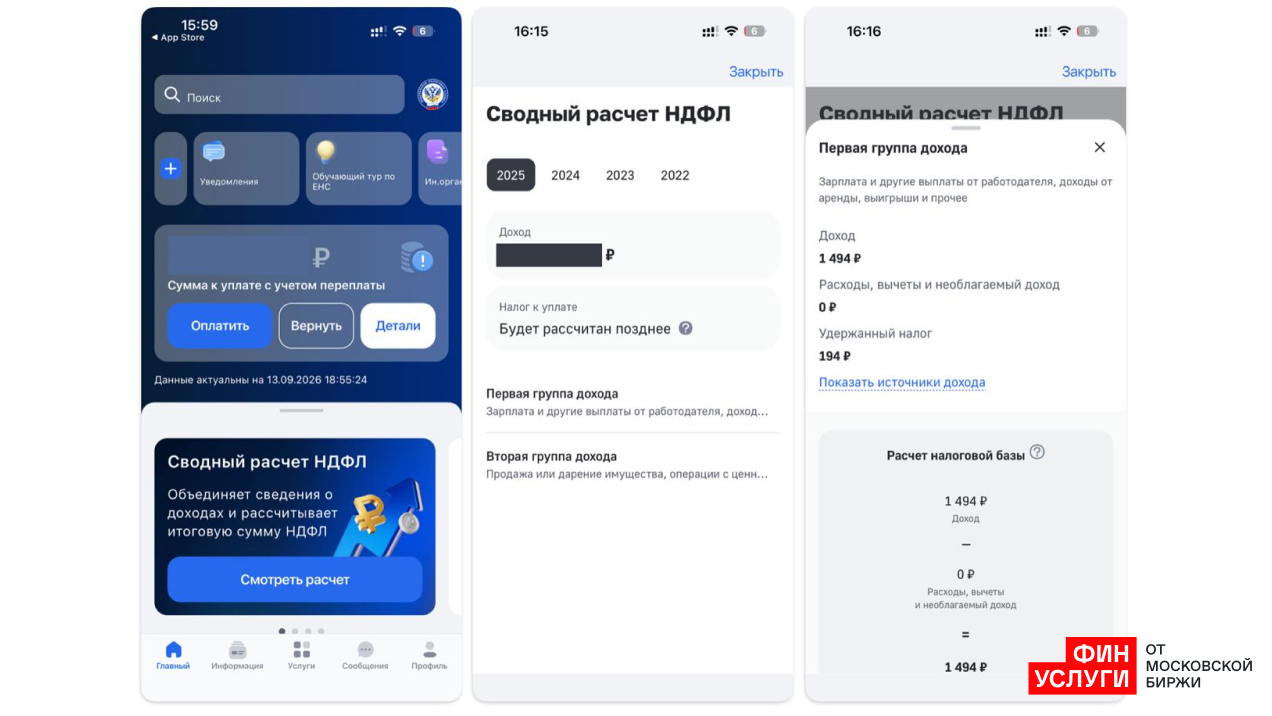
В приложении доступен предварительный расчет НДФЛ за 2025 год. На главной странице нужно выбрать «Сводный расчет НДФЛ». Здесь отображаются сведения о доходах, которые поступили в ФНС от налоговых агентов.
Предварительный расчет позволяет заранее оценить налог, но окончательную сумму к уплате нужно сверить с налоговым уведомлением. В 2026 году оно содержит в том числе НДФЛ за 2025 год в случаях, когда налог рассчитывает ФНС. Заплатить налоги из уведомления нужно не позднее 1 декабря 2026 года.

Как посмотреть расчет НДФЛ в приложении «Налоги ФЛ»
После входа в приложение откройте «Сводный расчет НДФЛ». Доходы распределены по группам. Чтобы посмотреть расчет подробнее, откройте нужную группу и пролистайте страницу вниз.
В первой группе можно увидеть, например:
- зарплату и другие выплаты от работодателя;
- доходы от аренды;
- выигрыши.
Во второй группе отображаются в том числе:
- доходы от продажи или дарения имущества;
- операции с ценными бумагами;
- проценты по банковским вкладам;
- другие доходы этой категории.
Так можно проверить, какие сведения уже поступили в ФНС и от каких источников дохода сформировался расчет.
Что означают суммы в расчете НДФЛ
При проверке стоит различать доход, исчисленный налог и налог, который уже удержал налоговый агент.
Показатель | Что означает | Что проверить |
|---|---|---|
Доход | Сумма доходов, сведения о которых получила ФНС | Все ли источники и суммы указаны верно |
Исчисленный НДФЛ | Налог, рассчитанный с соответствующей налоговой базы | Какие доходы и ставки учтены |
Удержанный НДФЛ | Налог, который уже удержал налоговый агент | Какая часть налога уже перечислена |
Например, работодатель удерживает НДФЛ при выплате зарплаты. По операциям с ценными бумагами налоговым агентом в определенных случаях выступает брокер.
Поэтому наличие исчисленного НДФЛ в расчете еще не означает, что эту сумму нужно заплатить повторно. Нужно посмотреть, сколько налога уже удержано и какая сумма в итоге будет предъявлена к уплате.
Какие доходы могут попасть в расчет
ФНС получает сведения о доходах из разных источников. В расчете могут отражаться зарплата и другие выплаты, доходы от аренды и продажи имущества, операции с ценными бумагами, проценты по банковским вкладам.
По процентам по вкладам налог рассчитывает сама ФНС на основании сведений, которые передают банки. Налогом облагается не сумма вклада, а часть процентного дохода сверх установленного необлагаемого лимита. Подробнее о расчете можно прочитать в материале Финуслуг «Какие вклады облагаются налогом и с какой суммы».
Если в расчете есть доход от инвестиций, стоит отдельно посмотреть, сколько НДФЛ уже удержал брокер. Для разных инвестиционных доходов правила расчета налоговой базы отличаются. Подробнее о налогообложении операций с акциями и облигациями Финуслуги рассказывали в материале «Нужно ли платить НДФЛ с дохода от продажи акций и облигаций».
Почему НДФЛ может быть выше 13%
С 2025 года для основной налоговой базы действует пятиступенчатая прогрессивная шкала НДФЛ:
- 13% — для части дохода до 2,4 млн ₽ в год;
- 15% — для части дохода свыше 2,4 млн до 5 млн ₽;
- 18% — свыше 5 млн до 20 млн ₽;
- 20% — свыше 20 млн до 50 млн ₽;
- 22% — свыше 50 млн ₽.
Повышенная ставка применяется только к части налоговой базы, превышающей соответствующий порог, а не ко всему доходу целиком.
Для отдельных категорий доходов действуют другие правила. Например, для части инвестиционных доходов и процентов по вкладам применяется отдельная двухступенчатая шкала 13 и 15%.
Если сумма в приложении отличается от ожидаемой, сначала проверьте, какие именно доходы вошли в расчет и сколько налога уже удержали налоговые агенты.
Когда НДФЛ уже удержан и платить его повторно не нужно
Если организация выступает налоговым агентом, она рассчитывает и по возможности удерживает НДФЛ сама.
Работодатель делает это при выплате зарплаты. Брокер в предусмотренных законом случаях удерживает налог с инвестиционного дохода. Поэтому в приложении может одновременно отображаться рассчитанный НДФЛ и сумма, которая уже была удержана.
Если налоговый агент не смог удержать налог полностью, он передает сведения в ФНС. Налоговая рассчитывает сумму, и она может попасть в налоговое уведомление.
Налоговое уведомление за 2025 год может включать НДФЛ наряду с транспортным, земельным налогом и налогом на имущество. Оплатить указанные в нем суммы нужно не позднее 1 декабря 2026 года.
Чем предварительный расчет отличается от налогового уведомления
Предварительный расчет позволяет заранее посмотреть, какие доходы уже учла ФНС и какую сумму налога рассчитывает система.
Налоговое уведомление — документ с окончательной суммой налогов, рассчитанных ФНС к уплате. В нем указываются налоговая база, сумма и срок платежа.
В 2026 году рассылка уведомлений начинается в конце сентября. Пользователям личного кабинета налогоплательщика они поступают в электронном виде. С 1 августа 2026 года налоговые уведомления также автоматически направляются пользователям Госуслуг с подтвержденной учетной записью, если человек ранее не отказался от такого способа получения документов.
Подробнее о новом порядке Финуслуги рассказывали в материале «С 1 августа налоговые уведомления придут на Госуслуги автоматически».
Что делать, если сумма НДФЛ кажется неправильной
Сначала откройте детализацию расчета и посмотрите, от какого источника поступили сведения о доходе.
Сопоставьте данные из ФНС с документами работодателя, банка, брокера или другой организации. Например, по инвестиционным операциям можно проверить брокерский отчет, а по зарплате — сведения о доходах и удержанном налоге.
Если данные расходятся, можно обратиться в ФНС через личный кабинет налогоплательщика. Налоговая проверит сведения и при наличии оснований скорректирует расчет. Возможность обратиться в ФНС предусмотрена и при обнаружении ошибок уже в налоговом уведомлении.
Как подготовиться к уплате НДФЛ до 1 декабря
Предварительный расчет позволяет заранее оценить, какая сумма может понадобиться после формирования налогового уведомления.
Если приложение показывает НДФЛ к уплате, деньги можно заранее отделить от повседневных расходов. Пока до 1 декабря остается несколько месяцев, сумму можно разместить на вкладе или накопительном счете.
Для вклада нужно сопоставить дату его окончания со сроком уплаты налога. При досрочном закрытии проценты могут быть пересчитаны по условиям договора, поэтому деньги должны стать доступны до того, как понадобится перечислить налог.
Сравнить срок, ставку и условия досрочного снятия можно на витрине вкладов Финуслуг.
Если точная сумма налога еще может измениться или деньги должны оставаться доступными в любой момент, можно сравнить и накопительные счета на Финуслугах.
Что проверить перед оплатой
После получения налогового уведомления стоит сопоставить его с предварительным расчетом и проверить:
- за какой год начислен налог;
- какие доходы вошли в расчет;
- сколько НДФЛ уже удержали налоговые агенты;
- какая сумма указана именно к уплате;
- совпадают ли сведения об источниках дохода;
- отражено ли обязательство на едином налоговом счете.
Если налог связан с процентами по вкладам, порядок расчета подробнее разобран в материале Финуслуг «Какие вклады облагаются налогом».
Если в течение года вы платили НДФЛ и у вас есть расходы, по которым предусмотрен налоговый вычет, можно отдельно проверить право на возврат части налога. На Финуслугах есть инструкция «Как оформить налоговый вычет на Финуслугах».
Частые вопросы
Как проверить свой НДФЛ онлайн?
Проверить налог можно через личный кабинет налогоплательщика на сайте ФНС или официальное приложение «Налоги ФЛ». В приложении предварительный расчет за 2025 год доступен в разделе «Сводный расчет НДФЛ».
Где посмотреть, сколько НДФЛ уже удержали?
Откройте детализацию нужной группы доходов в «Сводном расчете НДФЛ». Там можно сопоставить исчисленный налог с суммой, которую уже удержали налоговые агенты.
Можно ли проверить НДФЛ через Госуслуги?
Через Госуслуги в 2026 году можно получить налоговое уведомление, в котором в отдельных случаях будет указан НДФЛ к уплате. Для просмотра подробных сведений о доходах и предварительного расчета удобнее использовать личный кабинет ФНС или приложение «Налоги ФЛ».
Когда появится окончательная сумма НДФЛ за 2025 год?
Предварительный расчет уже можно проверить в приложении. Окончательная сумма НДФЛ, которую ФНС рассчитала к уплате через налоговое уведомление, будет указана в самом уведомлении. Рассылка уведомлений в 2026 году начинается в конце сентября.
До какого числа нужно заплатить НДФЛ за 2025 год?
Если НДФЛ включен в налоговое уведомление за 2025 год, заплатить его нужно не позднее 1 декабря 2026 года. Для налогов, которые человек рассчитывает и декларирует самостоятельно, могут действовать другие сроки.
Почему в приложении есть НДФЛ, если работодатель уже удерживал налог?
В расчете отражаются сведения об исчисленном и удержанном налоге. Поэтому наличие рассчитанного НДФЛ не означает, что всю указанную сумму нужно перечислять еще раз.
Нужно ли платить налог сразу после появления предварительного расчета?
Сам по себе предварительный расчет не заменяет налоговое уведомление. Если налог рассчитывает ФНС и он должен быть уплачен по уведомлению, ориентироваться нужно на сумму в сформированном документе.
Где посмотреть НДФЛ с процентов по вкладам?
Сведения о процентных доходах банки передают в ФНС. Разобраться, какая часть дохода облагается налогом и как считается сумма, можно в материале Финуслуг «Какие вклады облагаются налогом и с какой суммы».
Данные актуальны на 17 сентября 2026 года. Материал не является финансовой рекомендацией.