




























Поделиться
Три инфляционные точки перед заседанием ЦБ: почему снижение ставки под вопросом
Что покажет сентябрьский ИПЦ
ЖКХ: разовый фактор или триггер для ожиданий
Топливо: эффект с лагом
Рубль: эффект переноса еще впереди
Инфляционные ожидания: главный риск
Что перевесит
Вывод
Наш базовый сценарий на 23 октября — ставка останется без изменений на уровне 14%. Пока не видно достаточных аргументов для продолжения цикла снижения. Более того, за последние недели проинфляционных факторов стало скорее больше.
Что покажет сентябрьский ИПЦ
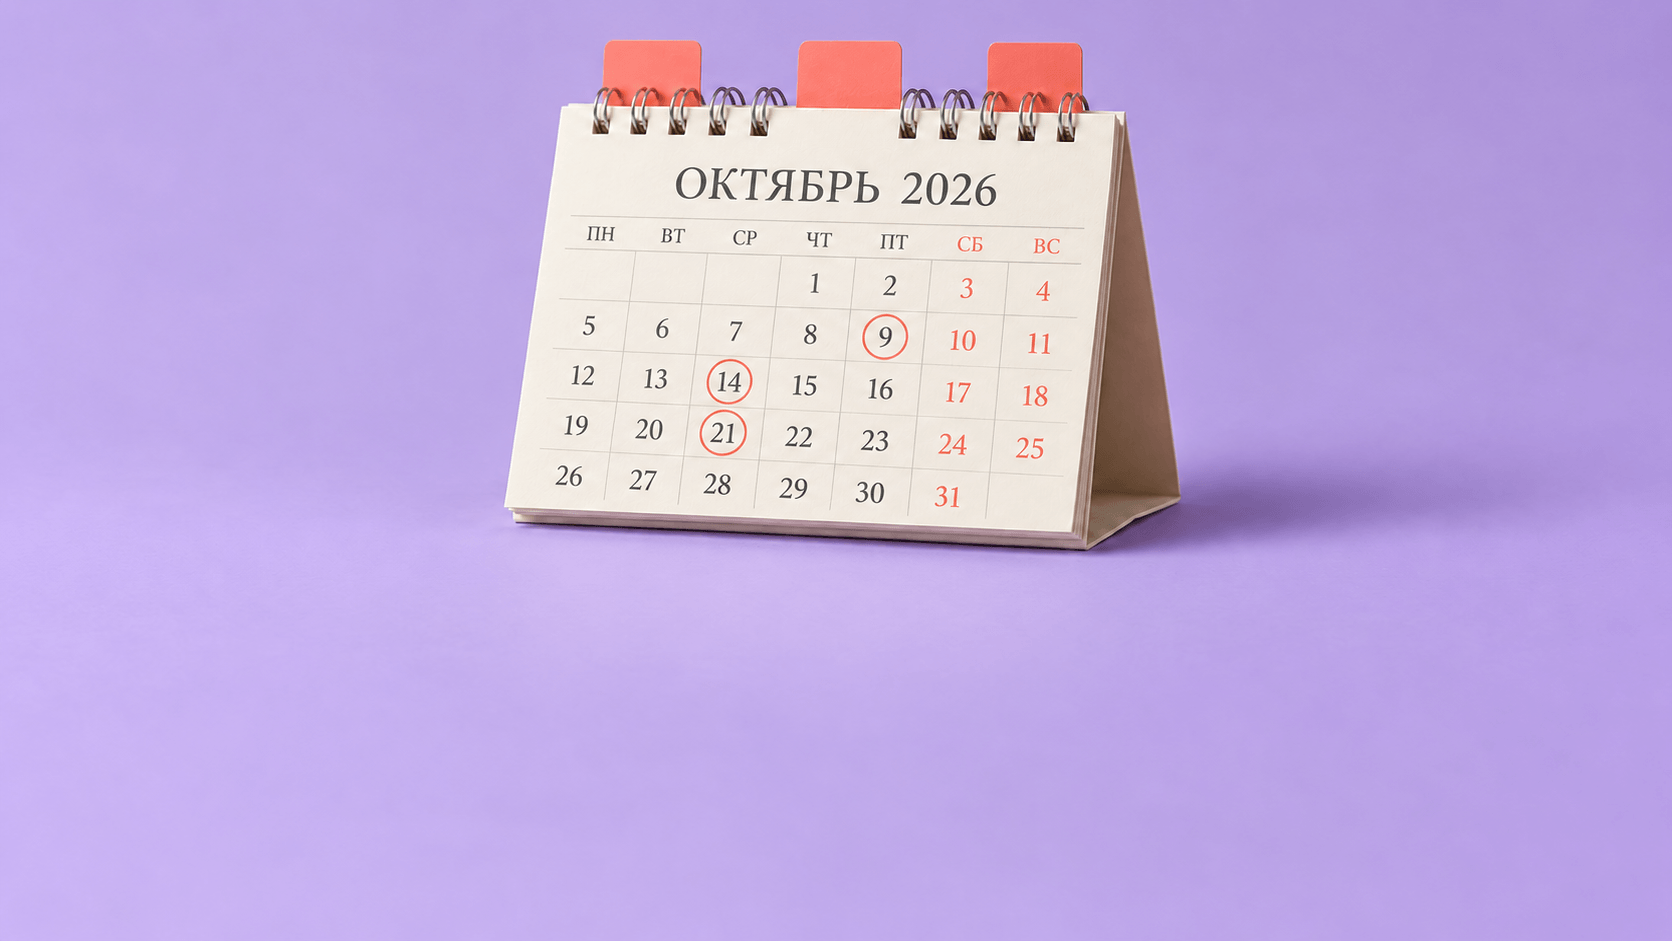
Первая важная точка — данные за сентябрь 9 октября. Здесь необходимо смотреть не столько на итоговую цифру годовой инфляции, сколько на структуру роста цен. По последним недельным данным инфляция немного ускорилась, но пока непонятно, насколько это устойчивый процесс, а насколько результат отдельных товаров и топлива.
Если увидим ускорение именно устойчивых компонентов, вопрос о снижении ставки в октябре можно практически закрывать. Если же весь рост будет объясняться бензином, овощами и другими волатильными категориями, пространство для дискуссии у ЦБ еще останется.
ЖКХ: разовый фактор или триггер для ожиданий
Отдельная история начинается уже в октябре — индексация тарифов ЖКХ. В среднем по стране совокупный платеж за коммунальные услуги повышен примерно на 9,9%, при сильном разбросе по регионам. Это даст заметный прямой вклад в октябрьский ИПЦ.
Понятно, что это разовый административный фактор и повышать ставку из-за роста коммуналки никто не будет. Но вопрос здесь в другом: насколько этот рост разойдется дальше по экономике. Коммунальные платежи растут не только у населения, но и у бизнеса. Если компании начнут перекладывать увеличение расходов в конечные цены, а население на фоне очередного скачка платежей снова повысит свои инфляционные ожидания, для ЦБ это уже будет куда более неприятная история.
Топливо: эффект с лагом
Еще один фактор, который нам пока сложно полноценно оценить, — топливо. С начала года бензин подорожал более чем на 20%, дизель — примерно на 14%. К концу сентября ситуация вроде бы начала стабилизироваться, но проблема в том, что последствия ударов по НПЗ и локального дефицита топлива могут проявляться с лагом.
Причем здесь стоит смотреть не только на стоимость бензина непосредственно в индексе потребительских цен. Намного важнее возможный рост расходов на перевозки и логистику. Если условно бензин перестал дорожать сегодня, это еще не означает, что бизнес уже успел полностью переложить предыдущий рост своих издержек в цены. Поэтому топливную историю мы бы пока не списывали со счетов.
Рубль: эффект переноса еще впереди
Следующий фактор — рубль. Здесь тоже ситуация не катастрофическая: после сентябрьского ослабления рубль часть движения отыграл обратно. Но относительно начала августа доллар все равно заметно дороже. А перенос валютного курса в цены работает не моментально. Поэтому часть эффекта от предыдущего ослабления рубля мы вполне можем увидеть уже в октябре–ноябре, особенно в импортных товарах и компонентах.
Инфляционные ожидания: главный риск
И наконец, инфляционные ожидания. В сентябре ожидания населения снова выросли — с 13,7% до 14,2%. Это довольно высокий уровень, и именно поэтому данные 21 октября будут даже важнее очередной недельной инфляции. Если после роста тарифов и проблем с топливом ожидания продолжат ползти вверх, снижать ставку ЦБ будет крайне сложно.
Что перевесит
Есть, конечно, и аргументы в обратную сторону. Экономика постепенно охлаждается, топливный рынок к концу сентября начал стабилизироваться, а рост тарифов ЖКХ — все-таки разовый фактор, который ЦБ умеет отделять от устойчивой инфляции. Поэтому повышение ставки сейчас выглядит слишком агрессивным сценарием.
Но для снижения ставки 23 октября, как нам кажется, нужно почти идеальное сочетание данных: спокойный сентябрьский ИПЦ, отсутствие сильного ускорения после индексации ЖКХ и хотя бы стабилизация инфляционных ожиданий 21 октября. К сожалению, пока это выглядит скорее оптимистичным сценарием.
Вывод
До 23 октября стоит следить за тремя датами. Если сентябрьский ИПЦ окажется спокойным, а инфляционные ожидания 21 октября не вырастут — шанс на снижение ставки появится. Если же устойчивые компоненты инфляции ускорятся, а ожидания продолжат расти — ставка, скорее всего, останется на уровне 14%.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.