




























Поделиться
Акции Сбербанка — прогноз дивидендов, цены и как их купить

Сколько стоят акции Сбербанка и как менялась цена
Что такое консенсус-прогноз и почему цифры аналитиков расходятся
Что говорят аналитики об акциях Сбербанка
Как решение ЦБ влияет на акции Сбербанка
Сбербанк рассчитывает на новые рекордные дивиденды в 2027 году
Как купить акции Сбербанка
Стоит ли покупать акции Сбербанка
Частые вопросы
Сколько стоят акции Сбербанка и как менялась цена
За последний год цена акции Сбербанка находилась в диапазоне 327,39–249,34 ₽. В начале сентября 2026 года бумага торгуется в районе 278 ₽ — заметно ниже апрельских уровней. Снижение растянулось на несколько месяцев и совпало с общей коррекцией российского рынка акций, ожиданиями по ключевой ставке и прохождением дивидендного гэпа в июле, когда цена опустилась примерно на размер выплаченного дивиденда.
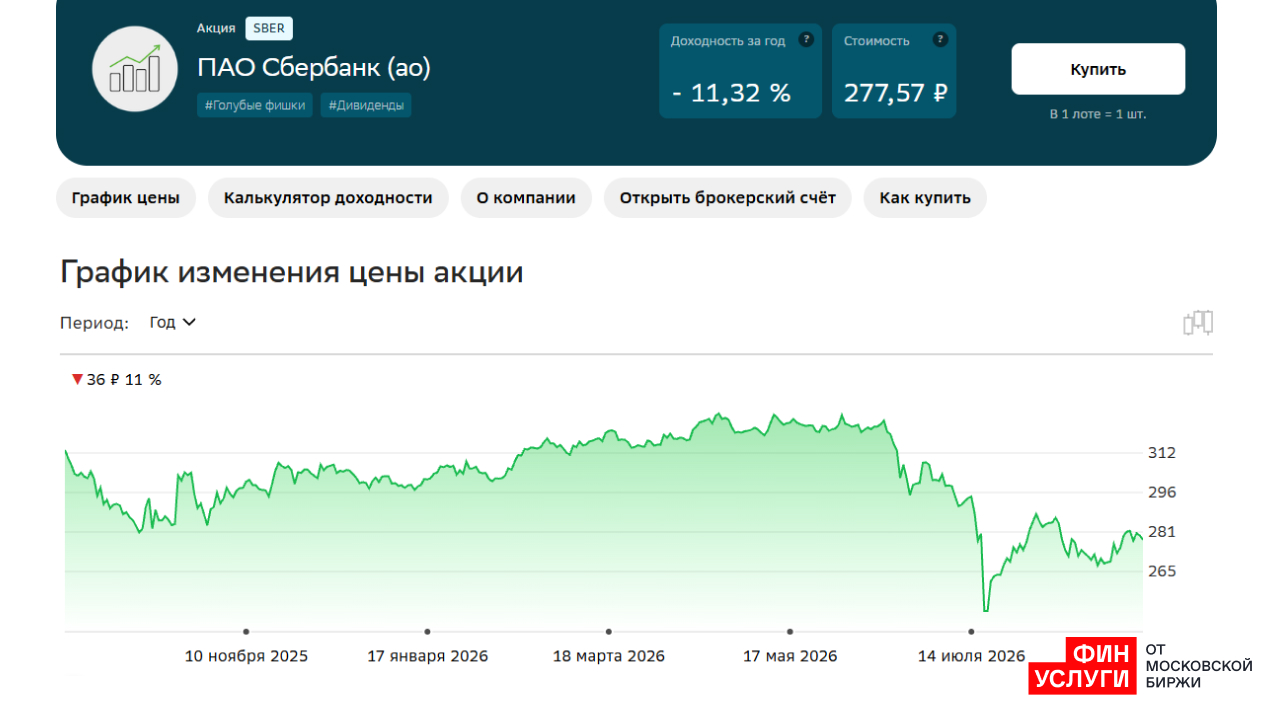
Такой разброс цены за год — обычная история для акций российских банков: на нее влияют ключевая ставка Банка России, макроэкономика, отчетность и общий настрой рынка.
Как менялась цена акции за 1, 5 и 10 лет, показывают исторические данные котировок Московской биржи. Эти данные полезны, чтобы увидеть не точку, а тренд: разовый скачок цены за неделю говорит меньше, чем поведение бумаги на длинном горизонте.
Что такое консенсус-прогноз и почему цифры аналитиков расходятся
Сбербанк отчитался за первое полугодие 2026 года по МСФО, и цифры впечатляют даже на фоне высоких ожиданий рынка. Чистая прибыль за шесть месяцев составила 1,019 трлн ₽, что на 18,6% превышает результат аналогичного периода 2025-го. Во втором квартале банк заработал 511,2 млрд ₽ — прибыль ускорилась до 21% г/г против 16% г/г в первом квартале.
- Чистая прибыль за первое полугодие: 1,019 трлн ₽ (+18,6% г/г), при этом за второй квартал банк заработал 511,2 млрд ₽ (+20–21% г/г).
- Чистый процентный доход (NII): 2,051 трлн ₽ (+22,5% г/г).
- Чистый комиссионный доход (FCIF): 419,8 млрд ₽ (+5,4% г/г).
- Чистая процентная маржа (NIM): 6,2–6,7% (банк обновил рекорд во втором квартале благодаря опережающему снижению стоимости фондирования).
- Рентабельность капитала (ROE): 24,2% в первом полугодии (при годовом ориентире менеджмента в 22%).
- Стоимость риска (CoR) снизилась на 0,3 процентного пункта, до 1,2% (120 базисных пунктов).
Более свежие операционные данные банк раскрывает ежемесячно по РСБУ. По итогам восьми месяцев 2026 года чистая прибыль выросла на 19% г/г, до 1,3327 трлн ₽, при рентабельности капитала 22,9%. Только в августе банк заработал 169,1 млрд ₽ (+14,2% г/г) при ROE 23,1%. Совокупный кредитный портфель на конец августа достиг 52,7 трлн ₽, средства клиентов — около 49 трлн ₽. Это операционные цифры по российским стандартам, а не итоговая отчетность по МСФО — полную картину за третий квартал банк традиционно раскрывает позже (следующая публикация ожидается в октябре 2026 года).
Более подробный разбор отчета Сбербанка за шесть месяцев 2026 года по МСФО можно прочитать в данной статье.
Что говорят аналитики об акциях Сбербанка
Официальную отчетность и раскрытие информации Сбербанка можно найти на сайте самой компании в разделе для инвесторов — это первоисточник, на основе которого аналитики строят свои модели. Консенсус-прогноз — это оценка аналитиков или брокерских домов о том, сколько может стоить акция через 12 месяцев. Каждый аналитик строит собственную модель: закладывает свои ожидания по прибыли банка, дивидендам, ставке Банка России и общей ситуации на рынке. Поэтому итоговые цифры у разных источников не совпадают — это не ошибка, а разная методика и разная дата расчета. Обратите внимание: даже сами диапазоны у аналитиков не пересекаются полностью, а значит, ни одну из этих цифр нельзя читать как гарантированную будущую цену.
Ниже представлена сводная таблица с прогнозами аналитиков по цене акций Сбербанка и дивиденду. Все прогнозы по целевой цене приведены на горизонте до 12 месяцев и дивидендам за 2026 год.
Прогнозы по целевой цене по акциям Сбербанка
Аналитик/компания | Целевая цена | Прогноз дивиденда | Примечание |
|---|---|---|---|
Иван Ефанов, «Цифра брокер» | 390 ₽ | 43,3 ₽ | Сильный отчет 2 квартал 2026. Риски: дефицит ликвидности, рост NPL до 5,5% |
Денис Масленников, «Солид Инвестиции» | — | 39,67 ₽ | Перепроданность акций, доля прибыли Сбера в секторе >50% |
Александр Дорожкин, УК «Ингосстрах-Инвестиции» | 350 ₽ (443 ₽ позитивная) | 43 ₽ (46,5 ₽ позитивная) | Текущий геополитический дисконт большой. Вероятность позитива низкая |
Андрей Мелащенко, «Ренессанс Капитал» | 400 ₽ | 41,9 ₽ | Рекордная прибыль, замедление темпов во 2 полугодии 2026 |
Александр Осин, АКБФ | 473,99 ₽ (АО) / 463,66 ₽ (АП) | 42,27 ₽ | Позитивный взгляд, несмотря на риски 2027 года; RoE 22% |
Игорь Додонов, ФГ «Финам» | 384 ₽ (АО/АП) | 42 ₽ | Прочная капитальная позиция, дивдоходность ~15% |
Артем Перминов, «БКС Мир инвестиций» | 310 ₽ | — | — |
Наталья Мильчакова, Freedom Global | 340 ₽ (АО) | 43,8–44 ₽ | Рост кредитования, сильное финансовое положение, дивдоходность 14-15% |
Дмитрий Александров, ИК «АВИ Кэпитал» | 295–310 ₽ | 42,3–43,5 ₽ | Эффект масштаба, цифровизация, ИИ, комиссионные доходы |
Ольга Найденова, Инвестбанк Синара | 400 ₽ | 43,2 ₽ | — |
Андрей Мелащенко, главный экономист «Ренессанс Капитал»
По итогам года прогнозируется сохранение ROE на уровне 22% и рост чистой прибыли до 1,9 трлн ₽, что позволит выплатить около 42 ₽ дивидендов на акцию (~15% доходности). В настоящее время акции торгуются ниже исторических средних — на уровне 0,7 капитала и чуть более 3 прибылей (P/E). Целевая цена акций составляет 400 ₽, что предполагает переоценку ближе к 0,9 капитала и выше 4х P/E.
Иван Ефанов, аналитик «Цифра брокер»
Сбербанк показал сильный отчет: чистая прибыль за первое полугодие превысила 1 трлн ₽, а результат второго квартала в 511,2 млрд ₽ превзошел ожидания. Несмотря на возможное замедление прибыли во втором полугодии из-за роста отчислений в резервы, бумаги остаются привлекательными для долгосрочных покупок. При ROE выше 22% ожидается дивиденд в размере 43,3 ₽ за 2026 год (доходность ~15%). Дивидендный гэп закрылся за рекордные девять дней, а 12-месячная целевая цена установлена на уровне 390 ₽.
Артем Перминов, старший аналитик «БКС Мир инвестиций»
Взгляд на акции Сбербанка сохраняется «Нейтральный». Целевая цена на горизонте 12 месяцев составляет 310 рублей за акцию.
Игорь Додонов, аналитик ФГ «Финам»
Дальнейшая динамика акций зависит от общей волатильности рынка. Моя целевая цена для АО и АП Сбера равна 384 рубля, рейтинг — «Покупать».
Аналитик Инвестбанка Синара Ольга Найденова
В первом полугодии 2026 года Сбербанк увеличил прибыль на 18,6% г/г, и я не вижу оснований ожидать, что прибыль по итогам года не увеличится. В моем прогнозе +14,8% г/г, до 1 958 млрд рублей. Поскольку Сбер распределяет половину прибыли на дивиденды, то и дивидендный пул должен увеличиться: 43,2 рубля в моем прогнозе, целевая цена — 400 рублей за акцию.
Дмитрий Александров, руководитель управления аналитических исследований инвестиционной компании «АВИ Кэпитал»
Ожидаю дивиденды Сбербанка по итогам 2026 года на уровне 42,3–43,5 рубля на акцию благодаря масштабу бизнеса, цифровизации выдачи кредитов, развитию ИИ и росту комиссионных доходов от транзакций и подписок. Целевая цена акций прогнозируется в диапазоне 295–310 рублей с учетом чувствительности к внешним факторам и динамике денежно-кредитной политики.
Наталья Мильчакова, ведущий аналитик Freedom Global
Устанавливаю годовую целевую цену по обыкновенным акциям Сбербанка на уровне 340 рублей при ожидаемых дивидендах 43,8–44 рубля на акцию (доходность 14-15%). Прогноз основан на лидерстве банка во всех сегментах оживающего кредитного рынка, росте чистой прибыли по итогам 2026 года до 1,98–2 трлн рублей и развитии экосистемы, что делает акции надежным инструментом с доходностью выше банковских вкладов.
Александр Осин, аналитик инвестиционной компании АКБФ
Рекомендация по акциям Сбербанка остается на уровне «покупать» с целевой ценой 473,99 (АО) и 463,66 рубля (АП), что предполагает потенциал роста около 70%. Ожидаем рекордную чистую прибыль по итогам 2026 года в размере 1,91 трлн рублей и дивиденды на уровне 42,27 рубля на акцию (при выплате 50% прибыли). Оптимизм сохраняется, несмотря на риски снижения маржинальности сектора во втором полугодии и прогноз существенного сокращения прибыли в 2027 году до 1,29 трлн рублей из-за высоких ставок и замедления ВВП.
Александр Дорожкин, начальник отдела по управлению акциями УК «Ингосстрах-Инвестиции»
Сбербанк торгуется с аномальным для себя геополитическим дисконтом, прогнозная цена акции составляет 350 рублей. В позитивном сценарии рынок недооценивает эффект расширения NIM при переоценке пассивов вниз быстрее активов, а более мягкое ДКП и роспуск резервов позволит пересмотреть прибыль до 2,1 тлрн, тогда дивиденд составит 46,5 рубля на акцию, а цена акций может подняться до 443 рублей.
Денис Масленников, аналитик компании «Солид Инвестиции»
Прогнозирую рост чистой прибыли Сбербанка на 2–5% (до 1,74–1,79 трлн рублей) за счет увеличения доли банка в общеотраслевой прибыли свыше 50%, несмотря на охлаждение сектора и высокие ставки. Это позволит направить на дивиденды около 39,67 рубля на акцию по итогам 2026 года. Также отмечаю существенную перепроданность акций Сбера, которые торгуются с дисконтом 65% к своей внутренней стоимости при текущих оценках P/BV 0,55–0,60x.
Если хочется разобраться в инвестиционных продуктах шире, а не только в одной бумаге, на Финуслугах можно сравнить инвестиционные продукты.
Как решение ЦБ влияет на акции Сбербанка
11 сентября 2026 года Банк России сохранил ключевую ставку на уровне 14% годовых. Регулятор отметил усиление проинфляционных рисков и указал, что дальнейшие решения будут зависеть от устойчивости замедления инфляции и динамики инфляционных ожиданий.
Для Сбербанка высокая ставка действует неоднозначно. С одной стороны, она может поддерживать процентную маржу, если стоимость привлечения денег снижается быстрее доходности активов. С другой стороны, дорогие кредиты способны сдерживать спрос заемщиков, замедлять рост кредитного портфеля и повышать риски просрочки.
Поэтому на котировки влияет не только текущий уровень ставки, но и ожидания рынка относительно того, когда и какими темпами Банк России сможет продолжить ее снижение.
Сбербанк рассчитывает на новые рекордные дивиденды в 2027 году
В сентябре появился еще один важный ориентир для инвесторов. Президент Сбербанка Герман Греф заявил, что банк рассчитывает по итогам 2026 года заработать больше, чем годом ранее, и установить новый рекорд по дивидендным выплатам. Речь идет о дивидендах за 2026 финансовый год, поэтому в случае их утверждения выплата состоится уже в 2027 году. Заявление Грефа приводил «Интерфакс».
Предыдущий рекорд Сбер установил по итогам 2025 года: акционеры утвердили дивиденды в размере 37,64 ₽ на одну обыкновенную и привилегированную акцию, общий объем выплат составил около 850,2 млрд ₽.
Действующая дивидендная политика предполагает направление на выплаты 50% чистой прибыли группы по МСФО при условии, что показатель достаточности общего капитала Н20.0 остается не ниже 13,3%. При этом точный размер дивидендов за 2026 год пока неизвестен: он будет зависеть от итоговой прибыли, достаточности капитала, рекомендации наблюдательного совета и решения акционеров.
Финансовый директор Сбера Тарас Скворцов также предупреждал, что ужесточение требований Банка России к капиталу потенциально может повлиять на будущие выплаты. Поэтому рекордные дивиденды в 2027 году пока следует рассматривать как ожидание менеджмента, а не как гарантированную выплату.
Приведенные ниже прогнозы аналитиков в основном предполагают дивиденды примерно на уровне 40–44 ₽ на акцию, а в отдельных сценариях — выше 45 ₽.
Как купить акции Сбербанка
Акции Сбербанка торгуются на Московской бирже под двумя тикерами: SBER — обыкновенные акции, дающие право голоса на собрании акционеров, и SBERP — привилегированные, без права голоса, но с собственной, зачастую близкой дивидендной историей. Минимальный лот по обеим бумагам — 1 акция, поэтому купить можно даже небольшое количество.
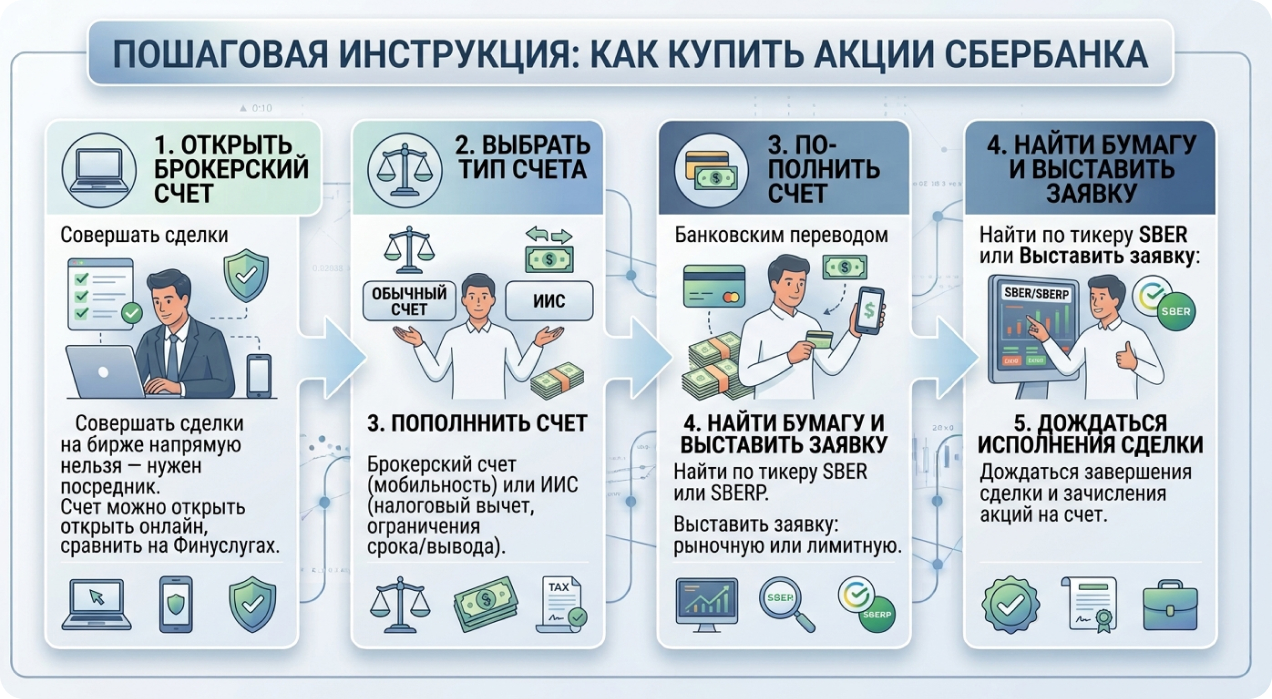
Чтобы купить акции, частному лицу нужно пройти несколько шагов:
- Открыть брокерский счет. Совершать сделки на бирже напрямую нельзя — нужен посредник с лицензией профессионального участника рынка ценных бумаг. Сравнить условия разных брокеров и открыть счет можно на Финуслугах. Более подробная инструкция в данной статье.
- Выбрать тип счета. Обычный брокерский счет подходит для активной торговли и вывода средств в любой момент. Индивидуальный инвестиционный счет (ИИС) дает право на налоговый вычет, но накладывает ограничения на срок инвестирования и вывод денег.
- Пополнить счет удобным способом — банковским переводом или картой, в зависимости от того, что предлагает выбранный брокер.
- Найти бумагу по тикеру SBER или SBERP в торговом терминале или мобильном приложении брокера и выставить заявку — рыночную (по текущей цене) или лимитную (по цене, которую укажете сами).
- Дождаться исполнения сделки. Дождаться завершения сделки и когда акции зачислятся на счет.
Если не хочется выбирать момент для входа в одну отдельную акцию, можно рассмотреть паевые фонды или биржевые продукты, где Сбербанк — одна из бумаг в составе портфеля вместе с другими эмитентами. Это распределяет риск на несколько компаний сразу, а не концентрирует его в одной. Сравнить такие продукты можно в разделе паевых инвестиционных фондов на Финуслугах.
Стоит ли покупать акции Сбербанка
Однозначного ответа на этот вопрос нет — он зависит от горизонта инвестирования, готовности к колебаниям цены и доли, которую акция займет в портфеле. Но можно свести воедино аргументы, которые обычно приводят по обе стороны.
Что говорит в пользу покупки:
- Стабильная и растущая прибыль: за первое полугодие 2026 года чистая прибыль выросла на 18,6% г/г, а за восемь месяцев по РСБУ — на 19% г/г.
- Высокая рентабельность капитала (ROE выше 22%) и рекордная процентная маржа — по историческим меркам сильные показатели для банковского сектора.
- Мультипликаторы ниже собственных исторических средних, на что указывает часть аналитиков — по их оценке, это создает потенциал для переоценки бумаги вверх.
- Регулярные дивиденды: банк ежегодно направляет на выплаты около 50% прибыли, а прогнозная доходность по будущей выплате оценивается аналитиками в 13–16% годовых.
Что говорит в пользу осторожности:
- Цена одной акции сильно зависит от макроэкономики и решений Банка России по ключевой ставке — это не всегда связано с результатами самого банка.
- Покупка одной акции — это концентрация риска на одной компании и одном секторе экономики; распределение той же суммы между разными активами снижает этот риск.
- Прошлые высокие темпы роста прибыли не гарантируют, что они сохранятся во второй половине 2026 и в 2027 году.
Если сумма, которую планируете вложить, нужна будет в ближайшие месяцы, а не через несколько лет, стоит сопоставить риск отдельной акции с более консервативными вариантами — например, вкладом или накопительным счетом, где сумма и доходность известны заранее. Посмотреть условия по вкладам и накопительным счетам можно на Финуслугах. Если рассматриваете не только акции, а инвестиции в целом, на Финуслугах можно изучить облигации и открытые паевые фонды.
Частые вопросы
Сколько сейчас стоят акции Сбербанка?
За последний год цена акции Сбербанка находилась в диапазоне 327,39–249,34 ₽. В начале сентября 2026 года бумага торгуется в районе 278 ₽ — заметно ниже апрельских уровней.
Какой прогноз аналитиков по акциям Сбербанка на 2026–2027 годы?
Оценки разных источников расходятся: от 310 до 400 ₽, консенсус-оценки разных площадок в среднем находятся в районе 350 ₽. Разброс отражает разные модели и даты расчета, а не единый прогноз.
Почему прогнозы разных аналитиков отличаются?
Каждый аналитик закладывает свои ожидания по прибыли банка, ставке Банка России и рынку в целом, поэтому итоговые цифры не совпадают. Это нормальная особенность консенсус-прогнозов, а не признак того, что кто-то ошибся.
Как купить акции Сбербанка?
Нужно открыть брокерский счет у лицензированного брокера, пополнить его и купить бумагу по тикеру SBER (обыкновенные акции) или SBERP (привилегированные) через торговое приложение — минимальный лот составляет одну акцию.
Какие дивиденды платит Сбербанк и когда?
За 2025 уже выплачено по 37,64 ₽ на акцию (отсечка была 20 июля 2026 года). Следующая выплата ожидается летом 2027-го по итогам 2026 финансового года — по оценкам аналитиков, ожидается в диапазоне от 40 до 45 рублей на акцию с доходностью около 13–16% годовых.
Стоит ли покупать акции Сбербанка сейчас?
Ответ зависит от горизонта инвестирования, доли акции в портфеле и готовности к колебаниям цены отдельной бумаги — подробный разбор аргументов «за» и «против» приведен в разделе «Стоит ли покупать акции Сбербанка» выше. Материал не дает персональной инвестиционной рекомендации.
Инвестиции сопряжены с рисками. Прошлая доходность не гарантирует получение аналогичных результатов в будущем. Данный материал составлен исключительно в информационных целях и не является индивидуальной инвестиционной рекомендацией.


