





























Поделиться
Подушка не для доходности: почему «выгодный» вклад может быть хуже
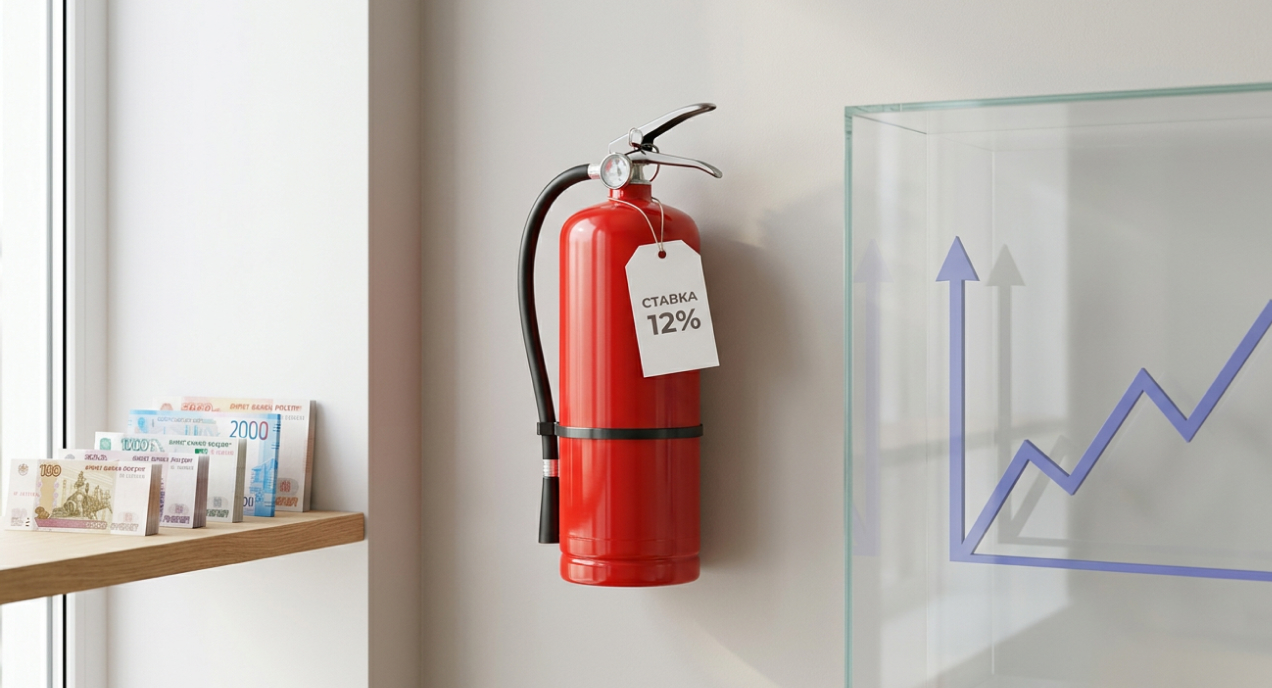
Подушка — это огнетушитель, а не инвестиция
Почему сейчас она все-таки зарабатывает
Витрина и кошелек: вклад или накопительный счет
Почему «доходнее» для подушки обычно хуже
Чек-лист по правильному огнетушителю-подушке
Вывод
Подушка — это огнетушитель, а не инвестиция
Средний вклад в России — 455 тыс. рублей, но эта цифра обманывает: среднюю тянет вверх очень узкая прослойка. У обычного человека на счете «в запасе» не 455 тысяч, а скорее 200–300.
Дальше я говорю именно про чеки до 300 тысяч — потому что советы, написанные для миллионов, для трехсот тысяч могут быть просто вредны.
У огнетушителя две задачи: висеть на стене (или лежать в машине) и быть непросроченным в нужную секунду. Точно спокойнее, когда он есть, и обычно никто не спрашивает, сколько он заработал за год. С подушкой так же, и базовых требований к ней три:
— Доступ в тот же день. Не «через три дня» и не «после погашения выпуска».
— Сохранность номинала. Сколько положил — столько и лежит.
— Предсказуемость. Сумму вы знаете заранее, а не узнаете при снятии.
— Доходность — четвертое требование, но бесспорно приятное.
Почему сейчас она все-таки зарабатывает
11 сентября ЦБ впервые с 2025 года не стал снижать ключевую ставку и оставил ее на 14%. Инфляция на 7 сентября — 6,3%. Короткий вклад по рынку дает около 13% годовых. Это номинальная ставка — та, что на витрине. Реальная — то, что осталось после инфляции: примерно 6% сверх роста цен.
Шесть процентов сверх инфляции на деньгах, которые можно забрать через три месяца, — исторически это очень много. Это полароидная фотография сегодняшнего дня. ЦБ ждет возврата инфляции к 4% в 2027 году и прогнозирует среднюю ключевую ставку 10,5–12,5%. Окно не вечное.
Витрина и кошелек: вклад или накопительный счет
Про накопительный счет важно понять одно: максимальная ставка по нему ограничена маркетинговым периодом. Цифры рынка на конец августа такие: средняя максимальная ставка по накопительным счетам — 13,87%, средняя базовая — 7,99%. Разрыв почти в шесть процентных пунктов, и он весь спрятан в сроке действия промо. Это как билет по акции: цена в рекламе настоящая, но действует не весь маршрут.
Но справедливости ради, после промо-периода поднять ставку все еще можно за счет выполнения условий — подписка, траты по картам, — что подтянет ставки к уже приемлемым 10–11%, а для ультраликвидного инструмента это довольно неплохо.
По-настоящему выгодно станет, если осознать, что именно дисциплина всегда победит ставку: проверьте, есть ли в вашем приложении фичи daily banking, и подключите автопополнение накопительного счета с карты или фиксированной суммой от поступлений. Именно регулярность сбережений принесет большую пользу в итоге.
Что проверить до открытия счета:
— Сколько месяцев работает повышенная ставка и какая базовая идет следом.
— Выгодно ли подключить подписку или выполнять условия по тратам — сравните выгоду по процентам с сопутствующими затратами.
Вклад устроен иначе: ставка зафиксирована на весь срок, но за досрочный выход вы платите доходом. По умолчанию проценты пересчитываются по ставке до востребования, а уже выплаченные банк удержит из возвращаемой суммы. Сам вклад при этом не штрафуется — теряется доход, а не деньги. Отдельный случай — безотзывный сберегательный сертификат: из него досрочно выйти нельзя вообще.
Почему «доходнее» для подушки обычно хуже
Проценты по вкладам облагаются НДФЛ только сверх необлагаемого порога. Порог считается как 1 млн рублей, умноженный на максимальную ключевую ставку года. В 2026 году максимум пока 16% — значит, порог 160 тыс. рублей процентного дохода.
Человек с подушкой в 300 тысяч при ставке 12% заработает 36 тыс. рублей. До порога комфортно далеко. Налог нулевой.
А теперь главное: порог работает только для вкладов и счетов. Если выбрать рыночный инструмент с большей доходностью — предположим, некий актив под 16%, — налог будет с первого рубля.
На 300 тыс. рублей | Вклад 12% | Альтернатива 16% |
Доход за год | 36 000 ₽ | 48 000 ₽ |
НДФЛ 13% | 0 ₽ | 6 240 ₽ |
На руки | 36 000 ₽ | 41 760 ₽ |
Разница выглядела как четыре процентных пункта. После налога осталось меньше двух — 5 760 рублей за год, или 480 рублей в месяц. Фактически 480 рублей в месяц — это и есть цена отказа от возможности забрать деньги в нужный день и от страховки АСВ.
Поэтому в подушку не идут цифровые финансовые активы — они не застрахованы в АСВ, досрочный выход часто невозможен в принципе, а кредитный риск эмитента реален: по данным ЦБ, объем дефолтов по облигациям и ЦФА в июле 2026 вырос до 3,7 млрд рублей. Не идут акции и фонды — подушка нужна тогда, когда рынок внизу.
Это не значит, что ЦФА плох: инструмент отлично работает, но только когда капитал для него отдельный от подушки. Инвестировать в ЦФА нужно те деньги, о которых можно спокойно «забыть» на время, зная, что прямо под рукой у вас лежит тот самый гарантийный огнетушитель.
И не заменяет подушку кредитка. Полная стоимость кредита по картам в июле 2026 дошла до 55% годовых, но дело даже не в ставке: лимит отзывной, и банк может урезать его, если ухудшается платежное поведение.
Чек-лист по правильному огнетушителю-подушке
- Посчитайте норму — три месяца обязательных расходов, а не доходов.
- Найдите свои деньги на текущих счетах. Все, что сверх месячного расхода, работает бесплатно, и не на вас.
- Разделите подушку на два слоя: меньшая часть — накопительный счет для доступа сегодня, большая — короткие вклады на 3–6 месяцев с фиксированной ставкой.
- Смотрите на базовую ставку счета, а не на приветственную. И выбирайте начисление на ежедневный остаток.
- Не тащите подушку в доходность. Сначала соберите норму, и только излишек сверх нее отправляйте туда, где есть риск. Это не индивидуальная рекомендация, а общий принцип: решение о любых вложениях принимайте с учетом своих обстоятельств.
Вывод
Подушка не должна зарабатывать — она должна быть. Соберите норму в три месяца расходов, держите ее в доступе и не тащите в риск. Все остальное — уже про инвестиции, а не про безопасность.