





























Поделиться
Налоговый вычет по ИИС: как получить и сколько можно вернуть
Что такое вычет по ИИС и какие есть типы
Кто может получить вычет по ИИС
Сколько можно вернуть: расчет на примере
Как получить вычет по ИИС
Что будет с вычетом при закрытии счета раньше минимального срока
Частые вопросы
Что такое вычет по ИИС и какие есть типы
Индивидуальный инвестиционный счет (ИИС) — это брокерский или доверительный счет с налоговой льготой. За то, что вы держите на нем деньги и инвестируете через него, государство дает возможность вернуть часть уплаченного НДФЛ или не платить налог с инвестиционного дохода.
Тип вычета зависит от даты открытия счета.
Если счет был открыт до 31 декабря 2023 года включительно, доступно два вычета на выбор:
- Тип А — вычет на взнос. Вы возвращаете 13% от суммы, внесенной на ИИС за год, но не больше 52 000 ₽ в год (при ставке НДФЛ 13%) или до 60 000 ₽ (при ставке 15%). Подходит, если у вас есть официальный доход, с которого удерживают НДФЛ.
- Тип Б — освобождение от налога на прибыль. Вы не платите НДФЛ с дохода, полученного от операций на счете, при закрытии ИИС. Подходит, если вы рассчитываете на значительный инвестиционный доход и не имеете официального налогооблагаемого дохода. Одновременно оба типа получить нельзя — нужно выбрать один.
- Если счет открыт с 1 января 2024 года, действует ИИС-3 — он объединяет оба механизма: можно и вернуть часть НДФЛ с взносов, и не платить налог с дохода при закрытии счета, но требования по сроку владения счетом здесь строже, чем у ИИС старого типа: можно иметь до трех штук одновременно, лимит вычета на взнос у них общий. Минимальный срок владения зависит от года открытия и растет от 5 лет для счетов 2024–2026 годов до 10 лет для открытых в 2031 году и позже.
- 5 лет — в 2024–2026 годах.
- 6 лет — в 2027 году.
- 7 лет — в 2028 году.
- 8 лет — в 2029 году.
- 9 лет — в 2030 году.
- 10 лет — в 2031 году.
Досрочное закрытие счета влечет потерю всех налоговых льгот. Если уже получили вычеты, а потом закрыли счет, придется вернуть деньги государству с учетом пени.
Кто может получить вычет по ИИС
Право на вычет есть у резидента РФ — то есть у человека, который находится в России не менее 183 дней в течение 12 месяцев подряд. Для вычета на взнос дополнительно нужен официальный доход, облагаемый НДФЛ по обычной ставке: зарплата, доход от сдачи имущества в аренду, гонорары по договорам. Если вы не платите НДФЛ (например, весь доход — необлагаемый или вы официально не работаете), вычет на взнос вернуть не из чего: возвращать можно только реально уплаченный налог.
Для вычета на доход наличие официального дохода не обязательно — здесь речь о том, что не облагается уже полученная на счете прибыль.
Сколько можно вернуть: расчет на примере
Возьмем условный пример. Допустим, вы официально зарабатываете 80 000 ₽ в месяц и за год внесли на ИИС 300 000 ₽.
По вычету типа А вы можете вернуть 13% от суммы взноса: 300 000 ₽ × 13% = 39 000 ₽. Это меньше максимально допустимой суммы вычета, поэтому вернуть можно всю рассчитанную сумму — но не больше суммы НДФЛ, которую вы фактически заплатили за год.
Если бы вы внесли на счет 400 000 ₽ или больше, вычет все равно ограничен максимальной суммой возврата (расчет ведется с лимита взносов в 400 000 ₽ в год), а не всей суммой взноса — то есть переносить на будущие годы остаток взноса сверх лимита нельзя, вычет считается по итогам каждого года отдельно.
По ИИС-3 максимальная сумма, которую можно вернуть на руки за год, зависит от вашей ставки подоходного налога.

Это условный расчет для примера — точную сумму своего вычета проверяйте по актуальным лимитам и по фактически уплаченному за год НДФЛ.

Как получить вычет по ИИС
Существует несколько способов:
1. Через работодателя. Сложно и долго. Деньги будут возвращать частями несколько месяцев — с вашей зарплаты просто не будут удерживать налог в рамках налогового вычета.
2. Через брокера. Некоторые брокеры предлагают получить вычет в упрощенном порядке через свое приложение или личный кабинет. В приложении брокера нужно найти раздел, связанный с налоговым вычетом, и подписать заявление на возврат. Деньги могут возвращать от нескольких недель до нескольких месяцев. При этом есть вероятность отказа в возврате из-за отсутствия данных в налоговой службе.
3. Через сайт налоговой службы. Это самый простой и быстрый способ оформить вычет. Расскажем подробно, как это сделать.
- Подготовьте документ, подтверждающий перевод денег на ИИС. Обычно это платежное поручение в интернет-банке. Вам нужно найти операцию перевода и сохранить ее для прикрепления к обращению за вычетом.
- Зайдите в личный кабинет налогоплательщика на сайте nalog.ru.
- Выберите в горизонтальном меню: Вычеты → Получить вычет → Вычет при инвестировании.

- Перейдите на экран подачи заявления.

Если вы подаете заявление начиная с марта любого года, в налоговой службе уже есть информация о вашем доходе и уплаченных налогах за прошлый год. Если вы подаете заявление на возврат в январе или феврале, то вам дополнительно понадобится справка о доходах за прошлый год. Ее можно взять у работодателя в бухгалтерии. Данные из справки внести в декларацию 3-НДФЛ.
- Далее выбирается счет ИИС, который вы ранее пополняли.
- Выберите банк и номер счета, на которые вы хотите, чтобы вам перевели деньги.

Этого достаточно. По закону у налоговиков будет три месяца на проверку документов и еще месяц на отправку денег. Но на практике деньги могут поступить на ваш счет уже через две-три недели. Если понадобятся уточнения, можно подать исправленную декларацию через функцию «Подать уточненную декларацию» в личном кабинете.
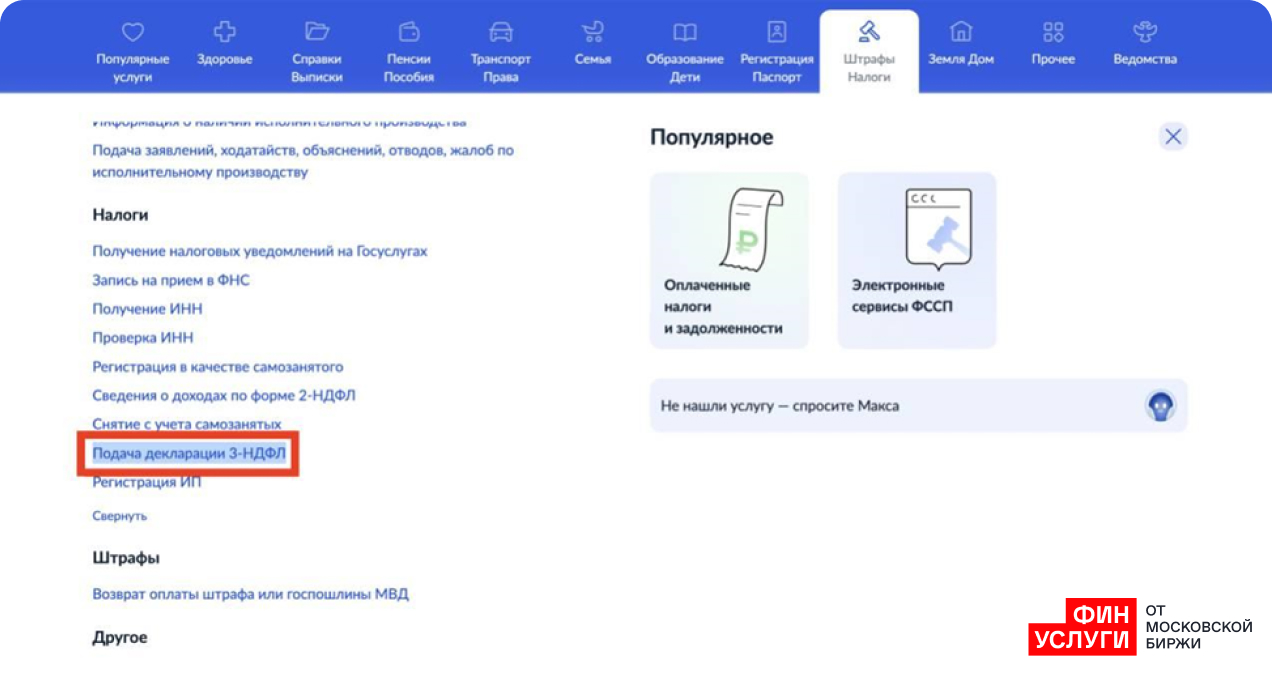
4. Через Госуслуги. Подать декларацию можно через портал Госуслуг. Этот способ работает аналогично подаче через сайт ФНС — некоторым просто удобнее пользоваться единым порталом.
й
Что будет с вычетом при закрытии счета раньше минимального срока
Право на вычет само по себе не привязано жестко к минимальному сроку владения — заявление на вычет по взносам можно подавать и раньше. Но здесь есть риск — если закрыть ИИС до истечения минимального срока владения (три года — для ИИС, открытых до 31 декабря 2023 года, и от пяти лет — для ИИС-3, открытых с 2024-го), уже полученные вычеты на взнос придется вернуть в бюджет вместе с пенями за период пользования этими деньгами.
Поэтому, если вы открываете ИИС специально ради вычета, стоит заранее рассчитывать не трогать счет хотя бы до истечения минимального срока владения — иначе экономический смысл вычета теряется из-за пеней.
Частые ошибки при оформлении вычетов с ИИС
- Заявлять оба типа вычета (А и Б) одновременно по одному счету — так нельзя, нужно выбрать один вариант.
- Закрывать счет раньше минимального срока владения, уже получив вычет — деньги придется вернуть с пенями.
- Не подтверждать документально сумму взноса — без справки от брокера налоговая может отказать в вычете.
- Путать вычет по ИИС с обычным банковским процентом по вкладу — это разные механизмы с разными условиями и рисками.
Если хотите сравнить условия открытия счета и тарифы у разных брокеров в одном месте, это можно сделать на маркетплейсе Финуслуги.
Частые вопросы
Что такое вычет по ИИС простыми словами?
Это возврат части уплаченного вами НДФЛ или освобождение от налога на доход, полученный на счете, — льгота, которую государство дает за инвестирование через индивидуальный инвестиционный счет.
Чем отличаются вычеты типа А, типа Б и ИИС-3?
Тип А возвращает часть уплаченного НДФЛ с суммы взносов, тип Б освобождает от налога на доход при закрытии счета. ИИС-3 — программа для счетов, открытых с 2024 года, которая совмещает оба механизма, но с более строгими условиями по сроку владения (от пяти лет).
Сколько раз можно получить вычет по ИИС?
Вычет на взнос можно получать каждый год, пока вы вносите деньги на счет. Вычет на доход оформляется один раз — при закрытии ИИС.
Что будет, если закрыть ИИС раньше минимального срока владения?
Если счет закрыт до истечения минимального срока владения (три года для счетов, открытых до конца 2023 года, и от пяти лет для ИИС-3), а вычет на взнос уже был получен, деньги нужно вернуть в бюджет вместе с пенями за период пользования.
Какая максимальная сумма вычета по ИИС?
По ИИС-3 максимальная сумма, которую можно вернуть на руки за год, зависит от вашей ставки подоходного налога:
- 52 000 ₽ — при ставке 13% (для доходов до 2,4 млн рублей).
- 60 000 ₽ — при ставке 15% (для доходов от 2,4 до 5 млн рублей).
- 72 000 ₽ — при ставке 18% (для доходов от 5 до 20 млн рублей).
- 80 000 ₽ — при ставке 20% (для доходов от 20 до 50 млн рублей).
- 88 000 ₽ — при ставке 22% (для доходов свыше 50 млн рублей).
Материал не является индивидуальной инвестиционной рекомендацией. Инвестиции связаны с риском, доходность не гарантирована. Данные актуальны на сентябрь 2026 года.