





























Поделиться
Как заработать на облигациях
Из чего складывается доход по облигации
Какие риски стоит учитывать до того, как считать доход
Три способа заработать на облигациях
Сколько можно заработать на облигациях: расчет на примере
Какие облигации подходят начинающим
Советы по выбору облигаций
Частые вопросы
Из чего складывается доход по облигации
Облигация — это долговая бумага: покупая ее, вы даете деньги в долг компании или государству (эмитенту) на определенный срок. Взамен эмитент обязуется вернуть номинальную стоимость облигации к дате погашения и регулярно платить купон — заранее известный процент от номинала.
Доход по облигации складывается из трех источников:
- купон — регулярные выплаты процента, пока вы держите облигацию;
- разница цены — если купить облигацию дешевле номинала или продать дороже цены покупки;
- погашение по номиналу — возврат полной номинальной стоимости в дату погашения, даже если купили дешевле.
Номинал большинства внебиржевых облигаций на витрине Финуслуг — 1000 ₽ (данные на сентябрь 2026). Рыночная же цена биржевых облигации в большинстве случаев отличается от номинала в ту или иную сторону и меняется ежедневно — она зависит от спроса и предложения на рынке и надежности эмитента.
Какие риски стоит учитывать до того, как считать доход
Прежде чем считать возможный доход, стоит понимать, что может пойти не так.
- Кредитный риск. Эмитент может задержать выплаты или не выполнить обязательства полностью. Риск ниже у государственных облигаций (ОФЗ) и выше у компаний с низким кредитным рейтингом.
- Риск изменения цены. Если ключевая ставка Банка России растет, цена уже выпущенных облигаций с фиксированным купоном обычно падает — новые выпуски предлагают более высокий процент, и старые становятся менее привлекательными. Верно и обратное: при снижении ставки цена облигаций, как правило, растет.
- Риск оферты. У части облигаций эмитент имеет право досрочно погасить бумагу или изменить ставку купона в заранее оговоренную дату — оферту. Если вы рассчитывали на доход за пять лет, а облигацию погасили через два года, план по доходу придется пересматривать.
- Риск реинвестирования. Полученный купон нужно куда-то вложить заново, а условия на рынке к этому моменту могут быть хуже, чем при первой покупке.
Важно: доход по облигациям не гарантирован ни в одном из перечисленных сценариев — перед покупкой стоит смотреть не только на купон, но и на кредитный рейтинг эмитента и срок до погашения.

Три способа заработать на облигациях
Способ первый: держать до погашения и получать купон. Самый предсказуемый вариант: вы покупаете облигацию, получаете купонные выплаты по графику и в конце срока — номинал обратно. Подходит, если вы не планируете продавать бумагу раньше срока и хотите понятный график выплат.
Способ второй: заработать на разнице цены. Если купить облигацию дешевле номинала или дешевле, чем она стоила раньше, и продать до погашения по более высокой цене, доход складывается из разницы. Этот способ требует внимания к движению ставок и больше подходит тем, кто следит за рынком, а не держит бумагу до конца.
Способ третий: собрать лесенку облигаций разных сроков. Вместо одной облигации на пять лет можно купить несколько с разными датами погашения — например, на год, на три и на пять лет. Деньги от каждой бумаги освобождаются постепенно, и их можно реинвестировать на текущих условиях рынка, а не ждать одной даты погашения.
Сколько можно заработать на облигациях: расчет на примере
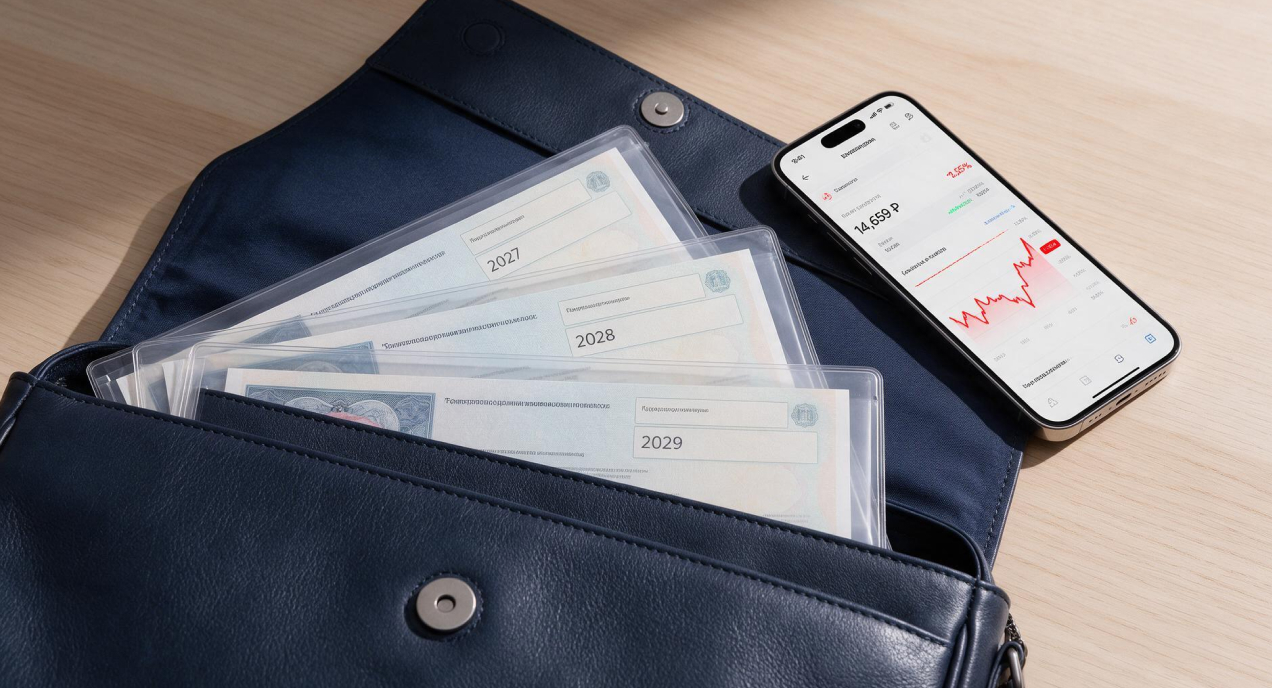
Возьмем реальную внебиржевую облигацию: ПАО «Совкомбанк», выпуск № RU000A10CMG6, номинал 1000 ₽, ставка купона 14,55% годовых, погашение 18 августа 2028 года.
Если купить 100 таких облигаций — вложить около 100 000 ₽ по номиналу, — годовой купонный доход составит:
1000 ₽ × 14,55% × 100 облигаций = 14 550 ₽ до вычета налога.
С этой суммы удерживается НДФЛ. Для дохода инвестора-резидента РФ до 2,4 млн ₽ в год ставка — 13% (ст. 224 НК РФ; для дохода свыше 2,4 млн ₽ в год — 15% и выше по прогрессивной шкале). После налога:
14 550 ₽ × (1 − 0,13) = 12 658,5 ₽ ≈ 12 659 ₽ за год с вложенных 100 000 ₽.
Это расчет по одному конкретному выпуску на дату проверки — реальная доходность другой облигации или той же бумаги в другой день будет отличаться: ставка купона у облигаций с плавающей ставкой (как в этом примере) может меняться по купонным периодам, а цена покупки на бирже редко точно равна номиналу.
Какие облигации подходят начинающим
Для начинающих инвесторов главное правило — приоритет надежности над высокой доходностью. На российском рынке наиболее безопасными являются ОФЗ (государственные облигации, эмитируемые Минфином РФ) и корпоративные облигации эмитентов с высшим кредитным рейтингом (AAA / AA+).
При выборе первой облигации стоит обращать внимание не только на размер купона, но и на срок до погашения: новичкам лучше выбирать выпуски с небольшой дюрацией (до 2–3 лет), так как они меньше подвержены колебаниям цены при изменении ключевой ставки ЦБ.
Облигации с высокой доходностью почти всегда означают более высокий кредитный риск эмитента — это стоит держать в голове, а не ориентироваться только на цифру ставки. Ниже приведены примеры облигаций для начинающих.
Примеры облигаций для начинающих инвесторов
Эмитент / Выпуск | ISIN | Кредитный рейтинг | Примерная доходность к погашению (YTM)* | Особенности и роль в портфеле |
|---|---|---|---|---|
SU26254RMFS1 | AAA | ~16,22% | ОФЗ с постоянным купоном. Надежный базис с максимальной защитой от дефолта. | |
SU26250RMFS9 | AAA | ~16,21% | Выпуск с длиным сроком обращения. Базовый защитный актив. | |
RU000A10DYG9 | AAA | ~15,93% | Госкорпорация («Росатом») с максимальной степенью надежности. | |
RU000A10BTA6 | AAA | ~16,1% | Системообразующий инфраструктурный гигант со 100% государственным участием. | |
RU000A10AT27 | AAA (АКРА / Эксперт РА) | ~15.3% | Защитный потребительский сектор | |
RU000A10DJH8 | AA+ | ~16.6% | Входит в портовый холдинг Global Ports. Высокий запас финансовой прочности. |
* Примечание: Эффективная доходность к погашению (YTM) и биржевая цена меняются непрерывно во время торгов на Московской бирже.
Советы по выбору облигаций
- Не гонитесь за доходностью 20%+: Высокая ставка почти всегда сигнализирует о преддефолтном состоянии или нестабильности компании (высокодоходные облигации / ВДО).
- Выбирайте ликвидные выпуски: Покупайте бумаги с дневными объемами торгов в десятки миллионов рублей, чтобы при необходимости быстро продать их без потери в цене.
- Диверсифицируйте: Не вкладывайте всю сумму в одну бумагу — распределите средства между 3–6 выпусками ОФЗ и надежными корпоративными облигациями.
Купить облигации можно через брокерский счет или индивидуальный инвестиционный счет (ИИС) — второй вариант дает право на налоговый вычет при соблюдении условий.
Если хотите посмотреть доступные народные облигации и сравнить условия, это можно сделать на витрине облигаций Финуслуг, а также купить их без брокерского счета, через личный кабинет маркетплейса.
 4

Частые вопросы
Можно ли реально заработать на облигациях?
Да, доход складывается из купона, разницы цены и погашения по номиналу. Размер дохода зависит от конкретного выпуска, кредитного рейтинга эмитента и того, как долго вы держите облигацию.
В чем минус облигаций?
Главные минусы — кредитный риск эмитента, риск изменения цены при движении ключевой ставки и риск оферты, из-за которой облигацию могут погасить раньше запланированного срока.
Сколько денег могут принести облигации за год?
Зависит от ставки купона, цены покупки и суммы вложений — пример расчета на реальной облигации есть выше. Точную доходность конкретного выпуска стоит смотреть на дату покупки в карточке облигации.
Сколько нужно вложить, чтобы получать существенный доход каждый месяц?
Сумма зависит от того, какой ежемесячный доход вам нужен, и от доходности конкретных облигаций на момент покупки — общего ответа без этих двух параметров нет. Расчет на конкретную сумму можно сделать по той же логике, что и в примере выше.
Что такое НКД и почему он важен при покупке?
НКД — накопленный купонный доход, часть купона, которая накопилась с последней выплаты до дня сделки. При покупке облигации вы платите продавцу эту сумму сверх цены бумаги, а при следующей выплате купона получаете НКД обратно вместе со своей долей.
Чем облигации отличаются от вклада с точки зрения заработка?
По вкладу ставка обычно фиксирована на весь срок и защищена системой страхования вкладов в пределах лимита. По облигации доход может быть выше, но он не застрахован государством и зависит от надежности эмитента и движения цены на рынке.
Как выбрать стратегию заработка на облигациях
Если вам важен предсказуемый график выплат, и вы готовы держать бумагу до конца срока, подойдет способ с удержанием до погашения и облигации с низким кредитным риском. Если готовы следить за рынком и ставками, можно рассматривать заработок на разнице цены. Если хотите гибкость и доступ к части денег в разные даты, поможет лесенка облигаций с разными сроками погашения.
Перед покупкой конкретного выпуска проверьте его кредитный рейтинг, дату погашения и наличие оферты в карточке облигации на витрине Финуслуг.
Данные актуальны на сентябрь 2026 года. Материал не является индивидуальной инвестиционной рекомендацией.


