





























Поделиться
Акции Роснефти: что говорят прогнозы и от чего зависит цена
Сколько стоят акции Роснефти
Почему акции Роснефти падают или растут: главные факторы
Что прогнозируют аналитики: сводная таблица целевых цен
Как читать прогноз: дата, горизонт, метод
Дивиденды Роснефти: чего ждать и как посчитать доходность
Риски, о которых молчат прогнозы
Частые вопросы
Сколько стоят акции Роснефти
Текущая стоимость обыкновенных акций ПАО «НК «Роснефть» (тикер ROSN) составляет ~346 ₽ за бумагу. Торги проходят в торговом диапазоне около 343–348 ₽.
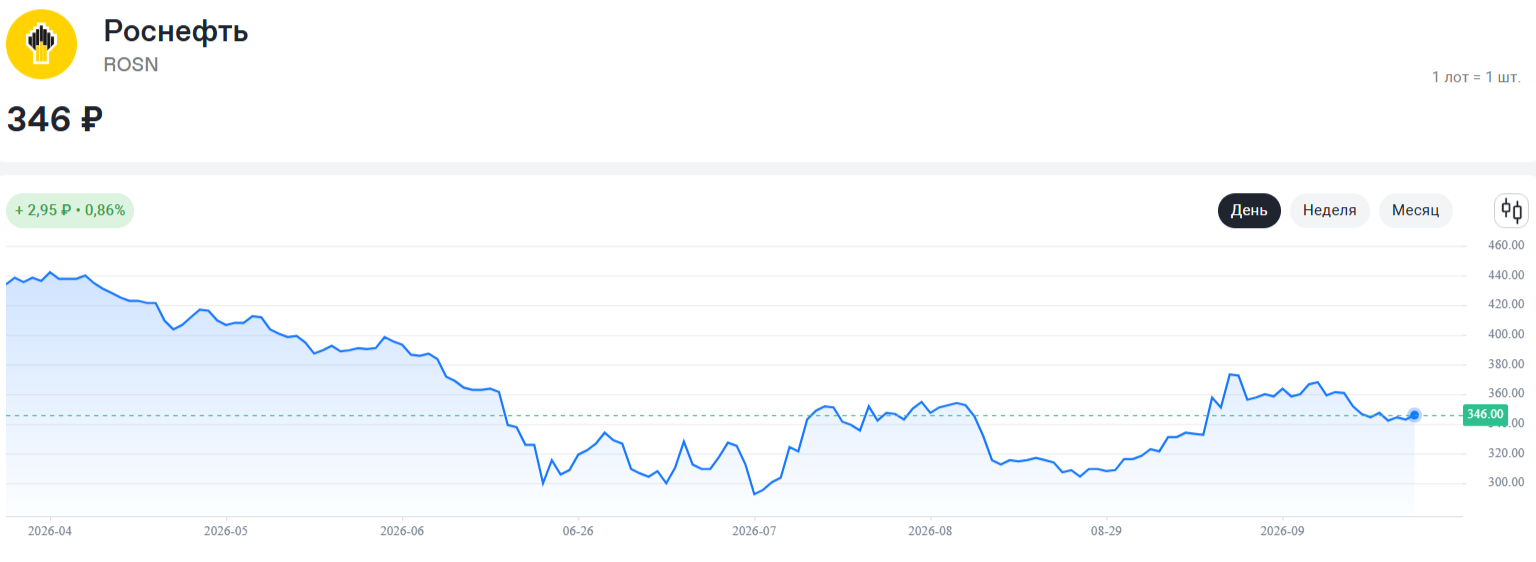
Динамика за 52 недели (за прошедший год)
Годовой диапазон: 286,85 ₽ — 518,70 ₽.
Общая тенденция: За последние 12 месяцев акции компании снизились примерно на 15–16% (без учета полученных дивидендных выплат).
Ключевые драйверы:
Пик стоимости пришелся на отметки выше 500–518 ₽ на фоне более высоких цен на нефть и ожиданий по дивидендным выплатам.
Коррекция на российском фондовом рынке в течение 2025–2026 годов, вызванная высокой ключевой ставкой Банка России, ужесточением денежно-кредитных условий и снижением дисконтов на нефть Urals/ESPO.
Нижняя точка в районе 286,85 ₽ послужила уровнем поддержки, после чего котировки отскочили вверх.
Динамика с начала 2026 года
С начала 2026 года акции Роснефти демонстрируют умеренную волатильность с попытками восстановления от локальных минимумов:
1. Дивидендный фактор: В начале года прошедшие дивидендные отсечки традиционно оказывали кратковременное давление на цену акций (прохождение дивидендного гэпа).
2. Восстановление: В течение года котировки постепенно стабилизировались в коридоре 320–385 ₽.
3. Текущий тренд: За последние 3 месяца акции прибавили около +13%, вернувшись в диапазон 340–348 ₽. Корпоративные фундаментальные показатели компании (стабильный денежный поток и реализация проекта «Восток Ойл») продолжают оказывать поддержку бумагам на фоне широкого рынка.
Актуальную цену удобнее смотреть на странице с котировками акции Роснефти.
Почему акции Роснефти падают или растут: главные факторы
Цена акции нефтяной компании в итоге отражает ожидания по прибыли и дивидендам. Каждый фактор ниже работает по одной цепочке: он меняет выручку или расходы, затем прибыль, затем дивиденды и только потом цену.
Нефть Urals и дисконт. Роснефть продает нефть, и выручка напрямую зависит от цены Urals. Дисконт — это разница между ценой российской нефти и ценой эталонной марки Brent. Чем шире дисконт, тем меньше компания получает с каждого барреля даже при дорогой нефти в мире.
Курс рубля. Экспортную выручку компания получает в валюте, а значительную часть расходов несет в рублях. Слабый рубль увеличивает рублевую выручку и прибыль. Крепкий рубль ее уменьшает.
Налоги. НДПИ (налог на добычу полезных ископаемых) и другие отраслевые налоги забирают часть выручки до того, как она станет прибылью. Любое повышение налоговой нагрузки бьет по сумме, из которой платят дивиденды.
Санкции и экспорт. Ограничения влияют на объем продаж, логистику и размер дисконта.
«Восток Ойл» и капитальные затраты. Это флагманский проект компании на Таймыре. Его первую очередь запустили в сентябре 2026 года. Капитальные затраты Роснефти за первое полугодие 2026 года выросли на 11,6%, до 858 млрд ₽, и рост компания связывает прежде всего с этим проектом. Пока стройка требует денег, свободный денежный поток остается под давлением.
Ключевая ставка ЦБ. Когда ставка высокая, вклады и облигации дают ощутимый доход при меньшем риске, чем акции, и часть инвесторов уходит из рынка акций. Снижение ставки может повысить относительную привлекательность акций по сравнению с частью инструментов с фиксированной доходностью, но не гарантирует роста ROSN.
Что прогнозируют аналитики: сводная таблица целевых цен
Ниже собраны актуальные оценки крупных брокеров с датой каждой и методом, если брокер его раскрыл. Без даты сравнивать цифры нельзя.
Данные и оценки — по состоянию на 6 октября 2026 года.
Тип оценки и источник | Цель или уровни | Дата и метод |
|---|---|---|
Фундаментальная цель: БКС | 420 ₽, взгляд «нейтральный» | 5 октября 2026 года, горизонт — год |
Фундаментальная цель: Т-Инвестиции | 400 ₽, рекомендация «держать» | 25 сентября 2026 года |
Фундаментальная цель: КИТ Финанс | 380 ₽, рекомендация «держать» | 1 сентября 2026 года, оценка по мультипликаторам P/E и EV/EBITDA |
Фундаментальная цель: Freedom Finance Global | 560 ₽, рекомендация «держать» (понижена с «покупать») | 31 августа 2026 года, горизонт — год |
Фундаментальная цель: SberCIB (аналитика Сбера) | 400 ₽, акция в подборке «Топ российских акций» | состав подборки на 18 августа 2026 года, горизонт 12 месяцев |
Потенциал роста от цены 346 ₽:
до минимальной цели 380 ₽ (КИТ Финанс) — около 9,8%;
до медианной цели 400 ₽ — около 15,6%;
до цели БКС 420 ₽ — около 21,4%;
до максимальной цели 560 ₽ (Freedom Finance Global) — около 61,8%.
У других крупных брокеров числовой цели на эту дату нет. Финам после отчета за первое полугодие 2026 года поставил оценку Роснефти на пересмотр, посчитав прежнюю цель завышенной. ВТБ Мои Инвестиции в сентябре 2026 года, после запуска «Восток Ойл», ожидали продолжения роста котировок, но конкретную цель не называли.
Четыре цели из пяти лежат в диапазоне 380–420 ₽. Freedom Finance Global даже после снижения с 600 до 560 ₽ остается заметно выше остальных: брокер ждет существенного улучшения результатов Роснефти уже в 2027 году. При этом рекомендация у него та же, что у большинства, — «держать».
Как читать прогноз: дата, горизонт, метод
Перед тем как опираться на чужую цель, проверьте четыре вещи:
1. дата — прогноз полугодовой давности мог устареть после отчетности или смены налогов;
2. горизонт — цель обычно ставят на 12 месяцев, и она не гарантирует, что цена дойдет до нее за этот срок или вообще дойдет;
3. метод — фундаментальная оценка опирается на прибыль и другие финансовые показатели, техническая — на график;
4. автор — брокер, независимый аналитик поэтому прогнозы могут расходится в зависимости от методики расечтов.
Дивиденды Роснефти: чего ждать и как посчитать доходность
По дивидендной политике Роснефть ориентируется на выплату не менее 50% чистой прибыли ПАО «НК «Роснефть» по МСФО, а целевая периодичность — не менее двух выплат в год. Решение о выплате и ее размер утверждает общее собрание акционеров по рекомендации совета директоров. Поэтому политика задает ориентир, а не гарантирует выплату.
За 2025 год акционеры получили 13,83 ₽ на акцию. Это промежуточные 11,56 ₽ за девять месяцев 2025 года (реестр закрыт 12 января 2026 года) и финальные 2,27 ₽, которые собрание акционеров утвердило 19 июня 2026 года с закрытием реестра 9 июля 2026 года. За 2024 год выплата составила 14,68 ₽. Сроки и история выплат собраны в материале о дивидендах Роснефти.
На выплаты за 2026 год влияет прибыль этого года. Чистая прибыль за первое полугодие 2026 года составила 200 млрд ₽ против 245 млрд ₽ годом ранее. КИТ Финанс и Freedom Finance Global в конце августа — начале сентября 2026 года оценивали промежуточный дивиденд примерно в 9,4 ₽ на акцию. Выплаты за весь 2026 год КИТ Финанс в базовом сценарии оценивал примерно в 19–21 ₽. Это оценки аналитиков, а не решение компании.
Пример на условную сумму 100 000 ₽ для налогового резидента РФ с годовой базой по дивидендам до 2,4 млн ₽. Лот ROSN — одна акция.
Параметр | Значение |
|---|---|
Сколько акций можно купить по 343,05 ₽ | 291 акция на 99 827,55 ₽ |
Дивиденды за 2025 год до налога (291 × 13,83 ₽) | 4 024,53 ₽ |
НДФЛ 13% | 523,19 ₽ |
Дивиденды после налога | 3 501,34 ₽ |
Расчет показывает доход по выплатам за прошлый год. Сколько компания заплатит за 2026 год, будет зависеть от прибыли этого года. Комиссии брокера и изменение цены акции в расчет не входят.
По данным ФНС на 6 октября 2026 года, для налогового резидента РФ дивиденды облагаются НДФЛ по ставке 13% при годовой налоговой базе до 2,4 млн ₽ и 15% с превышения. Налог удерживает налоговый агент при выплате, и порог он считает по своим выплатам. Для нерезидентов условия другие.
Сценарии: что будет с акциями Роснефти, если…
Нефть подешевеет или дисконт Urals вырастет. Выручка и прибыль снизятся, а вместе с ними база для дивидендов. Для цены акции — это давление вниз.
Рубль укрепится. Рублевая выручка от экспорта сократится при тех же ценах на нефть. Прибыль и прогнозы дивидендов могут снизиться.
Налоговая нагрузка вырастет. Часть прибыли уйдет в бюджет до распределения акционерам. Аналитики, скорее всего, пересмотрят цели вниз.
ЦБ снизит ключевую ставку. Доходность вкладов и облигаций упадет, и дивидендная доходность акций может стать относительно интереснее. Это один из возможных сценариев поддержки спроса на бумагу, но не гарантия роста.
Затраты на «Восток Ойл» останутся высокими дольше, чем ожидается. Свободного денежного потока станет меньше, что может отразиться на дивидендах в ближайшие годы.
Риски, о которых молчат прогнозы
Целевая цена — результат модели с допущениями, и она ничего не гарантирует. Если допущения не подтвердятся, цель пересмотрят, и иногда сильно.
Важно: дивиденды не гарантированы. Совет директоров может рекомендовать меньшую выплату, чем ждут аналитики, или отказаться от нее.
Еще несколько рисков:
санкции — новые ограничения могут изменить объемы экспорта и логистику быстрее, чем аналитики обновят модели;
концентрация на одном секторе — акции Роснефти зависят от тех же факторов, что и бумаги других нефтяных компаний, поэтому покупка акций нескольких нефтяных компаний не распределяет риск;
волатильность — цена может сильно колебаться в коротком периоде, даже если долгосрочный прогноз не изменился.
Частые вопросы
Стоит ли покупать акции Роснефти сейчас?
Ответ зависит от вашего горизонта, доли нефтяных бумаг в портфеле и готовности к просадке. Прогнозы показывают ожидания аналитиков, но не учитывают ваши цели. Вопросы, которые стоит задать себе, собраны в последнем разделе.
Почему акции Роснефти падают?
На цену давят падение Urals и рост дисконта, крепкий рубль, налоги, санкции и высокие капитальные затраты. Каждый из этих факторов снижает ожидаемую прибыль и дивиденды. Механика подробно разобрана в разделе о факторах.
Сколько будут стоить акции Роснефти через год?
Точно этого не знает никто.
Почему прогнозы аналитиков так сильно расходятся?
Аналитики по-разному оценивают нефть, курс, прогнозные финансовые показатели.
Когда Роснефть выплачивает дивиденды и сколько?
По дивидендной политике компания ориентируется на выплаты не реже двух раз в год. За 2025 год акционеры получили 13,83 ₽ на акцию, последний реестр закрыт 9 июля 2026 года.
Как санкции влияют на акции Роснефти?
Санкции меняют объем экспорта, логистику и дисконт на российскую нефть. Через выручку и прибыль это отражается на дивидендах и цене акции.
Когда следующая отчетность Роснефти?
Даты публикации отчетности компания размещает в календаре инвестора. Последние результаты по МСФО — за первое полугодие 2026 года — вышли в конце августа 2026 года. После отчетности аналитики часто пересматривают цели.
Что проверить перед решением о покупке?
Прежде чем ориентироваться на прогноз акций Роснефти, ответьте себе на несколько вопросов:
на какой срок вы готовы вложить деньги и выдержите ли вы существенное краткосрочное снижение стоимости портфеля;
какую долю портфеля уже занимают нефтяные компании;
нужен ли вам регулярный доход: дивиденды его не гарантируют;
есть ли инструменты с меньшим риском, которые решают вашу задачу.
Если для вас важнее предсказуемость дохода, имеет смысл сравнить акции с облигациями и вкладами. Доходность облигаций и ставки по вкладам можно сопоставить на Финуслугах. Цены и прогнозы быстро меняются, поэтому перед решением сверьте актуальные данные.
Данные актуальны на начало октября 2026 года. Материал не является индивидуальной инвестиционной рекомендацией. Инвестиции связаны с риском, а доходность не гарантирована.


