




























Поделиться
Вклады на три месяца снова в лидерах: обзор доходности в топ-20 банков

Как изменились ставки по вкладам за неделю
Доходность вкладов на три месяца
Доходность вкладов на шесть месяцев
Доходность вкладов на год
Чем выгодны вклады с выплатой процентов в конце срока
Где лучше копить деньги: вклад или счет
Вывод
Как изменились ставки по вкладам за неделю
Ставки по вкладам продолжают тренд прошлой недели к стабилизации. Проценты по рублевым вкладам в топ-20 банков меняются слабо и разнонаправленно: больше всего изменений в сегментах на 3 и 6 месяцев.
Шесть банков повысили уровень ставок, два — снизили. Максимальная ставка в банках «большой двадцатки» по вкладам на 3 месяца составляет 19%, на 6 месяцев — 14,2%, на 12 месяцев — 14% годовых.
По сравнению со ставками на 10 августа индекс ставок по вкладам в топ-20 крупнейших банков слабо вырос: значения индекса составляют 12,37–13,78% годовых.
По вкладам, которые можно открыть на Финуслугах, средняя доходность выросла на +0,02…+0,2 процентного пункта. Средняя ставка в сегменте годовых вкладов тоже увеличилась за счет появления выгодных предложений.
Средние ставки на Финуслугах составили 12,03–13,58% годовых. Максимальные ставки на маркетплейсе для денег достигают 16,5% годовых по вкладам на 3 месяца, без дополнительных условий. Для новых клиентов — до 25% годовых
Доходность вкладов на три месяца
За прошедший период средняя ставка по вкладам на три месяца в топ-20 банках выросла и составляет 13,78% годовых, прибавив 0,02 процентного пункта. Средняя ставка по онлайн-вкладам на Финуслугах выросла на те же 0,02 процентного пункта, но оказалась выше среднерыночных и составляет теперь 13,94% годовых.
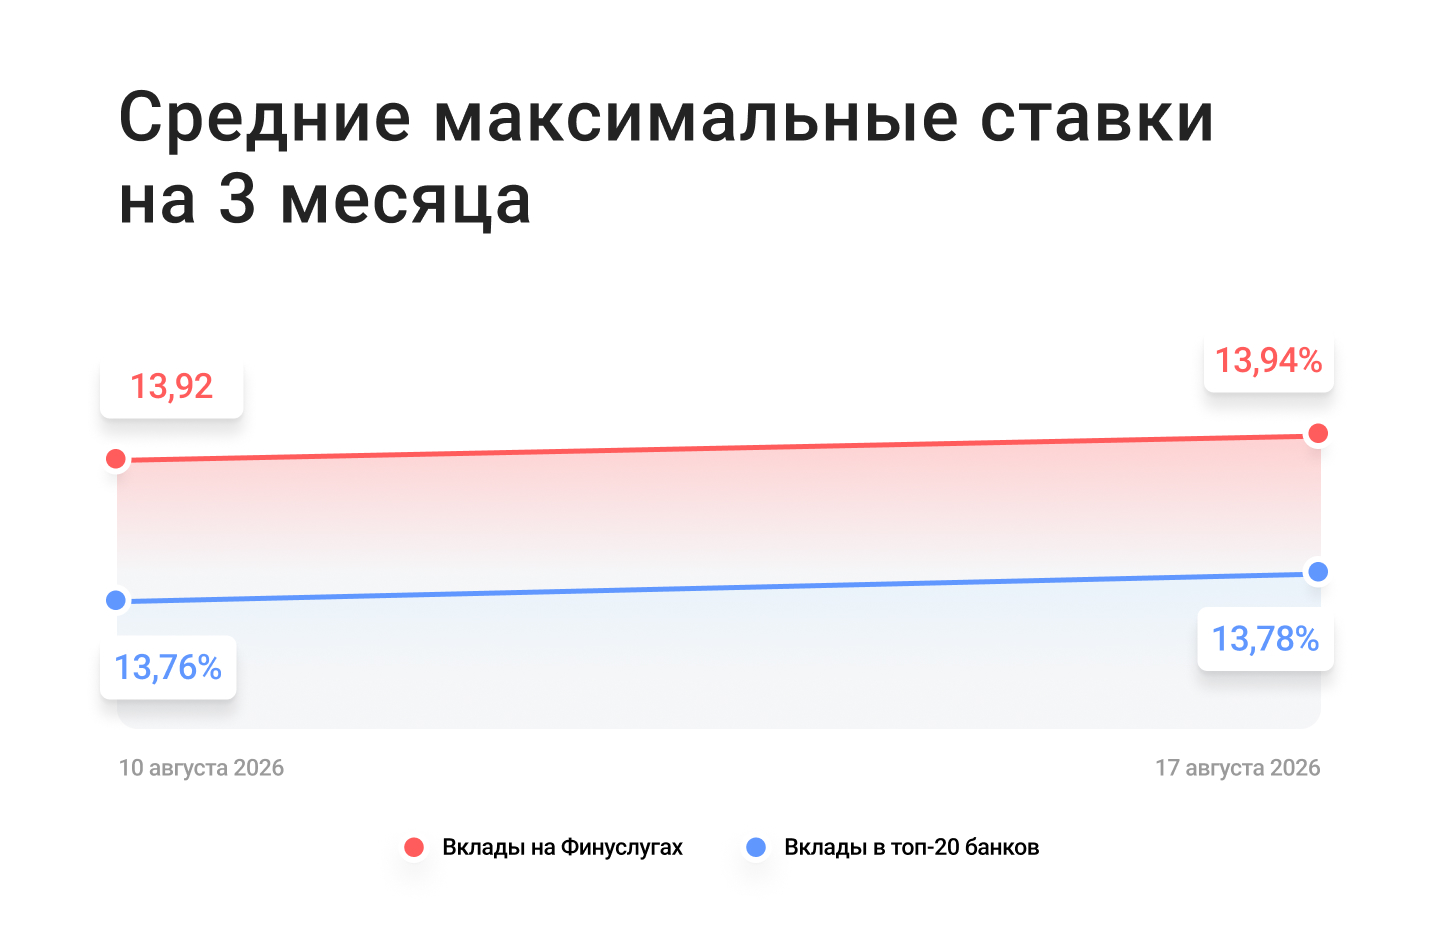
Наиболее выгодное предложение по вкладам на три месяца на Финуслугах у банка Дом.РФ — 25% и МКБ — 16,5% годовых.
Доходность вкладов на шесть месяцев
Средняя ставка по банковским вкладам на шесть месяцев в топ-20 банках не изменилась и сохраняется на уровне 13,06% годовых. Средняя ставка по вкладам на тот же срок, доступным онлайн на Финуслугах снизилась на 0,02 процентного пункта и составляет 13,20% годовых, вернувшись к уровню июля 2026.
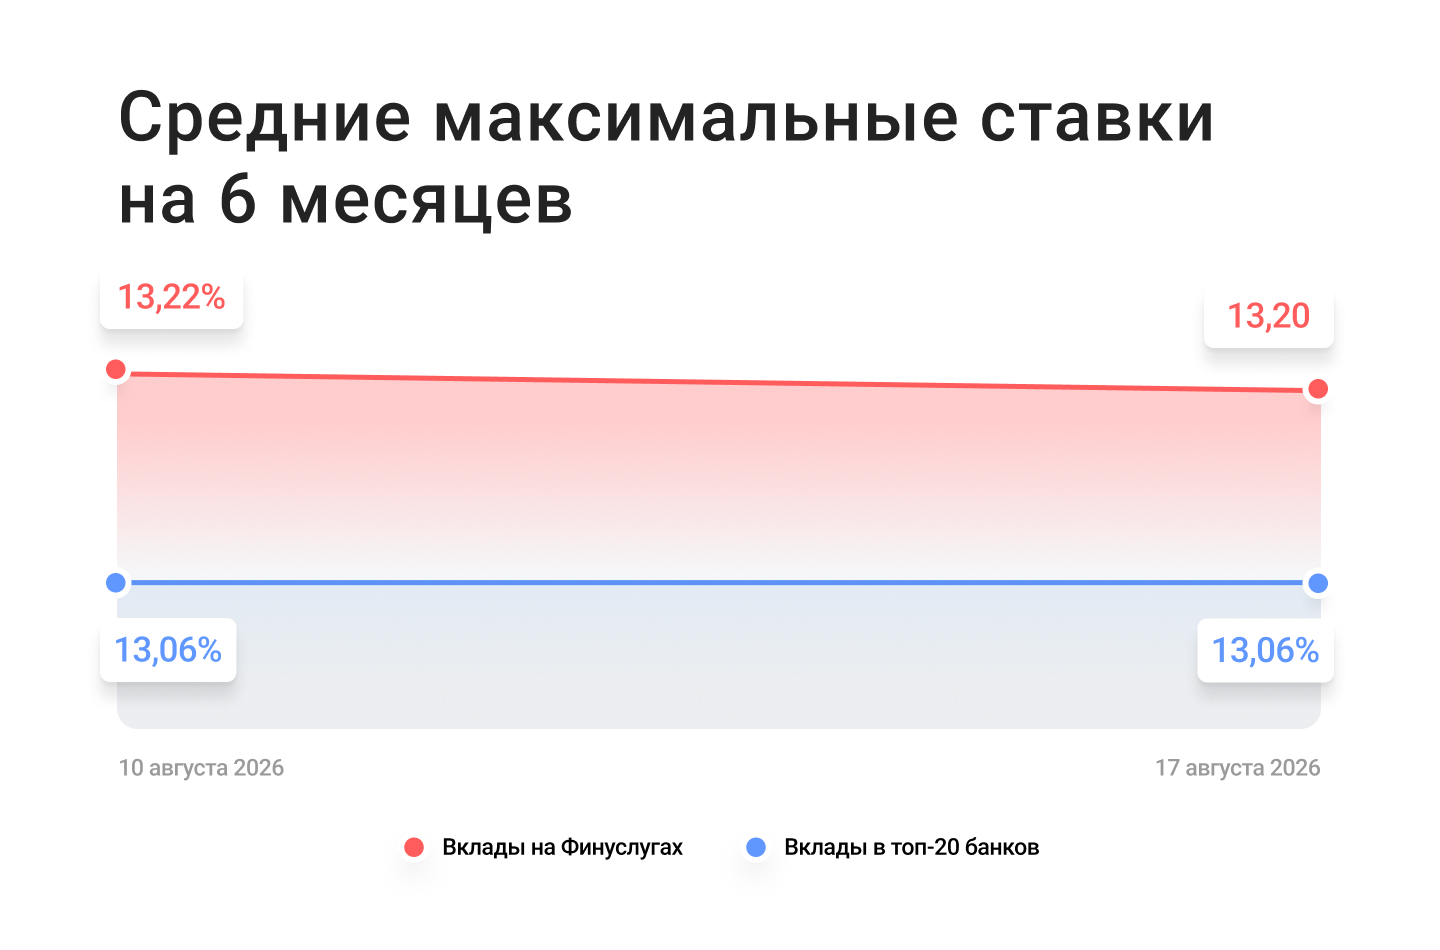
Максимальную ставку на Финуслугах предлагают Дом.РФ — 25% и Авто Финанс банк — 16,0% годовых.
Доходность вкладов на год
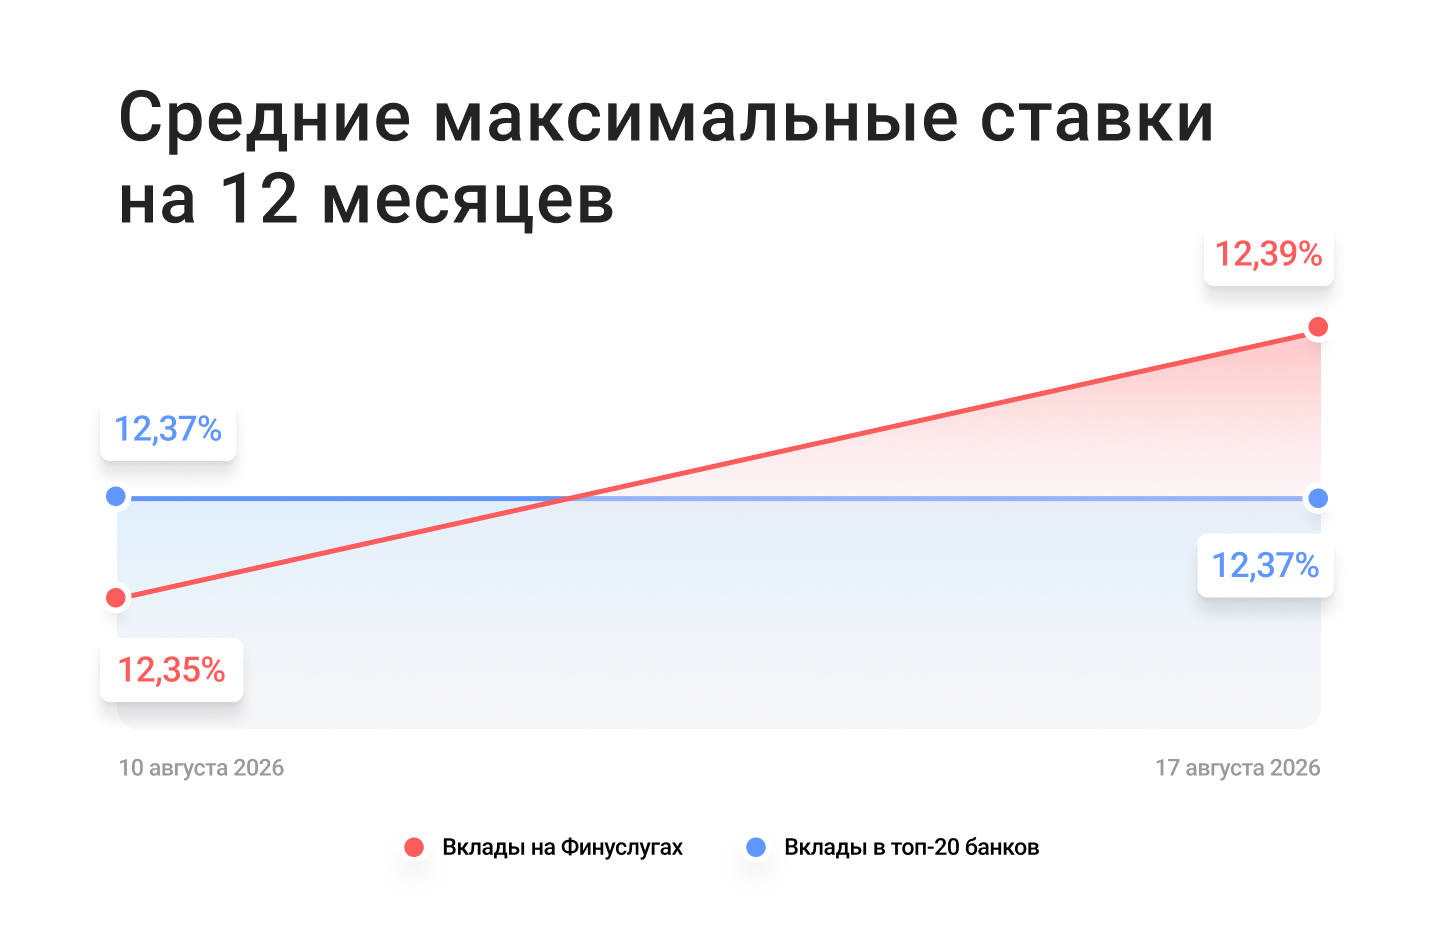
Средняя ставка по вкладам на год в топ-20 банках сохранилась на уровне прошлой недели и составляет 12,37% годовых. Средняя ставка по онлайн-вкладам на Финуслугах растёт, приближаясь к бенчмарку рынка: + 0,04 процентного пункта и составляет 12,39% годовых, впервые за долгое время превышая значение индекса рынка.
Максимальная ставка по годовым вкладам на Финуслугах у Авто Финанс банка — 14,5% годовых.
Чем выгодны вклады с выплатой процентов в конце срока
Вклады с выплатой процентов в конце срока — хороший вариант для тех, кто хочет максимально увеличить доходность своих сбережений. У такой схемы есть несколько весомых преимуществ:
- Более высокая процентная ставка. Банки предлагают повышенную доходность по вкладам, где проценты выплачиваются единовременно в конце срока: отсутствие регулярных выплат снижает нагрузку на банк, и он готов делиться этой экономией с клиентом. Именно поэтому в линейке предложений Финуслуг ставки по таким вкладам достигают 25% годовых — это заметно выше среднерыночных показателей.
- Простота и предсказуемость. Итоговая сумма известна заранее: вы точно знаете, сколько получите в конце срока. Такой формат удобен для целевого накопления — например, чтобы собрать деньги на крупную покупку, отпуск или сформировать финансовый резерв.
- Дисциплина в сбережениях. Условия таких вкладов обычно исключают снятие и пополнение, что помогает избежать импульсивных трат и придерживаться долгосрочного плана. Деньги работают весь срок, а вкладчик не поддается соблазну потратить промежуточные выплаты.
Для новых клиентов маркетплейса «Финуслуги» вклады с выплатой процентов в конце срока особенно привлекательны: благодаря эксклюзивным ставкам итоговая доходность может существенно превышать ключевую ставку ЦБ РФ. Это надежный способ сохранить и приумножить капитал, если вы готовы зафиксировать средства на оговоренный срок.
Где лучше копить деньги: вклад или счет
У людей, которые только начинают копить деньги, часто возникает этот вопрос. Чтобы на него ответить, важно понять: потребуется ли вам доступ к этим деньгам или нет? Если нет — то можно смело положить деньги на вклад. Как правило, по нему ощутимо выше ставка.
Например, на Финуслугах можно открыть вклад под 25% годовых, а накопительный счет принесет вам всего порядка 15%. Но если важны не только доходность, но и доступ к деньгам, тогда лучше рассмотреть именно этот вариант.
Накопительный счет подойдет, если вы планируете регулярно пополнять счет и хотите сохранить возможность снять деньги в любой момент. Это удобно, когда доходы приходят неравномерно или часть средств может понадобиться в любой момент. Кстати, проверьте, на какой остаток банк начисляет проценты: часто бывает, что в предложении указан минимальный. Нам больше импонирует начисление процента на ежедневный остаток и капитализация процента.
Краткосрочный вклад, как правило, выгоднее. Но это если вы уверены, что не будете снимать деньги до окончания срока. В противном случае вы рискуете лишиться всех накопленных процентов. У многих банков досрочное снятие средств идет по ставке «До востребования». Как правило, это 0,01%. В остальных ситуациях ставка по вкладу обычно фиксируется на весь период, если не привязана к ключевой ставке или иному показателю. Поэтому перед оформлением вклада обязательно проверьте возможность снятия и пополнения, срок вклада и условия досрочного расторжения.
Накопления лучше держать отдельно от денег на повседневные расходы. Как показывает практика, в том числе и мой личный опыт, если накопления привязаны к основной карте, их легче потратить. Например на покупки, доставку и развлечения. Отдельный счет или вклад помогает видеть прогресс и не смешивать деньги для разных целей.
Вывод
Во второй декаде августа ставки по вкладам в целом стабилизировались: в крупнейших банках изменения были небольшими и разнонаправленными, а средняя доходность депозитов на три, шесть и двенадцать месяцев составила 13,78%, 13,06% и 12,37% годовых соответственно. На Финуслугах средние ставки находятся в диапазоне 12,03–13,58%, при этом отдельные предложения дают до 25% годовых. Но это для новых пользователей платформы.
Наиболее привлекательными сейчас выглядят краткосрочные вклады: максимальная ставка на три месяца. Годовые вклады могут подойти тем, кто хочет зафиксировать ставку на длительный срок, тогда как шестимесячные предложения занимают промежуточное положение по доходности и сроку.
Если хотите больше знать о вкладах, понять, какими они бывают, изучить их виды, типы, особенности налогообложения, то Школа Московской биржи специально для вас создала курс «Вклады: как сохранить и приумножить сбережения». Пока он доступен бесплатно, торопитесь воспользоваться предложением.
Материал носит информационный характер и не является индивидуальной финансовой рекомендацией. При создании статьи редакция не сотрудничала с банками. Информация актуальна на момент публикации и может меняться. Вклады застрахованы на сумму 1,4 млн ₽ в каждом из банков.
