





























Поделиться
Ставки по кредитам растут: обзор рынка на 17 сентября и новые правила для заемщиков

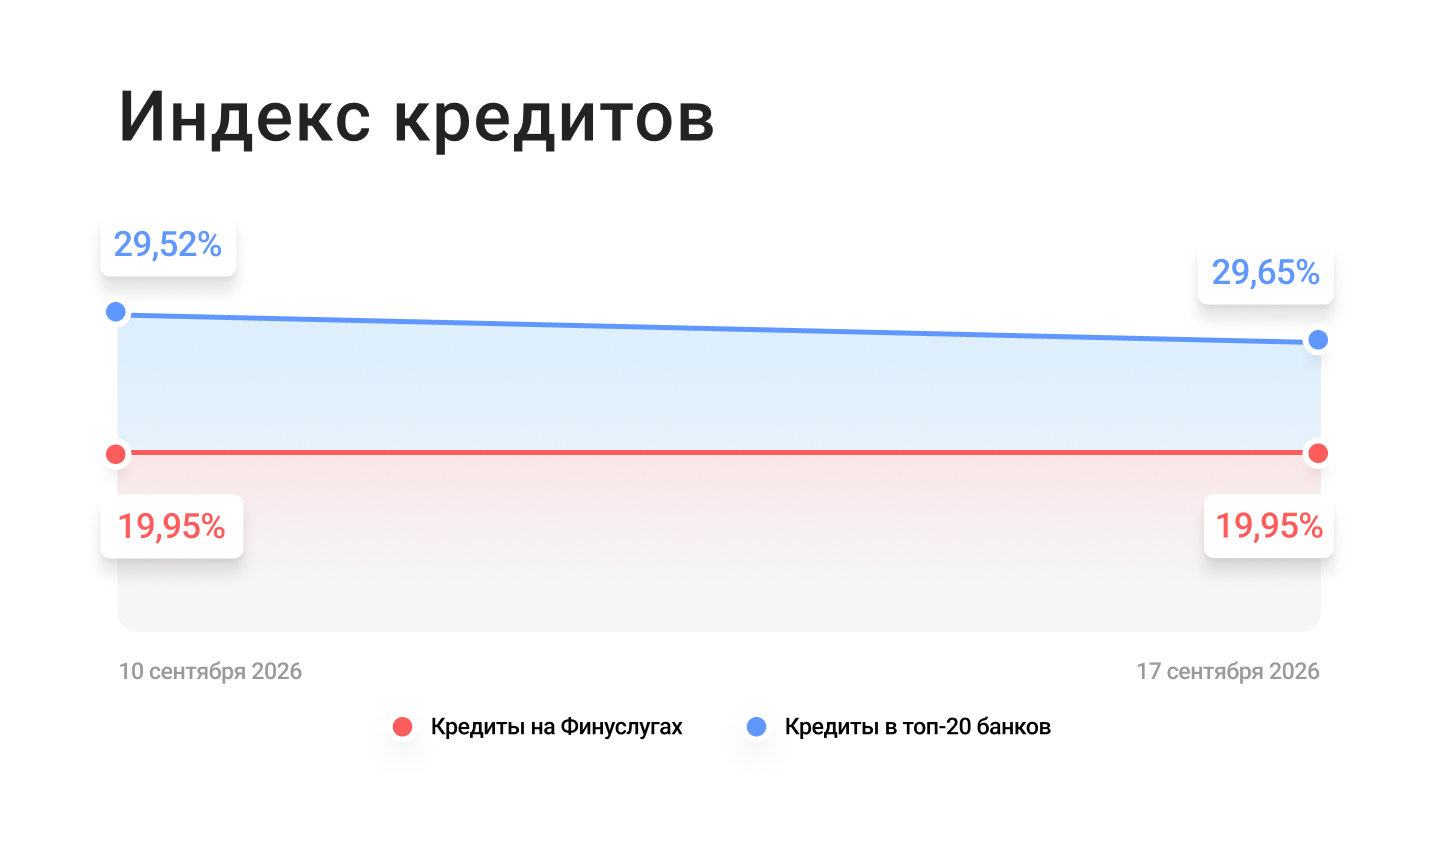
Индекс кредитов c 10 по 17 сентября 2026 года
Россиянам хотят ввести самозапреты на увеличение лимита кредитной карты
Что изменится в кредитах с 1 октября
Что такое показатель долговой нагрузки
Вывод
Индекс кредитов c 10 по 17 сентября 2026 года
Средняя ставка по кредитам в топ-20 банков растет после того, как Центробанк принял решение сохранить ключевую ставку на уровне 14%.
Средняя ПСК (полная стоимость кредита) изменилась у шести банков «большой двадцатки»: у трех снизился — от 1,7 до 0,5 процентного пункта, у трех выросла — +6...+7 процентного пункта.
Средняя ставка по необеспеченным кредитам на неделе с 10 по 17 сентября 2026 года составляет 34,01%, по залоговым кредитам — 24,27%.
Самые низкие средние ставки по кредитам наличными предлагает Совкомбанк — 22,69% без залога и 14,89% под залог автомобиля. Самая высокая средняя ставка по необеспеченным кредитам у Яндекс Банка — 46,98%.
Средняя ставка по потребительским онлайн-кредитам на Финуслугах не изменилась и составляет 19,95% годовых. Минимальное значение средней стоимости кредита составляет 19,95% годовых по кредиту Кредит «Честный (без страховки)» от Центр-инвест Банка.
Россиянам хотят ввести самозапреты на увеличение лимита кредитной карты
Тем временем в Госдуму внесли законопроект, который позволит россиянам устанавливать не только самозапрет на кредиты, но и запрет на повышение лимита по уже выданным кредитным картам.
Предлагается внести изменения в законы «О кредитных историях» и «О потребительском кредите (займе)», уточняет агентство ТАСС. Сейчас можно установить запрет на заключение новых договоров потребительского кредита, но не на увеличение лимита по уже имеющейся кредитной карте.
Если законопроект примут, то россияне смогут установить или снять самозапрет на повышение лимита через Госуслуги или МФЦ. А вот банк будет обязан перед увеличением лимита проверить наличие запрета в бюро кредитных историй. Если запрет установлен, повышать лимит будет нельзя.
Предлагается также установить и последствия для банка, который нарушит запрет. Если банк все же увеличит лимит вопреки установленному самозапрету, он не сможет требовать от клиента погашения долга, возникшего из-за использования средств сверх прежнего лимита, а также начислять на эту сумму проценты, штрафы и другие платежи.
Авторы законопроекта считают, что он позволит людям ограничить рост кредитной задолженности, а также снизить риск увеличения ущерба, если мошенники получат доступ к банковскому приложению.
Что изменится в кредитах с 1 октября
С 1 октября Банк России ужесточит ограничения на выдачу кредитов заемщикам с повышенной долговой нагрузкой. «Чтобы ограничить накопление рисков в сегменте потребительского кредитования, ужесточены значения МПЛ на выдачу наиболее рискованных необеспеченных потребительских кредитов (займов) — с высокой долговой нагрузкой заемщика и на длительный срок», — уточняется на сайте регулятора.
МЛП — это макропруденциальные лимиты или ограничения, которые Банк России устанавливает для банков и микрофинансовых организаций на выдачу наиболее рискованных займов. ЦБ отдельно подчеркивает, что по ипотечным кредитам на готовое и строящееся жилье в многоквартирных домах, а также по кредитам на ИЖС значения надбавок по кредитам не пересматривались.
Если говорить простыми словами, ЦБ стал более строго следить за выдачей кредитов тем, у кого высокий риск просрочки или невозврата. Это решение не означает, что кредит теперь таким людям получить будет невозможно, но банкам станет сложнее одобрять заявки заемщиков с высокой долговой нагрузкой.
В первую очередь изменения почувствуют заемщики, у которых уже есть заметная нагрузка по действующим кредитам. Центробанк ужесточит условия там, где риск закредитованности выше: необеспеченным потребкредитам без лимита кредитования и нецелевым кредитам под залог имущества.
Для клиентов с устойчивым доходом и умеренной долговой нагрузкой ситуация менее драматична: кредитование не останавливается, но банки будут внимательнее смотреть на платежеспособность и структуру долга. На практике это может означать более строгую проверку дохода, большую роль кредитной истории и более аккуратный подход к одобрению новых заявок.
Что такое показатель долговой нагрузки
Показатель долговой нагрузки (ПДН) — это процент от дохода, который затрачивается на выплату всех кредитов и займов каждый месяц.
С помощью ПНД банк хочет понять, сможет ли заемщик «потянуть» новый кредит. Если у него уже уходит 70% дохода на долги, то новый платеж может быть не по карману.
Вот как ПДН показывает финансовую устойчивость:
- До 30% — комфортная нагрузка.
- 30–50% — умеренный риск.
- 50–80% — высокий риск.
- Свыше 80% — критический уровень.
При расчете ПДН банк не просто суммирует все кредиты, учитывается еще и:
- Ипотеки.
- Автокредиты.
- Потребкредиты.
- Микрозаймы.
- Кредитные карты — если по ним есть задолженность.
Отдельно стоит сказать про кредитные карты без задолженности. Банк допускает, что заемщик может потратить весь лимит хоть на следующий день и добавляет к расчету 5–10% от кредитного лимита. То есть, если у вас карта с лимитом 200 000 ₽, в расчет ПДН пойдет дополнительно 10 000 – 20 000 ₽.
Подробнее о том, что изменится в оценке заемщиков банками мы писали в статье «ЦБ ужесточает правила выдачи кредитов: кого это коснется».
Вывод
На неделе с 10 по 17 сентября средняя ставка по необеспеченным кредитам в топ-20 банках выросла до 34,01%, а самые выгодные предложения начинаются от 22,69% и 14,89% (под залог авто). Онлайн-кредиты на Финуслугах доступны от 19,95% годовых.
Одновременно на кредитном рынке готовятся важные изменения: в Госдуму внесен законопроект о самозапрете на повышение лимита по кредитным картам (защита от необдуманного роста долгов и мошенников), а с 1 октября ЦБ ужесточит макропруденциальные лимиты для заемщиков с высокой долговой нагрузкой (ПДН выше 50–80%). Тем, кто планирует брать кредит, стоит заранее обдумать рациональность запроса займа, проверить свою кредитную историю и закрыть неиспользуемые кредитные карты — это повысит шансы на одобрение.
А если хотите больше разбираться в кредитах и займах, то Школа Московской биржи подготовила для вас уникальный курс «Кредитная история и кредитный рейтинг». Из него можно узнать, как формируются кредитный рейтинг и кредитная история, легально улучшить свой кредитный рейтинг и научиться планировать бюджет с учетом текущих и будущих платежей по кредитам, чтобы избежать финансовых дыр. Пока курс доступен бесплатно для всех желающих улучшить свое финансовое положение.
Принимая решение о запросе кредита, оценивайте свои финансовые возможности и риски. При написании материала редакция не сотрудничала с банками и МФО.


