





























Поделиться
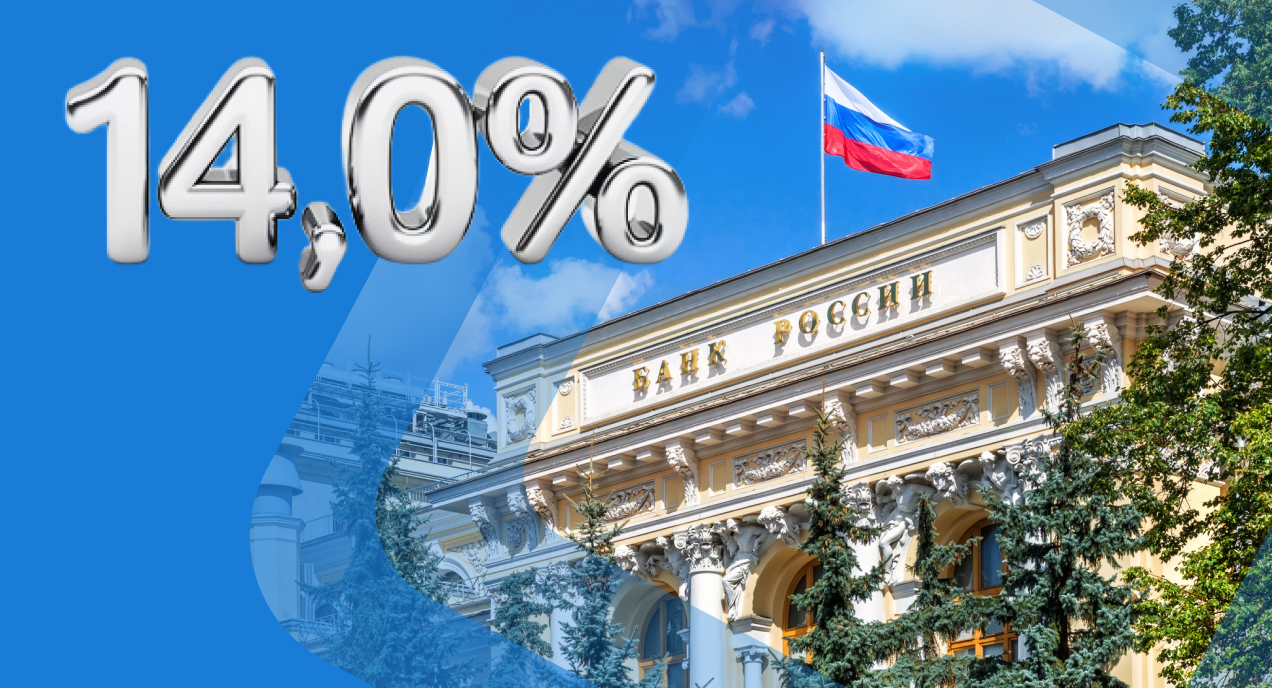
Банк России сохранил ключевую ставку в 14%: стратегии для вкладчиков и инвесторов на осень 2026
Почему ЦБ решил взять паузу: ключевые причины
Последствия для банковских вкладов и накопительных счетов
Что делать
Последствия на инструменты фондового рынка
Кто выиграет от сохранения ставки 14%
Кто будет под давлением
Вывод
Почему ЦБ решил взять паузу: ключевые причины
Уровень в 14% по историческим меркам остается довольно высоким, а монетарная политика — жесткой. Однако решение не снижать ставку дальше продиктовано комплексом рисков, которые регулятор не может игнорировать.
- Топливный фактор и логистика: продолжающийся рост цен на бензин и дизельное топливо создает вторичные эффекты, увеличивая издержки производителей и ретейла.
- Неоднородная динамика инфляции: хотя общие темпы роста цен замедлились относительно пиковых значений, инфляционные ожидания населения и бизнеса остаются на повышенном уровне. Инфляция в месячном выражении замедляется медленнее, чем прогнозировал ЦБ. Особенно тревожит регулятора инфляция в сфере услуг и базовая инфляция, которые остаются высокими из-за сохранения дисбаланса на рынке труда.
- Бюджетные расходы: значительный объем государственных расходов в экономике продолжает поддерживать высокий совокупный спрос, что не позволяет ценам снижаться до целевых 4%.
- Внешняя неопределенность: волатильность рубля и риски, связанные с геополитикой и торговым балансом, требуют от ЦБ сохранения «подушки безопасности» в виде более высокой ставки.
- Консервативный макропрогноз: удержание ставки на уровне 14% полностью вписывается в среднесрочный прогноз ЦБ, предполагающий длительный период сохранения жестких финансовых условий для возвращения инфляции к цели.
Последствия для банковских вкладов и накопительных счетов
Решение ЦБ стабилизирует условия по банковским продуктам, сохраняя привлекательность рублевых сбережений. Для населения решение сохранить ставку на уровне 14% означает, что пик доходности по депозитам пройден, но «эпоха дешевых денег» (со ставками по вкладам 5–7%) еще очень далеко.
Инструмент | Динамика ставок | Практический вывод для вкладчика |
|---|---|---|
Короткие вклады (3–6 месяцев) | Стабилизация на уровне 13,5–14,0% | Финансовые организации сохранят промоставки для привлечения краткосрочной ликвидности |
Длинные вклады (1–3 года) | Плавное снижение или плато | Банки не будут повышать ставки по длинным депозитам, закладывая снижение ставки в будущем |
Накопительные счета | Без существенных изменений | Доходности останутся высокими, но условия приветственных периодов могут постепенно ужесточаться |
Что делать
- Короткие деньги (три–шесть месяцев): отличная возможность «парковать» ликвидность под 13,5–14% с возможностью быстро переложить средства, если через полгода ЦБ все же решит снизить ставку.
- Длинные деньги (один год и более): имеет смысл закрывать часть портфеля на длинные сроки, но не на весь объем. Логично использовать лестницу вкладов, чтобы усреднить ставку и сохранить гибкость.
Посмотреть условия по вкладам и накопительным счетам можно на Финуслугах.

Последствия на инструменты фондового рынка
Для российского фондового рынка пауза ЦБ — это смешанный сигнал. Исчезает эйфория от ожиданий скорейшего удешевления денег, но и страха перед новым резким повышением ставки больше нет. Сохранение ставки на уровне 14% продлевает период высоких доходностей в долговых инструментах и сдерживает быстрый рост акций.
1. Рынок облигаций
- ОФЗ и корпоративные облигации. Те, кто ждал ралли длинных ОФЗ (с погашением в 2030-х) на новостях о смягчении, сегодня разочарованы. Доходности длинного конца кривой ОФЗ не будут быстро снижаться.
- Флоатеры и короткие выпуски. Абсолютными фаворитами портфеля остаются облигации с переменным купоном (флоатеры, привязанные к RUONIA или ключевой ставке) и короткие корпоративные облигации (с погашением до одного года). Они дают предсказуемую доходность около 13-14% без риска переоценки тела облигации.
2. Рынок акций
Пока деньги остаются дорогими (14%), рынок акций будет торговаться не на общие индексы, а избирательно. Дешевые кредиты для развития больше не доступны, поэтому расти будут только те, кто умеет генерировать денежный поток здесь и сейчас.
Кто выиграет от сохранения ставки 14%
- Банковский сектор (Сбербанк, Т-Банк). Высокая ключевая ставка — это благо для чистых процентных доходов (ЧПД) банков. Пока население несет деньги на вклады, а бизнес берет кредиты, банки будут показывать рекордную прибыль.
- Компании с низкой долговой нагрузкой и высокой маржой. Экспортеры (нефть, химия, удобрения) и компании с сильными брендами, которые могут перекладывать инфляционные издержки на потребителя.
- Дивидендные истории. На фоне стабилизации макроэкономики и отсутствия шоков инвесторы снова начнут смотреть на компании с предсказуемыми и высокими дивидендами (Татнефть, Лукойл, Транснефть). Дивидендная доходность в 10–12% на фоне инфляции выглядит привлекательно.
Кто будет под давлением
- Закредитованные компании. Девелоперы (например, те, которые не имеют доступа к льготным программам), телеком-сектор и тяжелая промышленность. Обслуживание долга при ставке 14% будет съедать значительную часть их операционной прибыли.
Вывод
Сохранение ключевой ставки на уровне 14% подчеркивает намерение Банка России дождаться устойчивого снижения инфляционных рисков. Для инвесторов и сберегателей это означает продолжение периода высоких фиксированных доходностей как в банковском секторе, так и на рынке облигаций. Текущая реальность требует гибкости: держать значительную часть портфеля в коротких инструментах и флоатерах, получать высокую доходность по депозитам и фондам денежного рынка и аккуратно выбирать в акции только те компании, чья бизнес-модель устойчива к дорогим деньгам.
Если хочется разобраться в инвестиционных продуктах шире, а не только в одной бумаге, на Финуслугах можно открыть брокерский счет и сравнить инвестиционные продукты.
Данные актуальны на 11 сентября 2026 года. Статья отражает мнение автора, носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Инвестиции связаны с риском, доходность не гарантирована.


