





























Поделиться
Как выгодно использовать отпускные и премии: вложить, накопить или погасить долги

Приоритет №1: подушка безопасности — ваша личная страховка
Приоритет №2: гасим самые дорогие долги
Приоритет №3: вклады и накопительные счета — простой способ приумножить сбережения
Приоритет №4: целевые накопления — копить проще, когда есть цель
Вывод
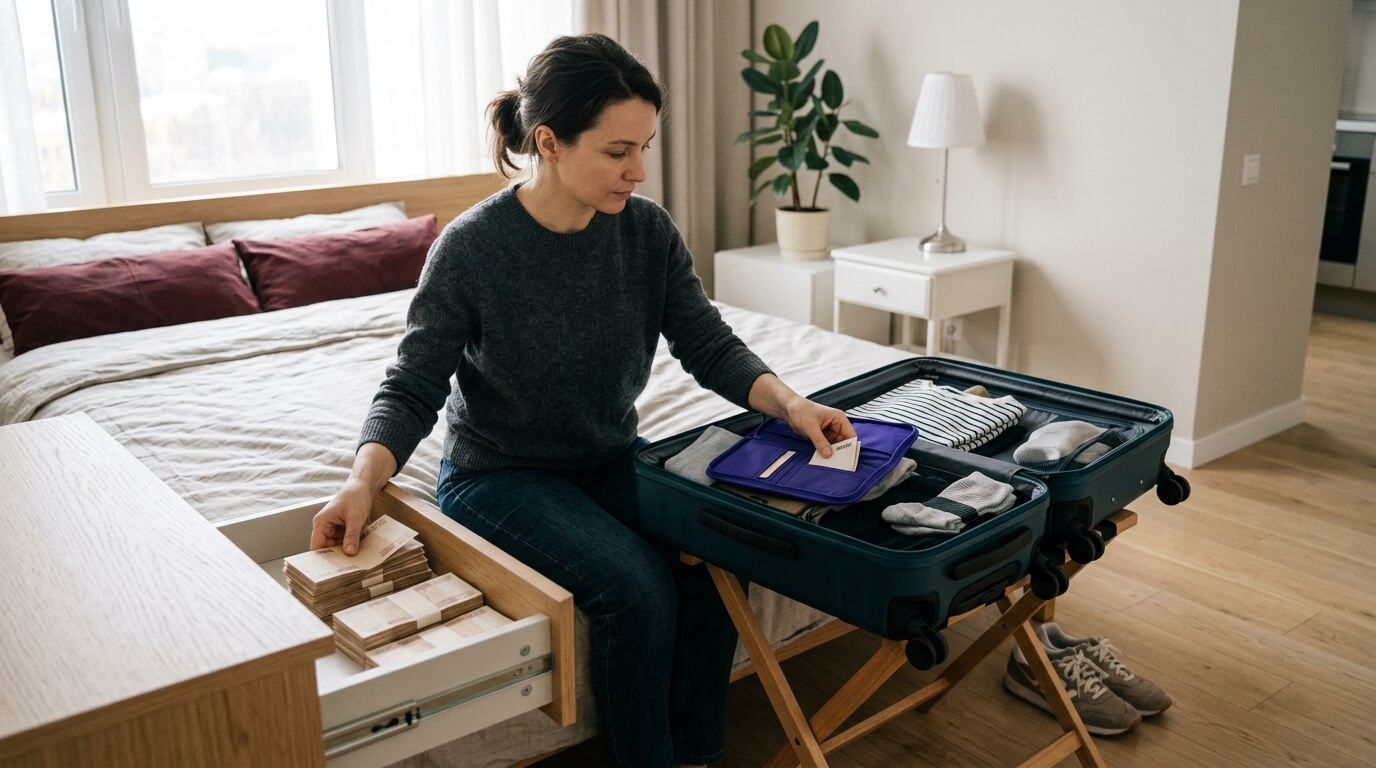
Приоритет №1: подушка безопасности — ваша личная страховка
Подушка — это деньги на случай непредвиденных обстоятельств: ремонт машины, срочный визит к врачу, потеря работы. Ее смысл не в том, чтобы «просто копить», а в том, чтобы не влезать в кредиты при форс‑мажоре.
Оптимальный размер — 3–6 месяцев привычных расходов. Если подушки нет или она меньше, отпускные и премии — лучший способ ее нарастить.
Практический прием: сразу после поступления денег выделите 20–30% на отдельный счет — так вы не потратите сумму по инерции. Лучше, если счет будет без привязанной карты: это снижает соблазн потратить средства. Например, при премии 60 000 ₽ откладываем 18 000 ₽ — и уже заметно укрепляем тылы.
Приоритет №2: гасим самые дорогие долги
Если у вас есть кредиты или кредитная карта со ставкой выше 15–20% годовых, часть премии или отпускных выгоднее всего направить на досрочное погашение. Здесь экономия на процентах — это гарантированный доход, который не зависит от рынка.
Как действовать:
Сначала закрывайте самые «дорогие» долги: кредитки, быстрые займы, рассрочки с высокой ставкой.
Если по кредиту есть выбор — сокращать срок или платеж, ориентируйтесь на свою нагрузку: если ежемесячный платеж крупный, уменьшайте его; если нагрузка комфортная — сокращайте срок, чтобы сэкономить на процентах.
Пример: долг по кредитке 50 000 ₽ со ставкой 24%. Вносите 25 000 ₽ из премии — и экономите тысячи рублей на процентах, а ежемесячный платеж заметно снижается.
Приоритет №3: вклады и накопительные счета — простой способ приумножить сбережения
Когда подушка безопасности хотя бы частично сформирована, а дорогие долги закрыты, оставшиеся деньги можно разместить на вкладе или накопительном счете. Это самые понятные и безопасные инструменты, которые доступны на Финуслугах: вы сравниваете предложения разных банков и выбираете подходящее.
На что смотреть при выборе:
Срок. Если деньги могут понадобиться в ближайшие месяцы, подойдет накопительный счет, чтобы можно было свободно распоряжаться сбережениями. Если горизонт длиннее (от 3 месяцев) — вклад на фиксированный срок.
Условия начисления процентов. По накопительному счету выгоднее начисление на ежедневный остаток, если вы планируете пополнять счет или частично снимать деньги. По вкладу — капитализация, когда проценты начисляются на проценты: тогда доход будет выше.
Возможность пополнения. Удобно, если можно регулярно добавлять небольшие суммы на вклад — так накопление становится привычкой. По накопительному счету снимать и вносить деньги можно без ограничений.
Пример: 25 000 ₽ размещаем на 6 месяцев под 25% на вкладе «Надежный прайм» от банка «Дом.РФ». Так ваш доход составит 28 099,31 ₽, то есть на 3099,31 ₽ больше, чем вложили изначально.

Приоритет №4: целевые накопления — копить проще, когда есть цель
Разовые поступления отлично подходят, чтобы быстрее достичь крупной финансовой цели: ремонт, автомобиль, обучение, отпуск в следующем году.
Простой прием: заведите отдельный счет или цель в приложении банка и назовите ее понятно: «На ремонт кухни», «На курсы», «На отпуск». Так мозг воспринимает деньги не как свободные, а как отложенные на важную покупку.
Пример распределения премии 100 000 ₽:
30 000 ₽ — в подушку безопасности.
40 000 ₽ — на досрочное погашение долга по кредитке.
25 000 ₽ — на вклад под конкретную цель.
5000 ₽ — на приятные траты, чтобы не терять мотивацию.
Такое распределение помогает не растерять выгоду и одновременно не лишать себя маленьких радостей.
Как не сорваться: простые приемы
Даже если вы все продумали, соблазн потратить деньги «на что-то нужное прямо сейчас» бывает сильным. Вот приемы, которые помогут вам этого не делать:
«Правило 24 часов». Перед любой крупной покупкой дайте себе сутки на размышление. Часто за это время желание пропадает или выясняется, что вещь не так уж необходима.
Автопополнение. Настройте автоматический перевод части суммы на нужный счет сразу после поступления денег. Так вы действуете на опережение, пока не включились эмоции.
Визуализация цели. Поставьте на заставку телефона фото автомобиля или места, куда хотите поехать. Это помогает держать фокус и не тратить деньги на мелочи.
Вывод
Отпускные и премии лучше не тратить сразу на мелочи, а использовать с умом. Сначала стоит отложить часть денег на «подушку безопасности» — это запас на случай непредвиденных трат. Если есть дорогие кредиты или кредитки, разумно направить деньги на их погашение — так сэкономите на процентах. Когда есть финансовый резерв, а долги закрыты, оставшиеся средства можно положить на вклад или копить на конкретную цель — например, на ремонт или отпуск.
Чтобы не потратить все импульсивно, сразу переводите часть суммы на отдельный счет и дайте себе сутки на раздумья перед любой крупной покупкой. Так разовые выплаты помогут укрепить финансы и приблизить важные цели.
Материал носит информационный характер и не является индивидуальной финансовой рекомендацией. При создании статьи редакция не сотрудничала с банками. Информация актуальна на момент публикации и может меняться. Сбережения застрахованы на сумму 1,4 млн ₽ в каждом из банков.
