





























Поделиться
ИнвестКопилка Сбера: как она устроена и что важно знать заранее

Что такое ИнвестКопилка Сбера простыми словами
Главное отличие от накопительного счета: доходность не гарантирована
Можно ли вывести деньги и как это работает
Налоги: что удержат и когда
Комиссии и скрытые расходы
Инвесткопилка, накопительный счет или вклад: сравнение
Кому ИнвестКопилка подходит, а кому нет
Как подключить и как закрыть
Частые вопросы
Что такое ИнвестКопилка Сбера простыми словами
ИнвестКопилка — это сервис в «СберБанк Онлайн», который помогает откладывать деньги и автоматически вкладывать их в ценные бумаги. Механика работает так: вы настраиваете регулярное пополнение на фиксированную сумму или переводите деньги вручную, и как только накопится от 100 ₽, деньги списываются с вашего счета и направляются в инвестиции.
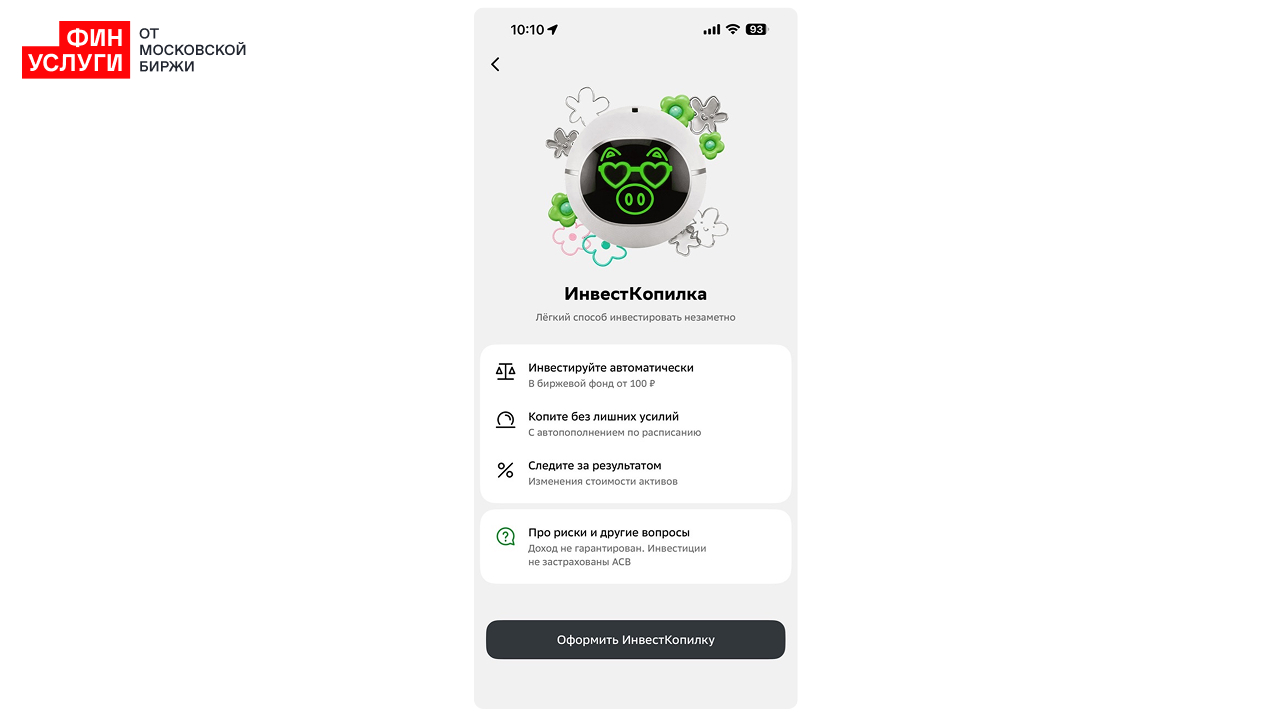
Сервис автоматически покупает на ваши средства паи биржевых паевых инвестиционных фондов (БПИФ). Простыми словами, БПИФ — это общий «котел», в который много инвесторов скидывают деньги. Управляющая компания покупает на эти деньги набор ценных бумаг (например, облигации надежных компаний или акции). Каждый пай — это ваша доля в этом портфеле.
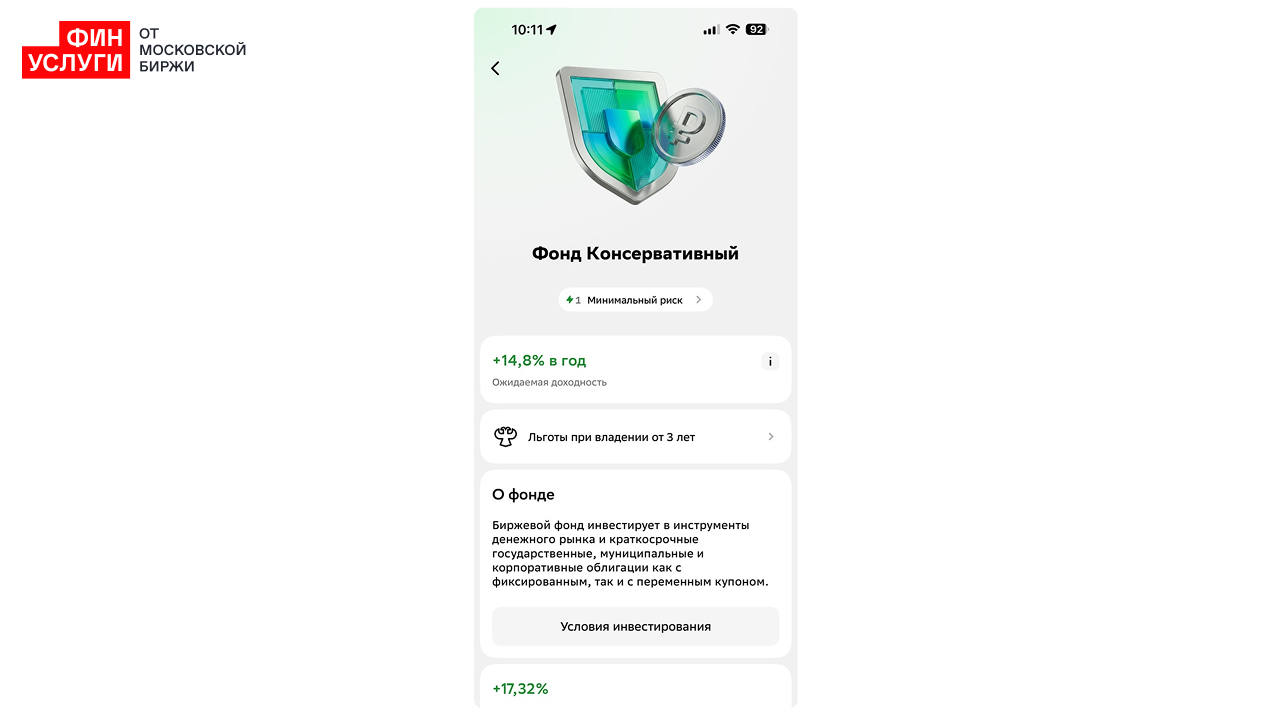
В ИнвестКопилке Сбера по умолчанию подключается БПИФ с консервативной стратегией — «Консервативный» (SAFE). Это означает, что деньги работают в инструментах с минимальным риском, но это все равно рынок ценных бумаг, а не банковский депозит.
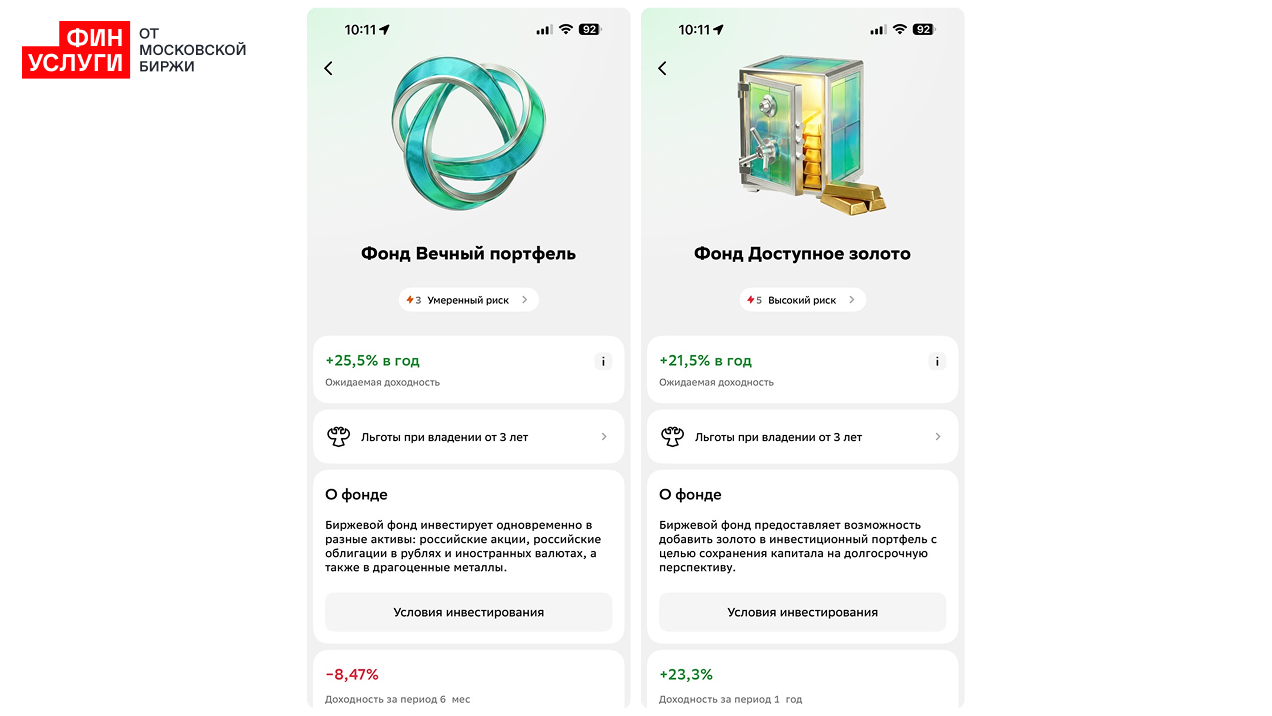
После открытия можно изменить фонд. Также доступны БПИФ «Вечный портфель» (STME) и БПИФ «Доступное золото» (SBGD). Все фонды находятся под управлением УК «Первая» и отличаются прогнозной доходностью, составом и риск-рейтингом.
Минимальная сумма автопополнения ИнвестКопилки — от 100 ₽, вручную — от 1 ₽.
Перечень доступных фондов и условия могут меняться.
Главное отличие от накопительного счета: доходность не гарантирована
Это ключевой момент, который часто упускают в рекламе. Когда вы открываете вклад или накопительный счет, банк фиксирует процентную ставку или обещает начислять проценты по определенной формуле. Вы знаете, сколько рублей получите через месяц или год. При этом по накопительному счету банк может поменять ставку в одностороннем порядке.
В ИнвестКопилке доходность зависит от стоимости паев фонда. Рынок ценных бумаг меняется каждый день:
- Стоимость пая может вырасти — вы получите доход.
- Стоимость пая может снизиться — на коротком отрезке времени сумма на счете может стать меньше, чем вы внесли.
Хотя фонды в копилке обычно консервативные (вкладывают в облигации или инструменты денежного рынка), риск временного снижения стоимости существует. Кроме того, средства в ИнвестКопилке не застрахованы Агентством по страхованию вкладов (АСВ). Если с управляющей компанией или брокером что-то случится, государственная страховка до 1,4 млн ₽, как по вкладам и накопительным счетам, здесь не действует. Это не значит, что инструмент ненадежный, но уровень защиты капитала здесь иной, чем у банковских депозитов.
Можно ли вывести деньги и как это работает
Чтобы воспользоваться накопленными средствами, нужно продать паи фонда. В приложении это делается через раздел сервиса. После продажи деньги поступают на брокерский счет, а оттуда их можно перевести на обычную банковскую карту.
Сроки зачисления зависят от регламента фонда и брокера, а также времени работы Московской биржи. Обычно процесс занимает до трех рабочих дней. В выходные и праздничные дни биржа не работает. Подать заявку на вывод средств можно в любое время.
Важно помнить: в момент продажи вы фиксируете текущую стоимость паев. Если рынок в этот день просел, вы получите меньше, чем могли бы получить неделю назад. Также возможно полное закрытие копилки — это займет до 20 рабочих дней после вывода денег.
Перед тем как планировать траты на эти деньги, стоит проверить актуальные правила вывода в приложении, так как технические сроки могут меняться.
Налоги: что удержат и когда
Инвестиционный доход облагается налогом на доходы физических лиц (НДФЛ). В случае с ИнвестКопилкой Сбербанк выступает налоговым агентом. Это значит, что банк сам рассчитывает и удерживает налог, вам не нужно подавать декларацию 3-НДФЛ самостоятельно.
Налог платится только с прибыли. Если вы вложили 10 000 ₽, а забрали 10 500 ₽, налог удержат с разницы в 500 ₽. Ставка составляет 13% для резидентов РФ (или 15% с суммы дохода свыше 5 млн ₽ за год).
Есть важный нюанс, о котором стоит знать заранее. Налог удерживается при выводе денег, закрытии копилки или в конце года, если прибыль зафиксирована, но деньги не выводились.
Бывают ситуации, когда инвестор вывел всю сумму под ноль, а налог еще не был удержан. В таком случае может образоваться задолженность перед налоговой, которую придется погасить отдельно. Чтобы избежать сюрпризов, при выводе крупной суммы лучше оставлять небольшой запас на счете для уплаты налога или уточнять у поддержки, как именно происходит удержание в вашем случае.
При владении паями более 3 лет прибыль до 3 млн ₽ в год освобождается от налога.
Комиссии и скрытые расходы
Сбер не берет плату за подключение и обслуживание копилки. Однако инвестирование через фонды всегда подразумевает расходы, которые заложены в стоимость пая.
Управляющая компания берет комиссию за управление фондом. Она не списывается отдельным платежом с вашего счета, а учитывается в расчетной стоимости пая (NAV). Простыми словами, доходность фонда, которую вы видите, уже «минус» комиссия управляющего. Комиссия за управление фондом указана в правилах доверительного управления конкретного БПИФ. Также действуют стандартные биржевые комиссии за сделки, сейчас они составляют по 0,02% за каждую операцию на Московской бирже.
Инвесткопилка, накопительный счет или вклад: сравнение
Чтобы понять, какой инструмент подходит именно вам, сравним их по ключевым параметрам.
Параметр | ИнвестКопилка (БПИФ) | Накопительный счет | Банковский вклад |
|---|---|---|---|
Гарантия дохода | Нет, доходность рыночная | Нет, ставка может меняться | Да, ставка фиксирована на весь срок |
Страхование АСВ | Нет | Да, до 1,4 млн ₽ по всем счетам и вкладам на одного человека в одном банке | Да, до 1,4 млн ₽ по всем счетам и вкладам на одного человека в одном банке |
Доступ к деньгам | Обычно в течение трех дней (продажа паев) | Мгновенно | По окончании срока (или с потерей почти всех накопленных %) |
Налоги | НДФЛ с прибыли (13 или 15%). Если владеть паями более 3 лет, налог не удерживается | НДФЛ с процентов (13 или 15%), если их сумма по всем счетам и вкладам превысила необлагаемый лимит | НДФЛ с процентов (13 или 15%), если их сумма по всем счетам и вкладам превысила необлагаемый лимит |
Порог входа | От 100 ₽ (условно) | От 1 ₽ | От 10 000 ₽ |
Риск убытка | Есть (стоимость пая может снизиться) | Нет (сумма не уменьшается) | Нет (сумма не уменьшается) |
Когда стоит рассмотреть ИнвестКопилку:
- Вы хотите попробовать инвестиции с минимальных сумм.
- Ваш горизонт планирования — от одного года и более (на длинной дистанции риск снижения стоимости сглаживается).
- Вы готовы к тому, что сумма на счете может немного колебаться.
Когда лучше выбрать накопительный счет или вклад:
- Вы копите на конкретную цель в ближайший год (отпуск, ремонт).
- Вам нужна подушка безопасности: деньги должны быть доступны мгновенно и без риска уменьшения суммы (в случае с накопительным счетом).
- Вы не хотите разбираться с налогами и движением рынка.
Если ваша задача — гарантированный процент и быстрый доступ к средствам, имеет смысл сравнить накопительные счета на Финуслугах. Там можно увидеть актуальные предложения разных банков в одном месте и выбрать условия, которые подходят под ваши потребности. Но не забывайте, что банк может поменять ставку в одностороннем порядке.
Кому ИнвестКопилка подходит, а кому нет
Универсальных решений в финансах не бывает. Продукт Сбера решает конкретную задачу — автоматизацию мелких накоплений с целью инвестирования.
Подойдет, если:
- Вы хотите сформировать привычку откладывать мелкие деньги — например, округлять сумму трат и разницу переводить в копилку.
- У вас уже есть подушка безопасности на накопительном счете, и вы ищете инструмент для свободных средств.
- Вы понимаете разницу между вкладом и инвестициями и принимаете отсутствие страховки АСВ.
Лучше быть осторожнее, если:
- Это ваши единственные сбережения. В таком случае приоритет — надежность и страховка, то есть вклады или накопительные счета.
- Деньги могут понадобиться в любой момент. Процедура продажи паев и вывода средств занимает время, в отличие от перевода с накопительного счета.
- Вы ищете способ заработать на короткой дистанции (месяц-два). На таких сроках рыночные колебания могут съесть потенциальную прибыль.
Как подключить и как закрыть
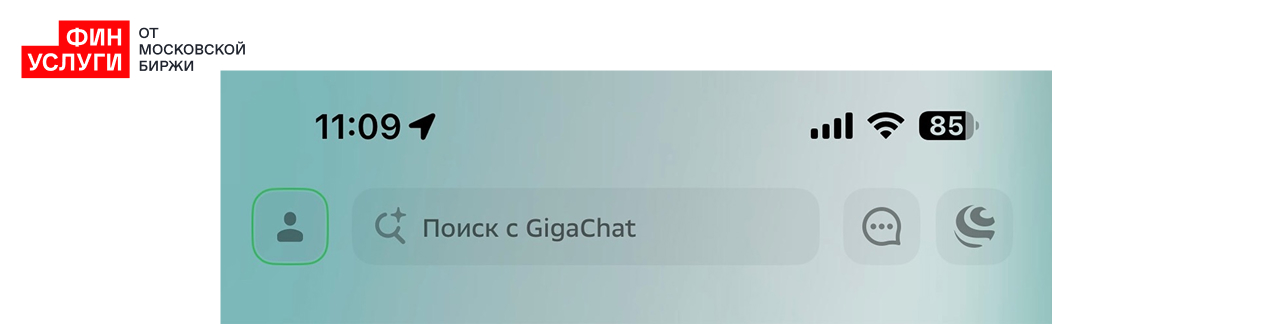
Подключение происходит в приложении «Сбербанк Онлайн». Для этого нужно:
- На главном экране ввести в поисковой строке «ИнвестКопилка» и выбрать ее.
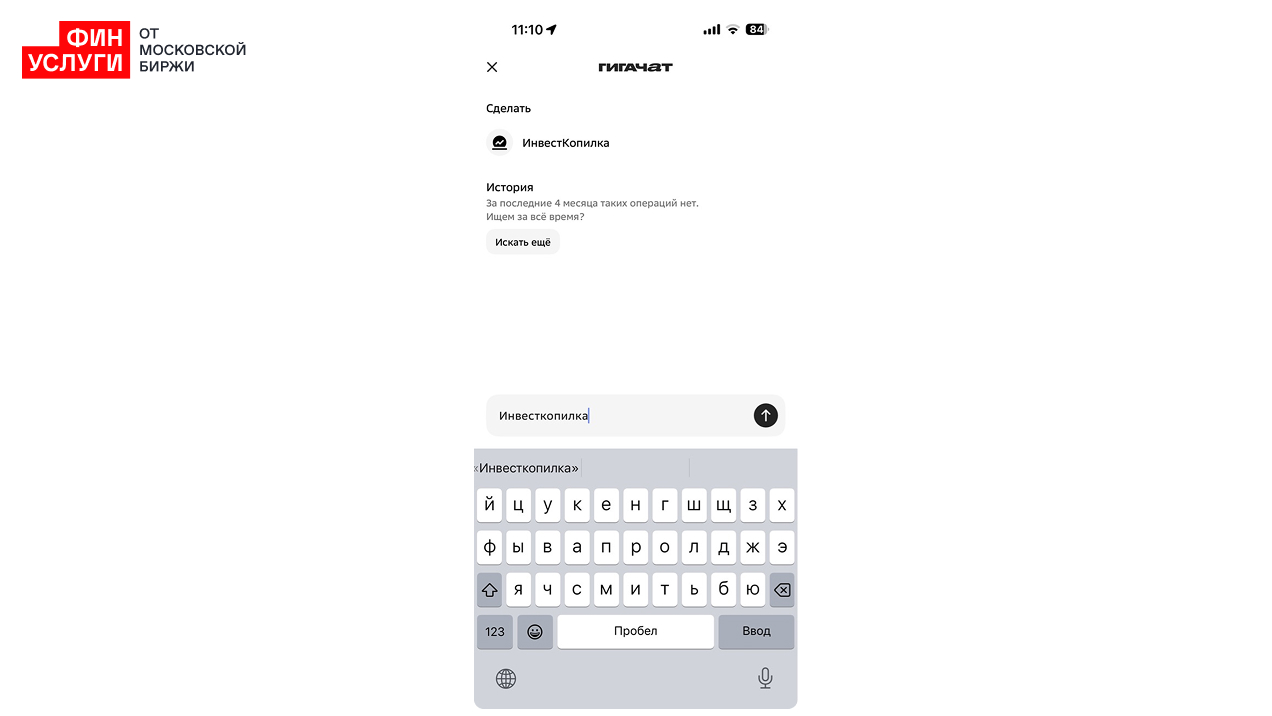
- Ознакомиться с преимуществами и условиями продукта.

- Заполнить параметры: сумму, периодичность, день, счет для автопополнения и счет для вывода денег.

Закрыть копилку можно в настройках сервиса в мобильном приложении. При этом накопленные паи продаются, а деньги возвращаются на счет. Вам нужно:
- Перейти на вкладку «Накопления» и в разделе «Инвестиции» нажать на ИнвестКопилку.
- На странице ИнвестКопилки нажать кнопку «Действия» и выбрать «Закрыть Инвесткопилку».
Частые вопросы
Как работает ИнвестКопилка Сбера?
Сервис автоматически списывает определенные суммы (при автопополнении) и покупает на них паи инвестиционных фондов. Деньги не лежат на счете, а работают в ценных бумагах. Также пополнять копилку можно вручную.
Что лучше — инвесткопилка или накопительный счет?
Зависит от цели. Для краткосрочных накоплений и подушки безопасности надежнее накопительный счет (есть страховка АСВ, нет риска убытка). Для долгосрочных вложений с готовностью к риску можно рассмотреть копилку.
Можно ли вывести деньги из инвесткопилки и как быстро?
Да, можно продать паи в приложении. Срок зачисления денег на карту обычно составляет до трех рабочих дней, точные сроки зависят от регламента фонда и режима работы Московской биржи.
В чем смысл инвесткопилки, если доход не гарантирован?
Смысл в потенциально более высокой доходности на длинной дистанции по сравнению с инфляцией и в автоматизации процесса накопления без усилий со стороны пользователя.
Застрахованы ли деньги в ИнвестКопилке, как вклад?
Нет, средства в инвестиционных фондах не подпадают под систему страхования вкладов (ССВ).
Выбор инструмента зависит от вашей финансовой ситуации. Если вы только начинаете формировать сбережения, возможно, стоит начать с классических продуктов. Витринавкладовна Финуслугах поможет сравнить предложения банков и выбрать надежный вариант с гарантированным доходом.
На Финуслугах также есть своя инвесткопилка внутри маркетплейса — «Финподушка». Она не привязана к конкретному банку и доступна всем зарегистрированным пользователям платформы. Пополнить ее можно с помощью Кошелька Финуслуг или через СБП. Деньги автоматически размещаются в надежных краткосрочных инструментах, а доход начисляется ежедневно и реинвестируется. Он зависит от ставок денежного рынка (сейчас около 14–14,2% годовых).
Материал не является индивидуальной инвестиционной рекомендацией. Инвестиции и иные финансовые решения связаны с риском, доходность не гарантируется.
