





























Поделиться
5 ошибок, из‑за которых люди теряют десятки тысяч рублей в год
Ошибка № 1. Игнорировать капитализацию процентов
Ошибка № 2. Не проверять условия досрочного снятия
Ошибка № 3. Хранить все деньги в одном банке без учета лимита страхования
Ошибка № 4. Не следить за промоставками и акциями
Ошибка № 5. Открывать вклад без учета инфляции
Чек‑лист перед открытием вклада
Вывод
Ошибка № 1. Игнорировать капитализацию процентов
Многие вкладчики смотрят только на процентную ставку, забывая про капитализацию. А ведь именно она может заметно увеличить итоговую сумму дохода.
Капитализация — это процесс, когда начисленные проценты прибавляются к основной сумме вклада. В следующем периоде проценты начисляются уже на увеличенную сумму.
Почему это важно: без капитализации вы получаете фиксированную сумму за каждый период. С капитализацией доход растет по принципу «процентов на проценты».
Пример: предположим, вы положили 500 000 ₽ под 13% годовых на два года.
- Без капитализации: 500 000 × 0,13 × 2 = 130 000 ₽. Итого: 630 000 ₽.
- С ежемесячной капитализацией: итоговая сумма составит около 647 683 ₽. Разница — 17 683 ₽ задва года, и она будет расти с увеличением срока.
Совет: при сравнении вкладов обращайте внимание не только на ставку, но и на наличие капитализации. Лучше выбрать вклад со ставкой 12,5% и капитализацией, чем 13% без нее.
Ошибка № 2. Не проверять условия досрочного снятия
Жизнь непредсказуема, и вам может понадобиться снять часть денег или даже всю сумму сразу раньше срока. Если не уточнить условия заранее, можно потерять начисленные проценты.
Банк может:
- Обнулить проценты за весь период.
- Пересчитать их по ставке «до востребования» (обычно 0,01–0,1%).
- Разрешить частичное снятие без потерь, но с ограничением суммы.
Пример: вкладчик открыл депозит на 300 000 ₽ под 13,3% на год. Через шесть месяцев ему срочно понадобились деньги, и он закрыл вклад. Банк пересчитал проценты по ставке 0,1%. Вместо ожидаемых 39 900 ₽ дохода вкладчик получил всего около 150 ₽. Потеря — 39 750 ₽.
Что проверить перед открытием:
- Можно ли снять часть суммы без потери процентов.
- Есть ли льготный период (например, первые 30–90 дней).
- По какой ставке пересчитают проценты, если снять всю сумму раньше срока.

Ошибка № 3. Хранить все деньги в одном банке без учета лимита страхования
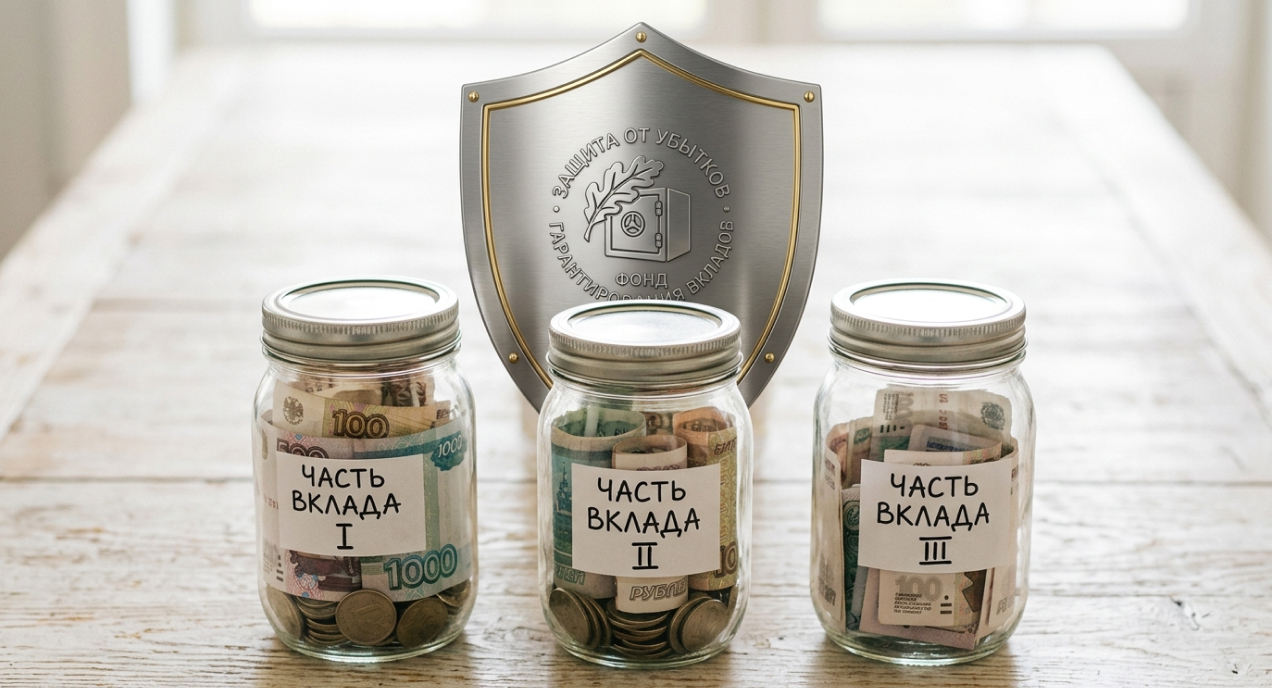
АСВ (Агентство по страхованию вкладов) возвращает до 1,4 млн ₽ каждому человеку по всем депозитам и накопительным счетам в одном банке. Если у вас больше — часть средств может сгореть при отзыве лицензии. Поэтому хранить в одном банке сверх этой суммы рискованно.
Пример: в 2023 году у банка отозвали лицензию. Клиент, хранивший там 3 млн ₽, получил только 1,4 млн ₽. Остальные 1,6 млн ₽ пришлось списать как убытки.
Решение: распределите сумму между несколькими надежными банками. Например, 1,2 млн ₽ в одном банке, 1 млн ₽ — во втором и 800 000 ₽ — в третьем. Так все ваши сбережения будут защищены.
Ошибка № 4. Не следить за промоставками и акциями
Банки часто дают повышенную ставку новым клиентам или в рамках акций. Те, кто не проверяет условия регулярно, теряют на этом до 2-3% годовых.
Как это работает:
- Приветственная ставка для новых клиентов (на первые три–шесть месяцев).
- Акции к праздникам (Новый год, 8 Марта и т. д.) или без конкретного повода.
- Промоставка при оформлении вклада на финансовом маркетплейсе.
- Специальные предложения для держателей карт или при наличии платных подписок.
Пример: обычная ставка — 9%, промоставка — 12%. На вкладе 1 млн ₽, разница за год составит 30 000 ₽.
Где искать:
- На сайтах банков в разделе «Вклады».
- В мобильных приложениях банков.
- На финансовых маркетплейсах (например, на Финуслугах).
- В рассылках и СМС от банков.
Новым клиентам на Финуслугах можно открыть промовклад со ставкой до 25% или получить бонус до +5% в рамках акции на маркетплейсе. Например, если положить 50 000 ₽ на вклад «Надежный прайм» от банка Дом.рф под 25%, через полгода вы получите 6198,62 ₽ сверх суммы депозита. А с бонусом +5% к ставке по вкладу «Надежный» такая же сумма вложений за три месяца может принести вам 2343,56 ₽.
Ошибка № 5. Открывать вклад без учета инфляции
Ставка 7%, а инфляция 8%? Значит, ваши деньги теряют покупательную способность. Вы формально заработали, но на деле стали беднее.
Со 2 по 8 июня 2026 года годовая инфляция ускорилась с 5,33 до 5,5%. Поэтому сейчас она ниже ставок по вкладам. То есть проблем с тем, чтобы найти депозит с процентом выше инфляции, нет.
Как проверить: смотрите официальные данные по инфляции на сайте ЦБ РФ. Сравните их со ставкой по вкладу.
Чек‑лист перед открытием вклада
- Есть ли капитализация процентов? Если да, как часто она происходит (ежемесячно, ежеквартально)? Посчитайте итоговый доходом с учетом капитализации, если она есть.
- Какие условия досрочного снятия? Можно ли снять часть денег без потерь? Есть ли льготный период? От этого будет зависеть, сколько начисленных процентов вы потеряете при снятии.
- Не превышает ли сумма лимит в 1,4 млн ₽ в этом банке? Если превышает, распределите остаток между другими банками.
- Действует ли сейчас промоставка или акция для этого вклада? На какой срок? Какая ставка будет после окончания акции?
На Финуслугах можно выбрать промовклады с повышенными ставками или получить бонус до +5%, если вы еще не открывали депозиты на маркетплейсе.
- Выше ли ставка, чем текущая инфляция? Если процент по вкладу выше уровня инфляции, покупательная способность заработанных денег снизится, то есть инфляция «съест» ваш доход.
Вывод
Даже небольшие ошибки в выборе вклада могут стоить вам десятков тысяч рублей в год. Но, если учесть эти нюансы, вы не только сохраните деньги, но и заработаете больше. Достаточно потратить немного времени перед открытием вклада:
- Узнать, есть ли капитализация процентов.
- Сравнить условия в разных банках — например, на Финуслугах.
- Успеть воспользоваться специальными предложениями.
- Уточнить правила досрочного снятия.
- Проверить лимит страхования и уровень инфляции.
Условия актуальны на момент публикации и могут меняться. Вклады застрахованы на сумму 1,4 млн ₽.
Вы можете сами подобрать подходящий вклад с помощью нашего Калькулятора — по сумме и сроку:
