





























Поделиться
Мошенники оформили кредит: что делать и можно ли не платить
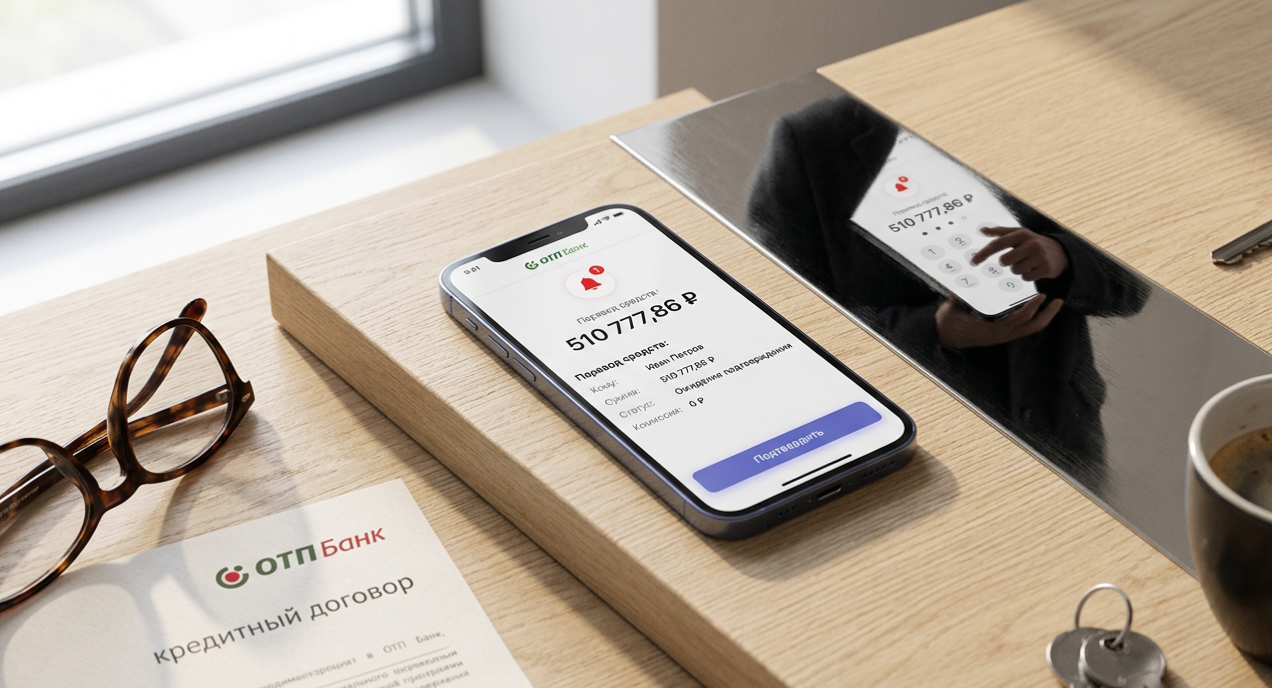
Суд признал незаключенным кредит на 510 778 ₽
Что делать, если мошенники оформили кредит на ваше имя
Можно ли не платить кредит, который оформили мошенники
Что такое период охлаждения по кредитам
Как защититься от новых кредитов на свое имя
Какие доказательства помогут оспорить мошеннический кредит
Главное
Частые вопросы
Суд признал незаключенным кредит на 510 778 ₽
Как сообщила объединенная пресс-служба судов Омской области, жительница региона стала жертвой мошенников после перехода по ссылке, пришедшей в мессенджере якобы от знакомой. Злоумышленники получили возможность использовать ее персональные данные и номер телефона. Затем от имени женщины в ОТП Банке был оформлен кредит на 510 777,86 ₽, а деньги получил неустановленный человек.
О кредите женщина узнала позже, когда не смогла войти в мобильное приложение банка. После обращения в финансовую организацию она выяснила, что на ее имя оформлен кредит, и заявила о произошедшем в полицию. Было возбуждено уголовное дело.
При рассмотрении гражданского дела суд учел несколько обстоятельств. По информации пресс-службы судов, банк не обеспечил надлежащую идентификацию получателя денег и не убедился, что оформление кредита соответствовало воле клиентки. Кроме того, на телефоне женщины было обнаружено вредоносное программное обеспечение, а в детализации оператора отсутствовало исходящее SMS-сообщение, на которое ссылалась сторона банка.
Суд признал кредитный договор незаключенным. Решение вступило в законную силу.
Этот случай показывает, что использование персональных данных и SMS-кодов само по себе не исключает возможности оспорить кредит. При рассмотрении таких споров суд оценивает совокупность доказательств: выражал ли человек волю на заключение договора, как проходила идентификация, кто получил деньги и кто фактически совершал действия с устройством.

Что делать, если мошенники оформили кредит на ваше имя
Банк России рекомендует прежде всего уведомить банк или МФО, что вы не заключали договор и не получали деньги, запросить документы по кредиту и обратиться в правоохранительные органы. Если проблема не решится, договор можно оспаривать в суде.
1. Проверьте кредитную историю
Если о неизвестном кредите стало известно из звонка, SMS, требования банка или сообщения коллектора, сначала убедитесь, что обязательство действительно записано на вас.
Через Госуслуги можно узнать, в каких бюро кредитных историй хранятся ваши данные, после чего запросить кредитный отчет непосредственно в БКИ.
Подробный алгоритм есть в материале Финуслуг «Где посмотреть кредитную историю». В нем также разобрано, как найти ошибочную запись и куда обращаться для ее исправления.
Проверить стоит всю историю, а не только один кредит: злоумышленники могли подать заявки сразу в несколько организаций.
2. Обратитесь в банк или МФО
Сообщите кредитору, что вы не заключали договор и не получали деньги. Банк России рекомендует также запросить договор и относящиеся к нему документы.
Дополнительно стоит попросить предоставить доступные сведения о том:
- каким способом подтверждалась личность заемщика;
- на какой счет были перечислены кредитные деньги;
- какой номер телефона использовался при оформлении;
- какие электронные документы были подписаны;
- какими способами подтверждалось заключение договора.
Обращение лучше подавать так, чтобы осталось подтверждение его получения банком или МФО.
3. Сохраните доказательства
Не удаляйте сообщения, переписки и уведомления, которые могут относиться к мошенничеству.
Полезными могут оказаться:
- SMS и push-уведомления;
- переписка в мессенджерах;
- история звонков;
- детализация связи;
- банковские выписки;
- сведения о входах в приложение;
- результаты проверки телефона на вредоносное ПО;
- документы по спорному кредиту;
- информация о счете, на который поступили деньги.
В омском деле технические обстоятельства стали важной частью доказательств: суд учел наличие вредоносного ПО и данные детализации связи.
4. Подайте заявление в полицию
Опишите, когда обнаружили кредит, какая организация его выдала, на какую сумму оформлен договор и почему считаете, что его заключили без вашего участия.
К заявлению можно приложить копию обращения в банк, выписки, скриншоты переписки и другие материалы.
Обращение в правоохранительные органы входит в порядок действий, который рекомендует Банк России гражданам, обнаружившим кредит, оформленный злоумышленниками.
5. Оспорьте запись в кредитной истории
Если в кредитной истории появился чужой кредит, информацию можно оспорить через БКИ. Бюро направит запрос источнику сведений — банку или МФО.
Если кредитор по итогам проверки подтвердит, что данные недостоверны, запись должна быть скорректирована. Если спор таким способом решить не получится, вопрос можно перенести в суд.
Подробнее о том, какие сведения хранятся в БКИ и как исправляются ошибки, Финуслуги рассказывали в свежем материале «Что такое кредитная история и на что она влияет».
6. Если банк не признает ошибку, обращайтесь в суд
Если после обращения в банк или МФО проблема не решена, Банк России указывает на возможность подать в суд иск о признании договора недействительным или незаключенным и потребовать внести изменения в кредитную историю.
Такой путь выбрала и жительница Омской области. В ее случае суд пришел к выводу, что кредитный договор не был заключен самой истицей.
Можно ли не платить кредит, который оформили мошенники
Здесь важно различать две ситуации.
Первая: кредит полностью оформили посторонние без вашего волеизъявления. В этом случае задача заемщика — доказать, что он не заключал договор. Можно требовать от банка признать сведения недостоверными, а если спор не решается — обращаться в суд с требованием признать договор незаключенным или недействительным.
Самостоятельно считать долг аннулированным только потому, что подано заявление в полицию, не стоит. До разрешения спора кредитор может продолжать считать договор действующим.
Вторая ситуация: человек сам оформил кредит под воздействием мошенников, а потом передал или перевел им деньги. Для таких случаев с 1 сентября 2025 года действуют специальные антимошеннические нормы.
Если банк или МФО нарушили предусмотренные законом требования и по факту хищения заемных денег возбуждено уголовное дело, заемщик освобождается от исполнения обязательств по кредиту и уплаты процентов до вступления в силу приговора суда по уголовному делу. Например, нарушением может быть выдача кредита без обязательного периода охлаждения.
То есть одного факта мошенничества недостаточно: должны выполняться предусмотренные законом условия.
Что такое период охлаждения по кредитам
С 1 сентября 2025 года при выдаче большинства потребительских кредитов действует обязательная задержка между заключением договора и возможностью воспользоваться деньгами.
Для кредита или займа:
- от 50 000 до 200 000 ₽ период охлаждения составляет 4 часа;
- свыше 200 000 ₽ — 48 часов.
В этот период заемщик может отказаться от получения денег без финансовых последствий, проценты за это время не начисляются.
Есть исключения. Период охлаждения, например, не применяется к кредитам и займам до 50 000 ₽, ипотеке, образовательным кредитам, некоторым автокредитам, а также к ряду других предусмотренных законом случаев.
Как защититься от новых кредитов на свое имя
Один из способов снизить риск — установить самозапрет на заключение договоров потребительского кредита или займа.
При действующем самозапрете банк или МФО должны проверить информацию в кредитной истории перед заключением договора. Если запрет распространяется на такой кредит, организация должна отказать в его выдаче. Если кредитор все равно заключит договор вопреки действующему самозапрету, он не сможет требовать от гражданина исполнения обязательств по нему.
Подробно условия разобраны в материале Финуслуг «Самозапрет на кредиты: что это и как он работает».
Самозапрет можно установить через Госуслуги или МФЦ. Он действует бессрочно, пока сам гражданин его не отменит.
Механизм активно используется: по данным НБКИ, к началу сентября 2026 года действующий самозапрет был примерно у 22 млн россиян. Подробнее Финуслуги писали в материале «Самозапретов на кредиты стало на 16% меньше — 22 млн россиян уже защитились от мошенников».
Самозапрет распространяется не на все виды кредитования. В частности, из механизма исключены ипотечные кредиты, некоторые автокредиты и основные образовательные кредиты с господдержкой.
Какие доказательства помогут оспорить мошеннический кредит
Универсального документа, который автоматически аннулирует кредит, нет. Значение имеет совокупность обстоятельств конкретного дела.
В споре могут быть важны:
- отсутствие волеизъявления человека на получение кредита;
- получение денег другим лицом;
- данные об устройстве, с которого оформлялся договор;
- вредоносное ПО или удаленный доступ к смартфону;
- детализация связи;
- сведения о счетах, на которые были перечислены деньги;
- способ идентификации клиента;
- скорость обращения в банк и полицию после обнаружения кредита.
Например, в деле о кредите ОТП Банка на 510 777,86 ₽ суд учел и обстоятельства получения денег неизвестным лицом, и особенности идентификации, и технические данные с телефона потерпевшей.
Поэтому результат одного судебного дела нельзя автоматически переносить на все похожие ситуации: каждый спор рассматривается с учетом его конкретных доказательств.
Главное
Если мошенники оформили кредит на ваше имя, сначала проверьте кредитную историю, затем обратитесь в банк или МФО и запросите документы по договору. Сохраните технические доказательства и подайте заявление в полицию. Если кредитор не исправляет данные добровольно, запись можно оспорить в БКИ и при необходимости обратиться в суд.
Судебная практика показывает, что договор, оформленный без воли человека, можно признать незаключенным. В сентябре 2026 года Нововаршавский районный суд Омской области именно так разрешил спор по кредиту на 510 777,86 ₽.
Для профилактики стоит периодически проверять кредитную историю и при необходимости установить самозапрет на кредиты. Оба материала Финуслуг актуализированы не более трех месяцев назад.
Частые вопросы
Что делать в первую очередь, если мошенники оформили кредит?
Проверьте кредитную историю и обратитесь в банк или МФО, который выдал кредит. Сообщите, что не заключали договор и не получали деньги, запросите документы по сделке. После этого обратитесь в полицию. Такой алгоритм рекомендует Банк России.
Можно ли аннулировать кредит, оформленный мошенниками?
Да, если удастся подтвердить, что договор был заключен без вашего волеизъявления. Банк может исправить сведения после внутренней проверки. Если этого не произошло, договор можно оспаривать через суд.
Достаточно ли SMS-кода, чтобы доказать, что кредит взял клиент?
Не обязательно. Суд оценивает все обстоятельства дела. В споре жительницы Омской области кредит оформлялся с использованием SMS-кодов, однако суд учел данные об идентификации получателя денег, вредоносное ПО и детализацию связи и в результате признал договор незаключенным.
Как убрать мошеннический кредит из кредитной истории?
Можно обратиться в БКИ с заявлением об оспаривании информации. Бюро запросит данные у кредитора. Если банк или МФО подтвердят недостоверность сведений, запись исправят. Если спор не разрешится, изменения можно требовать через суд.
Поможет ли самозапрет от мошеннического кредита?
Самозапрет существенно ограничивает возможность оформить на человека потребительский кредит или заем. Перед выдачей денег кредитор обязан проверить наличие запрета. Но механизм распространяется не на все кредитные продукты, поэтому полностью исключить любые виды кредитования на чужое имя он не может.
Данные актуальны на 17 сентября 2026 года.
Материал не является индивидуальной инвестиционной рекомендацией.