





























Поделиться
«Самая дорогая ошибка — не начать»: Ярослав Святославский о деньгах, спорте и финансовой независимости


В 2026 году Ярослав стал героем бесплатного онлайн-курса «Финтриатлон» от Школы Московской биржи и Финуслуг. Курс построен как спортивная дистанция: участники проходят «заплыв», «велогонку» и «марафон», а по сути учатся управлять бюджетом, формировать накопления, разбираться во вкладах, накопительных счетах, облигациях, акциях, фондах, риске и диверсификации. Программа состоит из 25 уроков, а в конце курса нужно будет пройти и финальный тест. К тому же, участники Финтриатлона могут выиграть мерч Школы Московской биржи.
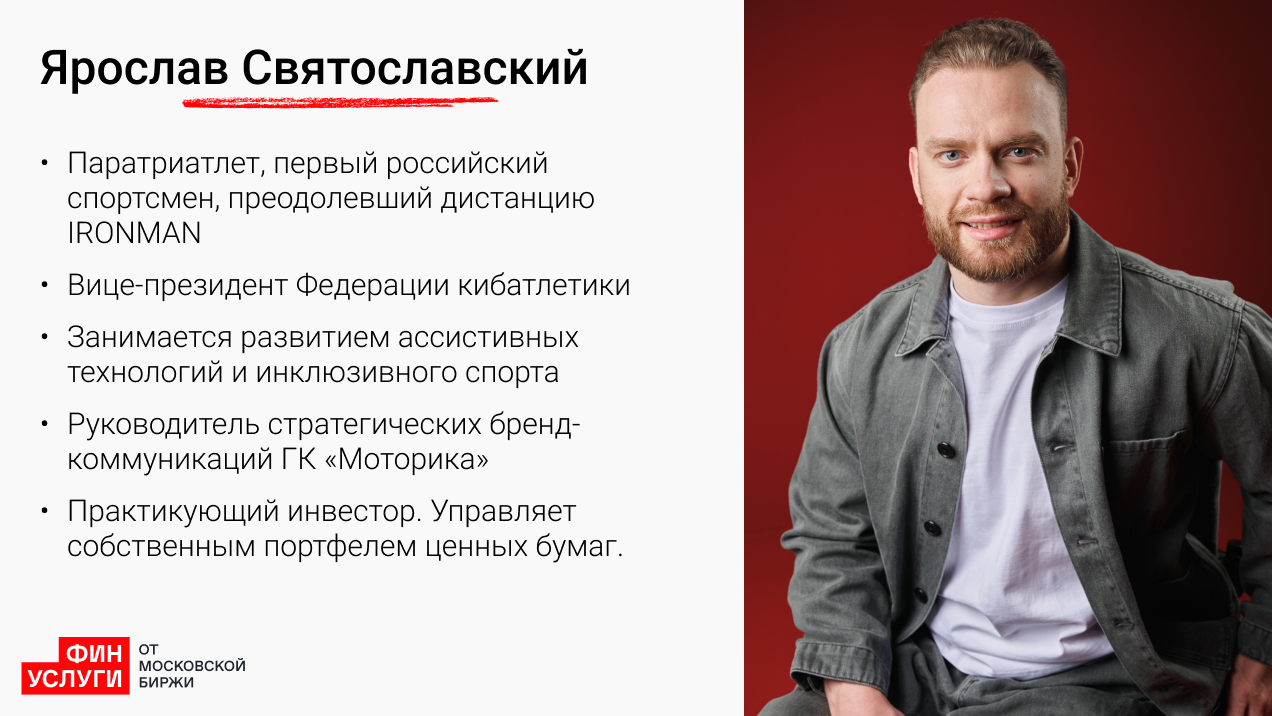
Ярослав Святославский поделился с читателями Финуслуг своим опытом о том, с чего начать тем, кто пока живет «от зарплаты до зарплаты» и как улучшить финансовое положение.
«Финансы похожи на триатлон: побеждает тот, кто выстраивает систему»
Ярослав, вы паралимпиец, многократный чемпион, человек, который верит, что нет трассы, которую нельзя пройти. Почему вдруг финансы? Как появилась идея финансового триатлона?
Идея пришла органично. Триатлон — это три дисциплины: плавание, велосипед, бег. Каждая требует своей подготовки, своего темпа и своей стратегии, но побеждает тот, кто выстраивает их в единую систему.
Когда я начал разбираться в личных финансах, понял: здесь то же самое. Бюджет — это плавание, фундамент, без которого никуда. Накопления и консервативные инструменты — велосипед, долгий и методичный этап. Инвестиции — бег, финишная прямая, где все решает накопленная база.
После травмы я быстро понял: финансовая независимость — это не роскошь, а необходимость. Когда физические возможности ограничены, деньги дают свободу. Финансовая безграмотность может стать большим барьером, чем любое физическое ограничение. Так и родился «Финтриатлон» — как курс, который объясняет личные финансы системно, но в понятной спортивной логике.
«Сначала бюджет, потом накопления, потом инвестиции»
Из чего состоит «Финтриатлон»?
Курс построен по аналогии с триатлоном — три блока, каждый со своей задачей.
Первый блок — «Плавание». Это личный бюджет и финансовая база. Мы учимся считать доходы и расходы, формировать подушку безопасности, переставать жить от зарплаты до зарплаты. Это фундамент, без которого все остальное не работает.
Второй блок — «Велосипед». Это инструменты сохранения: вклады, накопительные счета, ОФЗ, корпоративные облигации. Здесь мы разбираем, как деньги могут работать без лишнего риска.
Третий блок — «Бег». Это инвестиции: акции, фонды, оценка риска и доходности, диверсификация. Как собрать первый портфель и не наделать классических ошибок новичка.
В каждом блоке есть теория и практика: видео, текстовые уроки, разборы реальных кейсов. Я сам прошел этот путь, поэтому в курсе нет абстрактных примеров — только то, с чем сталкивается обычный человек.
«Финансовая грамотность нужна не для богатства, а для самостоятельности»
Кому этот курс может быть особенно полезен?
Главная идея курса — социальная миссия. Каждый человек должен уметь распоряжаться личными финансами: чтобы жить, путешествовать, получать образование, оплачивать качественную медицинскую помощь, строить планы.
Но финансовую грамотность в школе почти не преподают, а многие платные курсы часто заточены под продажу конкретных продуктов. «Финтриатлон» — это фундаментальные знания: от бюджета до портфеля. Без скрытой рекламы и агрессивных продаж.
Для меня особенно важно, что курс может помочь людям с инвалидностью и ОВЗ, ветеранам, пожилым людям, молодежи — тем, кто часто остается за бортом финансового образования, хотя именно им оно может быть нужнее всего.
«Я начинал с полного нуля и типичных ошибок»
С чего начался ваш путь в финансах?
Честно? Я начинал с полного нуля. И, конечно, делал типичные ошибки. Я получил травму и мне стали поступать выплаты, компенсации. Я понятия не имел, что с ними делать, и просто держал все на одном текущем счете. Не на накопительном. Просто на текущем счете. Без процентов. Деньги лежали и, конечно, обесценивались.
Поворотным моментом в моей жизни стала книга Роберта Кийосаки «Богатый папа, бедный папа», которую я читал еще в больнице. Хотя финансовая и бизнес-литература привлекали меня с детства: я читал Forbes, изучал истории успешных компаний и предпринимателей. Неудивительно, что потом я пять лет проработал в Forbes. Это был важный период, который сильно сформировал мое понимание того, как устроен бизнес и что стоит за большими деньгами.
А после травмы теория соединилась с практикой. Возник вопрос: что делать со своими деньгами прямо сейчас? Сначала я открыл вклад, потом разобрался с ОФЗ, постепенно дошел до акций.
Тем, кто только начинает, я бы сказал: не торопитесь на фондовый рынок. Сначала подушка безопасности на 3-6 месяцев расходов. Потом — вклад или накопительный счет. И только после этого облигации и акции. Каждый шаг должен быть осознанным, иначе первая же просадка портфеля может выбить из колеи.
«Даже 1000 рублей в месяц — это уже привычка»
Что делать, если не получается откладывать?
Спорт научил меня одному важному принципу: результат — это не одно большое усилие, а сумма регулярных маленьких. Марафон начинается не с 42 км. Он начинается с первых пяти. В финансах то же самое.
Если кажется, что не из чего откладывать, начните с 5%. Не ждите хорошего момента или большой зарплаты.
Я использую простое правило: в день получения зарплаты сразу перевожу часть на инвестиционный счет. Автоматически, до того как успел потратить. Психологически это работает лучше всего: деньги уходят раньше, чем ты к ним привыкаешь.
Даже 1000 рублей в месяц — это уже привычка. А привычка важнее суммы.
«Финансовая независимость начинается с аудита»
Какой первый шаг к финансовой независимости?
Аудит. Просто возьмите и запишите, откуда приходят деньги и куда уходят. Большинство людей этого не делают и потом искренне удивляются, куда исчезает зарплата. Две недели честного учета расходов — и картина становится совершенно четкой.
После аудита — подушка безопасности. Только потом можно думать об инвестициях. Финансовая независимость начинается не с первой купленной акции, а с момента, когда у вас есть запас, который позволяет не принимать решения из страха.

«Спорт учит не паниковать»
Помогает ли спортивная дисциплина в финансовом планировании и инвестициях?
Это, пожалуй, главная связь между спортом и финансами в моей жизни. Спорт учит двум вещам, которые напрямую работают в инвестициях.
Первое — терпение. Когда я готовлюсь к IRONMAN, я не жду результата через неделю. Я строю базу месяцами. Инвестиции — то же самое: сложный процент работает небыстро, но неотвратимо. Мой горизонт — 10 лет и больше.
Второе — устойчивость к дискомфорту. Видеть, как портфель падает на 20%, и не паниковать — это навык. Спорт тренирует именно это: продолжать, когда тяжело, не останавливаться только потому, что сейчас неудобно.
Те, кто продают на дне, часто просто не выдерживают психологически. Но инвестиции — это длинная дистанция.
«Подушка должна быть доступна в любой момент»
Есть ли у вас запас денег на черный день?
Есть. Его формирование стало прямым следствием травмы. Когда ты оказываешься в больнице без возможности работать, очень быстро понимаешь, что значит отсутствие финансовой подушки. Это не страшилка из учебника, а реальная уязвимость.
Сегодня мой резервный фонд покрывает от 6 до 12 месяцев расходов. Он хранится в ликвидных инструментах: на накопительном счете и в коротких облигациях.
Не в акциях, потому что подушка должна быть доступна в любой момент и не зависеть от рыночной конъюнктуры. Это одно из лучших финансовых решений в моей жизни.
«30–50% дохода я инвестирую сразу после зарплаты»
Как вы распределяете бюджет?
Первое и неизменное правило: 30–50% дохода уходит в инвестиции в момент получения зарплаты. Это не обсуждается и не откладывается на конец месяца.
Из обязательных внеплановых расходов — все, что связано со спортом: тренировки, оборудование, соревнования. Для меня это не развлечение, а профессиональный инструмент и образ жизни. Экономить на этом — значит экономить на здоровье и результате.
Еще важная статья — путешествия. Соревнования за рубежом, новые трассы, новые впечатления. Это тоже инвестиция, только в себя.
И образование: книги, курсы, профессиональное развитие. Деньги, вложенные в знания, возвращаются с процентами.
«Чем больше зарабатываешь, тем больше тратишь — это инфляция образа жизни»
Почему у людей зарплата уходит в ноль, даже если она хорошая?
Это называется инфляция образа жизни. Повысилась зарплата — выросли запросы: телефон, машина, отпуск. Расходы растут пропорционально доходам, и человек все равно остается в минусе относительно своих возможностей.
Есть и системные ловушки: кредитные карты с кэшбэком, которые незаметно увеличивают траты: забытые подписки, импульсивные покупки на маркетплейсах в 23:00. Я сам через это проходил и нашел простое противоядие — автоматизировать сбережения до того, как деньги попадают в расходный кошелек. Я называю это «заплати сначала себе».
И еще одно правило, которое мне помогает: перед незапланированной покупкой — 24 часа паузы. В большинстве случаев желание купить исчезает само.
«Если есть 100 000 – 200 000 рублей, первый вопрос — есть ли финансовый резерв»
Что вы посоветуете людям с накоплениями от 100 000 – 200 000 рублей?
Первый вопрос: есть ли финансовый резерв на случай непредвиденных расходов? Если нет, то вот он и есть. Эти деньги идут на накопительный счет, и вы спите спокойно.
Если резерв уже есть, можно разделить сумму на две части. Половина пойдет на вклад или ликвидный накопительный счет. Половина на покупку ОФЗ с горизонтом один–три года.
Это консервативно, но правильно на старте. Не торопитесь сразу покупать акции. Фондовый рынок никуда не денется, а потеря денег из-за неопытности может демотивировать так, что человек потом годами не возвращается к инвестициям.

«На фондовый рынок можно выходить, когда вы готовы к просадкам»
Когда можно начинать покупать облигации и выходить на фондовый рынок?
Покупать облигации — когда есть подушка безопасности и базовое понимание, как работает купонный доход. Я начинал именно с ОФЗ: они надежны как вклад, но гибче и потенциально доходнее. Это хорошая школа перед более сложными инструментами.
На рынок акций стоит выходить, когда у вас есть три вещи.
- Первая — деньги для того, чтобы инвестировать с горизонтом не менее 5 лет, лучше 10 и больше.
- Вторая — психологическая готовность видеть временное падение портфеля на 20–30% и не паниковать.
- Третья — понимание, что вы покупаете и почему.
Мой путь был таким: первые год-два — облигации и изучение других финансовых инструментов, потом постепенно добавлял акции. Сейчас они занимают определенную долю портфеля, но основу по-прежнему составляют более консервативные бумаги.
«Фондовый рынок — не лотерея, если не относиться к нему как к лотерее»
Что вы скажете тем, кто считает фондовый рынок лотереей?
В лотерее победители случайны. На фондовом рынке — нет. Лотерея — это когда покупают одну акцию по совету из телеграм-канала и ждут роста в 10 раз за месяц. Инвестиции — это когда формируют портфель на годы, реинвестируют дивиденды и купоны, позволяют сложному проценту делать свое дело. Это разные вещи.
«Финтриатлон» как раз об этом: не о спекуляциях, а о системном подходе.
«Первый портфель должен быть простым»
Как собрать первый портфель?
Я рекомендую новичкам начать с трех составляющих.
- 60–70% — консервативная база: ОФЗ и корпоративные облигации с хорошим рейтингом. Это стабильность и предсказуемый доход.
- 20–30% — рост: широкий индексный фонд российского или международного рынка. На старте лучше не выбирать отдельные акции, а купить весь рынок сразу.
- 5–10% — защита от инфляции: фонды на золото или другие драгоценные металлы.
Со временем, по мере роста знаний и опыта, можно добавлять отдельные акции компаний, в которые вы верите. Я, например, слежу за технологическими и медицинскими компаниями, которые активно вкладывают в исследования и разработки.
Но важно помнить: универсального портфеля для всех нет. Все зависит от целей, горизонта, отношения к риску и личной ситуации.
«Высокая доходность — это компенсация за риск, а не подарок»
Какие ошибки были у вас на финансовом пути?
Ошибок было несколько, и я не стесняюсь о них говорить. Именно они дали мне лучшее образование.
Первая ошибка: я покупал высокодоходные облигации, не разобравшись в кредитном качестве эмитентов. Потерял часть капитала на дефолте. Урок простой: высокая доходность — это компенсация за риск, а не подарок.
Вторая ошибка: слишком долго держал большую долю в кэше в период высокой инфляции. Деньги обесценивались, пока я ждал подходящего момента. Урок: идеального момента не существует. Нужно инвестировать регулярно.
Третья ошибка: пытался угадывать рынок — продавал перед предполагаемым падением, пропускал рост. Урок: важнее быть в рынке долго, чем пытаться идеально выбрать момент входа.
«Мой первый IRONMAN был финансовым проектом»
У вас есть личная история, которая особенно хорошо объясняет связь спорта и денег?
Первый IRONMAN. Я копил на снаряжение почти два года: откладывал из тренировочных доходов, считал каждую покупку. Это был мой первый осознанный финансовый проект с конкретной целью.
Тогда я понял: финансовое планирование работает точно так же, как подготовка к соревнованию. Нужны цель, план и дисциплина. Ты не можешь просто выйти и пройти дистанцию IRONMAN без подготовки. И точно так же нельзя построить финансовую независимость без системы.
«Финансовая грамотность особенно важна для людей с инвалидностью»
Вы работаете в «Моторике». Как эта работа связана с идеей курса?
«Моторика» создает физические возможности: бионические протезы, коляски, ортезы, нейростимуляторы. Но даже самый технологичный протез не дает полной независимости, если у человека нет финансовых инструментов для управления своей жизнью.
Ассистивные технологии и финансовая грамотность — это два столпа реальной самостоятельности.
Каждый день в «Моторике» я вижу, как люди с инвалидностью достигают невероятных результатов — в спорте, работе, жизни. «Финтриатлон» — мой вклад с другой стороны: не через технологии, а через знания.
Знание того, как работают деньги, меняет качество жизни не меньше, чем хороший протез.
«Финансовая независимость — это не привилегия, а право каждого»
Что бы вы сказали пользователям протезов и кресел-колясок о финансовой грамотности?
Вы — именно та аудитория, для которой финансовая грамотность особенно важна. Даже небольшие суммы при грамотном подходе и среднем и долгом временном горизонте дают значимый результат.
«Финтриатлон» — курс, который мы с командой Московской биржи и Финуслуг сделали в том числе для вас. Простым языком, без лишнего жаргона, с практическими инструментами.
Потому что финансовая независимость — это не привилегия. Это право каждого.
«Сложный процент не смотрит на вашу стартовую точку»
Что посоветуете тем, кто думает: «Если не жили богато, нечего и начинать»?
Я на своем опыте знаю, каково это — начинать с нуля в обстоятельствах, которые, казалось бы, закрывают многие пути. После травмы с диагнозом, который изменил все, казалось, что мне многое недоступно. Но это иллюзия.
Сложный процент работает одинаково для всех. Он не смотрит на вашу стартовую точку. Даже 1000 рублей в месяц на протяжении 20 лет при реинвестировании — это уже значимая сумма. Дело не в размере первого вложения. Дело в системности и времени.
Самая дорогая ошибка — не начать.
Что пройти после интервью
Бесплатный курс «Финтриатлон» доступен в Школе Московской биржи. В программе — 25 уроков, три модуля и финальный тест. Участники изучают личный бюджет, накопления, вклады, накопительные счета, кредитные карты, облигации, акции, фонды, риск, доходность и диверсификацию.
Статья отражает мнение автора, носит ознакомительный характер и не является инвестиционной рекомендацией. Инвестиции сопряжены с рисками и могут привести к потере денег. Прошлая доходность не гарантирует получение аналогичных результатов в будущем. Стоимость инструментов может как расти, так и падать. Перед принятием инвестиционных решений необходимо самостоятельно оценить риски и комиссии.


