




























Поделиться
Инвестиции простыми словами: что это и зачем они нужны

Что такое инвестиции
Зачем нужны инвестиции
Виды инвестиций
Риск и доходность: как они связаны
Сколько денег нужно, чтобы начать, и что получится через время
С чего начать инвестировать: пошагово
Типичные ошибки новичков
Часто задаваемые вопросы
Что такое инвестиции
Инвестиции — это вложение денег или другого капитала в актив с расчетом получить доход или сохранить стоимость вложенного в будущем. Актив — то, во что вкладывают: акция компании, облигация, квартира, доля в бизнесе, драгоценный металл.
От обычных сбережений инвестиции отличаются тем, что результат заранее не гарантирован. Деньги на вкладе застрахованы государством в пределах установленного лимита, а стоимость акции или облигации может как вырасти, так и упасть — и заранее точно предсказать это нельзя.
Зачем нужны инвестиции
Основная причина вкладывать деньги — попытаться сохранить или увеличить их покупательную способность. Деньги, которые просто лежат без движения, со временем обесцениваются из-за инфляции: на ту же сумму через несколько лет можно будет купить меньше товаров и услуг.
Есть и другие причины: накопить на крупную цель — квартиру, образование, пенсию, получить дополнительный источник дохода, поучаствовать в бизнесе или проекте, в успех которого вы верите. У каждой цели — свой горизонт и допустимый уровень риска, и от этого зависит выбор конкретного инструмента.
Виды инвестиций
Инвестиции различают по нескольким признакам одновременно: во что вкладывают, насколько это рискованно, как быстро можно вернуть деньги и на какой срок рассчитан план.
- По объекту вложения
Выделяют реальные и финансовые инвестиции. Реальные — это вложения в материальные и нематериальные объекты: недвижимость, оборудование, собственный бизнес, права на интеллектуальную собственность. Финансовые — это вложения в финансовые инструменты: акции, облигации, паи фондов, валюту.
- По уровню риска
К консервативным инструментам относятся облигации надежных эмитентов, вклады и накопительные счета — они колеблются в цене слабо, но и доход по ним обычно ниже. Умеренные — например, диверсифицированные фонды акций — балансируют между риском и доходностью. Агрессивные — отдельные акции, венчурные вложения, криптовалюта — могут принести и заметный доход, и заметный убыток за короткий срок.
- По ликвидности
Ликвидность — это то, как быстро актив можно превратить в деньги без существенной потери стоимости. Акции крупных компаний и облигации на бирже обычно продаются быстро. Недвижимость или доля в непубличном бизнесе — не за один день.
- По сроку
Краткосрочные вложения рассчитаны на срок до одного года, среднесрочные — на срок от одного года до пяти лет, долгосрочные — на срок свыше пяти лет. Чем длиннее горизонт, тем обычно проще пережить временное падение стоимости актива.
Риск и доходность: как они связаны
Общее правило простое: чем выше потенциальная доходность инструмента, тем выше и риск потерять часть вложенных денег. Инструмент, который обещает высокий доход без риска — повод насторожиться, а не обрадоваться.
Ниже — как соотносятся риск, доходность и ликвидность у основных групп вложений.
Вид вложения | Риск | Ликвидность |
|---|---|---|
Вклад, накопительный счет | Низкий | — |
Облигации эмитентов с высоким кредитным рейтингом | Низкий — умеренный | Высокая |
Акции, паи фондов акций | Умеренный — высокий | Высокая |
Недвижимость | Умеренный | Низкая |
Криптовалюта | Высокий | Зависит от актива |
Важно: вложения на брокерском счете, в отличие от вклада, не входят в систему страхования вкладов. Это не значит, что брокерский счет опасен сам по себе, но такой нюанс стоит понимать заранее.
Сколько денег нужно, чтобы начать, и что получится через время
Начать можно с небольшой суммы — многие инструменты доступны от нескольких тысяч рублей. Но сама по себе сумма старта менее важна, чем регулярность вложений.
Условный пример. Допустим, вы откладываете 5000 ₽ каждый месяц в течение пяти лет — это 60 месяцев. Возьмем условную доходность 8% годовых (процент не привязан к конкретному продукту, это иллюстрация, а не прогноз).
За пять лет вы внесете: 5000 ₽ × 60 = 300 000 ₽.
Если проценты начисляются ежемесячно на растущую сумму (формула сложных процентов для регулярных взносов), к концу срока на счете окажется около 367 249 ₽ без учета НДФЛ и инфляции. Разница между внесенной суммой и итоговой — примерно 67 249 ₽ — это условный эффект начисления процентов на проценты.
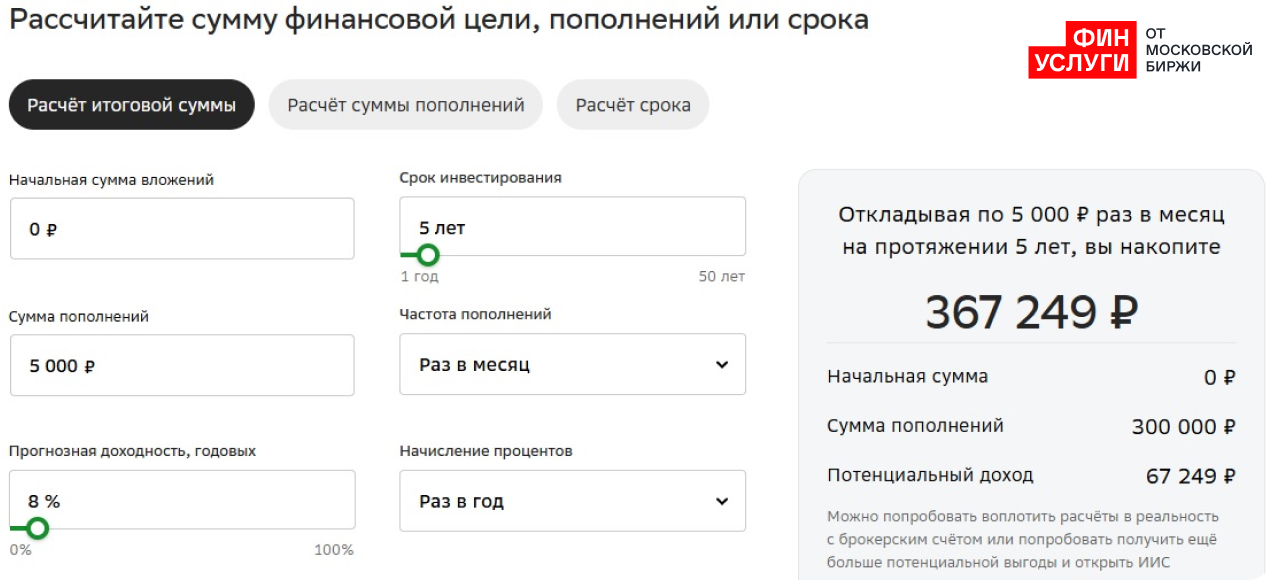
Важно: это иллюстрация с заранее заданными допущениями, а не обещание конкретного дохода. Реальная доходность любого инструмента зависит от рынка, срока и условий и может быть как выше, так и ниже условной, а также отрицательной.
С чего начать инвестировать: пошагово
- Определите цель и срок. На что копите и когда деньги понадобятся — от этого зависит, какой риск вы готовы принять.
- Оцените, какой риск вам комфортен. Если мысль о падении стоимости вложений на 15–20% вызывает панику, стоит начинать с более консервативных инструментов — например, вклады и облигации.
- Изучите инструмент, прежде чем вкладывать в него деньги. Почитайте, как он устроен, какие у него риски и как его продать при необходимости.
- Откройте нужный счет. Для работы с ценными бумагами понадобится брокерский счет — сравнить условия разных вариантов можно на Финуслугах.
- Начните с суммы, потеря которой не повлияет на ваш текущий бюджет, и постепенно увеличивайте вложения по мере того, как разберетесь в инструменте.

Типичные ошибки новичков
- Искать «самый выгодный» вид инвестиций в отрыве от цели и срока. Выгодность зависит от того, на какой срок вы вкладываете деньги и какой риск готовы принять, — единого ответа для всех не существует.
- Вкладывать все в один инструмент. Если вся сумма стоит в одной акции или одном проекте, падение его стоимости бьет по всему портфелю сразу. Распределение между разными активами снижает этот риск.
- Вкладывать деньги, которые могут понадобиться в ближайшее время. Если инструмент упадет в цене именно тогда, когда деньги нужно забирать, придется продавать в убыток.
- Принимать решения на эмоциях. Резкое падение или рост цены актива — не повод действовать немедленно без анализа причин.
Перед тем как вкладывать деньги, стоит четко понимать цель, срок и то, какой риск вы готовы принять, — от этого зависит выбор инструмента больше, чем от обещанной доходности. Сравнить условия разных инструментов и открыть нужный счет можно на Финуслугах.
Часто задаваемые вопросы
Чем инвестиции отличаются от сбережений на вкладе?
Вклад — это депозит в банке с заранее известной ставкой и защитой в рамках системы страхования вкладов. Инвестиции — вложение в актив, стоимость которого может меняться, а доход заранее не гарантирован.
Какая минимальная сумма нужна для старта?
Порог входа зависит от конкретного инструмента: некоторые доступны от нескольких десятков рублей. Точную минимальную сумму стоит уточнять у брокера или на витрине конкретного продукта.
Можно ли потерять деньги при инвестировании?
Да, стоимость большинства инвестиционных инструментов может снижаться, а не только расти. Снизить риск помогает распределение вложений между разными активами и реалистичная оценка срока, на который вы готовы вкладывать деньги.
Какой вид инвестиций считается самым выгодным?
Универсального ответа нет: выгодность зависит от срока вложений, допустимого риска и конкретной рыночной ситуации. Инструмент, подходящий для короткой цели, может не подойти для долгосрочной, и наоборот.
Как заработать на инвестициях?
Доход складывается из роста стоимости актива и, для некоторых инструментов, регулярных выплат — например, купонов по облигациям или дивидендов по акциям. Ни один из этих источников заранее не гарантирован.
Нужны ли специальные знания, чтобы начать?
Базовое понимание того, как устроен инструмент и какие у него риски, нужно перед любым вложением. Опыт необязателен для старта, но разобраться в основах стоит до, а не после открытия счета.
Материал не является индивидуальной инвестиционной рекомендацией. Данные актуальны на сентябрь 2026 года.