





























Поделиться
Что такое купон по облигации: механика выплат, виды и налогообложение
Что такое купон по облигации простыми словами
Как рассчитывается купонный доход
Виды купонов: постоянный, переменный, плавающий
Когда и как часто выплачивают купоны
Налог с купонного дохода
Частые вопросы
Что такое купон по облигации простыми словами
Облигация — это по сути долговая расписка: вы даете деньги в долг компании или государству, а взамен получаете право на регулярные выплаты и возврат номинала в конце срока. Купон — это и есть регулярная выплата, которую эмитент облигации платит держателю за пользование его деньгами.
Купон отличается от процента по вкладу тем, что ставка и график выплат зафиксированы в условиях выпуска еще до того, как облигация появилась на рынке, и не зависят от решений конкретного брокера. Пока вы держите облигацию на дату выплаты, купон приходит на счет вне зависимости от того, как в этот момент меняется рыночная цена самой облигации.
Важно: выплата купона зависит от того, сможет ли эмитент исполнить обязательства. Если у компании возникают финансовые проблемы, она может задержать или не выплатить купон — этот риск стоит оценивать наравне со ставкой.
Как рассчитывается купонный доход
Годовой купонный доход считают по простой формуле: номинал облигации умножить на купонную ставку.
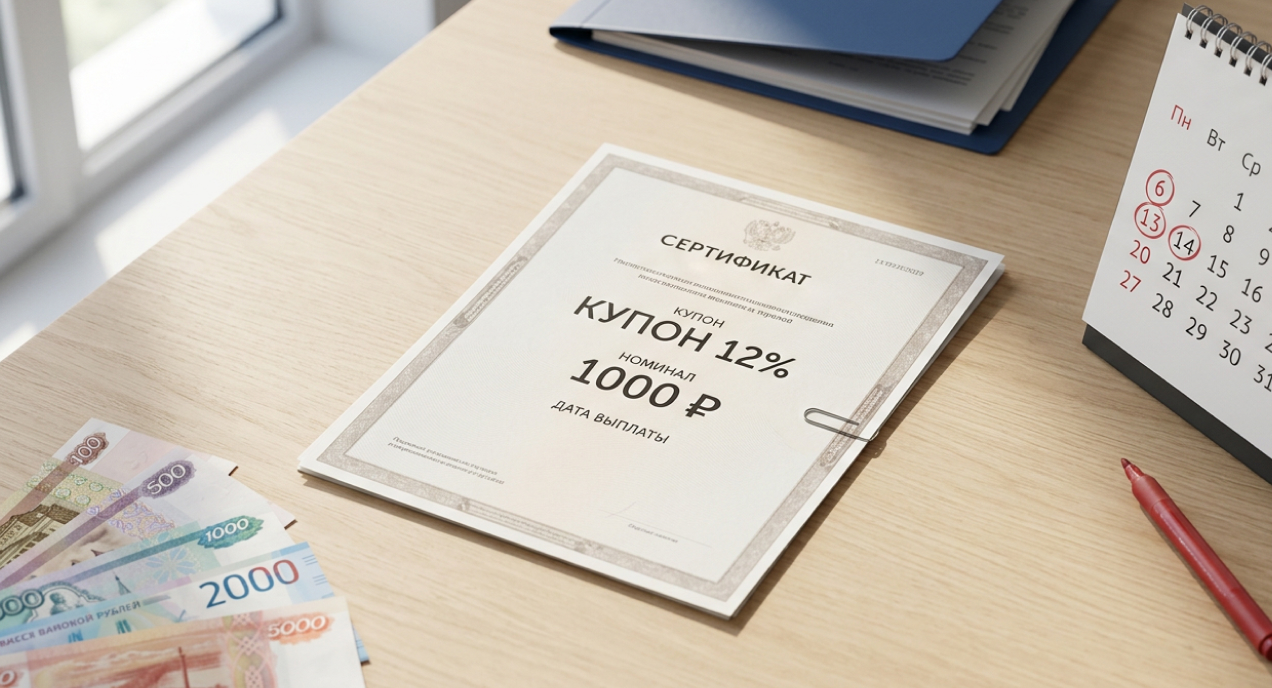
Для примера возьмем облигацию с номиналом 1000 ₽ и купонной ставкой 12% годовых.
- Годовой купонный доход: 1000 ₽ × 12% = 120 ₽.
- Если купон выплачивается два раза в год, каждая выплата составит около 60 ₽.
- Если купон выплачивают четыре раза в год, каждая выплата — около 30 ₽.
Отдельно стоит знать про накопленный купонный доход, или НКД, — это часть купона, которая накопилась с момента последней выплаты до дня сделки. Если вы покупаете облигацию между датами выплат, вы платите продавцу НКД сверх цены облигации, а в следующую дату выплаты получаете уже весь купон целиком. Так накопленный доход честно распределяется между прежним и новым держателем.
Виды купонов: постоянный, переменный, плавающий
Тип купона определяет, насколько предсказуем будущий доход.
Тип купона | Предсказуемость | Кому подходит |
|---|---|---|
Постоянный | Ставка зафиксирована на весь срок облигации | Тем, кто хочет заранее знать сумму каждой выплаты |
Переменный | Ставка известна только до следующей даты выплаты, дальше может измениться | Тем, кто готов следить за условиями выпуска |
Плавающий | Ставка привязана к рыночному показателю, например к ключевой ставке или индексу | Тем, кто закладывает изменение ставки в свою стратегию |
Постоянный купон проще планировать, переменный и плавающий могут вырасти или снизиться в зависимости от рынка — это стоит учитывать, если вы рассчитываете на конкретную сумму дохода.
Когда и как часто выплачивают купоны
Периодичность выплат устанавливает эмитент при выпуске облигации: как правило, купон платят раз в месяц, квартал, раз в полгода или раз в год — точный график указан в условиях конкретного выпуска и виден в карточке облигации у брокера.
Дата выплаты фиксируется заранее. Чтобы получить купон, достаточно держать облигацию на счете на момент этой даты — продавать и снова покупать ее ради купона не нужно.

Налог с купонного дохода
По состоянию на сентябрь 2026 года с купонного дохода удерживают налог на доходы физических лиц (НДФЛ) по ставке 13% для дохода до 2,4 млн рублей в год и 15% с суммы превышения (ст. 214.1, ст. 224 НК РФ). Как правило, брокер или депозитарий удерживает налог автоматически при выплате дохода или по итогам года, выступая налоговым агентом, поэтому отдельно подавать декларацию не нужно.
На индивидуальном инвестиционном счете (ИИС) действуют отдельные правила налогообложения и предоставления налоговых вычетов — их особенности зависят от типа открытого счета.
Как получить и вывести купонный доход
Купон поступает автоматически на брокерский счет или счет ИИС в день выплаты, никаких заявок для этого подавать не нужно. Деньги приходят в той валюте, в которой номинирована облигация, — для рублевых облигаций это рубли.
Дальше доход можно оставить на счете и реинвестировать в новые облигации или другие бумаги, либо вывести на банковский счет или карту. Порядок вывода зависит от брокера: обычно перевод оформляют через личный кабинет или приложение, и деньги поступают в течение нескольких рабочих дней.
Перед покупкой облигации стоит смотреть не только на купонную ставку, но и на тип купона, срок до погашения, надежность эмитента и текущую рыночную цену — от нее тоже зависит итоговая доходность. Сравнить условия по разным выпускам облигаций можно на витрине Финуслуг.
Если облигации кажутся вам рискованной инвестицией, то стоит обратить внимание на более консервативные варианты — например, вклад или накопительный счет, где доходность известна заранее. Посмотреть условия по вкладам и накопительным счетам можно на Финуслугах. Если рассматриваете не только акции, а инвестиции в целом, на Финуслугах можно изучить облигации и открытые паевые фонды.
Частые вопросы
Нужно ли продавать облигацию, чтобы получить доход по купону
Нет. Купон — это выплата за факт владения облигацией на дату расчета, она не связана с продажей. Продать облигацию имеет смысл, только если вы хотите зафиксировать изменение ее рыночной цены, — это отдельный источник дохода или убытка, независимый от купона.
Что такое купон облигации простыми словами?
Это регулярная выплата, которую эмитент облигации платит держателю за пользование одолженными деньгами. Размер и периодичность выплат зафиксированы в условиях выпуска.
Когда выплачивают купоны по облигациям?
По графику, который устанавливает эмитент, — как правило, раз в месяц, квартал, раз в полгода или раз в год. Точную дату и периодичность смотрите в карточке конкретной облигации.
В какой валюте приходит купон?
В валюте, в которой номинирована облигация. Для рублевых облигаций купон приходит в рублях.
Нужно ли платить налог с купонного дохода?
Да. По состоянию на сентябрь 2026 года ставка НДФЛ составляет 13% (или выше при доходе свыше 2,4 млн ₽ в год). Брокер уплачивает налог автоматически.
Чем отличаются постоянный, переменный и плавающий купон?
Постоянный купон — фиксированная ставка на весь срок. Переменный известен только до следующей выплаты. Плавающий привязан к рыночному показателю (например, ставка ЦБ) и меняется вместе с ним.
Данные актуальны на сентябрь 2026 года. Материал не является индивидуальной инвестиционной рекомендацией.


