






Поделиться
Авторский фонд — что это, как работает и чем отличается от обычного ПИФа
Что такое авторский фонд и как он работает
Какие авторские фонды есть на Финуслугах
Как устроена работа фонда шаг за шагом
Сколько стоит участие и как купить
Какие результаты показали фонды
Как считается доходность
Какой налог платят с авторских фондов
Достоинства авторских фондов
Риски авторских фондов
Чем авторский фонд отличается от обычного ПИФа, автоследования и биржевого фонда
Кому авторский фонд не подойдет
Что сделать перед покупкой
Что такое авторский фонд и как он работает
Авторский фонд — это открытый паевой инвестиционный фонд (ОПИФ). Покупка и погашение паев, налогообложение, учет паев и отчетность не отличаются от обычного ПИФа, надзор за фондами ведет Банк России.
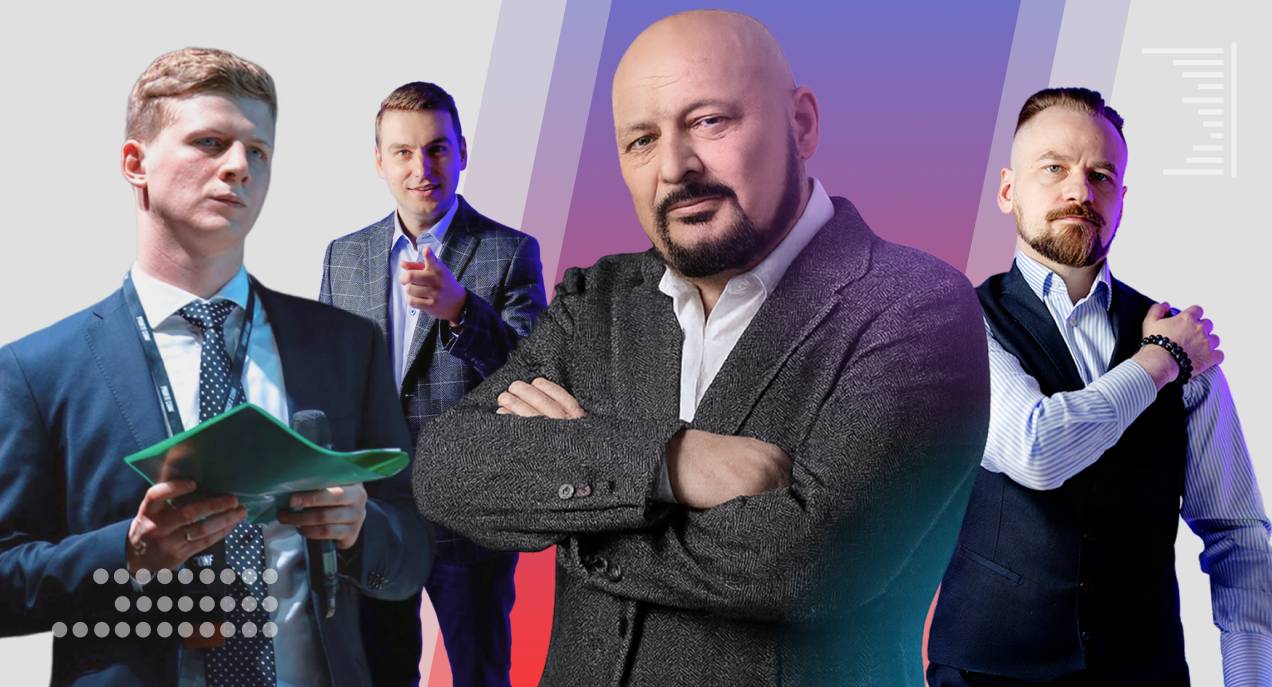
Отличие в том, кто выбирает активы. Стратегию определяет публичный эксперт, обычно автор блога или телеграм-канала, и объясняет свои решения подписчикам. Юридически фондом управляет лицензированная управляющая компания (УК) — в восьми фондах на Финуслугах это «Альфа-Капитал».
Роли разделены так:
- Автор отвечает за инвестиционную идею: какие активы покупать, когда фиксировать прибыль, как реагировать на рынок. Он публично объясняет свои решения. По данным платформы, в каждом фонде есть собственные деньги автора.
- Управляющая компания отвечает перед инвестором и регулятором: исполняет сделки, ведет отчетность и следит за лимитами, которые задают правила фонда и требования Банка России.
- Инвестор покупает и погашает паи. Все риски вложений остаются на нем.
Какие авторские фонды есть на Финуслугах
Весной 2025 года стартовали три фонда, в июле 2025-го добавился четвертый, затем еще четыре. Сведения ниже — по страницам фондов на Финуслугах на 15.10.2026, цены паев — на 13.10.2026.
Фонд | Автор | Что внутри | Риск по оценке платформы |
|---|---|---|---|
Иван Крейнин | Акции российских компаний, отбор по семи критериям. Больше всего: электроэнергетика и ЖКХ (21,21%), нефтегаз (20,05%) | Высокий | |
Назар Щетинин | Акции недооцененных растущих компаний. Розничная торговля (23,48%) и ИТ (22,89%). Рекомендуемый срок — от трех лет | Высокий | |
Константин Кудрицкий | Долгосрочное владение «качественными бизнесами». Нефтегаз (42,24%) и электроэнергетика (31,93%) вместе — 74,17% | Высокий | |
Евгений Коган | Акции и облигации, гибкая доля каждого, производные инструменты для хеджирования. Банки (20,7%), ОФЗ (19,64%) | Средний | |
Игорь Шимко | Распределение по классам активов — по статистике отклонений индекса Мосбиржи. ОФЗ — 26,54% | Средний | |
Алексей Линецкий | Акции и облигации, доля акций растет при оптимизме на рынке. ОФЗ — 61,97% | Средний | |
Илья Воробьев | Акции качественных компаний с привлекательной оценкой, консервативные инструменты в волатильные периоды | Средний | |
Алексей Марков | Акции, облигации и драгоценные металлы, регулярная ребалансировка. ОФЗ — 36,17% | Средний |
Состав у фондов меняется, поэтому перед покупкой смотрите актуальную структуру на странице фонда. О двух фондах журнал писал подробнее: про «Матрешку а-ля Рус» и «Консервативную стратегию на МосБирже».
Название «консервативная» или «сбалансированные» не отменяет рыночного риска. Фонды вкладываются в акции и облигации, и стоимость пая может падать — это видно по результатам ниже.
Как устроена работа фонда шаг за шагом
- Инвестор изучает правила доверительного управления (ПДУ) и инвестиционную декларацию, выбирает фонд и подает заявку на покупку паев.
- Автор формирует инвестиционные идеи и передает заявки в УК через ее систему. Сделки напрямую он не совершает.
- УК проверяет заявки на соответствие правилам фонда и ограничениям Банка России по концентрации, ликвидности и типам активов, затем покупает и продает бумаги.
- Автор рассказывает в своем канале, что происходит с портфелем, и отвечает на вопросы. УК отдельно раскрывает официальную информацию: стоимость пая и состав активов.
- Инвестор в любой рабочий день может подать заявку на покупку или погашение паев. По данным страниц фондов, УК обрабатывает заявку в течение трех рабочих дней, деньги от продажи приходят на кошелек на Финуслугах.
Сколько стоит участие и как купить
- Минимальная сумма — 5000 ₽ во всех восьми фондах (на 15.10.2026).
- Комиссии за покупку и продажу паев нет. Постоянные расходы фонда списываются из его активов: на «Матрешке а-ля Рус» это 2,26% годовых — вознаграждение УК, до 0,14% — депозитарий и регистратор, до 0,2% — прочие расходы, всего до 2,6% в год. Суммарные расходы 2,6% в год указаны на страницах всех восьми фондов.
- Брокерский счет не нужен. Нужна регистрация на Финуслугах через Госуслуги; деньги вносят на кошелек и покупают паи в личном кабинете. Подробнее — в пошаговой инструкции.
- Цена пая рассчитывается каждый рабочий день по стоимости активов фонда.
Комиссия 2,6% в год платится независимо от результата: если рынок падает, расходы фонда все равно списываются.
Какие результаты показали фонды
Сравнивать фонды с ценой пая «в вакууме» бессмысленно: рынок был разным. Для сравнения взят индекс Мосбиржи полной доходности «брутто» (MCFTR): он учитывает выплаченные дивиденды без вычета налога, поэтому планка для фондов не занижена. «Великолепная семерка» сравнивает себя с похожим индексом «нетто» (MCFTRR); выводы по таблице при этом не меняются.
Изменение цены пая на 13.10.2026 (из расчета уже вычтены расходы фонда):
Фонд | Период | Цена пая | Индекс MCFTR за тот же период |
|---|---|---|---|
«Матрешка а-ля Рус» | с 21.04.2025 | +22,32% | −3,75% |
«Великолепная семерка» | с 17.04.2025 | +18,72% | −1,83% |
«Биткоган» | с 14.07.2025 | +3,21% | +0,48% |
«Блэк лайн» | с 17.04.2025 | −10,62% | −1,83% |
«Сбалансированные Возможности» | с 02.12.2025 | +4,38% | −1,07% |
«Консервативная стратегия на МосБирже» | с 02.12.2025 | −4,22% | −1,07% |
«Долгосрочные инвестиции» | с 03.02.2026 | −11,49% | −7,00% |
«Лягушка, слон и брокколи» | с 21.07.2026 | +4,83% | +17,66% |
За последние 12 месяцев (13.10.2025 — 13.10.2026) три фонда из четырех, которые существуют дольше года, обогнали индекс полной доходности (+2,60%): «Матрешка» (+20,16%), «Семерка» (+18,03%) и «Биткоган» (+3,65%). «Блэк лайн» за год потерял 1,85%.
Что важно понимать:
- Выводы по восьми фондам делать рано. Самому старому фонду немногим больше полутора лет, четырем — меньше года. Большая доходность за короткий срок может быть удачей, а не навыком.
- Результаты по-разному сочетаются с индексом. «Матрешка» и «Семерка» заметно обогнали рынок, а «Лягушка, слон и брокколи» за свои неполные три месяца заметно отстала от растущего рынка. Вероятная причина — большая доля ОФЗ (36,17%): на быстром росте акций такая структура обычно отстает. Это свойство стратегии, а не обязательно ошибка.
- Высокий результат часто означает высокую концентрацию. В «Матрешке» три четверти портфеля — нефтегаз и электроэнергетика. Это стратегия на два сектора, а не вся экономика.
- Прошлые результаты не гарантируют будущих. Государство не гарантирует доходность вложений в инвестиционные фонды.
Как считается доходность
Стоимость пая = стоимость активов фонда ÷ число выпущенных паев. Например, при активах 100 млн ₽ и 1 млн паев пай стоит 100 ₽. Когда активы вырастут до 110 млн ₽, пай подорожает до 110 ₽, доходность составит 10%.
Расходы фонда (вознаграждение УК, депозитария и прочее) уже учтены в цене пая, поэтому опубликованную доходность дополнительно уменьшать на комиссию не нужно. Отдельно вычитается только налог.
Где смотреть доходность и как сравнивать фонды честно, журнал разбирал в материале «Доходность фонда: где ее смотреть и как сравнивать ПИФы».
Какой налог платят с авторских фондов
Пока вы держите паи, налога нет: операции внутри фонда, купоны и дивиденды налогом не облагаются. Налог на доходы физических лиц (НДФЛ) платят при погашении паев с разницы между суммой погашения и затратами на покупку.
По доходам от операций с ценными бумагами ставка налога — 13%, если налоговая база за год не больше 2,4 млн ₽, и 15% с суммы сверх этого порога (ФНС России, на 15.10.2026). Налог удерживает УК как налоговый агент, на кошелек придут деньги за вычетом налога.
Условный пример: вы вложили 100 000 ₽, а через год погасили паи на 120 000 ₽. Доход — 20 000 ₽, налог по ставке 13% — 2600 ₽, на кошелек придет 117 400 ₽.
Если держать паи больше трех лет, можно применить инвестиционный вычет из статьи 219.1 Налогового кодекса. От налога освобождается положительный финансовый результат в пределах 3 млн ₽, умноженных на число полных лет владения: за три года — до 9 млн ₽ дохода. Срок считается по методу ФИФО (первыми продаются паи, купленные раньше), на паи с индивидуального инвестиционного счета вычет не распространяется (ФНС России). Подходит ли вычет к паям конкретного фонда, уточняйте в УК. Подробнее о правилах — в материалах журнала про налоги на ПИФы и льготу на долгосрочное владение.
Достоинства авторских фондов
- Контроль регулятора. Вы получаете стратегию конкретного человека, но внутри паевого фонда под надзором Банка России. В автоследовании сделки блогера копируются на ваш счет без такой проверки.
- Низкий порог входа. От 5000 ₽, без комиссий за покупку и продажу и без отдельного брокерского счета.
- Понятная логика. Автор публично объясняет решения, можно задать вопрос в его канале. Это помогает разобраться, почему фонд купил или продал бумагу.
- Личные деньги автора в фонде. По данным платформы, управляющий вкладывает собственные средства, но размер его вложений не раскрывается.
Риски авторских фондов
- Рыночный риск. Как у любого ОПИФа: стоимость паев может снизиться, и вы получите меньше, чем вложили. «Блэк лайн» и «Долгосрочные инвестиции» с начала торгов в минусе.
- Расходы фонда до 2,6% в год. Они списываются независимо от результата.
- Зависимость от одного человека. Если автор ошибается или меняет подход, это сразу отражается на фонде. Состав и результаты могут сильно отличаться от тех, что были на момент покупки.
- Концентрация. Лимиты Банка России ограничивают долю одной бумаги, но не мешают вложить большую часть портфеля в один-два сектора, как в «Матрешке».
- Поведенческий риск. Эмоциональные комментарии в канале автора могут подтолкнуть к покупке на пике или к продаже на дне. Решение должно опираться на ваши цели, а не на ленту.
- Ограничения на сверхприбыль. Лимиты защищают от крупной потери на одной бумаге и так же ограничивают крупный выигрыш на удачной идее.
Чем авторский фонд отличается от обычного ПИФа, автоследования и биржевого фонда
Авторский фонд | Классический ОПИФ | Автоследование | Биржевой ПИФ (БПИФ) | |
|---|---|---|---|---|
Кто выбирает активы | Публичный автор, сделки проходят через УК | Управляющий УК | Блогер, сделки копируются на счет клиента | Индекс или заданный набор активов |
Регулирование | Паевой фонд, Банк России | Паевой фонд, Банк России | Нет единого контроля за выбором сделок | Паевой фонд, Банк России |
Прозрачность решений | Автор объясняет сделки публично | Стоимость пая, состав активов, отчеты УК | Видны сделки блогера | Состав известен заранее |
Расходы | До 2,6% в год в фондах Финуслуг | Зависит от фонда | Комиссия сервиса и брокера | Часто ниже, комиссия биржи и брокера отдельно |
Результат | Зависит от навыка и рынка, не гарантирован | Зависит от управляющего и рынка | Копируются и ошибки блогера | Повторяет индекс, в просадку идет вместе с рынком |
Главное различие с классическим ПИФом — публичность. В авторском фонде видно, кто принимает решения и что он о них думает. В обычном вы видите стоимость пая, состав активов и отчеты УК.
Ликвидность БПИФов выше, а комиссия, как правило, ниже. Но БПИФ повторяет индекс и не страхует от просадки рынка. Авторский фонд может защищаться от падения, если автор вовремя меняет доли, но это не гарантировано: «Блэк лайн» с начала торгов потерял больше, чем индекс.
О том, что делать, когда ПИФ падает, читайте в материале «ПИФ падает вместе с рынком: что делать инвестору». Если выбираете между форматами, пригодится сравнение ПИФов и ETF.
Кому авторский фонд не подойдет
- Тем, кому нужны деньги в ближайшие месяцы: у фондов с акциями высокий риск, а их авторы рекомендуют держать паи годами.
- Тем, кто не готов к просадкам: «Блэк лайн» и «Долгосрочные инвестиции» с начала торгов в минусе.
- Тем, кто ищет гарантированный доход: доходность в ПИФах не гарантирована.
- Тем, кто надеется, что известность автора заменяет собственное решение.
Что сделать перед покупкой
- Откройте страницу фонда и прочитайте стратегию, структуру и уровень риска.
- Сравните расходы, срок вложений и результаты фонда с индексом за один и тот же период.
- Разделите сумму: не вкладывайте в один фонд все накопления.
- Определите срок: если планируете держать паи больше трех лет, проверьте условия вычета.
- Начните с небольшой суммы и пересматривайте решение по своим целям, а не по настроению ленты.
Материал не является индивидуальной инвестиционной рекомендацией. Стоимость инвестиционных паев может увеличиваться и уменьшаться, результаты инвестирования в прошлом не определяют доходов в будущем, государство не гарантирует доходность инвестиций в инвестиционные фонды. Перед покупкой пая внимательно ознакомьтесь с правилами доверительного управления.

