






Поделиться
Ставки по вкладам растут: где можно заработать более 20% годовых

Рынок в цифрах: тренд на рост ставок по вкладам
Трехмесячные вклады: максимум 20% для новых клиентов
Шестимесячные вклады: баланс между доходностью и удобством
Годовые вклады: стабильность без сюрпризов
Вклады на Финуслугах со ставкой 25% годовых
Как открыть вклад на Финуслугах
На что обратить внимание при выборе вклада
Вывод
Рынок в цифрах: тренд на рост ставок по вкладам
Прошедшая неделя с 21 по 28 сентября 2026 года стала продолжением тренда на повышение ставок по вкладам. Если в начале сентября банки реагировали на ключевую ставку 14% выборочно, то к концу месяца рост стал системным:
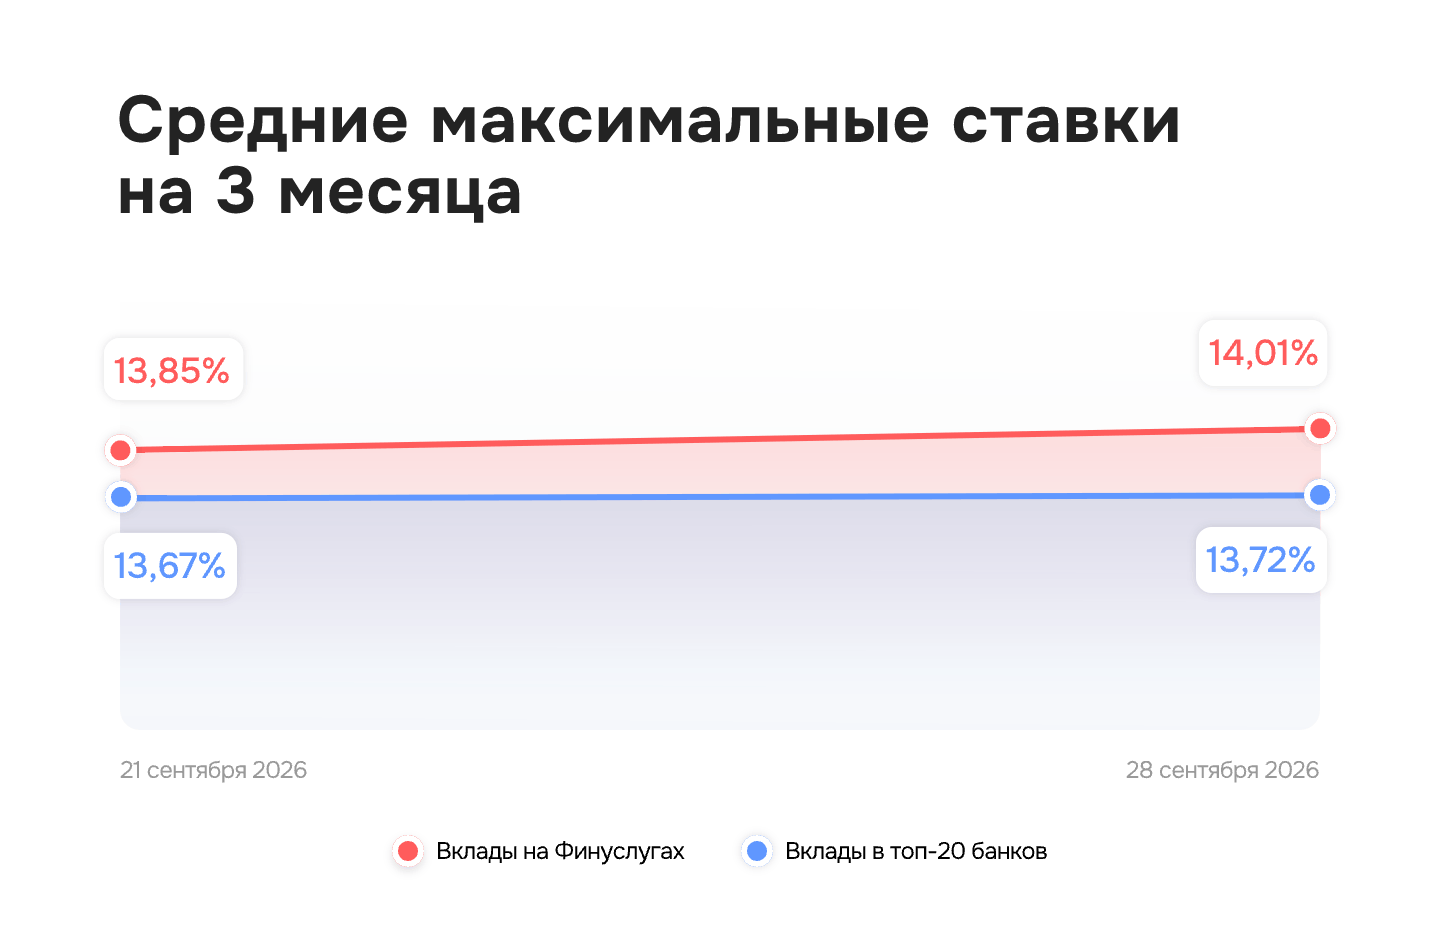
Рыночные индексы (топ-20 банков) выросли на +0,05 процентного пункта на сроках в 3, 6 и 12 месяцев.
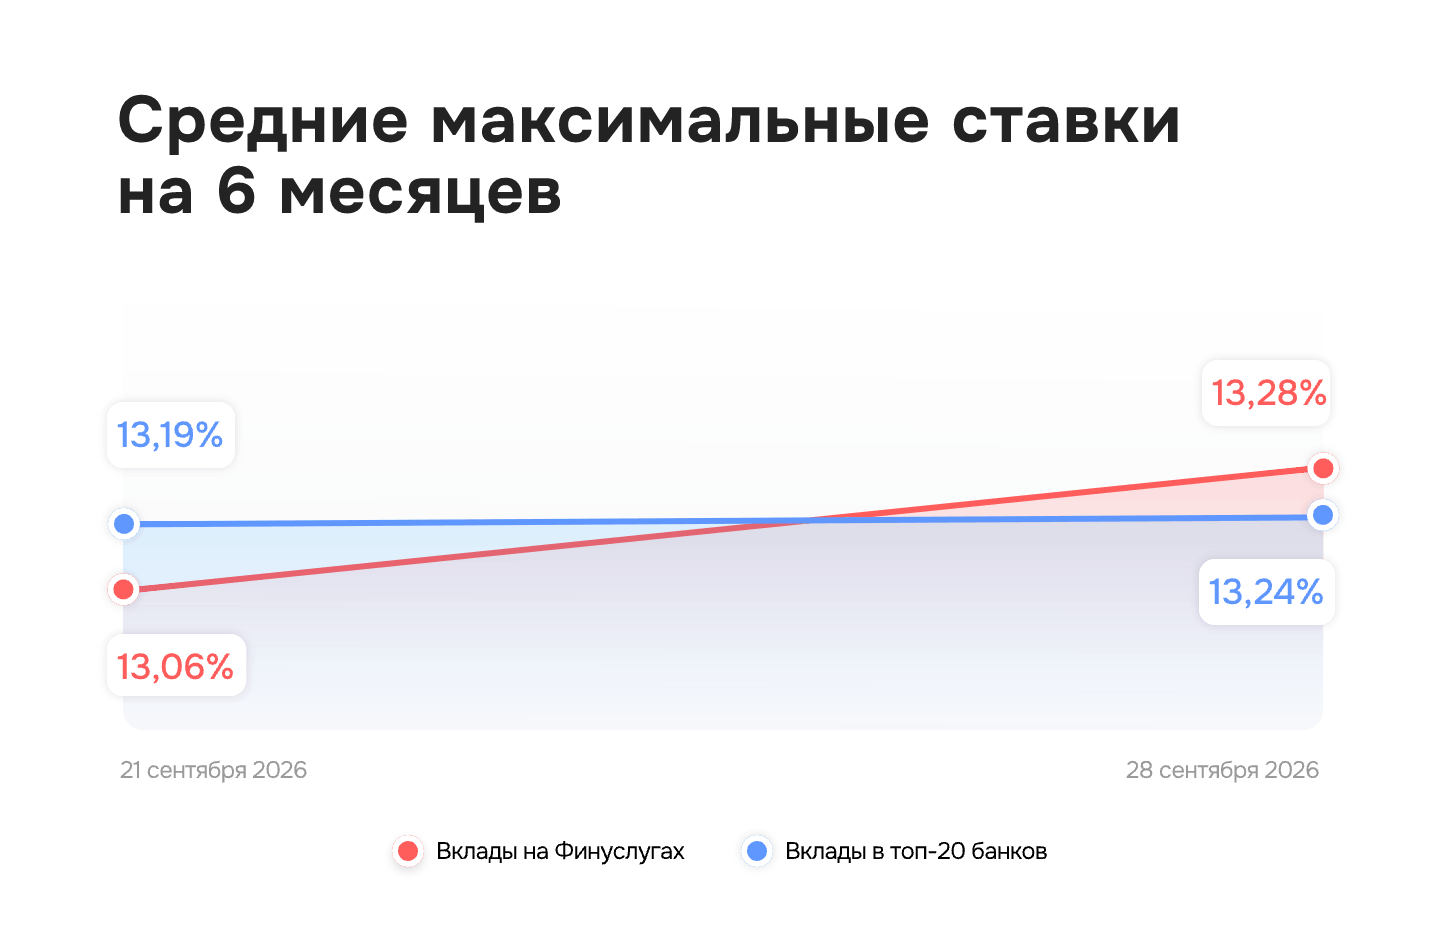
Индексы вкладов, которые можно открыть на Финуслугах, показали более заметный рост: +0,16 процентного пункта на 3 месяца, +0,22 процентного пункта на 6 месяцев.
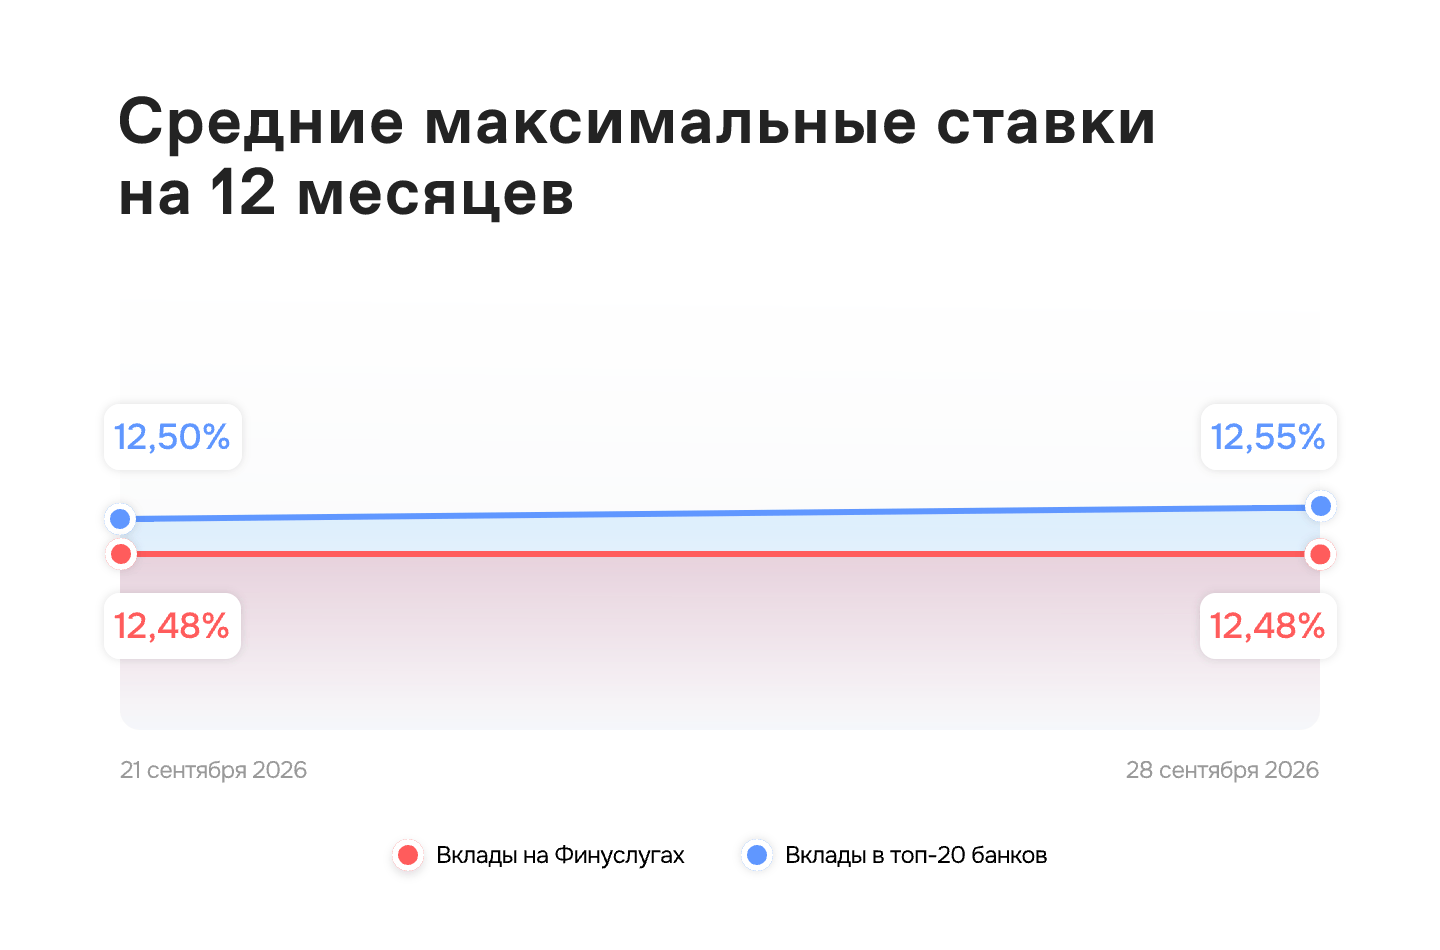
Годовые вклады на Финуслугах сохранили стабильность — индекс остался на уровне 12,48%
Такая динамика говорит о том, что банки продолжают конкурировать за краткосрочные депозиты, предлагая клиентам повышенные ставки на 3–6 месяцев, тогда как годовые вклады все еще остаются более консервативными.
Трехмесячные вклады: максимум 20% для новых клиентов
Сегмент краткосрочных вкладов остается самым доходным. За неделю средняя ставка в топ-20 банков выросла с 13,67% до 13,72%, а по онлайн-вкладам на Финуслугах — с 13,85% до 14,01%.
Лидер по доходности — МКБ. У них ставка по вкладу на три месяцасоставляет 20% годовых. Предложение на 6 процентных пунктов превышает ключевую ставку ЦБ. Но такие условия доступны только новым клиентам Финуслуг.
Шестимесячные вклады: баланс между доходностью и удобством
Полугодовые вклады показали самый активный рост на Финуслугах: индекс увеличился на +0,22 процентного пункта и достиг 13,28%. В топ-20 банков средняя ставка выросла на 0,05 процентного пункта, до 13,24% годовых.
Лучшее предложение на Финуслугах у Локо-Банка — ставка 16,5% годовых. Этот вариант доступен тоже только новым клиентам платформы. Для тех, кто уже пользуется Финуслугами есть вклад от АвтоФинансБанка со ставкой в 14% годовых и без дополнительных условий. Это компромиссный вариант между высокой доходностью трехмесячных вкладов и стабильностью годовых.
Годовые вклады: стабильность без сюрпризов
Сегмент годовых вкладов остается традиционно наиболее консервативным. Средняя ставка в топ-20 банков выросла незначительно — до 12,55%, а на Финуслугах осталась на уровне 12,48%.
Максимальную ставку в 14% годовых предлагает Авто Финанс банк. Это предложение для тех, кто хочет зафиксировать доходность на долгий срок и не следить за изменениями рынка.
Вклады на Финуслугах со ставкой 25% годовых
На Финуслугах можно открыть вклад со ставкой в 25% годовых, что сразу на 11 процентных пунктов выше ключевой ставки ЦБ, которая сейчас зафиксирована на уровне 14%.
Есть вклад «Надёжный прайм» от банка Дом.РФ. Ставка 25% годовых действует на сумму от 10 000 до 50 000 рублей сроком на 91 день. Подойдет тем, кто еще не пользовался платформой Финуслуги и хочет попробовать формат с минимальными рисками. Сумма до 50 000 ₽ защищена системой страхования вкладов (лимит 1,4 млн ₽), а срок 3 месяца позволяет быстро забрать деньги, если появятся другие планы.
«Локо-Вклад. Финуслуги Промо». Условия почти идентичны: ставка 25% годовых, срок 95 дней, сумма от 20 000 до 50 000 рублей. Единственное отличие — минимальный порог входа чуть выше — 20 000 ₽ против 10 000 ₽ у Дом.РФ.
Давайте посчитаем, сколько принесет трехмесячный вклад при ставке 25% годовых на сумму 50 000 ₽ на 91 день. Доход составит:
50 000 × 25% × 91 / 365 = 3 116 ₽
На 95 дней (Локо-Банк) доход будет чуть выше:
50 000 × 25% × 95 / 365 = 3 253 ₽
Разница в 137 рублей несущественна, поэтому выбирать стоит по другим критериям: удобству приложения, наличию отделений в вашем городе, репутации банка.
Как открыть вклад на Финуслугах
Выберите вклад.
Авторизуйтесь или зарегистрируйтесь на Финуслугах и пройдите идентификацию, если еще этого не сделали.
Укажите желаемую сумму вклада.
Пополните вклад.
Отправьте заявку на вклад.
На что обратить внимание при выборе вклада
Условия начисления процентов. Проценты могут выплачиваться ежемесячно, ежеквартально или в конце срока. Если вам важен регулярный доход, выбирайте вклады с ежемесячной выплатой.
Возможность пополнения и снятия. Некоторые вклады позволяют вносить дополнительные суммы без потери ставки, но опция частичного снятия часто снижает доходность.
Страхование вкладов. Убедитесь, что банк участвует в системе страхования вкладов (ССВ). Тогда ваши деньги будут защищены на сумму до 1,4 млн ₽ по всем вкладам и счетам в одном банке.
Досрочное расторжение. При закрытии вклада раньше срока проценты чаще всего пересчитываются по ставке до востребования (0,01–0,1%). Высокая ставка имеет смысл только если вы готовы оставить деньги до конца срока.
Акции для новых клиентов. Ставки 18–20% обычно действуют для новых клиентов или на «новые деньги» (то есть, для тех, у кого определенный срок не было ни вкладов, ни накопительных счетов в том банке, где планируется открыть депозит) и на ограниченные суммы. Внимательно читайте условия.
Вывод
Неделя с 21 по 28 сентября показала, что рынок вкладов остается в фазе роста. Максимальные ставки достигли 20% годовых на трехмесячных вкладах для новых клиентов, а средние значения колеблются в диапазоне 12,48–14,01% в зависимости от срока.
Оптимальная стратегия:
Если хотите максимум доходности и готовы через 3 месяца принять новое решение — выбирайте короткие вклады.
Если ищете баланс между ставкой и удобством — есть смысл отдать предпочтение депозитам на шесть месяцев.
Если цените стабильность и хотите зафиксировать условия надолго — 12 месяцев.
Главное — выбирать срок не только по максимальной ставке, но и по сумме, которой вы располагаете, а также учитывайте срок, когда вам могут понадобятся деньги. Досрочное закрытие вклада во многих случаях означает потерю большей части начисленных процентов.
Материал не является индивидуальной инвестиционной рекомендацией. Ставки актуальны на момент публикации и могут измениться. Вклады застрахованы на сумму до 1,4 млн ₽ в каждом из банков.
