




























Поделиться
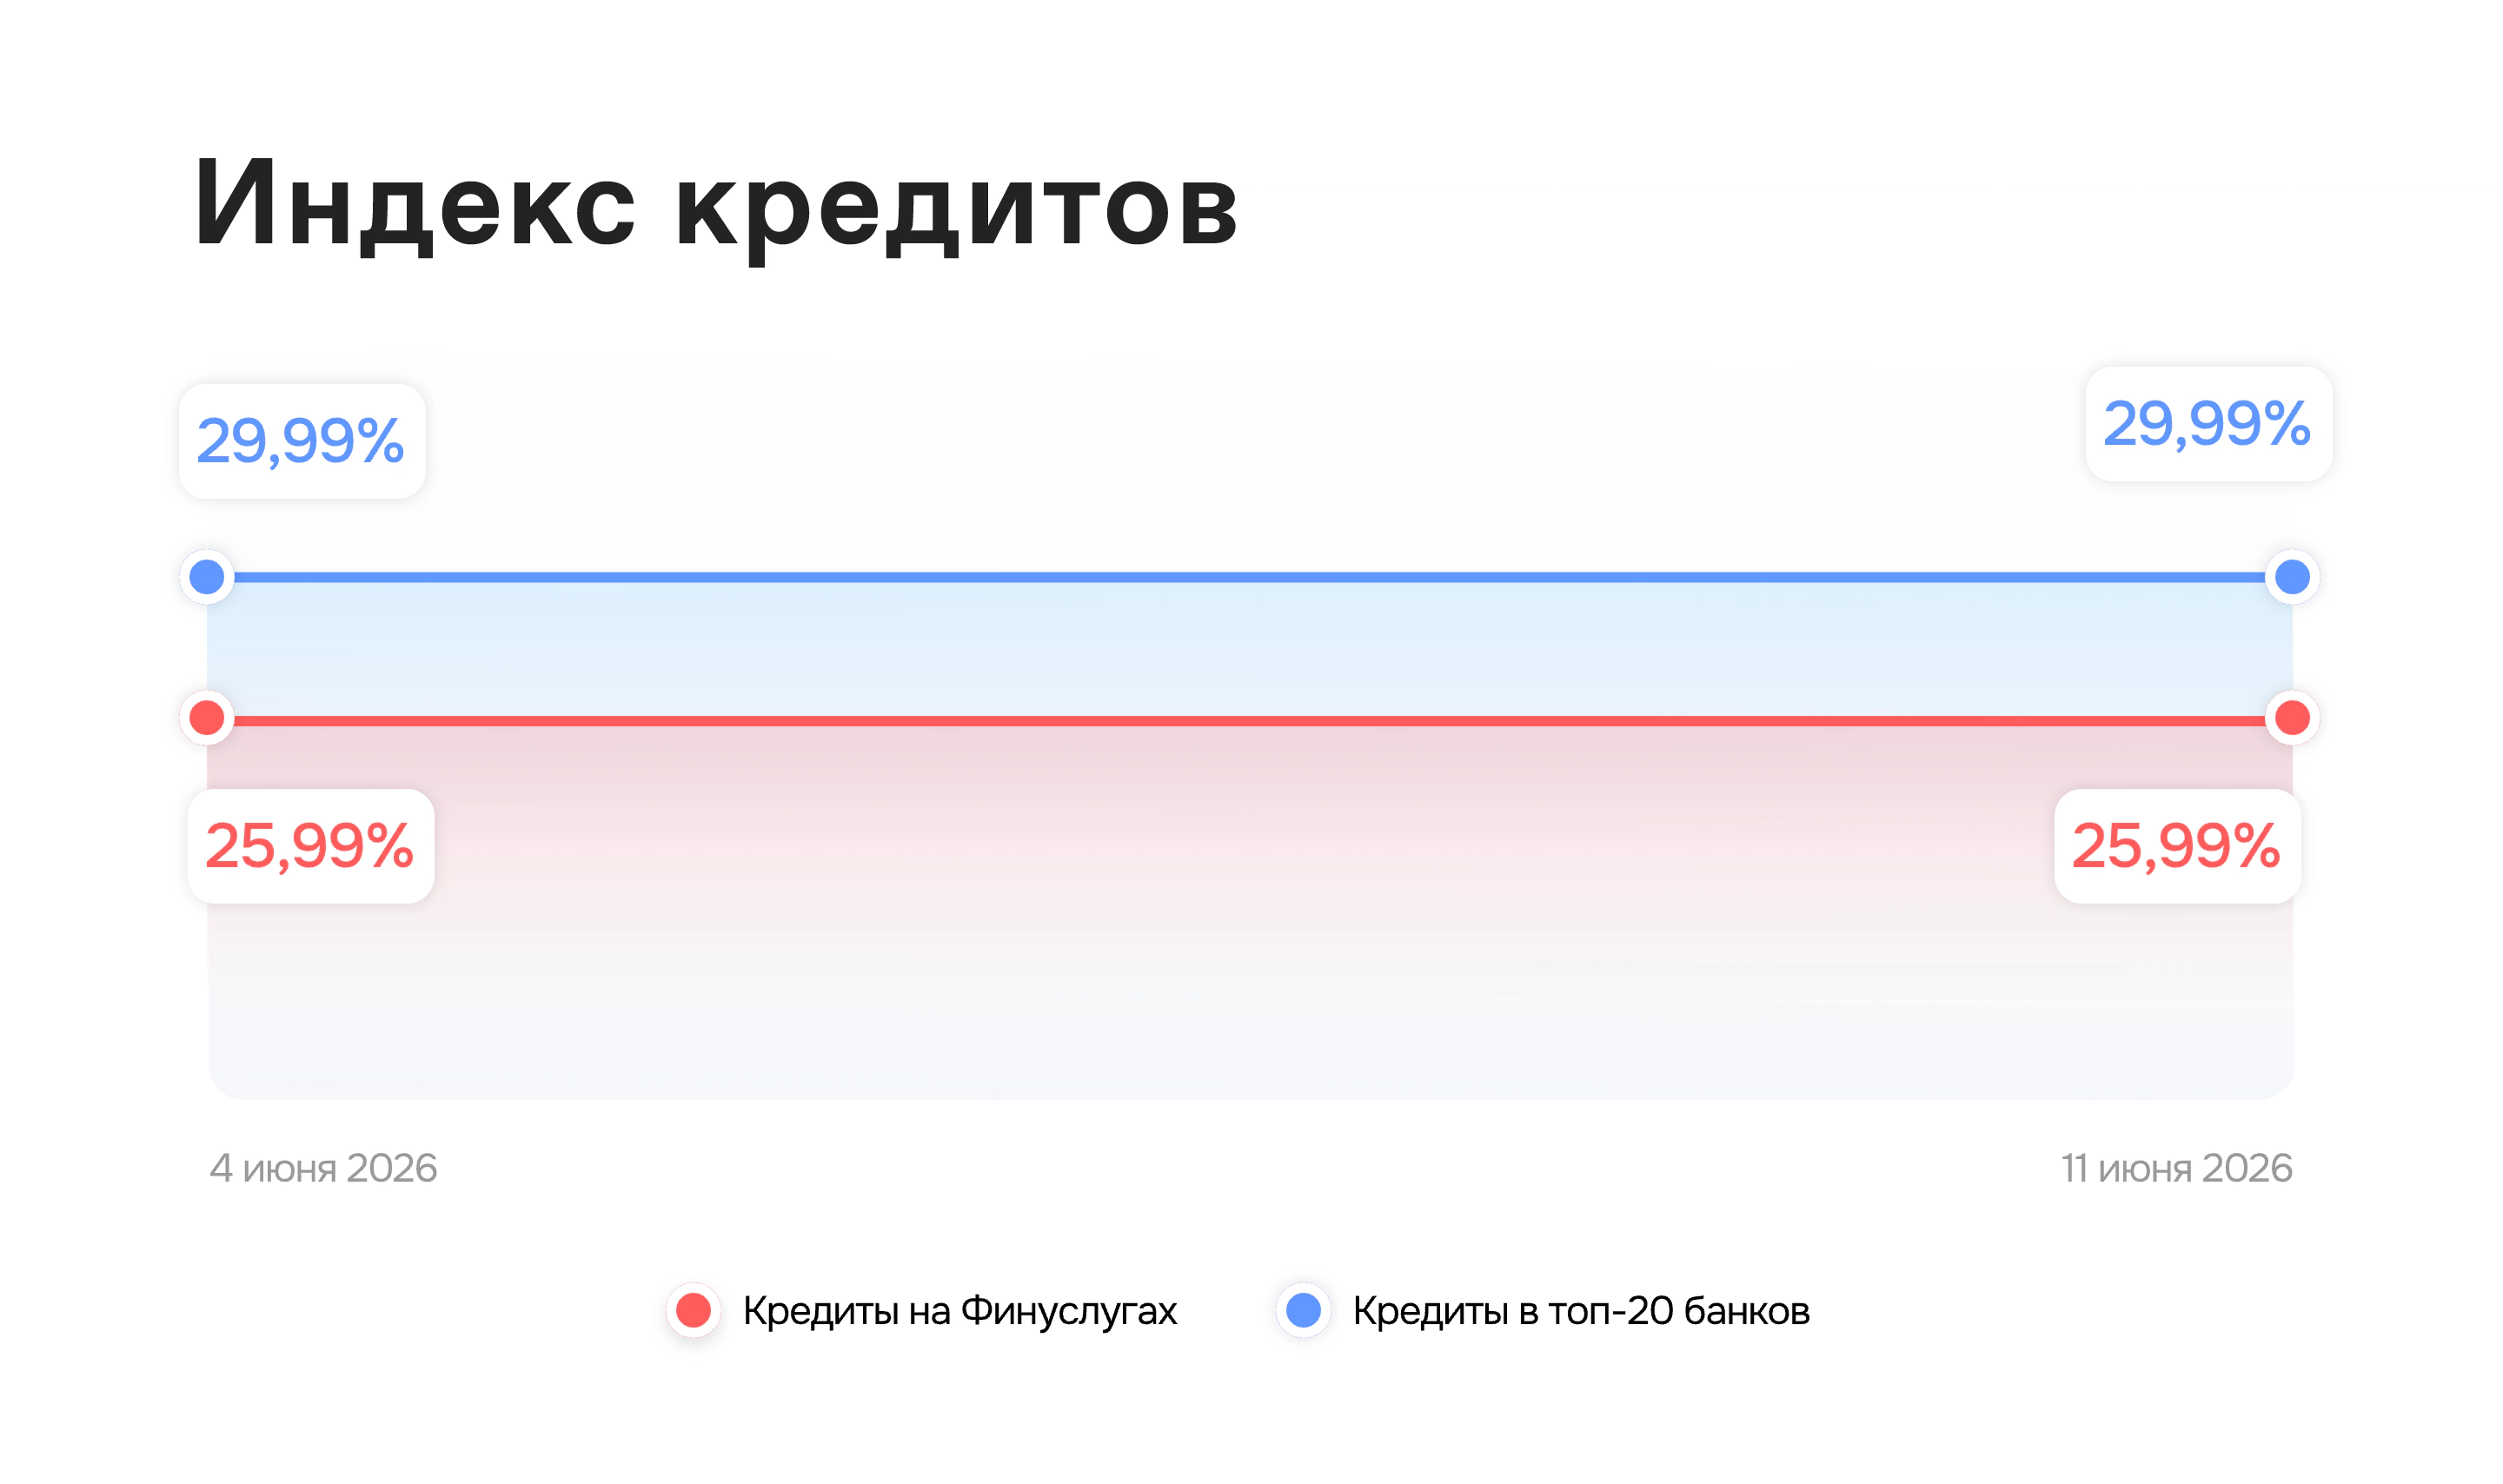
Индекс кредитов с 4 по 11 июня 2026 года

На что смотреть при выборе кредита, кроме ставки
От чего зависит, какую ставку предложат именно вам
Частые ошибки при выборе кредита
Что сравнить перед подачей заявки: короткий чек-лист
Полная стоимость кредита (ПСК) изменилась в одном банке из топ-20: один банк снизил значение ПСК, но это не повлияло на величину индекса.
Средняя ставка по необеспеченным кредитам снизилась на 0,01 процентного пункта и составляет 33,24%, по залоговым кредитам — не изменилась и составляет 23,67%.
Самые низкие средние ставки по кредитам наличными предлагает Совкомбанк — 25,33% без залога и 14,89% под залог автомобиля. Самая высокая средняя ставка по необеспеченным кредитам у Ак Барс Банка — 39,05%.
Средняя ставка по потребительским онлайн-кредитам на Финуслугах не изменилась и составляет 25,99% годовых. Минимальное значение средней стоимости кредита составляет 25,99% годовых по кредиту «Честный (без страховки)» от Центр-инвест Банка.
На что смотреть при выборе кредита, кроме ставки
Прежде чем сравнивать предложения по кредитам, полезно понимать, какие параметры вообще влияют на стоимость кредита. Их немного, но каждый по-своему меняет итоговую сумму.
Страховка и дополнительные услуги. Часто низкая ставка действует только при оформлении страхования жизни или здоровья. Без страховки ставка будет выше. Иногда это все равно выгодно, иногда нет: считать нужно полную стоимость в обоих вариантах. Во многих случаях от навязанных при оформлении дополнительных услуг можно отказаться в период охлаждения, его срок и условия нужно посмотреть в договоре и правилах страхования. Если при отказе от страховки ставка меняется, банк должен заранее раскрыть это условие в документах и информационных материалах.
Тип платежа. При аннуитетном платеже вы платите одинаковую сумму каждый месяц, но в первые годы большая ее часть идет на проценты. При дифференцированном платеже взносы в начале выше, зато общая переплата за весь срок при одинаковой ставке и сроке обычно меньше. Большинство банков предлагают аннуитет, и если для вас важна минимальная переплата, спрашивайте, доступен ли дифференцированный вариант.
Срок и досрочное погашение. Длинный срок снижает ежемесячный платеж, но увеличивает переплату: проценты начисляются дольше. Если есть возможность гасить досрочно, уточните, как это работает: пересчитывается платеж или сокращается срок.
Комиссии. Сама по себе выдача кредита бесплатна, но встречаются платежи за обслуживание счета, переводы или сторонние сервисы. Обязательные по договору платежи должны быть учтены в ПСК, поэтому если видите в договоре комиссию, проверьте, отражена ли она в полной стоимости.
Конкретные цифры зависят от условий, поэтому считать нужно по ПСК каждого предложения, а не сравнивать ставки. Прикинуть платеж и переплату под свою сумму и срок удобно через кредитный калькулятор.
От чего зависит, какую ставку предложат именно вам
Рекламная ставка и ваша персональная могут различаться. На итоговое предложение влияет несколько факторов:
Кредитная история и кредитный рейтинг: чем меньше просрочек и кредитной нагрузки, тем ниже риск для банка и лучше ставка.
Статус зарплатного клиента: если банк уже видит ваши регулярные поступления, он охотнее дает деньги и может снизить ставку.
Подтвержденный доход: справка о доходах или выписка обычно улучшают условия.
Сумма и срок: для разных сумм и сроков ставки отличаются.
Обеспечение: залог или поручитель могут существенно уменьшить ставку.
Важно понимать: итоговые условия определяет банк по результатам рассмотрения заявки. Поэтому итоговую ставку по кредиту видно только после того, как вам ответит банк. Это нормально и означает лишь то, что сравнивать имеет смысл персональные, а не рекламные предложения.
Частые ошибки при выборе кредита
Есть несколько популярных ошибок, которые в итоге могут стоить вам дополнительных издержек. Рассмотрим пять основных:
Смотреть только на ставку по кредиту, а не на ПСК.
Не считать переплату за весь срок.
Соглашаться на все дополнительные услуги при оформлении, не разобравшись, какие из них обязательны, а какие и вовсе могут увеличить стоимость кредита.
Брать деньги в кредит на максимальный срок ради низкого платежа. Это увеличивает переплату по долгу.
Не сравнивать предложения разных банков, а рассматривать только один вариант.
Что сравнить перед подачей заявки: короткий чек-лист
Соберите предложения минимум трех банков, прежде чем решать, к кому обратиться за кредитом. А перед тем как выбрать предложение того или иного банка, сделайте микроаудит:
Зафиксируйте одинаковую сумму и срок для всех предложений.
Сравните предложения по ПСК и итоговой переплате, а не по рекламной ставке.
Проверьте, обязательна ли страховка, и посчитайте стоимость с ней и без нее.
Посмотрите тип взносов и уточните возможность дифференцированного платежа.
Убедитесь, что ежемесячный платеж подходит для вашего бюджета.
Если вы выбираете кредит, на Финуслугах можно сравнить предложения банков по ставке, ПСК и сумме и оценить платеж до подачи заявки, чтобы сравнивать не баннеры, а реальную стоимость.


