





























Поделиться
Вклады с льготным расторжением: что это такое и как они работают

Что такое льготное расторжение
Как устроены условия: основные схемы
Сколько можно сохранить: расчет на примерах
Примеры вкладов с льготным расторжением
На что смотреть при выборе вклада
Вывод
Что такое льготное расторжение
Льготное расторжение — это специальные условия, по которым банк не «обнуляет» доход при досрочном закрытии вклада. Вместо ставки «до востребования» (обычно 0,01% годовых) применяется более выгодная схема — например, сохраняется часть процентов или действует специальная шкала ставок в зависимости от того, сколько времени деньги пролежали на счете.
Для клиента это значит спокойствие: вы не ставите себя перед жестким выбором «или доход, или деньги сейчас». Такой вклад особенно полезен, если:
- Вы копите на цель, но не уверены на 100%, что деньги не понадобятся раньше.
- Хотите иметь резерв, который можно быстро использовать без серьезных финансовых потерь.
- Предпочитаете баланс между доходностью и гибкостью.
Важно понимать: льготные условия не означают, что банк подарит вам проценты просто так. Доход все равно зависит от фактического срока хранения средств. Но потерять почти все — уже не придется.
Как устроены условия: основные схемы
Банки используют несколько типовых механик, чтобы сделать досрочное расторжение менее болезненным.
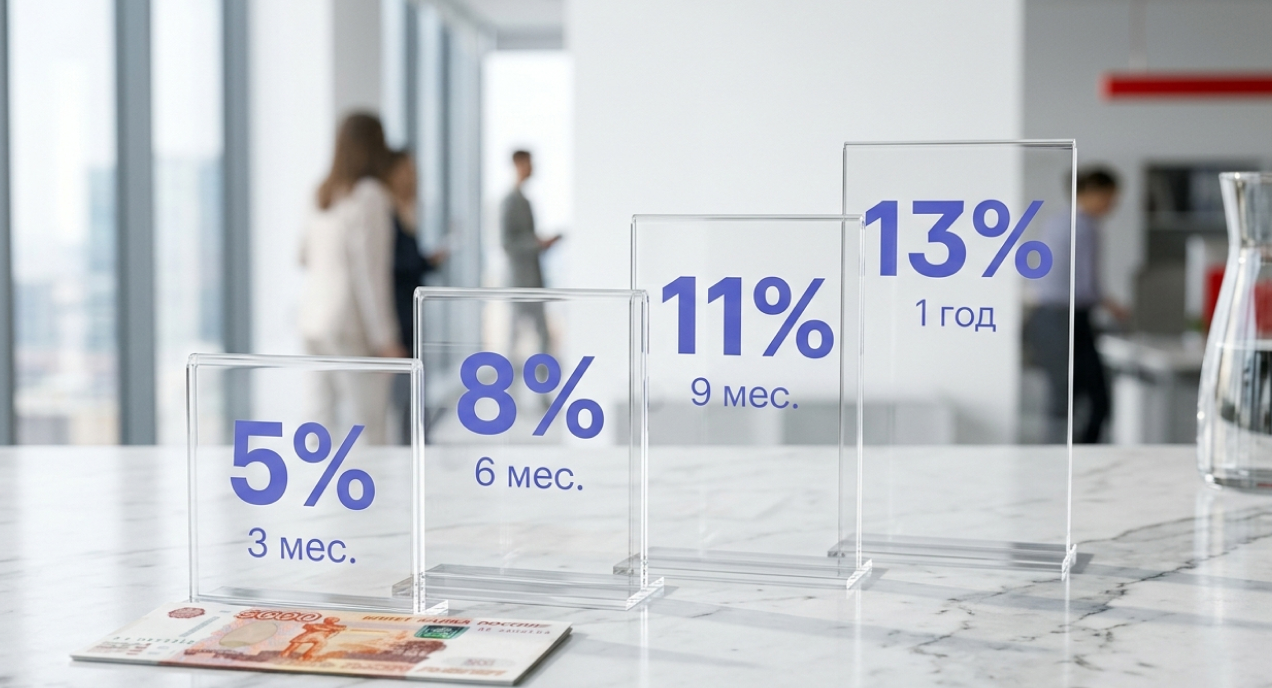
- Шкала ставок по сроку хранения. Это самый распространенный вариант. Банк заранее фиксирует, какая ставка будет действовать при закрытии в разные периоды. Например, при сроке до трех месяцев — 5% годовых, три–шесть месяцев — 8%, шесть–девять месяцев — 11%, после девяти месяцев — 13%. Чем дольше деньги проработали, тем выше доход даже при досрочном снятии.
- Льготный период в начале срока. Некоторые банки дают «окно» в первые 30–60 дней, когда вклад можно закрыть без потери процентов. Это удобно, если вы не до конца уверены в сроках или хотите протестировать продукт. После льготного периода начинает действовать обычная шкала.
- Частичное снятие без потери процентов. В этом случае речь не о полном закрытии, а о возможности забрать часть суммы, сохранив доход по остатку. Обычно здесь важен неснижаемый остаток — минимальная сумма, которая должна остаться на счете, чтобы условия не изменились.
- Фиксированная ставка при досрочном расторжении. Банк устанавливает одну ставку (например, 6% годовых), которая действует при любом досрочном закрытии. Это самый простой и предсказуемый вариант: вы заранее знаете, на какой доход можете рассчитывать, если придется снять деньги.
Такие условия банк заранее прописывает в договоре: важно смотреть не только на ставку, но и на правила досрочного расторжения и/или частичного снятия.
Сколько можно сохранить: расчет на примерах
Допустим, вы положили 300 000 ₽ на год под 14% годовых. Через пять месяцев деньги срочно понадобились, и вы решили закрыть вклад. Посмотрим, какой доход вы получите при разных сценариях.
- Обычный вклад. Проценты пересчитают по ставке «до востребования» — например, 0,01%. За пять месяцев вы получите буквально несколько десятков рублей. По сути, доход почти нулевой.
- Вклад с льготной шкалой. Допустим, банк предлагает: до трех месяцев — 5%, три–шесть месяцев — 8%. При закрытии через пять месяцев доход посчитают по ставке 8% годовых. За пять месяцев это примерно: 300 000 × 8% × 5 / 12 = 10 000 ₽. Это уже ощутимая сумма, хотя и меньше, чем при полном сроке.
- Вклад с фиксированным процентом при досрочном закрытии. Если банк гарантирует 6% при любом досрочном расторжении, доход составит: 300 000 × 8% × 5 / 12 = 7500 ₽. Меньше, чем в предыдущем случае, но зато предсказуемо.
- Частичное снятие. Если вам нужно не все, а, скажем, 100 000 ₽, и банк разрешает частичное снятие без потери процентов при неснижаемом остатке 150 000 ₽, то вы забираете нужную сумму, а на оставшихся 200 000 ₽ продолжают начисляться проценты по основной ставке.
Этот пример показывает, что разница в условиях напрямую влияет на ваш доход. Именно поэтому важно заранее понимать, какая механика используется в конкретном продукте.

Примеры вкладов с льготным расторжением
«Мой доход»от Банка ПСБ. Минимальная сумма — 50 000 ₽ при открытии онлайн. Срок — от трех месяцев до двух лет. Ставка — до 13,6% годовых. При досрочном расторжении договора после 90-го дня проценты выплачиваются, исходя из 1/2 ставки.
«Для новых друзей»от СДМ-Банка на Финуслугах. Минимальная сумма — 300 000 ₽. Срок — шесть месяцев. Эффективная ставка — 13,14% годовых + бонус 2,52% для новых клиентов маркетплейса. При досрочном закрытии с первого дня доход пересчитывается по ставке 6%.
«Сберегательный»от Банка «Урал ФД». Минимальная сумма — 10 000 ₽. Срок — пять лет. Эффективная ставка — 17,02% годовых. При досрочном расторжении за каждый полный квартал доход выплачивается по ставке вклада, за неполный — 0,1% годовых.
На что смотреть при выборе вклада
Перед открытием депозита обратите внимание на следующие параметры:
- Наличие льготного расторжения. Ищите в описании фразы «льготное расторжение», «сохранение процентов при досрочном закрытии», «шкала ставок». Если таких формулировок нет, скорее всего, действует стандартный порядок с пересчетом по ставке «до востребования».
- Конкретная механика расчета. Не довольствуйтесь общими словами. Попросите у менеджера или найдите в тарифах таблицу или шкалу: какая ставка действует при закрытии через три, шесть, девять месяцев.
- Неснижаемый остаток (если есть частичное снятие). Узнайте, какая минимальная сумма должна остаться на счете, чтобы условия не изменились. Это важно, если вы планируете использовать вклад как гибкий резерв.
- Срок льготного периода. Если банк предлагает льготные дни в начале срока, уточните, сколько именно дней действует это правило и что происходит после его окончания.
- Дополнительные условия. Проверьте, есть ли ограничения на пополнение, капитализацию процентов или другие опции, которые могут влиять на итоговую доходность.
- Порядок выплаты процентов. Если проценты выплачиваются ежемесячно, при досрочном закрытии банк может пересчитать только неполученную часть. Если проценты капитализируются, расчет будет другим.
Лучше потратить 10 минут на изучение условий, чем потом потерять ощутимую часть дохода из‑за невнимательности.
Вывод
Вклад с льготным расторжением — это разумный компромисс между доходностью и свободой. Он не дает максимальной ставки, как классический срочный депозит, но защищает от серьезных потерь при непредвиденных обстоятельствах. Для тех, кто копит на важную цель, но хочет иметь возможность быстро воспользоваться деньгами, такой продукт — отличное решение.
Главное правило: не ориентируйтесь только на яркую ставку в рекламе. Внимательно читайте условия досрочного расторжения, сравнивайте механики расчета процентов и выбирайте тот вариант, который лучше всего соответствует вашим планам. Если сомневаетесь, проконсультируйтесь со специалистом банка: грамотный менеджер поможет подобрать продукт под ваши задачи и объяснить все нюансы.
Материал носит информационный характер и не является индивидуальной финансовой рекомендацией. При создании статьи редакция не сотрудничала с банками. Информация актуальна на момент публикации и может меняться. Вклады застрахованы на сумму до 1,4 млн ₽ в каждом из банков.
