





























Поделиться
Кредитная карта Альфа-Банка: разбираем условия и подводные камни

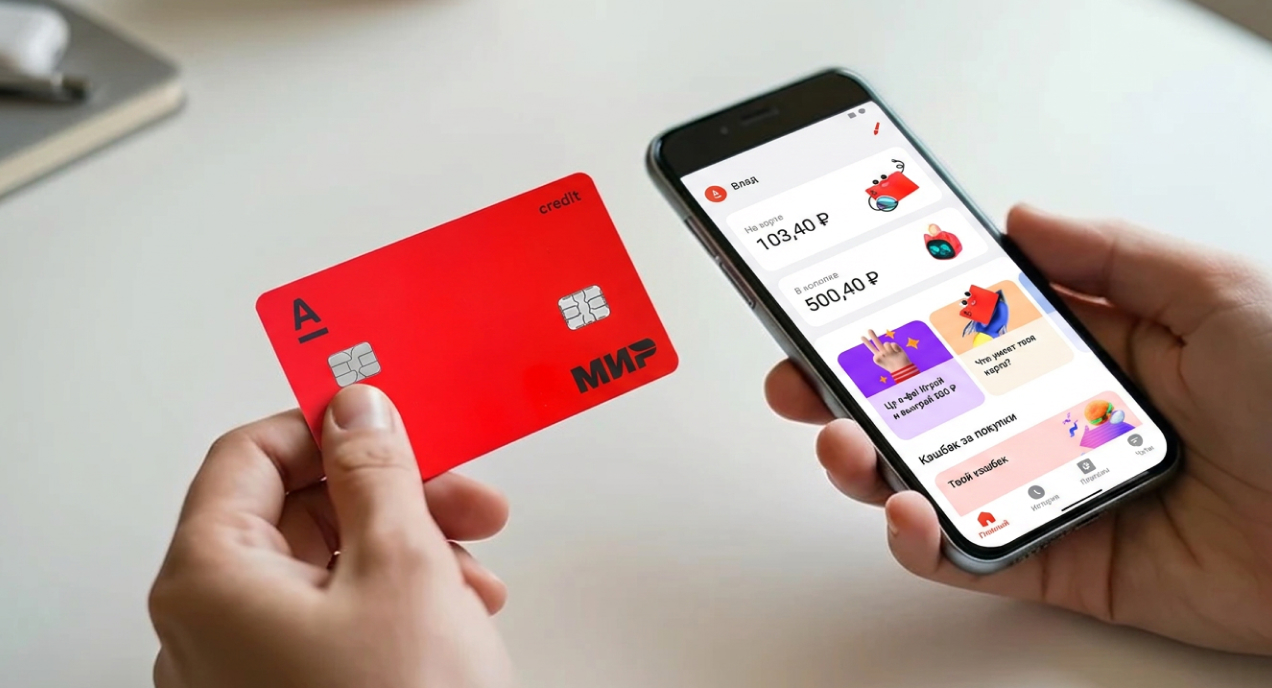
Что за карта и какие у нее условия
В чем риски кредитки Альфа-Банка
Кому карта подходит, а кому стоит быть осторожнее
Как оформить и какие нужны документы
С чем сравнить перед оформлением
Частые вопросы
Что за карта и какие у нее условия
Собрали в таблицу главные условия кредитной карты Альфа-Банка:
Параметр | Значение |
|---|---|
Кредитный лимит* | До 1 млн ₽ |
Обслуживание | Бесплатно |
Льготный (беспроцентный) период | До 150 дней: 60 дней — базовый период еще 90 дней доступны через услугу продления (первое продление бесплатно, далее — 1,9% от долга на начало каждого месяца) |
Снятие наличных | До 50 000 ₽ в месяц — без комиссии, сверх лимита — комиссия 5,9% + 590 ₽. Беспроцентный период на снятие наличных не распространяется |
Ставка вне льготного периода* | 58,49–58,99% годовых |
Минимальный ежемесячный платеж* | До 10% от суммы основного долга (мин. 300 ₽) |
Кэшбэк на покупки | До 100% на случайную категорию в барабане суперкэшбэка до 50% за покупки у партнеров до 30% в категориях на выбор при подключении подписки «Альфа-Смарт» |
* Итоговые условия карты — лимит, ставку и минимальный платеж — банк определяет по результатам рассмотрения заявки и фиксирует в индивидуальных условиях договора.

В чем риски кредитки Альфа-Банка
Подводные камни льготного периода
Базовый беспроцентный период — 60 дней. Важно понимать, что он начинается не с даты покупки, а с первого числа календарного месяца, в котором ее совершили. То есть если купить что-то в начале месяца, до конца льготного периода остается почти два месяца, а если в конце — заметно меньше.
Например, если покупка совершена 20 августа, то льготный период по ней истекает 30 сентября. А по покупке, совершенной 2 сентября, беспроцентный период продлится до 31 октября.
Дополнительно 90 дней можно получить через услугу продления: первое продление бесплатно, а за каждое следующее банк берет 1,9% от долга по покупкам на начало дополнительного месяца. Без этой услуги весь беспроцентный период укладывается в 60 дней, а не в 150.
Чтобы сохранить право на беспроцентный период, нужно вовремя вносить ежемесячный минимальный платеж и полностью погасить задолженность до окончания льготного периода.
Если условие нарушено, банк начисляет проценты с даты фактического совершения первой операции — то есть задним числом — до полного погашения долга.
Что будет, если просрочить платеж
При пропуске минимального платежа банк начисляет неустойку — 0,1% от суммы задолженности за каждый день просрочки. Если минимальный платеж не внесен вовремя или задолженность не погашена полностью до конца льготного периода — он прекращается: проценты начисляются на всю задолженность с первого дня и до даты полного погашения.
Информация о просрочке отразится в кредитной истории и может учитываться кредиторами в будущем при оценке заемщика.
Кому карта подходит, а кому стоит быть осторожнее
Кому будет полезна кредитка Альфа-Банка
Кредитная карта подойдет, если расходы предсказуемы и есть возможность погашать долг до конца льготного периода — тогда пользование деньгами банка будет обходиться бесплатно. В идеале использовать карту только для оплаты товаров и услуг — не для снятия наличных и переводов.
Подойдет карта и тем, кто хочет погасить кредитки в других банках, — за это Альфа-Банк не возьмет комиссию.
Кому лучше не оформлять кредитку
Если нужно регулярно снимать наличные, лучше не пользоваться кредиткой: льготный период не действует на такие операции, и проценты начисляются с даты снятия независимо от суммы, а сверх лимита в 50 000 ₽ в месяц добавляется еще и комиссия.
Стоит быть осторожнее и тем, у кого уже есть непогашенные кредиты: дополнительный кредитный лимит увеличивает долговую нагрузку и повышает риск просрочки.
Как оформить и какие нужны документы
Заявку на карту можно подать онлайн на сайте или в приложении, а также лично в отделении Альфа-Банка.
Из документов нужен только паспорт. Карта подходит самозанятым — банку не требуется подтверждение дохода. При желании можно предоставить справку о доходах — это может повысить одобренный кредитный лимит.
С чем сравнить перед оформлением
Условия кредитных карт в разных банках могут существенно различаться. Сравнивать стоит не только заявленный срок без процентов, но и то, что происходит за его пределами: проценты, комиссии, доступность лимита и стоимость обслуживания.
Сравнить условия кредитных карт по разным параметрам удобно на витрине Финуслуг, а если авторизуетесь и заполните короткую анкету, подберем предложения специально для вас. Отправить заявку на оформление карты в выбранный банк можно прямо на Финуслугах.
Частые вопросы
Сколько дней длится льготный период по карте Альфа-Банка?
До 150 дней — но это не единый срок для всех операций: 60 дней дает базовый период на покупки, ещё 90 дней можно получить через платную услугу продления. Отсчет начинается с первого числа месяца, в котором совершена первая покупка.
Что будет, если не уложиться в льготный период?
Банк начислит проценты по ставке 58,49–58,99% годовых на всю задолженность — с первого дня беспроцентного периода, а не только с даты просрочки. Дополнительно начисляется неустойка — 0,1% от суммы просроченной задолженности за каждый день просрочки.
Есть ли комиссия за обслуживание карты?
Выпуск карты и ее обслуживание бесплатны без дополнительных условий.
Можно ли снимать наличные без процентов?
Беспроцентный период не распространяется на снятие наличных. В пределах 50 000 ₽ в месяц не берут комиссию, но проценты начисляются с даты операции. Сверх лимита добавляется еще и комиссия — 5,9% + 590 ₽.
Стоит ли оформлять карту, если уже есть долги?
Дополнительный кредитный лимит увеличивает общую долговую нагрузку. Прежде чем оформлять новую карту при уже действующих кредитах, стоит оценить, получится ли обслуживать все обязательства одновременно и не допустить просрочек.
Данные актуальны на 21 августа 2026 года.


